Cổ phiếu được khuyến nghị ngày 4/11: STK, LTG, ACV
 Theo Vnmedia
Chúng tôi xin tóm lược khuyến nghị của các công ty chứng khoán đối với một số mã cổ phiếu trong phiên giao dịch ngày 4/11, bao gồm: STK, LTG, ACV.

|
Khuyến nghị mua cổ phiếu STK với giá 45.700 đồng/cổ phiếu
CTCK Phú Hưng - PHS
Kết thúc 9 tháng đầu năm 2022, doanh thu thuần của Công ty Cổ phần Sợi Thế Kỷ (HoSE: STK) đạt 1.681 tỷ đồng (tăng 9.1% so với cùng kỳ), hoàn thành 65% kế hoạch năm 2022, trong khi đó, lợi nhuận sau thuế giảm nhẹ 3% so với cùng kỳ còn 197,4 tỷ đồng, hoàn thành 66% kế hoạch năm 2022.
Theo Công ty Chứng khoán Phú Hưng (PHS), chiến lược phát triển sợi tái chế tạo động lực tăng trưởng dài hạn cho STK. Xu hướng các nhãn hàng thời trang lớn đang chuyển dịch sang sản xuất các sản phẩm dệt may thân thiện với môi trường với những tính năng nổi trội đã tạo ra nhu cầu ngày càng cao cho sản phẩm sợi tái chế.
Hơn nữa, do biên lợi nhuận mảng sợi nguyên sinh ngày càng thu hẹp, STK có chiến lược giảm tỷ trọng sợi nguyên sinh và tăng tỷ trọng sợi tái chế lên 100% doanh thu vào năm 2025, tạo động lực tăng trưởng cho công ty.
PHS cho rằng, dự án liên minh Sợi – Vải – May gia tăng cơ hội hưởng lợi gián tiếp từ CPTPP. STK đã thành lập liên minh từ sợi đến may mặc với đối tác dệt và đối tác may. Đối tác dệt khởi công xây dựng trước vào năm 2020, tiếp theo STK sẽ khởi công xây dựng nhà máy sợi vào năm 2022. CPTPP yêu cầu các công đoạn từ sợi trở đi phải được thực hiện ở các nước thành viên CPTPP. Do đó, để hưởng lợi từ CPTPP, các doanh nghiệp may và dệt nhuộm sẽ ưu tiên sợi sản xuất trong nước.
Hơn nữa, với chủ trương phát triển chuỗi cung ứng dệt nhuộm may nội địa của nhà nước, nhu cầu sợi nội địa có tiềm năng gia tăng trong tương lai. Dự án nhà máy sản xuất sợi tổng hợp Unitex sẽ giúp STK đón đầu xu hướng thời trang xanh. Nhà máy mới tại Tây Ninh với tổng công suất là 60.000 tấn/năm, gấp đôi công suất hiện tại, được chia làm 2 giai đoạn (giai đoạn 1: 36,000 tấn/năm; giai đoạn 2: 24,000 tấn/năm).
Nhà máy khởi công xây dựng giai đoạn 1 từ năm 2021. Năm 2023, nhà máy sẽ đưa vào hoạt động giai đoạn 1 và khởi công xây dựng giai đoạn 2. Đến năm 2025 thì hoàn thành giai đoạn 2. Nhà máy tập trung sản xuất sợi tái chế, sợi chất lượng cao, và sợi đặc biệt.
Áp lực lạm phát ảnh hưởng đến nhu cầu dệt may toàn cầu, PHS ước tính doanh thu thuần của STK năm 2023 sẽ đạt 2,252 tỷ đồng, không tăng so với năm 2022. PHS cho rằng áp lực lạm phát tăng giá nguyên vật liệu đầu vào và biến động của tỷ giá sẽ ảnh hưởng đến các khoản nợ và chi phí lãi vay của công ty trong năm 2023, qua đó ước tính lợi nhuận sau thuế năm 2023 đạt 239 tỷ đồng (giảm 1,4% so với cùng kỳ).
Bằng phương pháp định giá chiết khấu dòng tiền (Discounted Cash Flow) và EV/EBITDA, PHS xác định mức giá hợp lý đối với STK là 45.700 đồng/cổ phiếu, khuyến nghị mua.
LTG, ngành gạo có thể duy trì xu hướng xuất khẩu trong những tháng cuối năm
CTCK KIS Việt Nam - KIS
Trong quý III/2022, Công ty Cổ phần Tập đoàn Lộc Trời (LTG – UPCoM) ghi nhận doanh thu đạt 2.736 tỷ đồng (tăng 37,3% so với cùng kỳ năm ngoái, giảm 22,9% so với quý trước), Lợi nhuận sau thuế đạt 64 tỷ đồng (tăng 105,2% so với cùng kỳ), từ mức lỗ 44 tỷ đồng trong quý II.
Doanh thu từ gạo mất đà tăng trưởng so với quý trước với 1.636 tỷ đồng (tăng 91,9% so với cùng kỳ năm ngoái, giảm 25,9% so với quý trước), trong khi doanh thu từ thuốc bảo vệ thực vật gần như không đổi với 984 tỷ đồng (giảm 2% so với cùng kỳ năm ngoái, giảm 3% so với quý trước) trong quý III.
Biên lợi nhuận gộp đạt 18%, gần như đi ngang so với cùng kỳ năm trước, nhưng tăng 7,5%p so với quý trước. Biên lợi nhuận gộp từ mảng gạo được mở rộng đáng kể lên 48,4% (tăng 12,5%p so với cùng kỳ năm ngoái, tăng 25,1%p so với quý trước).
Tỷ lệ SG&A trên doanh thu thu hẹp còn 10,6% (giảm 1,4% so với cùng kỳ năm ngoái, tăng 1,5% so với quý trước) trong quý III. Nhờ đó, biên lợi nhuận ròng cải thiện lên 2,3% trong quý III.
Trong 9 tháng năm 2022, doanh thu tăng mạnh lên đến 8.629 tỷ đồng (tăng 21% so với cùng kỳ năm ngoái), nhưng lợi nhuận sau thuế giảm còn 203 tỷ đồng (giảm 23%) một phần do khoản đánh giá lại chênh lệch tỷ giá từ khoản vay ngoại tệ trong quý II.
Theo dữ liệu chúng tôi thu thập được, trong tháng 8/2022, LTG là doanh nghiệp niêm yết duy nhất thuộc top 10 công ty xuất khẩu gạo lớn nhất tại Việt Nam. Doanh thu xuất khẩu gạo của LTG tăng trưởng 188% so với cùng kỳ năm ngoái tính riêng trong tháng 8/2022, với giá trị khoảng 9 triệu USD. Trong 8 tháng năm 2022, doanh thu từ xuất khẩu gạo của LTG đạt khoảng 992 tỷ đồng (tăng 14% so với cùng kỳ năm ngoái).
Trong tháng 10, xuất khẩu gạo của Việt Nam có dấu hiệu hồi phục sau khi có xu hướng giảm từ tháng 6/2022 trong bối cảnh lo ngại về an ninh lương thực toàn cầu. Chúng tôi kỳ vọng ngành gạo của Việt Nam có thể tiếp tục duy trì xu hướng xuất khẩu trong tháng 11-12/2022.

|
Duy trì khuyến nghị khả quan ACV với giá mục tiêu 117.900 đồng/cp
CTCK VnDirect - VND
Doanh thu quý III/22 của ACV tăng 10,3 lần svck nhờ hàng không nội địa hồi phục mạnh mẽ với sản lượng khách nội địa quý III/2022 tăng 87 lần so với cùng kỳ – bằng 154,7% mức trước dịch. Nhờ hoạt động cốt lõi phục hồi mạnh, ACV ghi nhận 2.380 tỷ lợi nhuận gộp so với 1.004 tỷ lỗ gộp quý III/2021. Doanh thu tài chính quý III/2022 tăng 97,8% so với cùng kỳ nhờ lãi tỷ giá 471 tỷ (so với 16 tỷ trong quý III/2221).
Kết quả là ACV ghi nhận 2.118 tỷ lợi nhuận ròng trong quý III/22 so với lỗ ròng 767 tỷ trong qúy III/21. So sánh với quý trước, lợi nhuận ròng quý III/2022 giảm 10,9% do lãi tỷ giá thấp hơn. Loại đi khoản thu nhập tài chính bất thường này, lợi nhuận từ hoạt động cốt lõi quý III/2022 tăng 44% so với quý trước, cho thấy hoạt động cốt lõi của ACV đang trên đà hồi phục mạnh. Trong 9 tháng đầu năm 2022, lợi nhuận ròng ACV tăng 30 lần so với cùng kỳ, cao hơn kỳ vọng của chúng tôi do lãi tỷ giá cao và hoàn thành 99,8% dự phóng cả năm của chúng tôi.
Hầu hết các quốc gia đã dỡ bỏ hạn chế cho du khách và điều này sẽ hỗ trợ cho nhu cầu du lịch quốc tế. Sản lượng khách quốc tế đã tăng 35 lần trong quý III/2022 và phục hồi bằng 49,8% trước dịch. Trong kịch bản cơ sở, chúng tôi kỳ vọng Trung Quốc sẽ dần gỡ bỏ hạn chế du lịch kể từ Q2/23. Sản lượng khách quốc tế có thể phục hồi về mức 84% trong Q2/23 và 105,3% trong Q4/23 giúp tổng sản lượng khách quốc tế tăng 195% svck trong năm 2023. Ngoài ra, sản lượng khách nội địa dự báo tăng 231% svck trong 2022 (tăng 30,9% so với mức 2019) và tăng trưởng kép 8,9% giai đoạn 2023-2025.
Chúng tôi duy trì khuyến nghị Khả quan cho ACV với giá mục tiêu theo phương pháp DCF là 117.900 đ/cp (+3,4% so với báo cáo trước) do (1) chúng tôi chuyển mô hình dự phóng DCF sang cuối 2022, và (2) chúng tôi điều chỉnh tăng dự phóng EPS 2022 thêm 29,0% nhờ hàng không nội địa phục hồi mạnh nhưng giảm dự phóng EPS 2023-24 thêm 3,3%-6,0% do bất ổn từ chính sách zero-Covid của Trung Quốc và lãi suất cùng tỷ giá đồng USD tăng cao.
Tiềm năng tăng giá gồm (1) hàng không quốc tế hồi phục mạnh mẽ, (2) kế hoạch chia cổ tức được thông qua. Rủi ro tăng giá gồm kế hoạch niêm yết trên HSX được thông qua. Rủi ro giảm giá gồm (1) bất ổn từ chính sách zero-Covid của Trung Quốc, (2) đồng Yên mạnh hơn dự kiến, (3) đồng USD và lãi suất USD tăng cao hơn dự kiến, và (4) xây dựng sân bay Long Thành bị chậm tiến độ.
Xem thêm: Phạt Công ty TSG hơn 300 triệu đồng và buộc thu hồi cổ phiếu
-

- Click để copy
TIN LIÊN QUAN
-
Phạt Công ty TSG hơn 300 triệu đồng và buộc thu hồi cổ phiếu
-
Cổ phiếu ngân hàng dẫn dắt thị trường, OCB tăng trần với thanh khoản cao nhất từ đầu tháng 10
-
Mặc nền kinh tế khó khăn với đồng tiền mất giá kỷ lục, một cổ phiếu vẫn tăng tới gần 800%
-
Phó Tổng Giám đốc HBC bị bán giải chấp cổ phiếu
-
HNX điểm tên 3 mã cổ phiếu bị hạn chế giao dịch
Nhận định thị trường chứng khoán ngày 6/11: Tránh mua đuổi trong các nhịp hồi
VN Index hồi phục trong phiên 5/11 nhờ lực cầu bắt đáy gia tăng về cuối phiên. Tuy nhiên, các chỉ báo kỹ thuật vẫn cho thấy thị trường thiếu động lực dẫn dắt...
Nhận định thị trường chứng khoán ngày 5/11: Duy trì tỷ trọng trung bình, tránh mua đuổi
Sau 4 phiên điều chỉnh liên tiếp, VN Index hồi phục mạnh trong phiên 4/11, tăng 33,40 điểm lên 1.733,02 điểm. Tuy nhiên, các tín hiệu kỹ thuật cho thấy thị trường vẫn trong giai đoạn tích lũy, nhà đầu tư cần thận trọng trước vùng kháng cự 1.750-1.760 điểm.
Nhận định thị trường chứng khoán ngày 2/11: Chờ thêm tín hiệu tích cực hơn
Sau tuần giao dịch kém tích cực, VN Index đang kiểm định vùng hỗ trợ quanh 1.740 điểm. Dù áp lực bán có dấu hiệu suy giảm, dòng tiền vẫn thận trọng, nhà đầu tư cần kiên nhẫn chờ thêm tín hiệu tích cực trước khi gia tăng tỷ trọng cổ phiếu.
Thao túng cổ phiếu Kido, 20 cá nhân bị xử phạt và cấm giao dịch chứng khoán
Ủy ban Chứng khoán Nhà nước (UBCKNN) vừa xử phạt 3 cá nhân tổng cộng 4,5 tỷ đồng do thao túng thị trường chứng khoán đối với cổ phiếu KDC...
Thị trường chứng khoán ngày 30/10: KOS thoát chuỗi 29 phiên giảm sàn, VN Index vẫn chìm trong sắc đỏ
Thị trường khép lại tháng 10 trong trạng thái tiêu cực khi mất gần 14 điểm và có tới 253 mã giảm. Tuy nhiên, trong bức tranh ảm đạm đó, KOS bất ngờ đảo chiều từ giá sàn lên giá trần sau 29 phiên giảm sàn liên tiếp với gần 75,7 triệu cổ phiếu được sang tay trong phiên.
Nhận định phiên giao dịch ngày 30/10: Tránh mua đuổi, giao dịch trong biên độ 1.750-1.780 điểm
Sau phiên giảm điểm ngày 29/10, VN-Index tiếp tục đối mặt với áp lực bán tại nhóm cổ phiếu vốn hóa lớn và dầu khí. Các chỉ báo kỹ thuật cho thấy...
Nhận định phiên giao dịch ngày 28/10: Duy trì tỷ trọng ở mức trung bình, tránh mua đuổi
Thị trường chứng khoán tiếp tục đối mặt với áp lực điều chỉnh khi VN-Index thiếu động lực bứt phá trong bối cảnh thanh khoản suy yếu...
Nhận định phiên giao dịch ngày 27/10: Thị trường nhiều khả năng cần thêm thời gian tích lũy
Thị trường chứng khoán điều chỉnh trong phiên 26/10 khi áp lực chốt lời gia tăng tại vùng kháng cự, kéo các chỉ số chính giảm điểm. Thanh khoản suy giảm cho thấy tâm lý thận trọng của nhà đầu tư, trong khi khối ngoại tiếp tục bán ròng. Với các chỉ báo độn
Nhận định phiên giao dịch ngày 26/10: Duy trì tỷ trọng trung bình, tránh mua đuổi
Thị trường chứng khoán được dự báo tiếp tục giằng co trong ngắn hạn khi VN-Index duy trì trên các đường trung bình động MA10 và MA20...
Nhận định thị trường chứng khoán ngày 23/10: Thận trọng khi quay lại vị thế mua ròng mới
VN Index tăng phiên thứ hai liên tiếp trong ngày 22/10, nhưng đà tăng chủ yếu dựa vào một số cổ phiếu vốn hóa lớn, trong khi độ lan tỏa thị trường còn hạn chế...
Nhận định thị trường chứng khoán ngày 22/10: Tránh mua đuổi trong các nhịp tăng
VN Index tăng gần 47 điểm trong phiên 21/10, phát đi tín hiệu hồi phục kỹ thuật. Tuy nhiên, các chỉ báo động lượng chưa đồng thuận...
Nhận định thị trường chứng khoán ngày 21/10: Thận trọng, chưa vội mở vị thế mua mới
VN Index hồi phục nhẹ trong phiên 20/10 sau khi kiểm định vùng hỗ trợ quanh 1.670 điểm, cho thấy áp lực bán có dấu hiệu chững lại....
Nhận định thị trường chứng khoán ngày 20/10: Ưu tiên quản trị rủi ro, hạ tỷ trọng đòn bẩy
VN Index giảm gần 16,1 điểm trong phiên 19/10, lùi xuống dưới ngưỡng 1.700 điểm và phát đi tín hiệu suy yếu rõ rệt trong ngắn hạn....
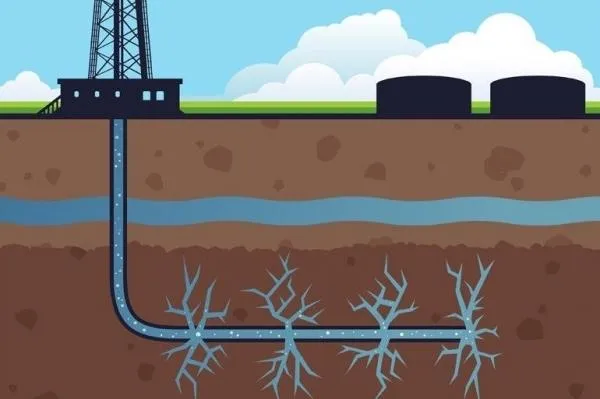
Lệnh cấm khoan dầu ở Mỹ ảnh hưởng gì tới nguồn cung, giá và cổ phiếu?
New York, Maryland, Vermont và Washington đã có các biện pháp cấm hoặc hạn chế khoan thủy lực (fracking), trong khi California dừng cấp giấy phép mới.
Nhận định thị trường chứng khoán ngày 16/10: Chỉ giải ngân khi xác nhận tạo đáy, thanh khoản cải thiện
VN Index đánh mất mốc 1.700 điểm trong phiên 15/10, trong bối cảnh áp lực bán tại nhóm cổ phiếu vốn hóa lớn tiếp tục chi phối diễn biến thị trường...
Nhận định phiên giao dịch ngày 15/10: Thận trọng, hạn chế bắt đáy
VN-Index nối dài chuỗi giảm điểm lên sáu phiên liên tiếp, dù đã có thời điểm kiểm định ngưỡng hỗ trợ tâm lý 1.700 điểm và thu hẹp đà giả...
OCB tất toán trước hạn 2.600 tỷ đồng trái phiếu, dự kiến mua lại thêm lô 1.000 tỷ đồng
Trong chưa đầy 10 ngày, OCB đã mua lại trước hạn 6 lô trái phiếu với tổng mệnh giá 5.600 tỷ đồng và dự kiến mua lại thêm lô trái phiếu trị giá 1.000 tỷ...
Nhận định thị trường chứng khoán ngày 14/10: Duy trì tỷ trọng trung bình, tránh mua đuổi
VN Index tiếp tục vận động dưới các đường trung bình động ngắn hạn, trong khi dòng tiền chưa cho thấy sự cải thiện rõ rệt....
Nhận định thị trường chứng khoán ngày 13/10: Cân nhắc mua mới khi thị trường về vùng hỗ trợ
VN Index có thể tiếp tục điều chỉnh và kiểm định ngưỡng tâm lý 1.700 điểm dưới sức ép từ nhóm cổ phiếu vốn hóa lớn....
Xem nhiều