Siết quy định cho vay với TCTD được kiểm soát đặc biệt
 Minh Thái
Thời gian vay đặc biệt của tổ chức tín dụng (TCTD) mất khả năng chi trả sẽ chỉ còn dưới 12 tháng thay vì 24 tháng, phải có tài sản đảm bảo.
Ngân hàng Nhà nước (NHNN) Việt Nam đang lấy ý kiến của các đơn vị, tổ chức, cá nhân đối với dự thảo Thông tư thay thế Thông tư số 01/2018/TT-NHNN ngày 26/01/2018 quy định về cho vay đặc biệt đối với TCTD được kiểm soát đặc biệt.
Thông tư này quy định về cho vay đặc biệt của NHNN, Bảo hiểm Tiền gửi Việt Nam, Ngân hàng Hợp tác xã Việt Nam và tổ chức tín dụng khác đối với TCTD được kiểm soát đặc biệt.
Việc cho vay đặc biệt của NHNN với lãi suất ưu đãi đến mức 0% do Thủ tướng Chính phủ quyết định.

|
| TCTD được kiểm soát đặc biệt muốn vay đặc biệt phải có tài sản đảm bảo |
Theo dự thảo, NHNN cho vay đặc biệt đối với TCTD được kiểm soát đặc biệt 5 trường hợp sau:
Thứ nhất, cho vay đặc biệt để hỗ trợ thanh khoản đối với TCTD khi TCTD có nguy cơ mất khả năng chi trả hoặc lâm vào tình trạng mất khả năng chi trả, đe dọa sự ổn định của hệ thống trong thời gian TCTD được kiểm soát đặc biệt, bao gồm cả trường hợp TCTD đang thực hiện phương án cơ cấu lại đã được phê duyệt;
Thứ hai, cho vay đặc biệt với lãi suất ưu đãi đến mức 0% để hỗ trợ phục hồi đối với ngân hàng thương mại, ngân hàng hợp tác xã, công ty tài chính, tổ chức tài chính vi mô theo phương án phục hồi đã được phê duyệt;
Thứ ba, cho vay đặc biệt với lãi suất ưu đãi đến mức 0% để hỗ trợ phục hồi đối với ngân hàng thương mại theo phương án chuyển giao bắt buộc đã được phê duyệt;
Thứ tư, cho vay đặc biệt với lãi suất ưu đãi đến mức 0% đối với ngân hàng thương mại đã được mua bắt buộc trước ngày Luật số 17/2017/QH14 có hiệu lực theo quyết định của Thủ tướng Chính phủ;
Thứ năm, cho vay đặc biệt với lãi suất ưu đãi đến mức 0% đối với ngân hàng thương mại đã được mua bắt buộc trước ngày Luật số 17/2017/QH14 có hiệu lực sau chuyển nhượng theo phương án chuyển nhượng đã được phê duyệt.
Bảo hiểm Tiền gửi Việt Nam cho vay đặc biệt đối với TCTD được kiểm soát đặc biệt trong các trường hợp sau:
Thứ nhất, cho vay đặc biệt để hỗ trợ thanh khoản đối với TCTD khi TCTD có nguy cơ mất khả năng chi trả hoặc lâm vào tình trạng mất khả năng chi trả, đe dọa sự ổn định của hệ thống trong thời gian TCTD được kiểm soát đặc biệt, bao gồm cả trường hợp TCTD đang thực hiện phương án cơ cấu lại đã được phê duyệt;
Thứ hai, cho vay đặc biệt theo quyết định của NHNN với lãi suất ưu đãi đến mức 0% để hỗ trợ thanh khoản đối với công ty tài chính, quỹ tín dụng nhân dân, tổ chức tài chính vi mô khi công ty tài chính, quỹ tín dụng nhân dân, tổ chức tài chính vi mô có nguy cơ mất khả năng chi trả hoặc lâm vào tình trạng mất khả năng chi trả, đe dọa sự ổn định của hệ thống trước khi phương án cơ cấu lại được phê duyệt;
Thứ ba, cho vay đặc biệt với lãi suất ưu đãi đến mức 0% để hỗ trợ phục hồi đối với công ty tài chính, quỹ tín dụng nhân dân, tổ chức tài chính vi mô theo phương án phục hồi đã được phê duyệt.
Ngân hàng Hợp tác xã Việt Nam cho vay đặc biệt đối với TCTD được kiểm soát đặc biệt trong các trường hợp sau:
Thứ nhất, cho vay đặc biệt để hỗ trợ thanh khoản đối với TCTD khi TCTD có nguy cơ mất khả năng chi trả hoặc lâm vào tình trạng mất khả năng chi trả, đe dọa sự ổn định của hệ thống trong thời gian TCTD được kiểm soát đặc biệt, bao gồm cả trường hợp TCTD đang thực hiện phương án cơ cấu lại đã được phê duyệt;
Thứ hai, cho vay đặc biệt theo quyết định của NHNN với lãi suất ưu đãi đến mức 0% để hỗ trợ thanh khoản đối với quỹ tín dụng nhân dân khi quỹ tín dụng nhân dân có nguy cơ mất khả năng chi trả hoặc lâm vào tình trạng mất khả năng chi trả, đe dọa sự ổn định của hệ thống trước khi phương án cơ cấu lại được phê duyệt;
Thứ ba, cho vay đặc biệt với lãi suất ưu đãi đến mức 0% để hỗ trợ phục hồi đối với quỹ tín dụng nhân dân theo phương án phục hồi đã được phê duyệt.
TCTD khác cho vay đặc biệt đối với TCTD được kiểm soát đặc biệt trong các trường hợp sau:
Thứ nhất, cho vay đặc biệt để hỗ trợ thanh khoản đối với TCTD khi TCTD có nguy cơ mất khả năng chi trả hoặc lâm vào tình trạng mất khả năng chi trả, đe dọa sự ổn định của hệ thống trong thời gian TCTD được kiểm soát đặc biệt, bao gồm cả trường hợp TCTD đang thực hiện phương án cơ cấu lại đã được phê duyệt;
Thứ hai, cho vay đặc biệt để hỗ trợ phục hồi đối với TCTD theo phương án phục hồi, phương án chuyển giao bắt buộc đã được phê duyệt.
Giảm thời gian vay, phải có tài sản đảm bảo đối với TCTD mất khả năng chi trả
Riêng với khoản cho vay đặc biệt hỗ trợ thanh khoản với TCTD (bao gồm cả Quỹ tín dụng nhân dân) có nguy cơ mất khả năng chi trả hoặc lâm vào tình trạng mất khả năng chi trả, đe dọa sự ổn định của hệ thống trong thời gian TCTD được kiểm soát đặc biệt, bao gồm cả trường hợp TCTD đang thực hiện phương án cơ cấu lại đã được phê duyệt, dự thảo Thông tư quy định thời gian cho vay tối đa dưới 12 tháng (quy định hiện hành là tối đa 2 năm).
Với các TCTD có nguy cơ mất khả năng chi trả hoặc lâm vào tình trạng mất khả năng chi trả, đe dọa sự ổn định của hệ thống trong thời gian TCTD được kiểm soát đặc biệt nói trên, Thông tư cũng bổ sung quy định bên đi vay phải sử dụng tài sản bảo đảm theo thứ tự ưu tiên.
Thứ nhất, tài sản đảm bảo là giấy tờ có giá bao gồm: tín phiếu NHNN; trái phiếu Chính phủ (gồm: tín phiếu Kho bạc, trái phiếu Kho bạc, trái phiếu công trình Trung ương, công trái xây dựng Tổ quốc); trái phiếu Chính phủ do Ngân hàng Phát triển Việt Nam được Thủ tướng Chính phủ chỉ định phát hành; trái phiếu được Chính phủ bảo lãnh (gồm: trái phiếu do Ngân hàng Phát triển Việt Nam phát hành được Chính phủ bảo lãnh thanh toán 100% giá trị gốc, lãi khi đến hạn, trái phiếu do Ngân hàng Chính sách xã hội phát hành được Chính phủ bảo lãnh thanh toán 100% giá trị gốc, lãi khi đến hạn, trái phiếu do Tổng Công ty đầu tư phát triển đường cao tốc Việt Nam phát hành được Chính phủ bảo lãnh thanh toán 100% giá trị gốc, lãi khi đến hạn); trái phiếu Chính quyền địa phương do UBND thành phố Hà Nội, UBND TP.HCM, UBND thành phố Đà Nẵng phát hành;
Thứ hai, trái phiếu được phát hành bởi ngân hàng thương mại do Nhà nước nắm giữ 100% vốn điều lệ (trừ các ngân hàng thương mại đã được mua bắt buộc), ngân hàng thương mại do Nhà nước nắm giữ trên 50% vốn điều lệ (sau đây gọi là ngân hàng thương mại nhà nước);
Thứ ba, cầm cố trái phiếu được phát hành bởi TCTD (trừ ngân hàng thương mại quy định tại điểm b Khoản này) và doanh nghiệp khác;
Thứ tư, quyền đòi nợ phát sinh từ khoản cho vay của bên đi vay đối với cá nhân, tổ chức (trừ TCTD).
Tỷ lệ giữa giá trị giấy tờ có giá quy định tại điểm a khoản 1 Điều 13 Thông tư này và số tiền cho vay đặc biệt bằng tỷ lệ giữa giá trị giấy tờ có giá và số tiền cho vay có bảo đảm bằng cầm cố giấy tờ có giá của Ngân hàng Nhà nước đối với TCTD theo quy định của Ngân hàng Nhà nước. Tỷ lệ giữa giá trị tài sản bảo đảm quy định tại điểm b, c, d khoản 1 Điều 13 Thông tư này và số tiền cho vay đặc biệt tối thiểu là 170%.
Để thuận lợi cho việc nhận TSBĐ (cầm cố giấy tờ có giá) và giải ngân tiền cho vay đặc biệt, dự thảo Thông tư quy định Sở Giao dịch NHNN là đơn vị giải ngân thay cho NHNN chi nhánh tỉnh, thành phố.
-

- Click để copy
TIN LIÊN QUAN
-
Vietnam Airlines sẽ được các tổ chức tín dụng giải ngân 4.000 tỷ đồng thế nào?
-
Ngân hàng "ồ ạt" dời lịch tổ chức ĐHĐCĐ vì dịch Covid-19, tuần qua các tổ chức tín dụng vay mượn nhau gần 87.000 tỷ đồng.
-
Lãi suất cho vay giảm sâu – Người mua nhà hưởng lợi.
-
Những Công ty chứng khoán nào còn nhiều dư địa cho vay margin?
-
Quy mô cho vay lĩnh vực bất động sản đang như thế nào?
Eximbank kiện toàn bộ máy quản trị sau nhiều biến động nhân sự cấp cao
Sau nhiều biến động nhân sự cấp cao, Eximbank vừa tổ chức đại hội đồng cổ đông bất thường lần thứ hai trong năm 2026, tiếp tục kiện toàn bộ máy quản trị.
Khi tài sản lớn, bài toán đầu tư không chỉ là lợi suất
Khi quy mô tài sản gia tăng, câu hỏi của nhà đầu tư không còn đơn thuần là “đầu tư vào đâu để có lợi suất cao”, mà chuyển dần sang bài toán lớn hơn...
Techcombank gia nhập “câu lạc bộ” ngân hàng có vốn điều lệ vượt 100.000 tỷ, tín dụng dự báo vượt trung bình ngành
Quy mô vốn điều lệ của Techcombank sẽ tăng từ 70.862 tỷ đồng lên khoảng 106.593 tỷ đồng, vươn lên dẫn đầu toàn hệ thống ngân hàng tại Việt Nam…
OCB tất toán trước hạn 2.600 tỷ đồng trái phiếu, dự kiến mua lại thêm lô 1.000 tỷ đồng
Trong chưa đầy 10 ngày, OCB đã mua lại trước hạn 6 lô trái phiếu với tổng mệnh giá 5.600 tỷ đồng và dự kiến mua lại thêm lô trái phiếu trị giá 1.000 tỷ...
VietinBank khẳng định năng lực chuyển đổi số sau ba năm triển khai X01
Được vinh danh là “Ngân hàng Chuyển đổi số tiêu biểu” tại Vietnam Outstanding Banking Awards 2026 và “Doanh nghiệp chuyển đổi số xuất sắc” tại Vietnam Digital Awards 2026…
S&P Global Ratings xếp hạng “AA” cho trái phiếu của SHB được Quỹ tín thác ADB bảo lãnh
S&P Global Ratings vừa công bố xếp hạng tín nhiệm phát hành dài hạn “AA” đối với trái phiếu không có bảo đảm bằng đô la Singapore (SGD)…
HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm đến hết quý I/2027
HDBank triển khai chương trình “Tiếp sức vốn vay - Nâng tầm doanh nghiệp do Phụ nữ làm chủ” với hạn mức 2.000 tỷ đồng,…
SHB đồng hành cùng khát vọng phát triển nhân tài, tự chủ công nghệ Việt Nam
Tại Lễ Khai khóa 2026 của Đại học Quốc gia TP.HCM, với sự tham dự của Thủ tướng Chính phủ Lê Minh Hưng,…
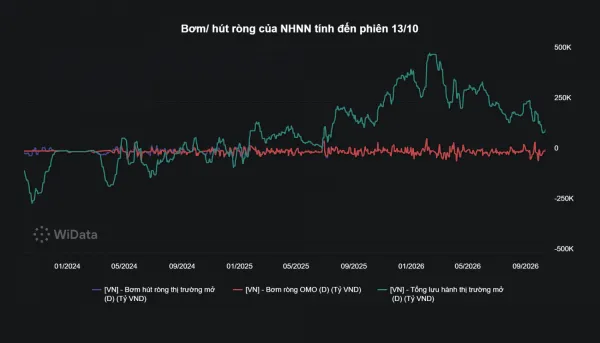
Điểm tin tài chính - ngân hàng ngày 14/10: NHNN bơm ròng 12.000 tỷ đồng, USD biến động trái chiều với euro
Thị trường tài chính - ngân hàng ngày 14/10 ghi nhận nhiều diễn biến đáng chú ý: Ngân hàng Nhà nước (NHNN) bơm ròng hơn 12.000 tỷ đồng trong phiên 13/10...
Giữa bối cảnh khó khăn chung, VPBank SME tìm cách giải bài toán thực lực tăng trưởng của doanh nghiệp
Trong bối cảnh công nghệ liên tục thay đổi và cơ hội mở rộng thị trường ngày càng lớn, thách thức của doanh nghiệp không chỉ nằm ở việc tìm kiếm động lực…
Ngân hàng NCB tặng quà tổng trị giá 338 tỷ đồng cho khách hàng gửi Tiết kiệm Siêu đặc quyền
Sản phẩm Tiết kiệm Siêu đặc quyền của ngân hàng NCB tiếp tục gây sốt với chương trình “Lời Quà Bạt Ngàn – Lãi Nhà Bạc Tỷ”,…
SGI Capital: Ngân hàng, bất động sản có thể không còn là động lực tăng trưởng chính trong 5–10 năm tới
SGI Capital cho rằng các ngành nhạy cảm với lãi suất như ngân hàng, bất động sản và chứng khoán đã đi qua đỉnh tăng trưởng lợi nhuận của chu kỳ. Trong khi đó, dầu...
VPBank tiếp tục mở rộng chuỗi giải pháp hỗ trợ hộ kinh doanh mùa cuối năm
Từ công cụ hỗ trợ tại điểm bán đến giải pháp quản lý cửa hàng, thuế và vốn, VPBank tiếp tục bổ sung quyền lợi dành cho hộ kinh doanh trong Ngày An Tâm Sổ...
FiinRatings: Kỳ hạn phát hành trái phiếu ngân hàng có thể dài hơn từ năm 2027
Trong báo cáo “Tâm điểm Thị trường vốn nợ Việt Nam 2026” vừa phát hành, FiinRatings nhận định các biện pháp nới lỏng đang củng cố vai trò của tín dụng ngân hàng.
Dự báo lợi nhuận và tín dụng TPBank tăng trưởng hai chữ số, giá cổ phiếu mục tiêu 16.600 đồng/cp
MBS Research dự báo tín dụng hợp nhất năm 2026 tại ngân hàng TPBank tăng khoảng 14,8%. Động lực chính đến từ SME và bán lẻ. Lợi nhuận dự báo tăng 12,9%...
Điểm tin tài chính - ngân hàng ngày 12/10: Lãi suất tiết kiệm áp sát 10%
Lãi suất tiết kiệm tại một số ngân hàng vượt 9%/năm; Kho bạc Nhà nước huy động gần 300.000 tỷ đồng qua trái phiếu Chính phủ từ đầu năm; BIDV dự kiến thu giữ 23 lô đất để xử lý nợ.
VPBank và Western Union kiến tạo trải nghiệm nhận kiều hối hiện đại, an toàn và thuận tiện
VPBank và Western Union vừa chính thức triển khai dịch vụ APN Realtime, cho phép người nhận tại Việt Nam nhận tiền kiều hối trực tiếp vào tài khoản ngân hàng theo thời gian thực...
Lãi suất chứng chỉ tiền gửi tăng cạnh tranh tại các ngân hàng
Lãi suất chứng chỉ tiền gửi tại nhiều ngân hàng đang được niêm yết ở mức hấp dẫn, có nơi lên tới 9%/năm, vượt trội so với hình thức gửi tiết kiệm thông thường.
Từ đường chạy đến chuỗi giá trị kinh tế cho địa phương: Dấu ấn của VPBank Đất Sen Hồng Music Marathon
Một sự kiện thể thao lớn không chỉ dừng lại ở sân chơi cho các vận động viên, mà đã và đang trở thành động lực quan trọng thúc đẩy chuỗi giá trị kinh tế,…
Xem nhiều