Nợ xấu ngân hàng: Nhìn vào xu hướng để hiểu rõ chất lượng
 P.V
Trong báo cáo tài chính ngân hàng, tỷ lệ nợ xấu (NPL) là chỉ báo quan trọng về chất lượng tài sản, song những chuyển động phía sau con số này giúp làm rõ xu hướng cải thiện và hiệu quả kiểm soát rủi ro. Theo dõi diễn biến danh mục tín dụng, kết quả xử lý nợ và bộ đệm dự phòng qua nhiều kỳ sẽ giúp nhà đầu tư đánh giá đầy đủ hơn sức khỏe và khả năng chống chịu của mỗi nhà băng.
Tỷ lệ nợ xấu là chưa đủ để thấy bức tranh toàn cảnh
Tháng 9 khép lại, thị trường chuẩn bị bước vào mùa báo cáo tài chính quý III/2026, khi câu chuyện về tăng trưởng và sức khỏe của các ngân hàng dần được hé lộ. Bên cạnh lợi nhuận và quy mô tín dụng, tỷ lệ nợ xấu (NPL) cuối kỳ là một trong những chỉ tiêu được nhà đầu tư quan tâm và đối chiếu giữa các nhà băng.
Tuy nhiên, con số tại một thời điểm chưa đủ để thể hiện cho cả quá trình cải thiện hay những áp lực đối với chất lượng tài sản. NPL cuối kỳ chỉ phản ánh trạng thái tại thời điểm báo cáo, trong khi diễn biến của chỉ số này qua nhiều quý lại chỉ ra xu hướng thực sự, là cơ sở vững chắc hơn để đánh giá hiệu quả quản trị rủi ro và triển vọng của ngân hàng trong giai đoạn tiếp theo.
Cùng với NPL, kết quả xử lý, thu hồi nợ và khả năng kiểm soát nợ xấu mới phát sinh cũng cần được theo dõi. Hoạt động thu hồi và xử lý nợ nội bảng giúp hạn chế khoản vay chuyển thành nợ xấu hoặc giảm dư nợ có vấn đề; trong khi thu từ nợ đã xử lý rủi ro sẽ bổ sung doanh thu, bù đắp tổn thất tín dụng đã ghi nhận trước đó.
Đồng thời, việc hạn chế nợ xấu mới phát sinh phản ánh hiệu quả kiểm soát chất lượng tín dụng. Sự cải thiện ở cả hai khía cạnh sẽ củng cố tính bền vững của quá trình nâng cao chất lượng tài sản.
Song song, diễn biến nợ nhóm 2 (nợ cần chú ý) có thể giúp nhận diện sớm những thay đổi trong khả năng trả nợ của khách hàng. Việc nhóm nợ này được kiểm soát, cùng với xu hướng giảm của NPL, có thể là cơ sở để đánh giá rằng chất lượng tài sản đang chuyển biến tích cực.
Ngoài ra, các chỉ tiêu về trích lập dự phòng, tỷ lệ bao phủ nợ xấu (LLR) và chi phí tín dụng cung cấp thêm góc nhìn về mức độ chuẩn bị của ngân hàng trước những tổn thất tín dụng, qua đó giúp nhà đầu tư đánh giá khả năng chống chịu và áp lực dự phòng đến triển vọng lợi nhuận trong các kỳ tiếp theo.
Bên cạnh những chỉ báo trên, phương pháp tính tỷ lệ nợ xấu cũng cần được thống nhất. So với cách tính thông thường dựa trên cho vay khách hàng, NPL theo Thông tư 31/2024/TT-NHNN có phạm vi rộng hơn, bao gồm: cho vay khách hàng; cho thuê tài chính; chiết khấu, tái chiết khấu công cụ chuyển nhượng và giấy tờ có giá; bao thanh toán; dư nợ thẻ tín dụng; các khoản trả thay theo cam kết ngoại bảng; trái phiếu doanh nghiệp chưa niêm yết; ủy thác cấp tín dụng; một số khoản tiền gửi tại tổ chức tín dụng khác; mua, bán nợ; mua chứng chỉ tiền gửi và một số nghiệp vụ thư tín dụng. Cách tính này đặt tỷ lệ nợ xấu trong tương quan với nhiều hoạt động phát sinh rủi ro tín dụng, qua đó mang lại góc nhìn bao quát hơn về chất lượng các khoản nợ của ngân hàng.
Chất lượng tài sản nhìn từ mô hình và quá trình cải thiện
Đặc thù mô hình kinh doanh cũng là yếu tố cần xem xét khi so sánh tỷ lệ nợ xấu giữa các ngân hàng. NPL riêng lẻ phản ánh ngân hàng mẹ, còn NPL hợp nhất tính đến các công ty con thuộc phạm vi hợp nhất. Với những ngân hàng có thêm hoạt động tài chính tiêu dùng, chứng khoán hoặc cho thuê tài chính, sự khác biệt về khách hàng, sản phẩm và mức độ rủi ro của từng danh mục có thể tạo ra khoảng cách giữa hai tỷ lệ này.
Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank; HoSE: VPB) là ví dụ điển hình khi nhà băng sở hữu hệ sinh thái tài chính đa dạng, phủ rộng trong nhiều lĩnh vực. Để nhận diện rõ chất lượng tài sản, tỷ lệ nợ xấu riêng lẻ và hợp nhất cần được đặt trong đặc thù từng mảng hoạt động, đồng thời xem xét cùng diễn biến nợ nhóm 2, dự phòng và kết quả xử lý, thu hồi nợ qua các kỳ.
Theo đánh giá của Chứng khoán Rồng Việt (VDSC), tỷ lệ NPL theo Thông tư 31 của VPBank đến cuối quý II/2026 đã ghi nhận diễn biến ngược chiều với mức tăng 15 điểm cơ bản (bps) so với quý liền trước của toàn hệ thống. Tỷ lệ NPL riêng lẻ và hợp nhất lần lượt giảm khoảng 15 – 16 bps xuống 2,03% và 2,79% vào cuối quý II.
Theo VDSC, kết quả này đến từ việc ngân hàng nỗ lực xử lý rủi ro, khi nợ xấu hình thành ròng giảm 40% so với quý liền trước, về 4.072 tỷ đồng, kết hợp với xử lý rủi ro 4.001 tỷ đồng trong khi dư nợ tăng mạnh.
Ngoài ra, các chuyên viên phân tích cũng chỉ ra một xu hướng tích cực là tài sản có rủi ro tín dụng (RWA) chỉ tăng 6,5% so với quý liền trước, trong khi tín dụng tăng 12,6%. Kết quả này “hàm ý danh mục mới có trọng số rủi ro thấp hơn”.
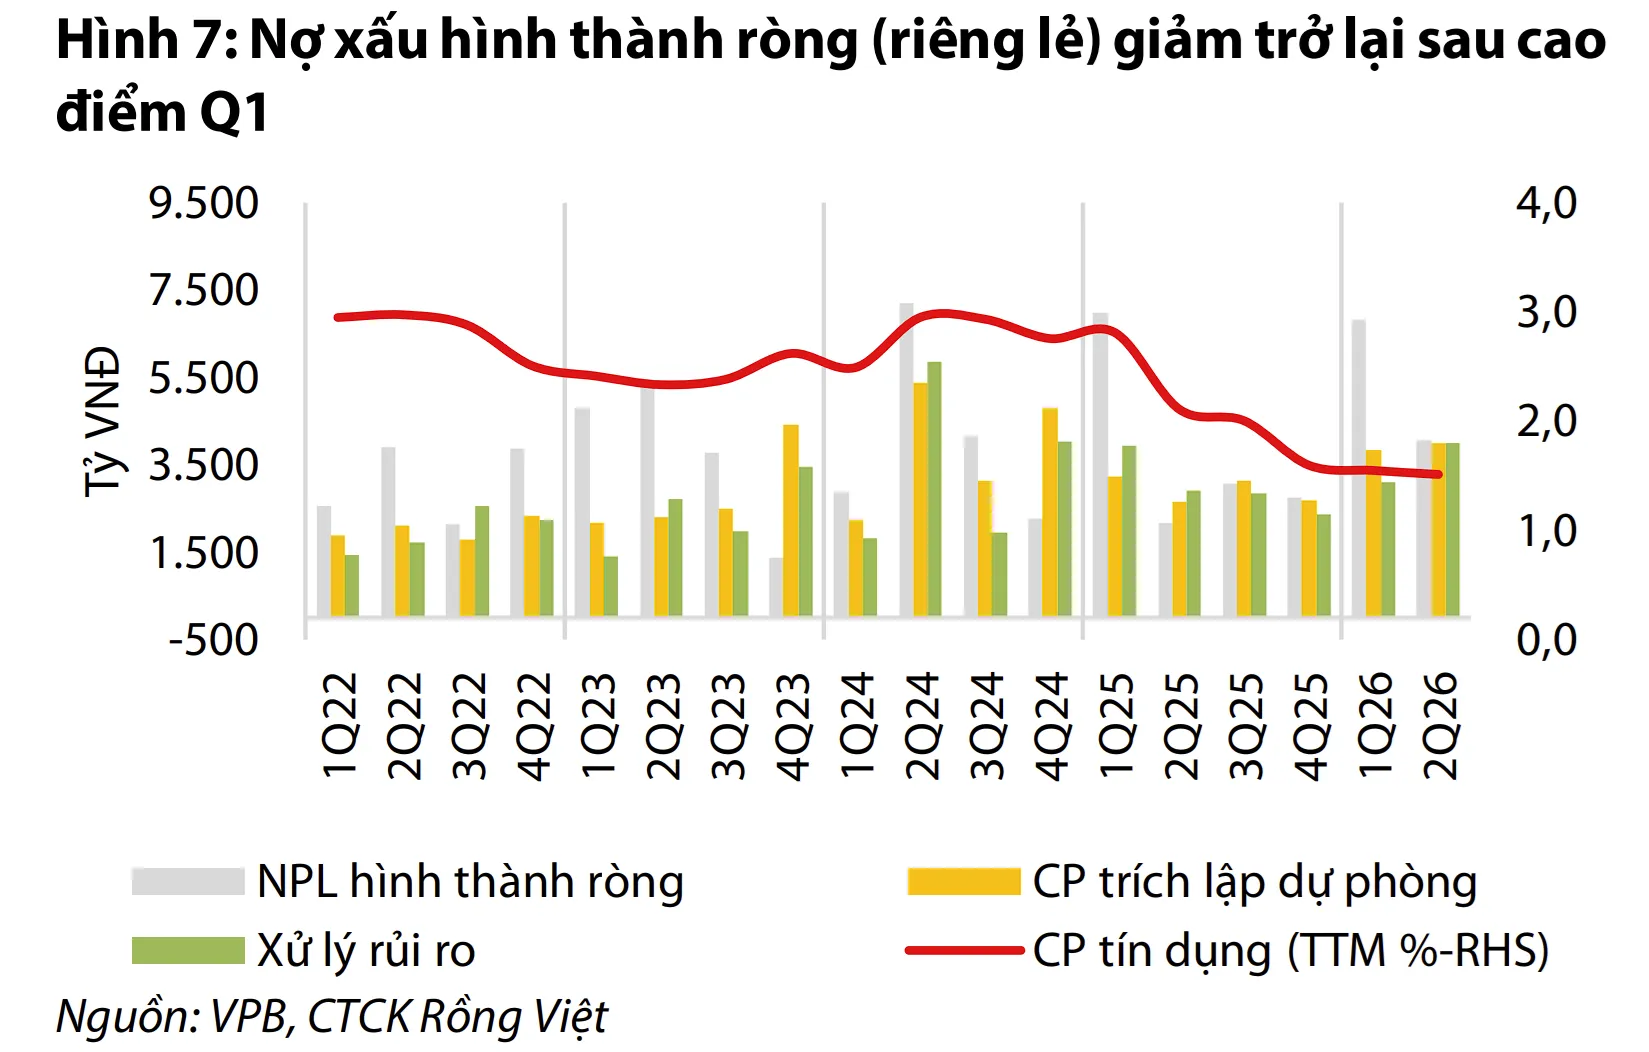
Ở góc độ ngân hàng mẹ, Chứng khoán FPT (FPTS) nhận định việc đẩy mạnh thu hồi nợ, xử lý tài sản bảo đảm và kiểm soát nợ mới phát sinh là những yếu tố góp phần đưa tỷ lệ nợ xấu giảm dần từ năm 2024.
Bổ sung cho góc nhìn về sức khỏe tài chính, FPTS phân tích, hệ sinh thái tài chính đa dạng đang giúp VPBank mở rộng nguồn thu, giảm sự phụ thuộc vào thu nhập lãi thuần. Trong đó, Bảo hiểm số OPES tận dụng mạng lưới và tệp khách hàng của ngân hàng để phát triển mạnh mảng bảo hiểm phi nhân thọ, qua đó tạo nguồn thu phí tương đối độc lập với chu kỳ tín dụng.
-
Chính thức Khai mạc giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5
-
Ngân hàng đẩy mạnh huy động dòng vốn từ trái phiếu có kỳ hạn dài với lãi suất hấp dẫn
-
Ngân hàng MSB muốn tăng vốn lên 46.800 tỷ đồng, mở rộng hệ sinh thái tài chính
-
Ngân hàng MB chuyển giao toàn bộ vốn tại Bảo hiểm AAA sang MB Capital
-

- Click để copy
TIN LIÊN QUAN
-
VPBank Hanoi International Marathon 2026 trở lại với hơn 11.000 vận động viên, khám phá câu chuyện mới về một Hà Nội...
-
VPBank SME đặt lại bài toán đổi mới cho CEO: Không phải làm gì mới, mà tạo ra giá trị gì mới
-
VPBank ký kết khoản vay 27 triệu USD với JBIC, tài trợ dự án truyền tải điện
-
VPLife - Công ty bảo hiểm của VPBank chính thức được cấp phép hoạt động
Cú đúp giải thưởng quốc tế ghi nhận năng lực nghiên cứu và quản trị của VPBankS
Nhận "cú đúp" hai giải thưởng quốc tế từ International Finance Awards và Global Banking & Finance Awards, VPBankS tiếp tục khẳng định dấu ấn…
Nối tiếp MB, VPBank chính thức gia nhập nhóm ngân hàng có vốn điều lệ từ 100.000 tỷ đồng
Sau khi hoàn tất phát hành hơn 2,06 tỷ cổ phiếu trả cổ tức, nâng vốn điều lệ thêm hơn 20.660 tỷ đồng, VPBank đã chính thức cùng MB đứng trong…
LPBank thu về 1.000 tỷ đồng trái phiếu với lãi suất cao nhất từ trước đến nay
Ngân hàng TMCP Lộc Phát Việt Nam (LPBank, mã: LPB) vừa huy động thành công 1.000 tỷ đồng từ kênh trái phiếu với lãi suất cao nhất từ trước đến nay,…
VPBank Diamond nâng tầm trải nghiệm chi tiêu với Pay by Account, hoàn tiền đến 1,5 triệu đồng mỗi tháng
Từ nay đến hết 31/1/2027, khách hàng VPBank Diamond có cơ hội nhận hoàn tiền lên tới 1,5 triệu đồng mỗi tháng khi thanh toán bằng Pay by Account...
Ngân hàng Việt sôi động làn sóng hút vốn xuyên biên giới
Xu hướng tìm kiếm nguồn vốn từ các nhà đầu tư nước ngoài mang lại cơ hội phát triển bền vững cho các ngân hàng Việt Nam, nhưng cũng đặt ra nhiều bài toán...
S&P Global Market Intelligence: HDBank dẫn đầu nhóm ngân hàng Việt Nam, Á quân hiệu quả hoạt động trong Top 50 ngân hàng niêm yết...
HDBank ghi dấu ấn trên bản đồ tài chính khu vực khi đứng thứ 2 về hiệu quả hoạt động trong bảng xếp hạng năm 2025 của S&P Global Market Intelligence dành cho 50 ngân...
Hai ngân hàng được TCBS gọi tên có lợi nhuận Q3/2026 vượt 45% so với cùng kỳ
Theo ước tính của TCBS, SHB và MBB là hai ngân hàng tăng trưởng tốt nhất quý 3/2026 với mức tăng dự báo vượt 45% so với cùng kỳ, trong khi đó Sacombank...
Điểm tin tài chính - ngân hàng ngày 6/10: Lãi suất vay mua ô tô có thể lên gần 20%/năm
Lãi suất huy động tại nhiều ngân hàng tiếp tục phân hóa, trong khi một số khoản vay mua ô tô ghi nhận lãi suất thả nổi lên gần 20%/năm....
Tự doanh gom gần 2.600 tỷ đồng VPB trước mùa báo cáo tài chính quý III
Khối tự doanh mua ròng gần 2.600 tỷ đồng cổ phiếu VPB từ đầu tháng 9 đến ngày 2/10. Dòng tiền này xuất hiện khi nhiều tổ chức dự báo VPBank...
Giá vàng hôm nay 6/10: Vàng miếng ổn định, vàng nhẫn biến động trái chiều
Vàng miếng trong nước ổn định, vàng nhẫn biến động trái chiều giữa các thương hiệu; giá vàng thế giới tăng nhẹ.
Lãi suất huy động tháng 10/2026 hạ nhiệt nhưng chưa rẻ
Bước vào tháng 10/2026, thị trường lãi suất huy động sôi động khi ngân hàng ACB vừa tăng lãi suất lên 8%/năm. Bên cạnh đó, các ngân hàng không chỉ duy trì lãi suất...
Techcombank mở rộng nguồn vốn và giải pháp tiếp cận tài chính cho SME
Hưởng ứng chủ trương thúc đẩy tín dụng cho doanh nghiệp nhỏ và vừa (SME) cùng các lĩnh vực tạo động lực tăng trưởng của Ngân hàng Nhà nước, Techcombank triển khai chương trình...
Hoàn tiền đến 200.000 đồng khi thanh toán hóa đơn tự động trên SHB SAHA
Từ 24/9/2026 đến 31/12/2026, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) triển khai chương trình “AutoBill liền tay – Hoàn tiền cực cháy” trên ứng dụng SHB SAHA,...
SACOMBANK "lập hat-trick" giải thưởng nhờ năng lực số và sự thấu hiểu khách hàng
Vừa qua, SACOMBANK được trao 3 danh hiệu liên tiếp gồm “Ngân hàng Bán lẻ Tiêu biểu”, “Ngân hàng Chuyển đổi số Tiêu biểu” và “Ngân hàng đồng hành cùng Doanh nghiệp Nhỏ và Vừa...
BVBank ra mắt cùng lúc bộ đôi thẻ tín dụng cao cấp với nhiều đặc quyền dành cho khách hàng
TP.HCM - Ngày 05/10/2026 - Ngân hàng Bản Việt (BVBank) chính thức ra mắt bộ đôi thẻ tín dụng cao cấp BVBank JCB Ultimate và BVBank Visa Signature...
Chạm thẻ VPBank quyền năng - Trọn triệu khoảnh khắc lữ hành
Nửa cuối năm thường là giai đoạn nhu cầu du lịch, nghỉ dưỡng và mua sắm tăng cao. Cùng với kế hoạch di chuyển, người tiêu dùng phát sinh nhiều khoản thanh toán cho vé...
VPBankS duy trì hàng loạt ưu đãi margin cho nhà đầu tư trong bối cảnh lãi suất tăng cao
Khi chi phí vay tiếp tục tăng cao, VPBankS triển khai hàng loạt giải pháp margin ưu đãi, đáp ứng đa dạng nhu cầu của khách hàng...
Ngân hàng đẩy mạnh các phương án tăng vốn điều lệ với quy mô hàng chục nghìn tỷ đồng
Nhiều ngân hàng thương mại đang dồn dập xúc tiến các kế hoạch tăng vốn điều lệ quy mô lớn lên tới hàng chục nghìn tỷ đồng, tạo nên cuộc cạnh tranh mới...
Ngân hàng đẩy mạnh huy động dòng vốn từ trái phiếu có kỳ hạn dài với lãi suất hấp dẫn
Nhóm ngân hàng đang tập trung huy động dòng vốn từ trái phiếu có kỳ hạn dài, trong đó, một số ngân hàng đã phát hành...
Xem nhiều