Vì sao cổ phiếu công nghệ lao dốc, vàng bạc cũng bị bán tháo?
 Đan Thư
Một biến cố tại tập đoàn công nghệ Nvidia khiến thị trường chứng khoán chao đảo và vàng, bạc - những tài sản thường được tìm đến khi bất ổn gia tăng - cũng giảm giá mạnh.
Phải chăng các thị trường tưởng như không liên quan lại đang chịu tác động từ một cơ chế chung của dòng tiền toàn cầu?
Ngày 12/11/2026, Nvidia, một trong những doanh nghiệp có ảnh hưởng lớn nhất đối với ngành trí tuệ nhân tạo (AI), chính thức thông báo Jensen Huang từ chức Chủ tịch kiêm Tổng giám đốc điều hành. Giám đốc tài chính Colette Kress được bổ nhiệm làm CEO tạm quyền.
Thông tin này xuất hiện giữa lúc thị trường chứng khoán Mỹ đang lo ngại về định giá của các doanh nghiệp AI, quy mô vốn đầu tư cho trung tâm dữ liệu và triển vọng lãi suất.
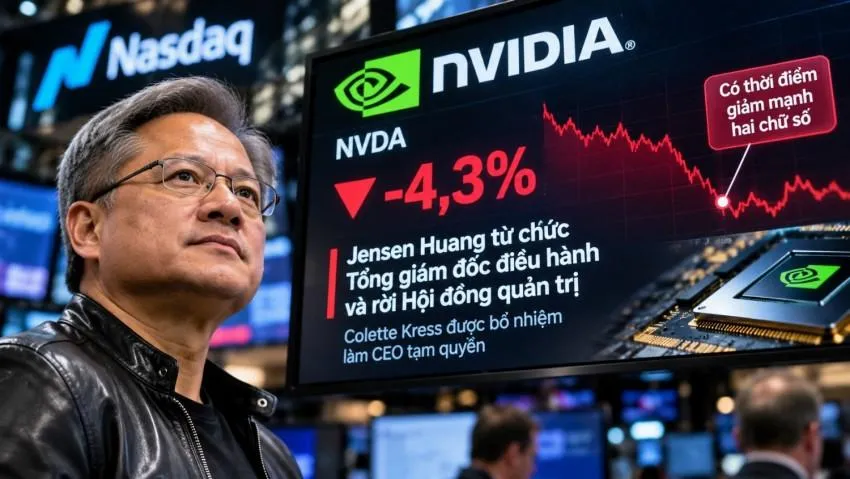
Cổ phiếu Nvidia có thời điểm mất khoảng 14% trong phiên giao dịch, trước khi thu hẹp mức giảm xuống còn 4,3% khi đóng cửa. Chỉ số Nasdaq Composite, nơi tập trung nhiều doanh nghiệp công nghệ, giảm 0,39%. Theo Reuters, một số cổ phiếu công nghệ khác cũng chịu áp lực, mặc dù các đối thủ của Nvidia như AMD và Broadcom lại tăng giá.
Đáng chú ý, thị trường kim loại quý cũng không tránh khỏi làn sóng bán ra. Theo Reuters, trong phiên 12/11, giá vàng giao ngay giảm khoảng 2,7%, xuống gần 3.881 USD/ounce và có lúc chạm mức thấp nhất kể từ tháng 10/2025. Giá bạc giao ngay giảm khoảng 3%, xuống 50,12 USD/ounce.
Những diễn biến này đặt ra một câu hỏi: Tại sao một biến cố liên quan đến người đứng đầu doanh nghiệp sản xuất chip lại xuất hiện cùng lúc với đợt bán tháo vàng bạc trên thị trường quốc tế?
Câu trả lời không đơn giản là vì Jensen Huang từ chức nên giá vàng giảm. Thực tế, trong cùng thời gian, thị trường còn chịu sức ép từ lạm phát Mỹ, lợi suất trái phiếu kho bạc tăng cao, đồng USD mạnh lên và những lo ngại về triển vọng kinh tế.
Tuy nhiên, chính sự đồng thời ấy cho thấy một đặc điểm quan trọng của thị trường tài chính hiện đại: Những tài sản có bản chất rất khác nhau vẫn có thể bị bán cùng lúc, bởi chúng nằm trong những danh mục đầu tư có liên hệ với nhau.
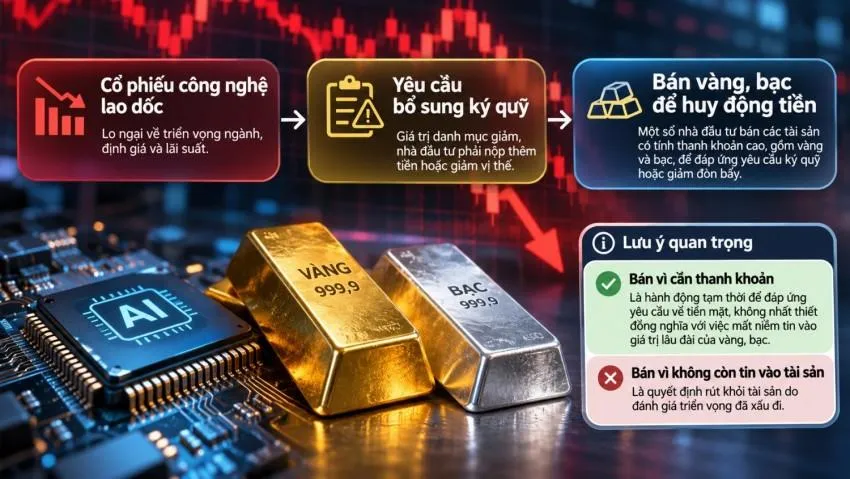
Khi cổ phiếu lao dốc, vì sao nhà đầu tư phải bán cả vàng?
Hãy hình dung một nhà đầu tư đang sở hữu cổ phiếu công nghệ, trái phiếu, vàng và bạc. Người này tin tưởng vào triển vọng dài hạn của cả bốn loại tài sản.
Trong điều kiện bình thường, việc phân bổ như vậy giúp hạn chế rủi ro: khi một loại tài sản giảm giá, loại khác có thể giữ giá hoặc tăng giá.
Nhưng chuyện gì sẽ xảy ra nếu nhà đầu tư đó sử dụng tiền vay để mua cổ phiếu? Trên thị trường chứng khoán, nhiều người không chỉ giao dịch bằng vốn tự có mà còn sử dụng đòn bẩy tài chính, thông qua hoạt động vay ký quỹ, thường được gọi là margin.
Giả sử một nhà đầu tư mua danh mục cổ phiếu trị giá 1 tỷ đồng, trong đó 500 triệu đồng là vốn tự có và 500 triệu đồng là tiền vay.
Nếu giá trị danh mục giảm 30%, số cổ phiếu chỉ còn trị giá 700 triệu đồng.
Khoản nợ 500 triệu đồng vẫn còn đó. Như vậy, phần vốn thực thuộc về nhà đầu tư chỉ còn 200 triệu đồng, tương đương khoảng 28,6% giá trị danh mục.
Giả định công ty chứng khoán yêu cầu duy trì tỷ lệ vốn chủ sở hữu tối thiểu 35%, nhà đầu tư sẽ cần bổ sung ít nhất 45 triệu đồng vào tài khoản nếu muốn giữ nguyên số cổ phiếu và khoản vay, chưa tính lãi vay, phí và các yêu cầu khác.
Đây chỉ là ví dụ minh họa; cách tính và ngưỡng yêu cầu ký quỹ thực tế phụ thuộc vào từng tổ chức cho vay.
Nhưng vấn đề đã xuất hiện: Lấy đâu ra 45 triệu đồng trong thời gian ngắn?
Nếu có sẵn tiền mặt, nhà đầu tư có thể sử dụng tiền mặt. Nếu không, họ phải bán bớt tài sản hoặc giảm quy mô vị thế đang vay. Và trong tình huống khẩn cấp, tài sản được đem bán không nhất thiết là tài sản đang thua lỗ nặng nhất, mà có thể là tài sản dễ chuyển thành tiền nhất.
Giả sử người này còn sở hữu chứng chỉ quỹ ETF vàng, ETF bạc hoặc những hợp đồng kim loại quý có tính thanh khoản cao, họ có thể quyết định bán những khoản đầu tư ấy để huy động tiền.
Bản thân vàng và bạc không có vấn đề gì. Triển vọng dài hạn của hai kim loại này cũng chưa chắc đã thay đổi. Nhưng nhà đầu tư vẫn phải bán vì cần tiền ngay lập tức.
Trong thị trường tài chính, cơ chế này thường được diễn đạt bằng một nguyên tắc khá thực tế: Khi cần tiền gấp, người ta có thể phải bán thứ đang bán được, chứ không phải thứ thực sự muốn bán.
Nếu nhiều nhà đầu tư cùng hành động như vậy, áp lực bán sẽ lan từ thị trường chứng khoán sang các thị trường tài sản khác.
Điều này không chỉ tồn tại trong các mô hình giả định. Tháng 3/2020, khi đại dịch Covid-19 gây ra cuộc khủng hoảng thanh khoản trên thị trường tài chính quốc tế, Reuters ghi nhận các nhà đầu tư bán vàng để đáp ứng yêu cầu bổ sung ký quỹ khi chứng khoán lao dốc.
Trong báo cáo ngày 19/3/2020, Hội đồng Vàng Thế giới (WGC) nhận định biến động mạnh của vàng khi đó chịu tác động từ hoạt động thanh lý tài sản trên diện rộng, được khuếch đại bởi các vị thế sử dụng đòn bẩy và những chiến lược giao dịch theo quy tắc.
Tại thời điểm ấy, thanh khoản của vàng vừa là ưu điểm, vừa khiến kim loại này dễ trở thành nguồn tiền để giải quyết những khó khăn tại thị trường khác.
Lịch sử tiếp tục lặp lại vào tháng 3/2026. Theo báo cáo công bố ngày 8/4/2026 của WGC, giá vàng giảm 12% trong tháng 3, mức giảm theo tháng mạnh nhất kể từ tháng 6/2013. Các quỹ ETF vàng toàn cầu ghi nhận dòng vốn rút ròng khoảng 12 tỷ USD, tương đương 84 tấn vàng.
WGC đánh giá hoạt động giảm đòn bẩy và nhu cầu thanh khoản, thay vì sự thay đổi đột ngột của những yếu tố nền tảng, đóng vai trò chính trong đợt giảm giá này.
Hai sự kiện cách nhau 6 năm nhưng cùng phản ánh một cơ chế: Khi hệ thống tài chính căng thẳng, tài sản trú ẩn cũng có thể trở thành tài sản bị bán để huy động tiền mặt.
Không chỉ có bán giải chấp: Ba sức ép cùng tác động lên vàng bạc
Dù vậy, không nên cho rằng mọi đợt giảm giá vàng bạc khi chứng khoán lao dốc đều bắt nguồn từ việc nhà đầu tư bị yêu cầu bổ sung ký quỹ.
Trên thực tế, có những yếu tố vĩ mô đủ sức làm cả cổ phiếu công nghệ lẫn kim loại quý giảm giá, ngay cả khi không xuất hiện một cuộc khủng hoảng thanh khoản.
Diễn biến ngày 12/11/2026 là ví dụ đáng chú ý.
Trước hết là sức ép từ lãi suất và đồng USD. Trong phiên 12/11, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt 5,1%. Đồng USD lên gần mức cao nhất trong 19 tháng. Trước đó, số liệu lạm phát Mỹ nóng hơn dự báo khiến thị trường gia tăng kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ nâng lãi suất.
Theo Reuters, các nhà giao dịch khi đó đánh giá xác suất Fed tăng lãi suất thêm 0,25 điểm phần trăm trong tháng 12 vào khoảng 87%.
Lãi suất tăng thường tạo ra hai sức ép khác nhau. Đối với cổ phiếu công nghệ, đặc biệt là những doanh nghiệp được định giá dựa trên kỳ vọng lợi nhuận lớn trong tương lai, lãi suất cao làm tăng tỷ lệ chiết khấu đối với dòng tiền tương lai, đồng thời khiến việc huy động vốn trở nên đắt đỏ hơn. Đối với vàng, việc nắm giữ một tài sản không trả lãi trở nên kém hấp dẫn tương đối khi các công cụ tài chính khác có thể mang lại lợi suất cao hơn.
Đồng USD tăng giá cũng có thể khiến vàng và bạc, vốn được định giá quốc tế chủ yếu bằng USD, trở nên đắt hơn đối với người mua sử dụng các đồng tiền khác.
David Meger, Giám đốc giao dịch kim loại tại High Ridge Futures, nhận định với Reuters ngày 12/11 rằng giá năng lượng tăng tiếp tục tạo sức ép buộc Fed duy trì lập trường cứng rắn, qua đó gây bất lợi cho vàng.
Như vậy, việc cổ phiếu công nghệ và vàng bạc cùng giảm có thể phản ánh một nguyên nhân chung là lãi suất, chứ không nhất thiết có quan hệ nhân quả trực tiếp với nhau.
Sức ép thứ hai đến từ giao dịch tự động và tâm lý thị trường. Ngày nay, một phần đáng kể hoạt động mua bán trên các thị trường tài chính được thực hiện thông qua thuật toán, quỹ đầu tư định lượng và những chiến lược giao dịch dựa trên các tín hiệu giá.
Khi vàng hoặc bạc giảm xuống dưới những ngưỡng kỹ thuật nhất định, các lệnh cắt lỗ có thể được kích hoạt. Những nhà đầu tư sử dụng đòn bẩy trên chính thị trường kim loại quý có thể phải giảm vị thế.
Một đợt bán ban đầu vì thế có thể kéo theo các đợt bán tiếp theo. Reuters dẫn lời nhà giao dịch kim loại Tai Wong cho biết đợt giảm giá vàng ngày 12/11 đã kích hoạt các lệnh dừng lỗ đối với những vị thế mua được thiết lập trong hai tuần trước đó.
Cơ chế này có thể tạo ra những biến động mạnh hơn mức thay đổi thực tế của các yếu tố cung cầu.
Báo cáo tháng 4/2026 của WGC cũng đề cập đến vai trò của các quỹ giao dịch theo xu hướng, hoạt động thu hẹp vị thế trên thị trường hợp đồng tương lai và việc giảm rủi ro trong những danh mục đầu tư đa tài sản.
Vì thế, khi thị trường đi xuống, nhiều nhà đầu tư có thể cùng bán không phải vì họ vừa thay đổi quan điểm về vàng, mà vì hệ thống quản trị rủi ro, quy định ký quỹ hoặc chiến lược giao dịch buộc họ phải hành động.
Sức ép thứ ba nằm ở bản chất đặc biệt của bạc. Khác với vàng, bạc vừa là một kim loại quý được sử dụng để tích trữ, đầu tư, vừa là nguyên liệu công nghiệp quan trọng.
Theo World Silver Survey 2026 do Viện Bạc công bố, nhu cầu bạc công nghiệp năm 2025 đạt 657,4 triệu ounce, chiếm khoảng 58% tổng nhu cầu bạc toàn cầu. Bạc được sử dụng trong điện, điện tử, ô tô, hệ thống điện, năng lượng mặt trời và nhiều lĩnh vực công nghệ khác.
Chính vì vậy, khi thị trường lo ngại ngành công nghệ hoặc hoạt động đầu tư công nghiệp suy yếu, bạc có thể chịu tác động từ cả hai phía. Một mặt, nhà đầu tư bán bạc như một tài sản tài chính để giảm rủi ro. Mặt khác, những lo ngại về tăng trưởng kinh tế và nhu cầu nguyên liệu trong tương lai có thể làm suy yếu kỳ vọng đối với bạc công nghiệp.
Tuy nhiên, cần phân biệt giữa sự giảm giá cổ phiếu của một doanh nghiệp công nghệ và sự suy giảm thực tế của nhu cầu bạc. Một biến cố nhân sự tại Nvidia không đồng nghĩa các nhà sản xuất thiết bị điện tử hoặc trung tâm dữ liệu lập tức cắt giảm lượng bạc tiêu thụ.
Đó mới chỉ là những rủi ro có thể ảnh hưởng đến kỳ vọng của thị trường.
Nếu cú sốc công nghệ tiếp tục lan rộng, vàng bạc sẽ ra sao?
Không có một quy luật cố định rằng cứ chứng khoán giảm thì vàng phải tăng, hoặc chứng khoán giảm thì vàng cũng sẽ giảm.
Để thấy rõ hơn điều này, có thể đặt ra ba giả định.
Giả định thứ nhất: Cổ phiếu công nghệ giảm mạnh nhưng cuộc khủng hoảng chỉ diễn ra trong thời gian ngắn. Trong trường hợp này, các quỹ đầu tư có thể bán vàng bạc để bổ sung thanh khoản, giảm đòn bẩy hoặc cơ cấu lại danh mục. Áp lực bán có thể khiến giá kim loại quý giảm ngay trong giai đoạn đầu.
Nhưng nếu thị trường chứng khoán sớm ổn định, nhu cầu tiền mặt khẩn cấp giảm và những yếu tố nền tảng của vàng bạc không thay đổi đáng kể, áp lực thanh lý cũng có thể suy yếu. Khi đó, giá vàng bạc có khả năng phục hồi, dù không thể khẳng định sẽ phục hồi ngay lập tức hay trở lại mức cũ.
Giả định thứ hai: Cú sốc công nghệ diễn ra cùng thời điểm lạm phát dai dẳng và lãi suất tiếp tục tăng. Đây là kịch bản phức tạp hơn.
Cổ phiếu công nghệ chịu sức ép vì chi phí vốn cao và triển vọng tăng trưởng bị điều chỉnh. Vàng bạc chịu sức ép vì lợi suất trái phiếu tăng và đồng USD mạnh lên. Khi ấy, dù có những nhà đầu tư tìm đến vàng để phòng ngừa bất ổn, lực mua trú ẩn vẫn có thể không đủ bù đắp áp lực bán. Thị trường có thể chứng kiến một giai đoạn mà cả chứng khoán, trái phiếu và kim loại quý cùng gặp khó khăn.
Diễn biến thị trường ngày 12/11/2026 cho thấy các yếu tố này hoàn toàn có thể xuất hiện đồng thời.
Giả định thứ ba: Sự lao dốc của cổ phiếu công nghệ lan thành một cuộc suy giảm kinh tế rộng lớn. Nếu đầu tư công nghệ bị thu hẹp, tăng trưởng kinh tế suy yếu và thất nghiệp tăng, các ngân hàng trung ương có thể phải cân nhắc chuyển từ chính sách thắt chặt sang hỗ trợ tăng trưởng, tùy thuộc vào diễn biến lạm phát.
Trong một môi trường như vậy, vàng có thể được hưởng lợi từ kỳ vọng lãi suất giảm, đồng USD suy yếu hoặc nhu cầu bảo toàn tài sản tăng lên. Tuy nhiên, bạc chưa chắc phục hồi cùng tốc độ với vàng. Bởi nếu hoạt động sản xuất công nghiệp thực sự suy giảm, nhu cầu sử dụng bạc trong một số ngành kinh tế có thể bị ảnh hưởng.
Đây cũng là lý do không nên coi vàng và bạc là hai tài sản có diễn biến hoàn toàn giống nhau, dù chúng thường được nhắc đến cùng một nhóm.
Ba giả định trên không phải dự báo về giá vàng bạc trong những ngày tới. Chúng chỉ cho thấy hướng đi của kim loại quý phụ thuộc vào bản chất cuộc khủng hoảng, phản ứng chính sách và nhu cầu thanh khoản của các nhà đầu tư.
Điều quan trọng hơn là phải phân biệt giữa biến động giá trên thị trường tài chính với giá trị và vai trò của một tài sản trong chiến lược tích lũy dài hạn.
Một người mua vàng, bạc vật chất bằng khoản tiền nhàn rỗi, không sử dụng đòn bẩy, với mục tiêu gìn giữ tài sản cho nhiều năm hoặc để lại cho con cháu, có vị thế rất khác với người vay tiền để đầu cơ theo biến động giá.
Khi giá giảm, cả hai đều chứng kiến giá trị thị trường của tài sản thay đổi. Nhưng người không vay nợ sẽ không tự động bị yêu cầu bổ sung ký quỹ chỉ vì giá vàng bạc đi xuống.
Điều đó không có nghĩa việc tích lũy vàng bạc không có rủi ro. Giá mua, chi phí giao dịch, chênh lệch mua bán, nhu cầu sử dụng tiền và thời gian nắm giữ vẫn là những yếu tố phải cân nhắc.
Tuy nhiên, không nên chỉ dựa vào biến động của một vài phiên giao dịch để đánh giá toàn bộ hiệu quả của chiến lược tích lũy tài sản nhiều năm. Cũng cần lưu ý rằng vàng bạc được mua để giữ lâu dài không nhất thiết phải trải qua một giao dịch mua bán mới mỗi khi thị trường biến động. Những thỏi vàng, thỏi bạc đang nằm trong két của một gia đình vẫn có thể được giữ nguyên, trong khi giá quốc tế thay đổi hàng giờ do các quỹ ETF, hợp đồng tương lai và giao dịch tài chính.
Vì vậy, một đợt bán tháo trên thị trường không có nghĩa tất cả những người nắm giữ vàng bạc đều đang muốn từ bỏ tài sản của mình.
Trở lại câu chuyện Nvidia, thông tin Jensen Huang từ chức là một biến cố lớn đối với ngành công nghệ. Nhưng sẽ là vội vàng nếu kết luận chỉ riêng biến cố này đã khiến giá vàng bạc giảm mạnh.
Những dữ liệu hiện có cho thấy nhiều áp lực đang cùng xuất hiện: lo ngại về ngành AI, lãi suất Mỹ tăng, USD mạnh lên, các lệnh cắt lỗ và khả năng nhu cầu thanh khoản lan từ thị trường này sang thị trường khác. Mức độ đóng góp của từng yếu tố vào đợt giảm giá chưa thể xác định chính xác chỉ từ diễn biến giá trong một phiên.
Dẫu vậy, sự kiện này giúp chúng ta hiểu rõ hơn một đặc điểm của vàng bạc trong hệ thống tài chính hiện đại. Vàng có thể là tài sản trú ẩn trong những giai đoạn bất ổn kéo dài, nhưng không phải một hợp đồng bảo hiểm bảo đảm giá luôn tăng mỗi khi thị trường chứng khoán giảm. Bạc có thể là tài sản tích trữ giá trị, đồng thời vẫn chịu những biến động xuất phát từ chu kỳ công nghiệp và các dòng vốn đầu tư.
Và đôi khi, trong một cuộc khủng hoảng thanh khoản, vàng bị bán không phải vì người sở hữu không còn tin vào vàng, mà chính vì vàng có thể bán được khi họ cần tiền.
Đó là một nghịch lý đáng suy ngẫm của thị trường tài chính: Tài sản có tính thanh khoản cao đôi khi phải gánh chịu áp lực bán từ những rủi ro hoàn toàn không bắt nguồn từ chính nó.
-

- Click để copy
Vì sao cổ phiếu công nghệ lao dốc, vàng bạc cũng bị bán tháo?
Một biến cố tại tập đoàn công nghệ Nvidia khiến thị trường chứng khoán chao đảo và vàng, bạc - những tài sản thường được tìm đến khi bất ổn gia tăng - cũng giảm giá mạnh.
Phát hành gần 193 triệu cổ phiếu thưởng, vốn điều lệ tại ABBank sắp cán mốc 18.000 tỷ đồng
Lợi nhuận 9 tháng bứt tốc, Ngân hàng TMCP An Bình (ABBank) vừa thông báo kế hoạch phát hành gần 193 triệu cổ phiếu từ nguồn vốn chủ sở hữu,…
UBCKNN thông báo đã nhận đầy đủ hồ sơ đăng ký chào bán cổ phiếu riêng lẻ của PVcomBank
Ủy ban Chứng khoán Nhà nước (UBCKNN) vừa thông báo đã nhận được đầy đủ hồ sơ chào bán cổ phiếu riêng lẻ của Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank, mã chứng khoán: PCB, giao dịch tại hệ thống UPCoM).
Cơ cấu cổ đông của ngân hàng ACB tiếp tục có diễn biến mới
Tổ chức quản lý đầu tư Principal Global Investors đến từ Mỹ vừa thoái toàn bộ vốn tại Ngân hàng ACB, giảm tỷ lệ sở hữu từ 1% về 0% sau 5 tháng…
Lãi suất tiết kiệm online tại một ngân hàng về 0%/năm
Từ ngày 16/11, Ngân hàng TMCP Sài Gòn (SCB) áp dụng mức lãi suất 0%/năm đối với tiền gửi tiết kiệm online ở tất cả kỳ hạn.
MB dự kiến thu về 3.018 tỷ đồng từ phát hành cổ phiếu
Ngân hàng MB dự kiến phát hành riêng lẻ 200 triệu cổ phiếu MBB với giá 15.090 đồng/cổ phiếu cho 6 nhà đầu tư chứng khoán chuyên nghiệp, thu về 3.018 tỷ đồng...
Ngân hàng VIB sắp chi 1.000 tỷ đồng tăng vốn cho công ty con
Ngân hàng VIB chuẩn bị nâng vốn điều lệ cho công ty con VIBAMC từ 3.500 tỷ đồng lên 4.500 tỷ đồng từ nguồn vốn chủ sở hữu.
VPBank Diamond nâng tầm trải nghiệm chuyển tiền với dịch vụ cá nhân hóa
Khi nhu cầu chuyển tiền quốc tế ngày càng đa dạng, khách hàng không chỉ quan tâm đến chi phí giao dịch, tỷ giá… mà còn cần sự thuận tiện…
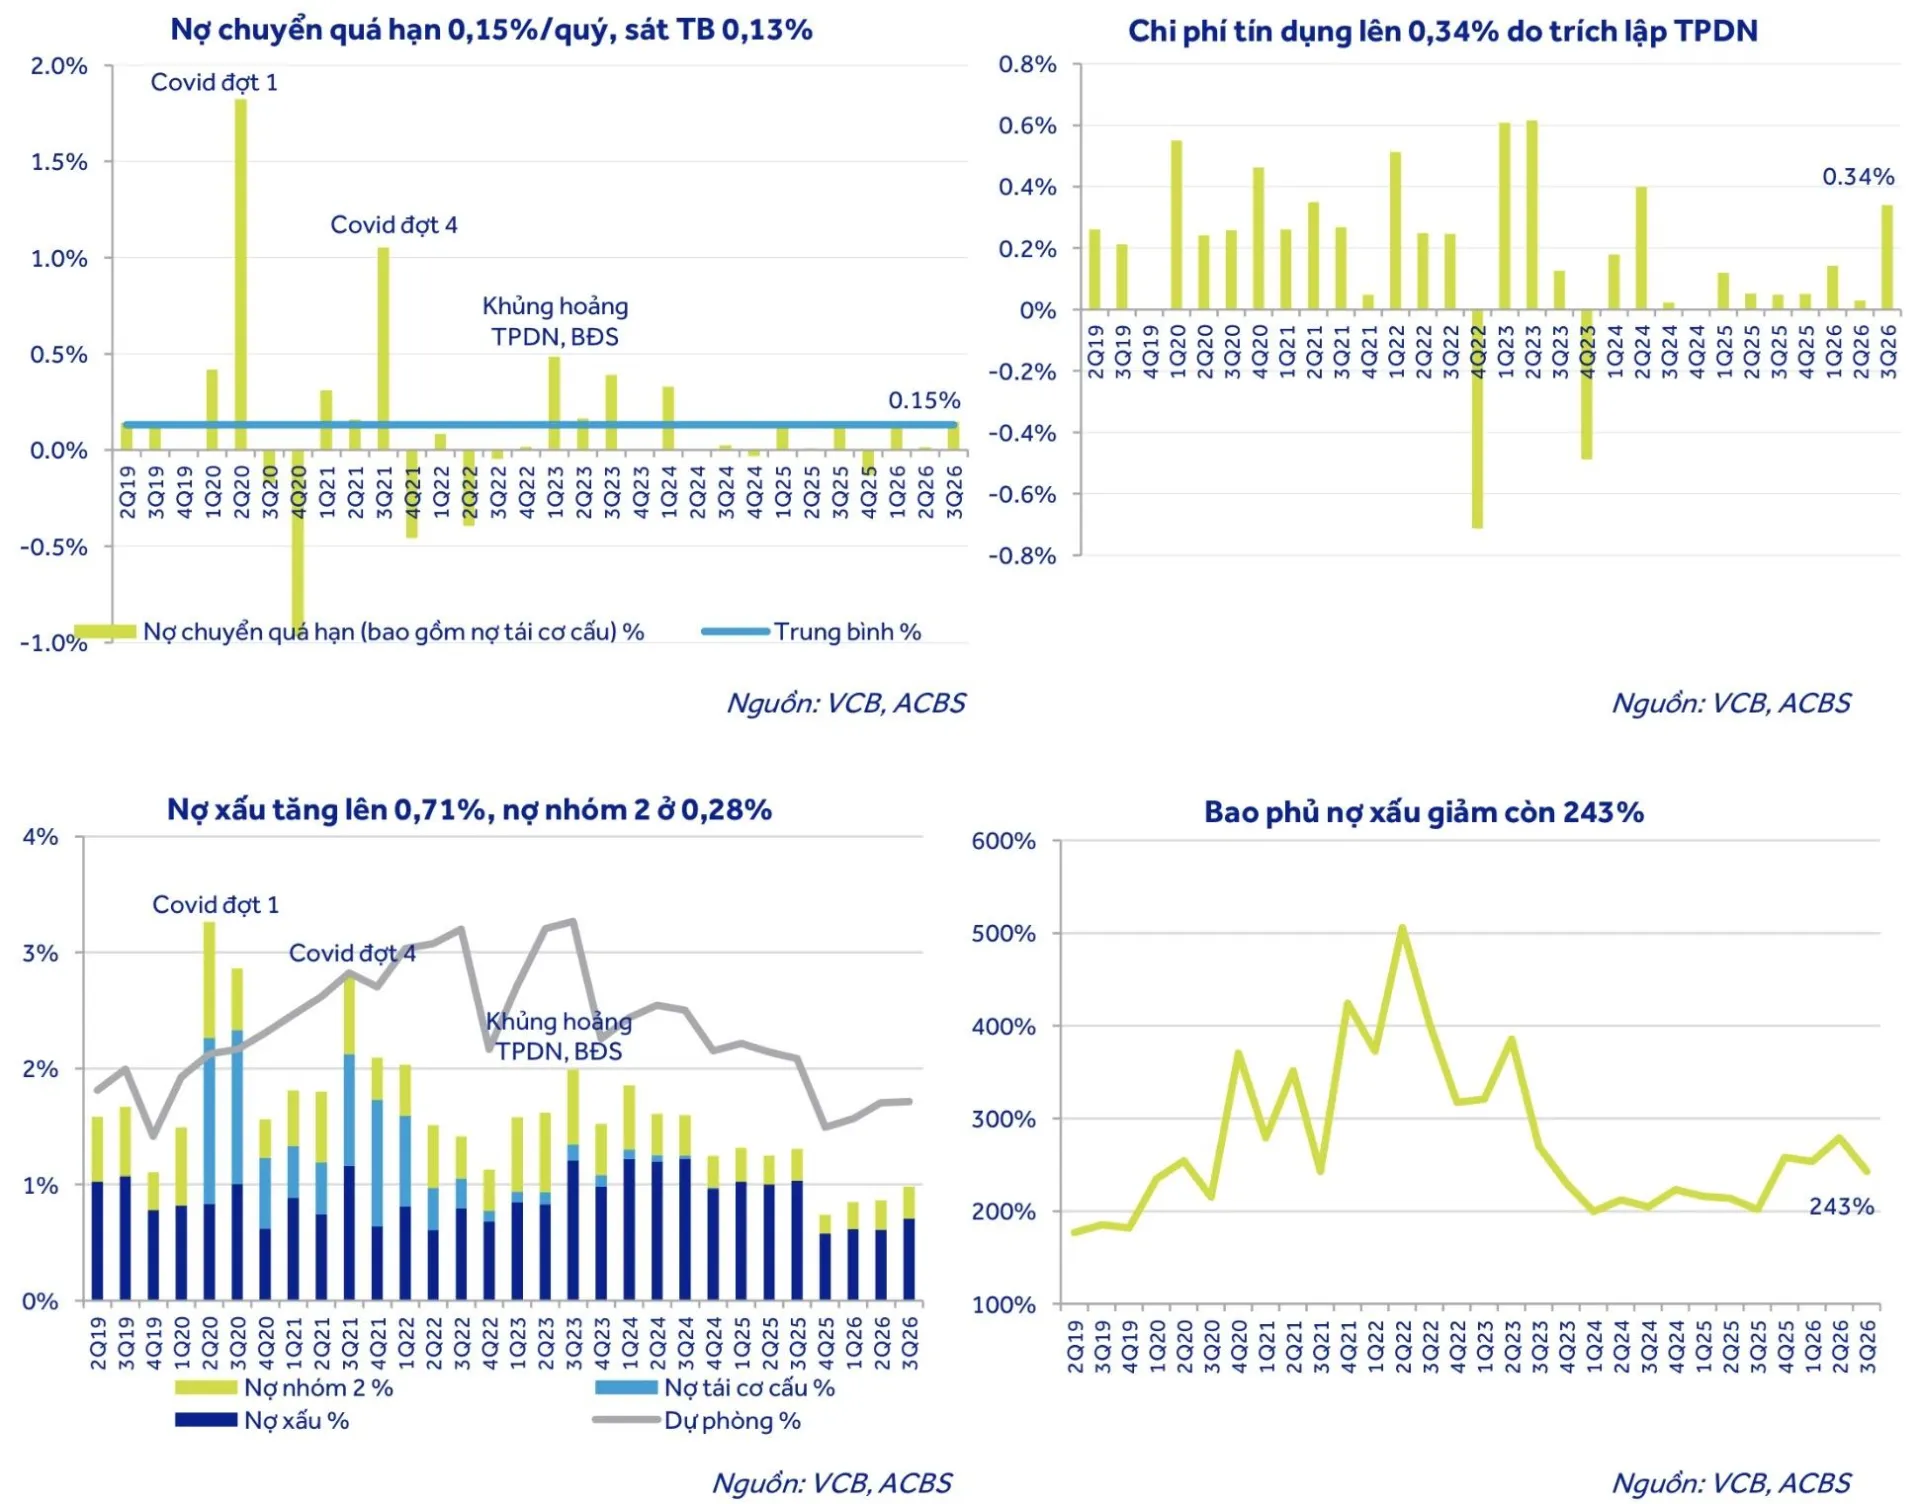
Vietcombank: Tín dụng dự báo đạt 13% năm 2026, Mizuho tham gia thương vụ phát hành cổ phiếu quy mô lớn
ACBS Research cập nhật triển vọng “ông lớn” Vietcombank với kết quả kinh doanh năm 2026 và năm 2027 tăng trưởng mạnh, chất lượng tài sản được kiểm soát…
Cùng gửi 100 triệu, Big 4 trả lãi 5,4 triệu, các ngân hàng khác trả bao nhiêu?
Gửi 100 triệu đồng tại quầy trong 365 ngày, khách hàng nhận khoảng 5,4 triệu đồng tiền lãi theo mức niêm yết 12 tháng của Vietcombank, BIDV, VietinBank...
Danh tính 4 ngân hàng duy trì tỷ lệ bao phủ nợ xấu tích cực trên 100%
Vietcombank tiếp tục dẫn đầu về tỷ lệ bao phủ nợ xấu với 243% trong 9 tháng đầu năm 2026. Trong khi đó, ngân hàng ACB và VietABank chính thức…
SeABank ra mắt thẻ tín dụng VISA FlexCard, hoàn tiền đến 15% với danh mục linh hoạt
Ngày 23/10/2026 - Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) chính thức ra mắt thẻ tín dụng SeABank VISA FlexCard với thông điệp…
Bất động sản thế chấp tại Vietcombank vượt 2 triệu tỷ đồng
Tại Vietcombank, bất động sản vẫn tiếp tục đóng vai trò trung tâm trong cấu trúc tài sản đảm bảo của ngân hàng với hơn 2,021 triệu tỷ đồng tính đến 30/9/2026.
SHB mừng sinh nhật 33 năm với 333 giải thưởng và loạt ưu đãi dành cho khách hàng
Nhân dịp kỷ niệm 33 năm thành lập, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) triển khai chuỗi chương trình ưu đãi dành cho khách hàng cá nhân, hộ kinh doanh và doanh nghiệp. Điểm nhấn là chương trình “33 năm cùng tỏa sáng – Trúng quà sang” với 333 giải thưởng công nghệ, tổng trị giá hơn 1,5 tỷ đồng.
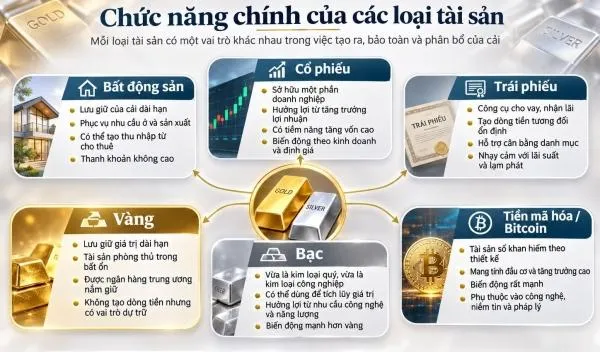
Vàng, bạc đang ở đâu trên bản đồ tài sản toàn cầu?
Thế giới đang sở hữu những thị trường tài sản có quy mô hàng trăm nghìn tỷ USD, từ bất động sản, chứng khoán, trái phiếu đến vàng, bạc và Bitcoin.
LPBank sắp chi hơn 173 tỷ đồng mua lại trái phiếu trước hạn, hoàn tất huy động gần 3.000 tỷ đồng
Vừa huy động mới gần 3.000 tỷ đồng qua 3 lô trái phiếu, LPBank lên kế hoạch chi hơn 173 tỷ đồng mua lại trước hạn hơn 1,73 triệu trái phiếu được phát hành năm…
Điểm tin tài chính - ngân hàng 12/11: NHNN bơm thêm VND qua kênh mua USD
Ngân hàng Nhà nước triển khai mua USD giao ngay với tỷ giá 25.500 đồng/USD, mở thêm kênh bổ sung thanh khoản tiền đồng cho hệ thống ngân hàng....
VPBank mở rộng ưu đãi thẻ tín dụng, đáp ứng đa dạng nhu cầu mua sắm cuối năm
Mùa mua sắm cuối năm đang đến gần với hàng loạt sự kiện kích cầu nối tiếp nhau. Đón bắt nhu cầu tiêu dùng gia tăng,…
Sacombank vào TOP 50 công ty niêm yết kinh doanh hiệu quả nhất Việt Nam 2026
Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) chính thức được vinh danh trong Bảng xếp hạng “Top 50 Công ty Niêm yết Kinh doanh Hiệu quả nhất Việt Nam 2026”...
Xem nhiều