Ngân hàng Nhà nước: Không 'siết' cho vay mua nhà ở hình thành trong tương lai
 Tùng Tâm
Ngân hàng Nhà nước khẳng định về việc Thông tư 22 không siêu cho vay bất động sản. Điều kiện nhà đã hoàn thành theo hợp đồng mua bán nhà chỉ áp dụng đối với khoản cho vay thế chấp nhà được áp dụng mức hệ số rủi ro thấp hơn so với các khoản vay bảo đảm bằng bất động sản khác.
Cụ thể, Thông tư 41/2016/TT-NHNN (được sửa đổi, bổ sung bởi Thông tư 22/2023/TT-NHNN) quy định về tỷ lệ an toàn vốn của NHTM, chi nhánh NHNN, không phải là văn bản hướng dẫn nghiệp vụ cấp tín dụng của TCTD; Thông tư 41/2016/TT-NHNN được xây dựng trên cơ sở tham khảo chuẩn mực vốn Basel II được ban hành bởi Ủy ban Basel.
Trong đó, Thông tư hướng dẫn về việc xác định và áp dụng hệ số rủi ro đối với từng loại tài sản của ngân hàng (bao gồm cả các khoản cho vay bảo đảm bằng bất động sản và cho vay thế chấp nhà).
Khoản 10 Điều 2 Thông tư 41/2016/TT-NHNN quy định: "Khoản cho vay bảo đảm bằng bất động sản là khoản cho vay đối với cá nhân, pháp nhân để mua bất động sản, thực hiện dự án bất động sản và được bảo đảm bằng chính bất động sản, dự án bất động sản hình thanh từ khoản cho vay theo các quy định của pháp luật về giao dịch đảm bảo".

|
NHNN khẳng định: Thông tư 22/2023/TT-NHNN không sửa đổi, bổ sung nội dung này. Tổ chức, cá nhân có nhu cầu mua nhà và bảo đảm (thế chấp) chính nhà hình thành trong tương lai này áp dụng hệ số rủi ro từ 30%-120% phụ thuộc vào tỷ lệ bảo đảm (LTV) được tính bằng tỷ lệ số dư khoản cho vay so với giá trị của tài sản bảo đảm, trường hợp không có thông tin về tỷ lệ LTV hệ số rủi ro 150%.
Khoản 11 Điều 2 Thông tư 41/2016/TT-NHNN quy định: "Khoản cho vay thế chấp nhà là khoản cho vay bảo đảm bằng bất động sản đối với cá nhân để mua nhà ở đáp ứng đầy đủ các điều kiện sau: a) Nguồn tiền trả nợ không phải là nguồn tiền cho thuê nhà hình thành từ khoản cho vay; b) Nhà đã hoàn thành theo hợp đồng mua bán nhà; c) Ngân hàng, chi nhánh ngân hàng nước ngoài có đầy đủ quyền hợp pháp để xử lý nhà thế chấp khi khách hàng không trả được nợ theo quy định của pháp luật về giao dịch đảm bảo; d) Nhà hình thành từ khoản cho vay thế chấp này phải được định giá độc lập (được bên thứ ba định giá hoặc được bộ phận độc lập với bộ phận phê duyệt tín dụng của ngân hàng, chi nhánh ngân hàng nước ngoài định giá) với nguyên tắc thận trọng (giá không cao hơn giá thị trường tại thời điểm xét duyệt cho vay) theo quy định của ngân hàng, chi nhánh ngân hàng nước ngoài".
Khoản 1 Điều 1 Thông tư 22/2023/TT-NHNN quy định: " 1. Sửa đổi, bổ sung khoản 11 Điều 2 như sau: "11. Khoản cho vay thế chấp nhà là khoản cho vay bảo đảm bằng bất động sản đối với cá nhân để mua nhà, bao gồm:
a) Khoản cho vay bảo đảm bằng bất động sản đối với cá nhân để mua nhà đáp ứng các điều kiện sau: i) Nguồn tiền trả nợ không phải là nguồn tiền cho thuê nhà hình thành từ khoản cho vay; ii) Nhà đã được hoàn thành để bàn giao theo hợp đồng mua bán nhà; iii) Ngân hàng, chi nhánh ngân hàng nước ngoài có đầy đủ quyền hợp pháp để xử lý nhà thế chấp khi khách hàng không trả được nợ theo quy định của pháp luật về giao dịch đảm bảo và pháp luật về nhà ở; iv) Nhà hình thành từ khoản cho vay thế chấp này phải được định giá độc lập (được bên thứ ba định giá hoặc được bộ phận độc lập với bộ phận phê duyệt tín dụng của ngân hàng, chi nhánh ngân hàng nước ngoài định giá) với nguyên tắc thận trọng (giá trị không cao hơn giá thị trường tại thời điểm xét duyệt cho vay) theo quy định của ngân hàng, chi nhánh ngân hàng nước ngoài.
b) Khoản cho vay để mua nhà ở xã hội, mua nhà ở theo các chương trình, dự án hỗ trợ của Chính phủ được xác định theo quy định của pháp luật về nhà ở đáp ứng các điều kiện tại các điểm a(i), a(iii), a(iv) khoản này".
Đối với khoản cho vay thế chấp nhà sẽ bao gồm: Khoản cho vay thế chấp nhà để mua nhà ở đáp ứng các điều kiện theo quy định trong đó có điều kiện phải hoàn thành để bàn giao và khoản cho vay để mua nhà ở xã hội, mua nhà ở theo các chương trình, dự án hỗ trợ của Chính phủ. Hệ số rủi ro áp dụng cho khoản vay thế chấp nhà sẽ tùy thuộc vào từng loại từ 20%-100% phụ thuộc vào tỷ lệ LTV và tỷ lệ thu nhập (DSC). Đối với khoản cho vay mua nhà ở xã hội, mua nhà ở theo chương trình, dự án hỗ trợ của Chính phủ, không phải đáp ứng điều kiện nhà đã hoàn thành để bàn giao và có hệ số rủi ro thấp hơn so với các khoản cho vay thế chấp nhà ở khác chỉ ở mức 20%-50%, nhằm thực hiện chủ trương khuyến khích nhà ở xã hội của Chính phủ.
Theo quy định mới của NHNN: Điều kiện nhà đã hoàn thành theo hợp đồng mua bán nhà chỉ áp dụng đối với khoản cho vay thế chấp nhà (được áp dụng mức hệ số rủi ro thấp hơn so với các khoản phải đòi được bảo đảm bằng bất động sản khác). Trường hợp tổ chức, cá nhân có nhu cầu xây dựng, mua nhà ở hình thành trong tương lai thế chấp chính nhà ở hình thành trong tương lai này sẽ thuộc trường hợp khoản cho vay bảo đảm bằng bất động sản theo quy định tại khoản 10 Điều 2 Thông tư 41 và áp dụng hệ số rủi ro tương ứng theo quy định tại khoản 10 Điều 9 Thông tư 41. Như vậy, quy định này không hạn chế quyền của tổ chức, cá nhân mua nhà ở hình thành trong tương lai, không trái với các quy định hiện hành (Luật dân sự, Luật Nhà ở, Luật kinh doanh bất động sản, Luật đầu tư 2020, Luật các TCTD 2024).
-

- Click để copy
Đề xuất siết quản lý tiền đặt cọc, bảo vệ người mua nhà hình thành trong tương lai
Tại phiên thảo luận về dự án Luật Kinh doanh bất động sản (sửa đổi) sáng 30/10, nhiều đại biểu Quốc hội đề nghị kiểm soát chặt các khoản tiền người mua nộp....
Hà Nội thông qua cơ chế đặc thù xử lý 12 dự án vi phạm của Mường Thanh
HĐND TP Hà Nội đã thông qua cơ chế đặc thù để xử lý 12 dự án tồn tại vi phạm về đất đai, trật tự xây dựng. Các công trình được rà soát...
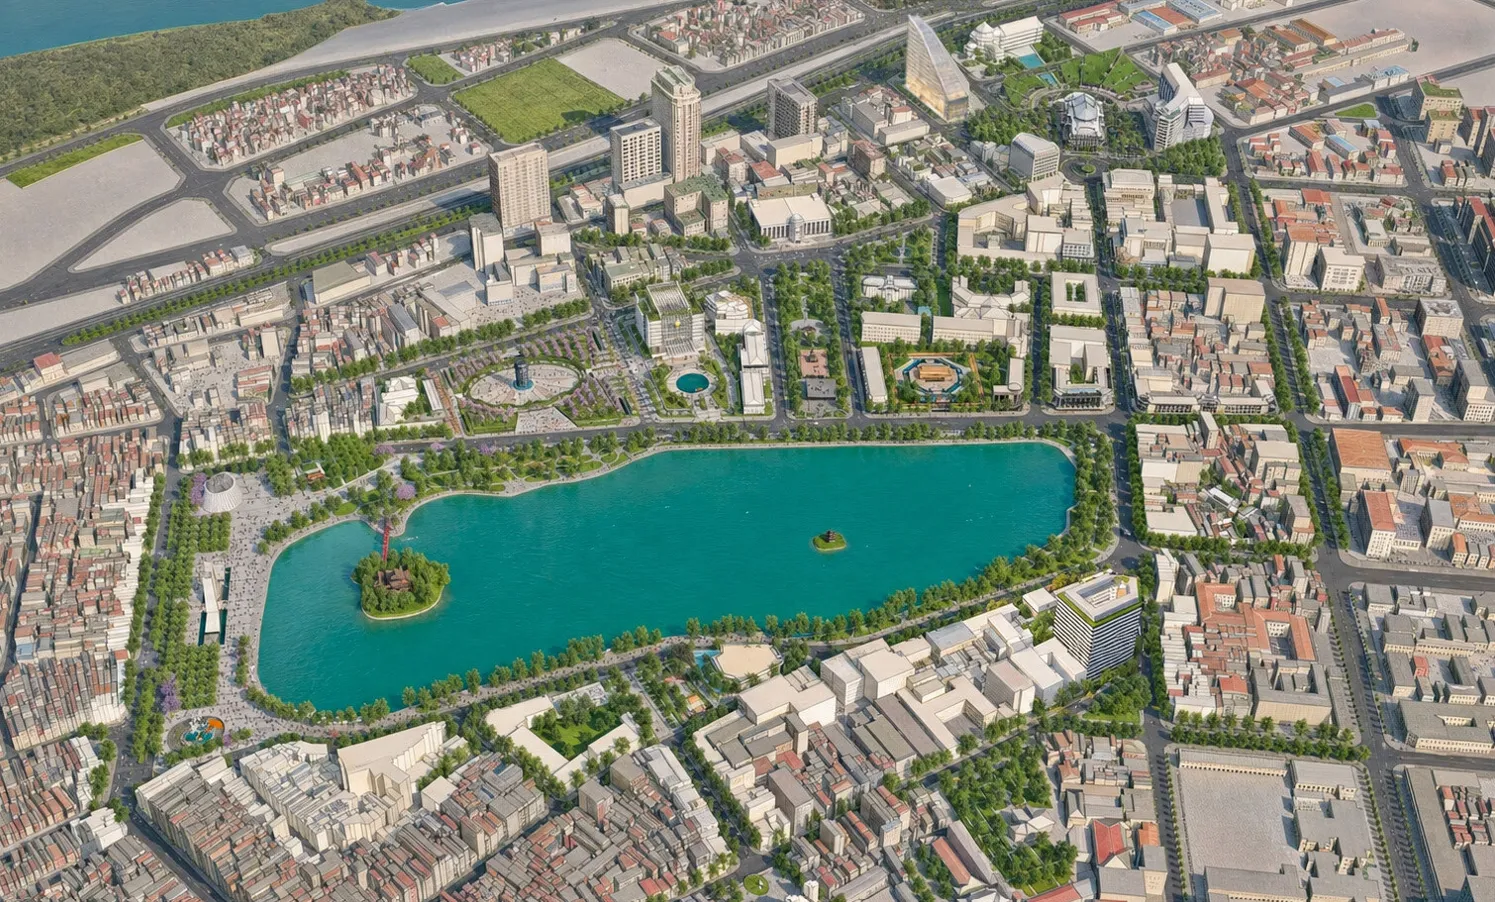
Hà Nội chọn Sun Group làm nhà đầu tư dự án cải tạo, chỉnh trang, tái thiết Hồ Gươm và vùng phụ cận
Ngày 28/10/2026, HĐND Thành phố Hà Nội đã thông qua Nghị quyết phê duyệt chủ trương đầu tư và nhà đầu tư thực hiện Dự án cải tạo, chỉnh trang, tái thiết, tái cấu trúc…
Sun Glory Residence: Lời giải cho bài toán tích sản của người con xứ Nghệ xa quê
Không chỉ sở hữu vị trí lõi trung tâm đắc địa, tổ hợp căn hộ Sun Glory Residence còn nắm giữ hơn 37 tiện ích đẳng cấp, đặc biệt là bể bơi bốn mùa nội...
Biệt thự Vịnh Xanh, Ocean City: Đặc quyền giữ bình yên giữa tâm điểm phồn hoa
Một buổi tối không bị làm phiền, khoảng thời gian trọn vẹn bên gia đình, hay khả năng tìm thấy sự thư thái ngay tại nhà là những giá trị sống...
Người Hải Phòng chọn Vũ Yên để sống giữa cộng đồng văn minh “cùng tần số”
Một căn nhà đẹp có thể tạo ấn tượng ban đầu, nhưng cộng đồng cư dân văn minh và những kết nối giá trị mỗi ngày mới góp phần làm nên sức hút lâu dài…
Chuyên gia: Cư dân Vĩnh Hưng sẽ nắm giữ tài sản có giá trị gia tăng bền vững sau tái thiết
Sự kết hợp giữa nhà phát triển tư nhân uy tín và vốn đầu tư công vào hạ tầng giao thông, các công trình công cộng được quy hoạch bài bản sẽ nâng tầm...
Gần 36 ha đất tại Tam Hưng được nghiên cứu quy hoạch cho hai dự án nhà ở xã hội
Hai dự án nhà ở xã hội Tam Hưng 1 và Tam Hưng 2 do Hải Phát Homes đầu tư đang được lấy ý kiến quy hoạch chi tiết tỷ lệ 1/500, với tổng diện...
Kiến nghị giảm lãi suất cho vay, áp dụng cả khoản vay cũ
Hiệp hội Bất động sản TP.HCM (HoREA) kiến nghị giảm thực chất lãi suất cho vay để hỗ trợ doanh nghiệp và khách hàng vay vốn, nhằm giảm áp lực trả nợ cho các gia đình vay mua nhà khi hết thời gian ưu đãi.
1.500 chuyên viên kinh doanh khuấy động sự kiện ra quân dự án Sun Saphia Residence tại Đà Nẵng
Ngày 23/10 tại Đà Nẵng, sự kiện kick-off dự án Sun Saphia Residence với chủ đề “Đón ánh dương, giao hòa nhịp sống” quy tụ khoảng 1.500...
Ocean City trước ngưỡng cửa chu kỳ tăng giá mới
Từ Times City, Smart City đến Ocean Park 1, diễn biến giá tại các đô thị Vinhomes cho thấy sự cộng hưởng giữa hạ tầng, tiện ích và cộng đồng cư dân...
Sắp khởi công dự án đa chức năng hơn 2,2 tỷ USD tại Khu đô thị mới Thủ Thiêm
Dự án Lotte Eco Smart City Thủ Thiêm rộng khoảng 7,45ha tại TP.HCM dự kiến khởi công vào ngày 23/10. Trước đó, doanh nghiệp phát triển dự án đã hoàn tất nghĩa vụ tài chính...
Vịnh Tiên thành “thủ phủ dòng tiền” nhờ cú hích siêu hạ tầng cùng hệ tiện ích quốc tế sắp vận hành
Vịnh Tiên (Vinhomes Green Paradise) hội tụ hai yếu tố sống còn với bất động sản thương mại là khả năng kết nối liên vùng và sức hút của hệ sinh thái tiện…
Tái thiết đô thị Vĩnh Hưng: Khơi thông ngõ xóm chật hẹp, xây đại lộ 10 làn xe
Từng bị giới hạn bởi mạng lưới ngõ nhỏ, hạ tầng manh mún, Vĩnh Hưng đang đứng trước cơ hội tái cấu trúc không gian đô thị nhờ các trục giao thông...
Hãng thiết kế tòa tháp cao nhất thế giới tiết lộ công nghệ đặc biệt tại công trình APEC Phú Quốc
Cha đẻ của những tòa tháp cao nhất thế giới ứng dụng công nghệ tính toán, tối ưu hóa kết cấu và mô phỏng môi trường tiên tiến để giải bài toán...
Đại Quang Minh huy động 1.500 tỷ đồng trái phiếu, lãi suất 11%/năm
Đại Quang Minh vừa hoàn tất phát hành lô trái phiếu DQML12602 trị giá 500 tỷ đồng vào đầu tháng 10/2026, sau đợt huy động 1.000 tỷ đồng cuối tháng 8. Hai lô trái phiếu...
Tái thiết đô thị: Từ hiện tượng “thành công châu Á” đến bài toán Vĩnh Hưng
Từng chung nỗi ám ảnh bởi những con ngõ chật hẹp, manh mún và quá tải hạ tầng, Tokyo, Thượng Hải hay Hồng Kông đã tìm thấy lời giải nhờ những cuộc “đại phẫu”...
Nhà sáng lập Ecopark nhận cơn mưa giải thưởng tại PropertyGuru 2026
Giải thưởng nổi bật trong ngành bất động sản - PropertyGuru vừa công bố những chủ nhân xứng đáng. Nhà sáng lập Ecopark vinh dự nhận...
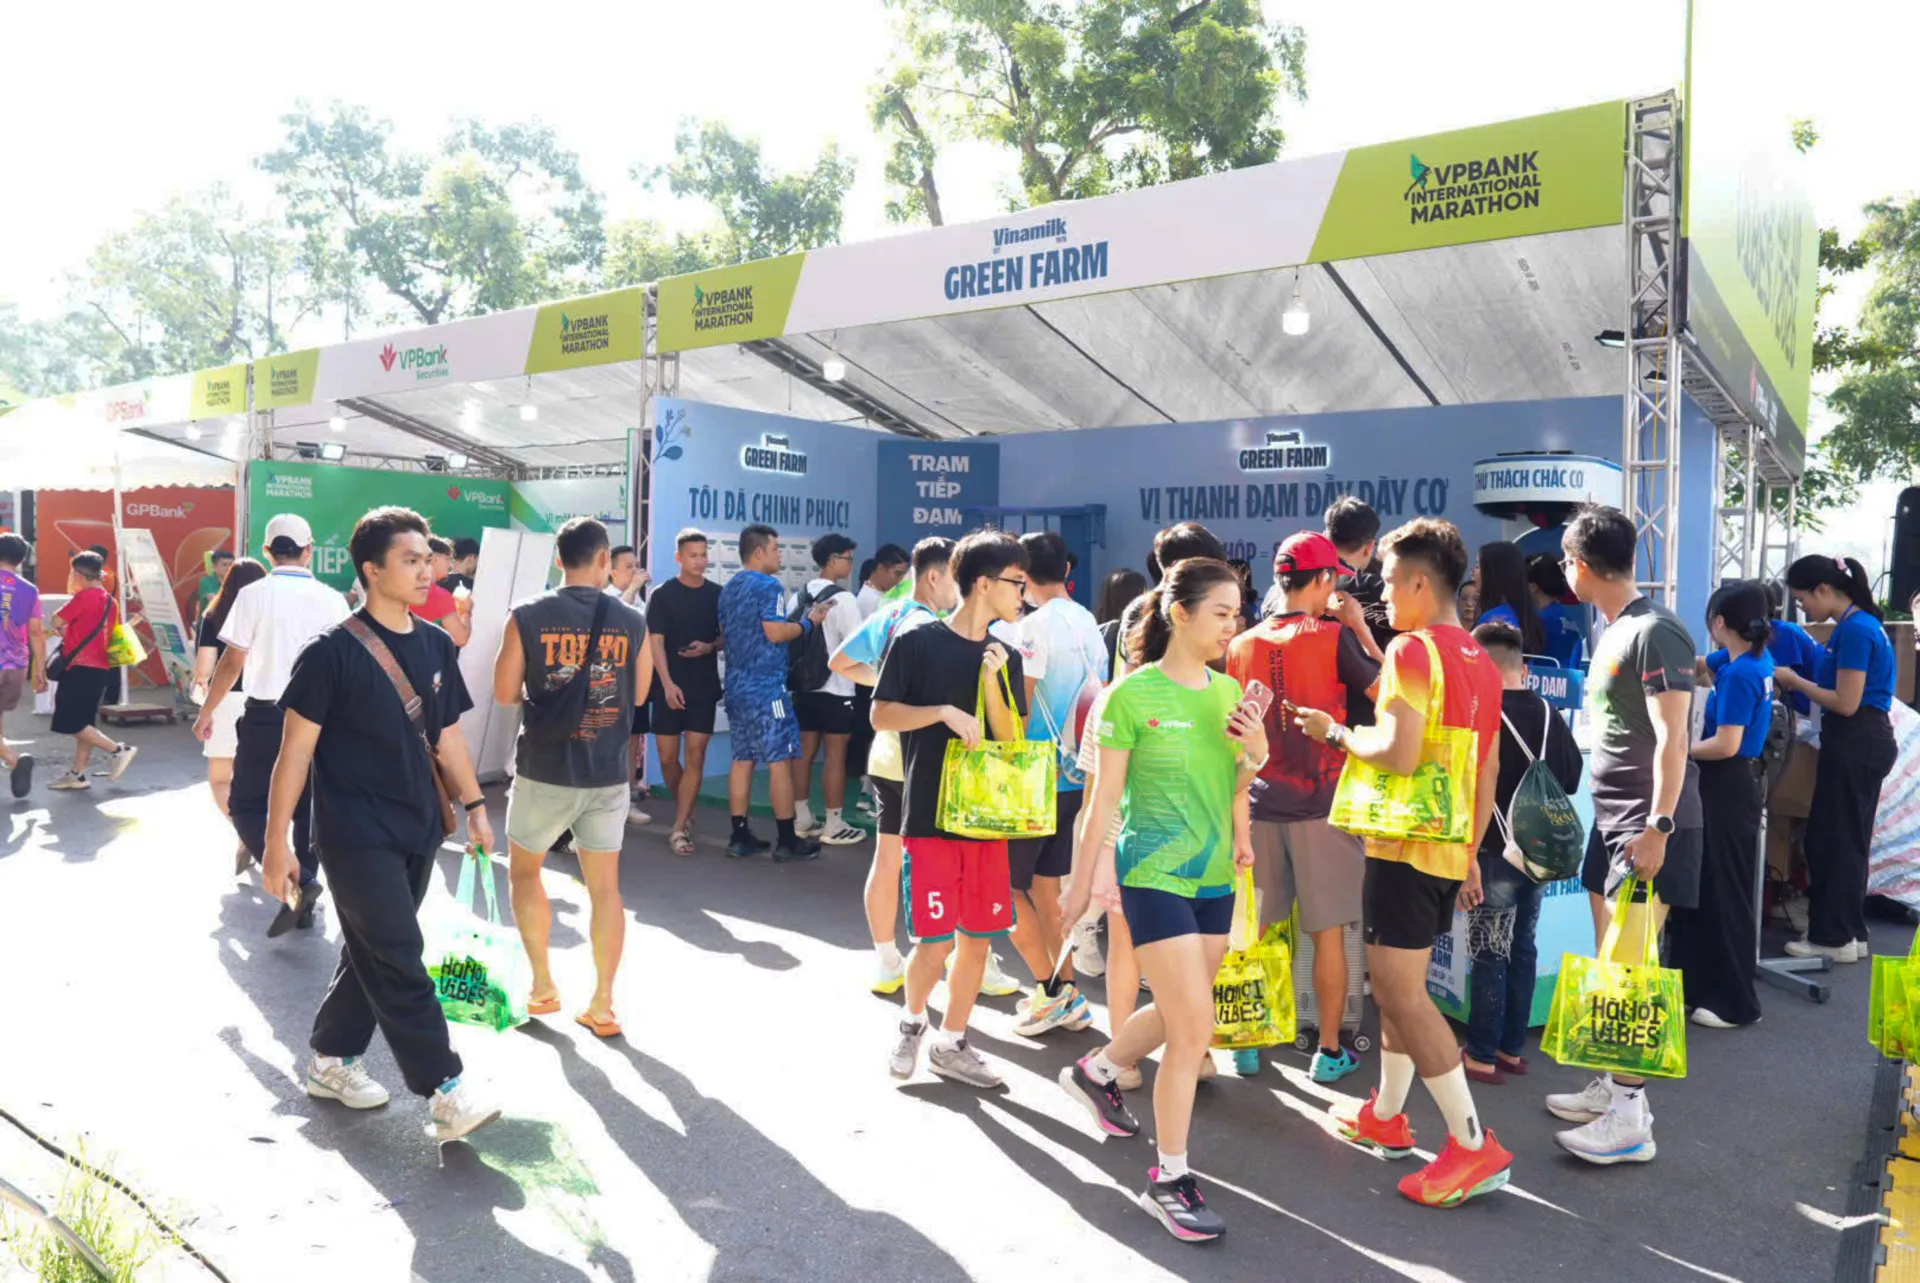
Nhận BIB, check-in, săn quà: Không khí sôi động tại VPIM Expo 2026
Trong hai ngày 16–17/10, khu vực Expo tại Quảng trường Đông Kinh Nghĩa Thục trở thành điểm hẹn sôi động của cộng đồng chạy bộ trước thềm VPBank Hanoi International Marathon 2026 (VPIM 2026)…
Xem nhiều