Thu nhập 90 triệu đồng/tháng mới mua được nhà: Giấc mơ an cư của người trẻ xa vời đến đâu?
 Mẫn Nhi
Giá nhà cao khiến người trẻ khó mua nhà dù ngân hàng liên tục tung ra gói vay ưu đãi. Thu nhập 15 - 25 triệu đồng/tháng, việc sở hữu căn hộ vẫn là giấc mơ...
Giá nhà tại Hà Nội, Đà Nẵng và TP.HCM đã tăng mạnh trong nhiều năm. Theo Hội Môi giới Bất động sản Việt Nam (VARS), giá căn hộ chung cư thứ cấp tại Hà Nội và TP.HCM hiện xấp xỉ 50 triệu đồng/m², trong khi giá sơ cấp trung bình vượt 70 triệu đồng/m².

Các dự án mới hầu hết có giá trên 60 triệu đồng/m², thậm chí nhiều dự án đạt trên 100 triệu đồng/m². Ngược lại, căn hộ dưới 50 triệu đồng/m² gần như không còn trên thị trường, kể cả ở nội đô lẫn ngoại thành.
Với mức thu nhập trung bình của người trẻ dao động từ 15 – 25 triệu đồng/tháng, việc mua một căn hộ 60m2 có giá từ 3 – 5 tỷ đồng là điều không tưởng nếu không có sự hỗ trợ tài chính từ các gói vay hay từ gia đình.
Trước thực trạng đó, tại hội nghị với các ngân hàng thương mại mới đây, Thủ tướng đã yêu cầu Ngân hàng Nhà nước và các ngân hàng thương mại nghiên cứu, tiếp tục có gói tín dụng ưu đãi cho cả cung và cầu để phát triển nhà ở xã hội, nhà ở cho người trẻ dưới 35 tuổi.
Sau đó, hàng loạt ngân hàng đã tung ra các gói vay mua nhà cho người trẻ với lãi suất “siêu thấp” và thời hạn vay dài. Đơn cử như LPBank với mức ưu đãi chỉ từ 3,88%/năm; ACB với mức lãi suất cạnh tranh 5,5%/năm với khách hàng có thu nhập từ 15 triệu đồng/tháng, đang ở độ tuổi thấp và có nhu cầu mua nhà. SHB với gói vay lãi suất từ 3,99%/năm với thời gian vay kéo dài tới 35 năm. HDBank thậm chí còn ra mắt gói vay mua nhà với thời gian vay lên đến 50 năm, với mức lãi suất chỉ từ 4,5%/năm. Các gói vay còn áp dụng nhiều ưu đãi khác như vay tới 100% nhu cầu vốn, ân hạn nợ gốc 5 năm, lựa chọn tài sản thế chấp đa dạng…
Động thái này tạo thêm lợi thế cho khách hàng, đặc biệt là người trẻ, giúp họ tiếp cận cơ hội mua nhà dễ dàng hơn nhờ lãi suất thấp và thời gian vay kéo dài đáng kể so với thông thường.
Tuy nhiên, thực tế, các mức lãi suất xung quanh 3 tới 5% chỉ áp dụng trong ngắn hạn, khoảng từ 3 - 6 tháng. Sau khi hết ưu đãi, lãi suất thả nổi thực tế ở mức cao hơn, dao động từ 11 - 14% mỗi năm hoặc cao hơn tùy theo tình hình kinh tế. Còn nếu muốn cố định lãi suất trong thời gian dài hơn, mức lãi suất thực tế ban đầu áp dụng khoảng 8 - 9% mỗi năm.
Phải “kiếm” được 90 triệu đồng/tháng mới đảm bảo mua được nhà
VARS tính toán, với khoản vay 2,5 tỷ đồng, nếu người mua nhà chọn gói vay có lãi suất ưu đãi 4% trong 6 tháng đầu và được ân hạn nợ gốc trong 5 năm thì số tiền trả hàng tháng sẽ thay đổi theo từng giai đoạn.
Cụ thể, trong 6 tháng đầu, người vay chỉ cần trả 8,3 triệu đồng mỗi tháng. Sau ưu đãi giả sử với mức lãi suất dao động từ 11% - 14%, số tiền phải trả tăng lên, từ 22,9 - 29 triệu đồng/tháng trong 5 năm kế tiếp.
Trong 15 năm cuối, nếu áp dụng phương thức trả góp cố định, số tiền thanh toán mỗi tháng dao động từ 50 - 63 triệu đồng. Nếu chọn phương thức trả theo dư nợ giảm dần, tháng đầu tiên sau ân hạn (tháng thứ 61) người vay phải trả khoảng 36,8 - 43,1 triệu đồng, sau đó giảm dần xuống còn khoảng 14,2 triệu đồng/tháng.

Trường hợp người mua nhà vay 2,5 tỷ đồng trong 20 năm, với lãi suất cố định 8%/năm trong 5 năm đầu, lãi suất trong 15 năm còn lại từ 11 - 14% thì họ sẽ phải chi trả 20,8 triệu mỗi tháng trong 5 năm đầu. Từ 23,3 - 27,5 triệu/tháng trong 15 năm còn lại với phương án trả góp cố định.
Hoặc chọn phương thức trả theo dư nợ giảm dần, trong 5 năm đầu, tháng đầu tiên người vay trả 27,1 triệu đồng, sau đó giảm dần về khoảng 20,7 triệu đồng/tháng. Từ 30,2 triệu (11%) đến 35,3 triệu (14%) trong tháng thứ 61, sau đó giảm dần về 11,7 triệu trong 15 năm còn lại với phương thức dư nợ giảm dần.
Dù chọn theo phương thức nào thì trong 20 năm, người mua nhà đều phải chi trả số tiền trung bình khoảng từ 27 - 30 triệu đồng mỗi tháng. Đây là con số không hề nhỏ đối với mỗi người trẻ.
Tính toán dựa trên nguyên tắc chi phí cho nhà ở không quá 30% thu nhập, thì mỗi tháng mỗi cá nhân hoặc hộ gia đình nói trên phải “kiếm” được 90 triệu để đảm bảo cân bằng tài chính. Trong khi thực tế, rất ít người trẻ đạt được mức thu nhập có thể được coi là mơ ước nói trên.

Việc vay mua nhà khi tài chính chưa ổn định có thể đẩy nhiều người trẻ vào vòng xoáy nợ nần kéo dài. Thực tế cho thấy nhiều trường hợp sau khi hết thời gian ưu đãi, lãi suất tăng khiến khoản tiền phải trả hàng tháng vượt quá khả năng chi trả, hoặc biến động kinh tế làm giảm thu nhập, đã buộc người vay phải bán nhà để trả nợ.
Ngoài ra, việc dành phần lớn thu nhập để trả nợ ngân hàng sẽ khiến người trẻ gặp khó khăn trong chi tiêu hàng ngày, đầu tư cho bản thân hay lập kế hoạch tài chính dài hạn. Không ít người rơi vào tình trạng căng thẳng tài chính, mất cân bằng cuộc sống vì áp lực trả nợ. Do đó, người trẻ cần cân nhắc kỹ lưỡng trước khi quyết định vay mua nhà. Thay vì mua nhà trong trung tâm với giá cao, người trẻ có thể tìm kiếm các khu vực vùng ven, nơi giá BĐS hợp lý hơn.
Hoặc cố gắng tiết kiệm ít nhất 30 - 50% giá trị căn nhà trước khi vay để giảm áp lực trả nợ. Nếu chọn vay, người mua nhà cần tính toán kỹ lưỡng mức lãi suất sau thời gian ưu đãi để đảm bảo khả năng chi trả lâu dài và cổ gắng tìm kiếm các nguồn thu nhập khác để đảm bảo khả năng trả nợ trong dài hạn.
VARS cho rằng, trong thời gian tới, nếu không có những chính sách hỗ trợ thực sự hiệu quả từ chính phủ và doanh nghiệp, giấc mơ an cư của người trẻ vẫn sẽ là một bài toán nan giải.
-

- Click để copy
Văn Phú muốn chia thêm cổ tức 10% bằng cổ phiếu, vốn điều lệ có thể lên gần 3.900 tỷ đồng
Văn Phú chia cổ tức năm 2025 lần thứ hai bằng cổ phiếu với tỷ lệ 10%, dự kiến phát hành thêm hơn 35,2 triệu cổ phiếu. Sau phát hành, vốn điều lệ của doanh...
Đề xuất đánh thuế 0,2% với đất bỏ hoang, chậm sử dụng
Dự thảo Luật Thuế sử dụng đất phi nông nghiệp (sửa đổi) đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, đất chậm sử dụng hoặc chưa đưa vào sử dụng. Mức thuế này cao hơn đáng kể so với các mức thuế suất thông thường đang áp dụng đối với đất phi nông nghiệp.
Ecopark được vinh danh là “Thương hiệu Doanh nghiệp dẫn đầu khu vực kinh tế tư nhân”
Chiều ngày 3/10, trong khuôn khổ Chương trình Công bố và Vinh danh Thương hiệu mạnh năm 2026 do Hội Khoa học Kinh tế Việt Nam, tạp chí Kinh tế Việt Nam…
Thanh tra Chính phủ chỉ ra hàng loạt vấn đề cần rà soát tại các dự án Nam Long
Sau khi xác định một số vi phạm và ghi nhận các khoản tiền đã được khắc phục, Thanh tra Chính phủ tiếp tục yêu cầu kiểm tra, rà soát hàng loạt nhóm nội dung tại các dự án Nam Long, trong đó có những vấn đề liên quan trực tiếp đến người mua nhà.
Một ngày sống trong “resort trên không” bên sông Hàn
Có những thành phố người ta tìm đến để nghỉ dưỡng vài ngày. Cũng có những nơi đủ hấp dẫn níu giữ lữ khách quay lại. Ở Đà Nẵng,..
Dự báo lợi nhuận doanh nghiệp bất động sản nhà ở quý III/2026: Vinhome tăng trưởng vượt trội
Trong nhóm 5 doanh nghiệp bất động sản nhà ở được đánh giá, Vinhomes có mức dự báo tăng trưởng lợi nhuận cao nhất đạt 243%, tương ứng lợi nhuận sau thuế đạt hơn...
“Nhiên liệu” tín dụng khơi thông dòng vốn cho hạ tầng du lịch Việt
Chưa đầy một tháng sau khi Nghị quyết 26 đặt ra những mục tiêu đầy tham vọng cho du lịch Việt Nam, Công văn 8509 của Ngân hàng Nhà nước...
Hạ tầng khu Nam TP.HCM bứt tốc lịch sử, người mua nhà chọn tâm điểm an cư ở đâu?
Khu Nam TP.HCM đang đứng trước một cuộc “lột xác” lịch sử với tổng vốn đầu tư công lên đến 1.8 triệu tỷ đồng giai đoạn 2025 - 2030,…
Newtown Legend Đà Nẵng: Tài sản “blue-chip” tại tọa độ di sản
Newtown Legend hội tụ những yếu tố ngày càng khan hiếm trên thị trường bất động sản thấp tầng.
Taseco Land tiếp tục mở rộng hệ sinh thái: Góp 413 tỷ đồng thành lập hai doanh nghiệp mới
Taseco Land vừa thông qua chủ trương góp vốn hơn 400 tỷ đồng thành lập hai doanh nghiệp mới trong lĩnh vực khu công nghiệp và năng lượng.
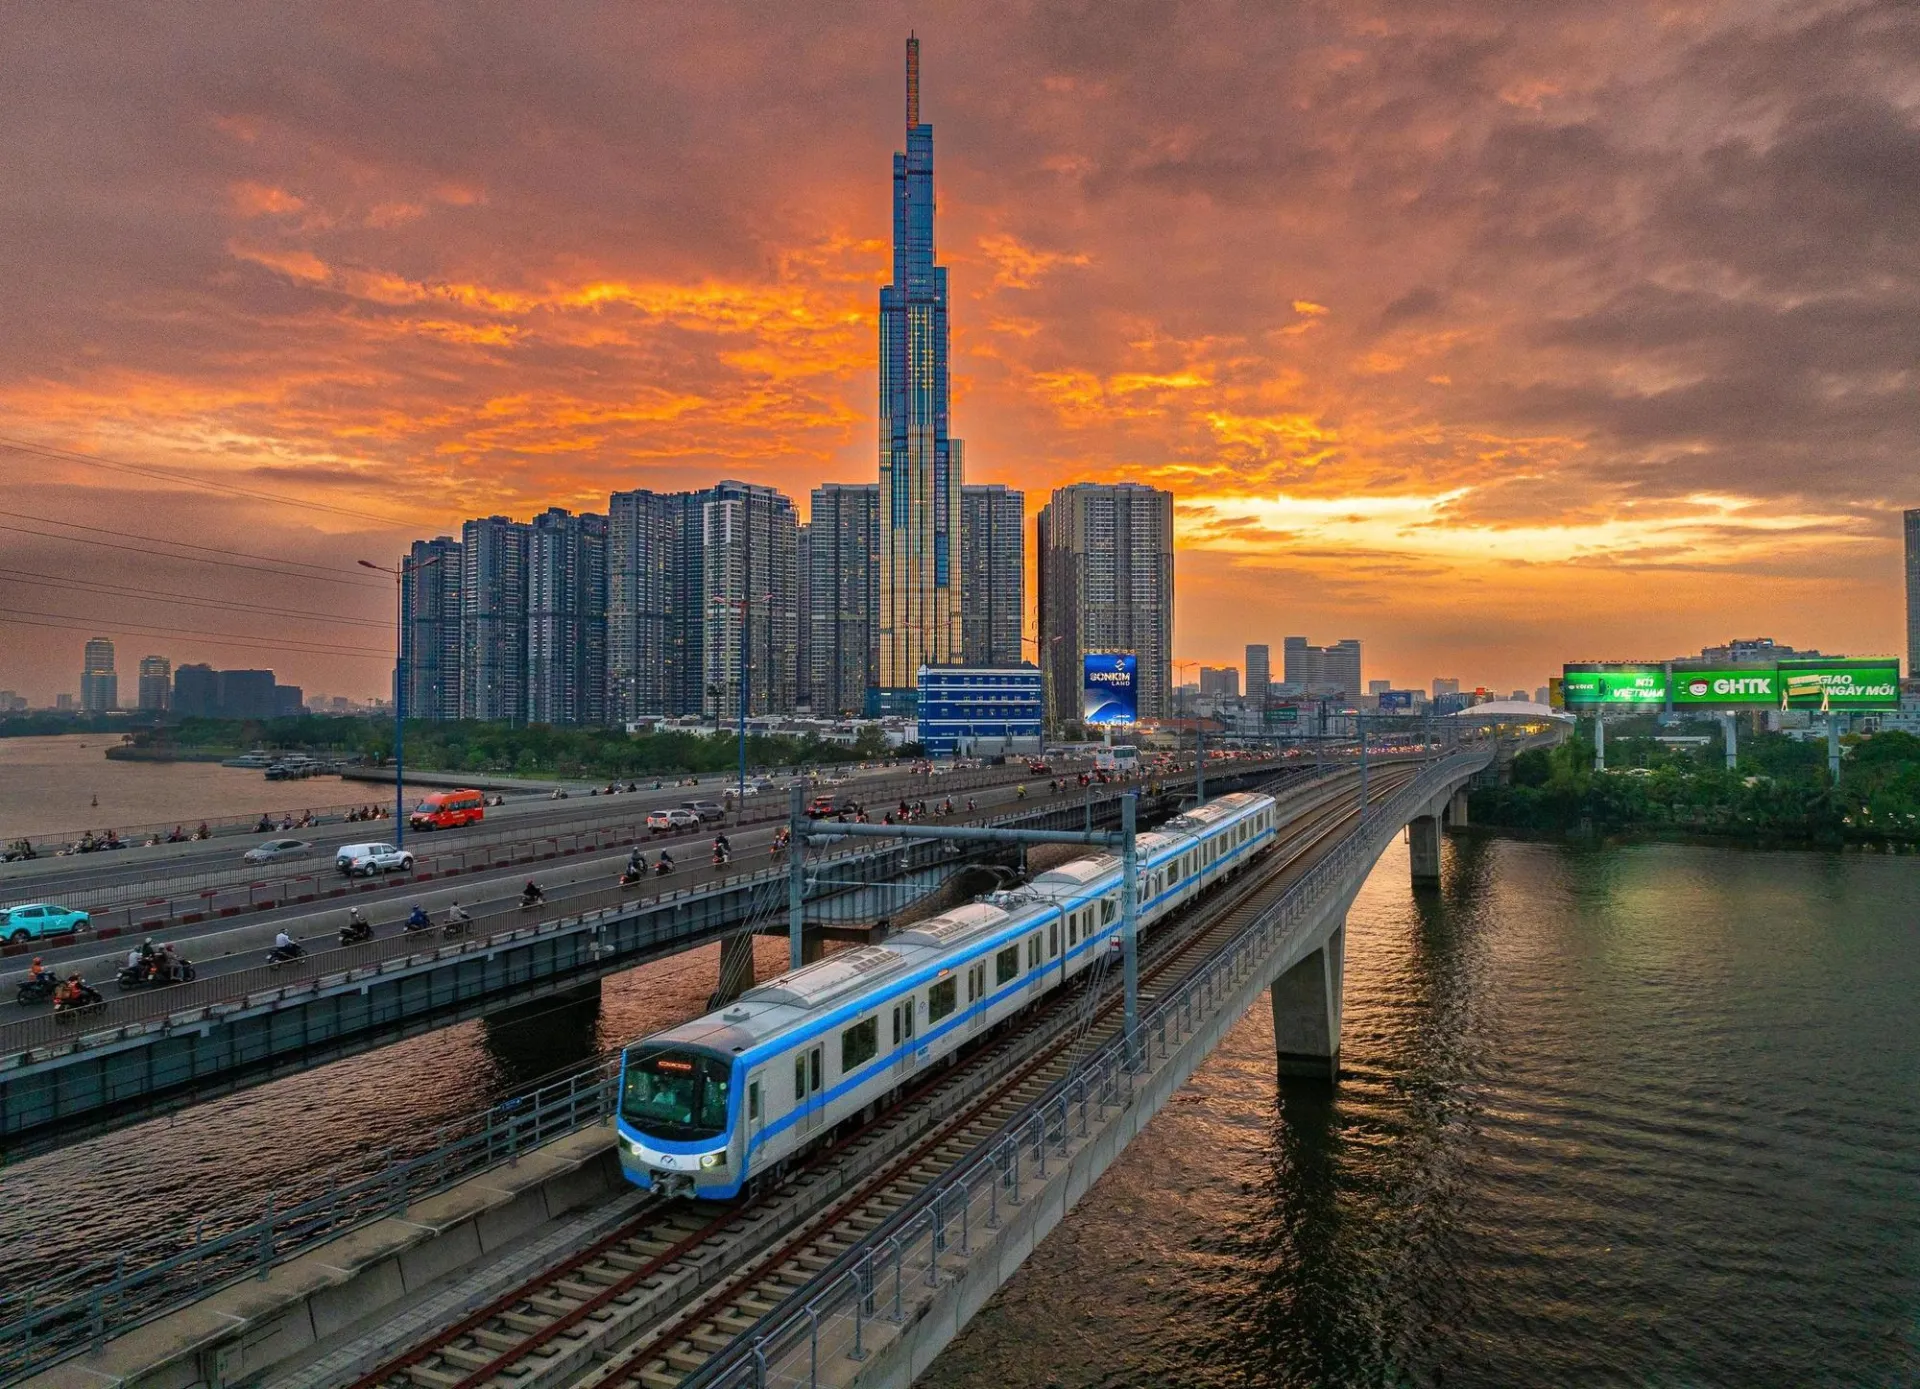
Imperia Sensa Park: Lợi thế từ tọa độ sinh thái liền kề nhà ga Metro số 6
Trong giai đoạn 2026-2030, TP. HCM xác định 8 tuyến đường sắt đô thị ưu tiên đầu tư và đến năm 2030 hoàn thành, với tổng chiều dài khoảng 255km,...
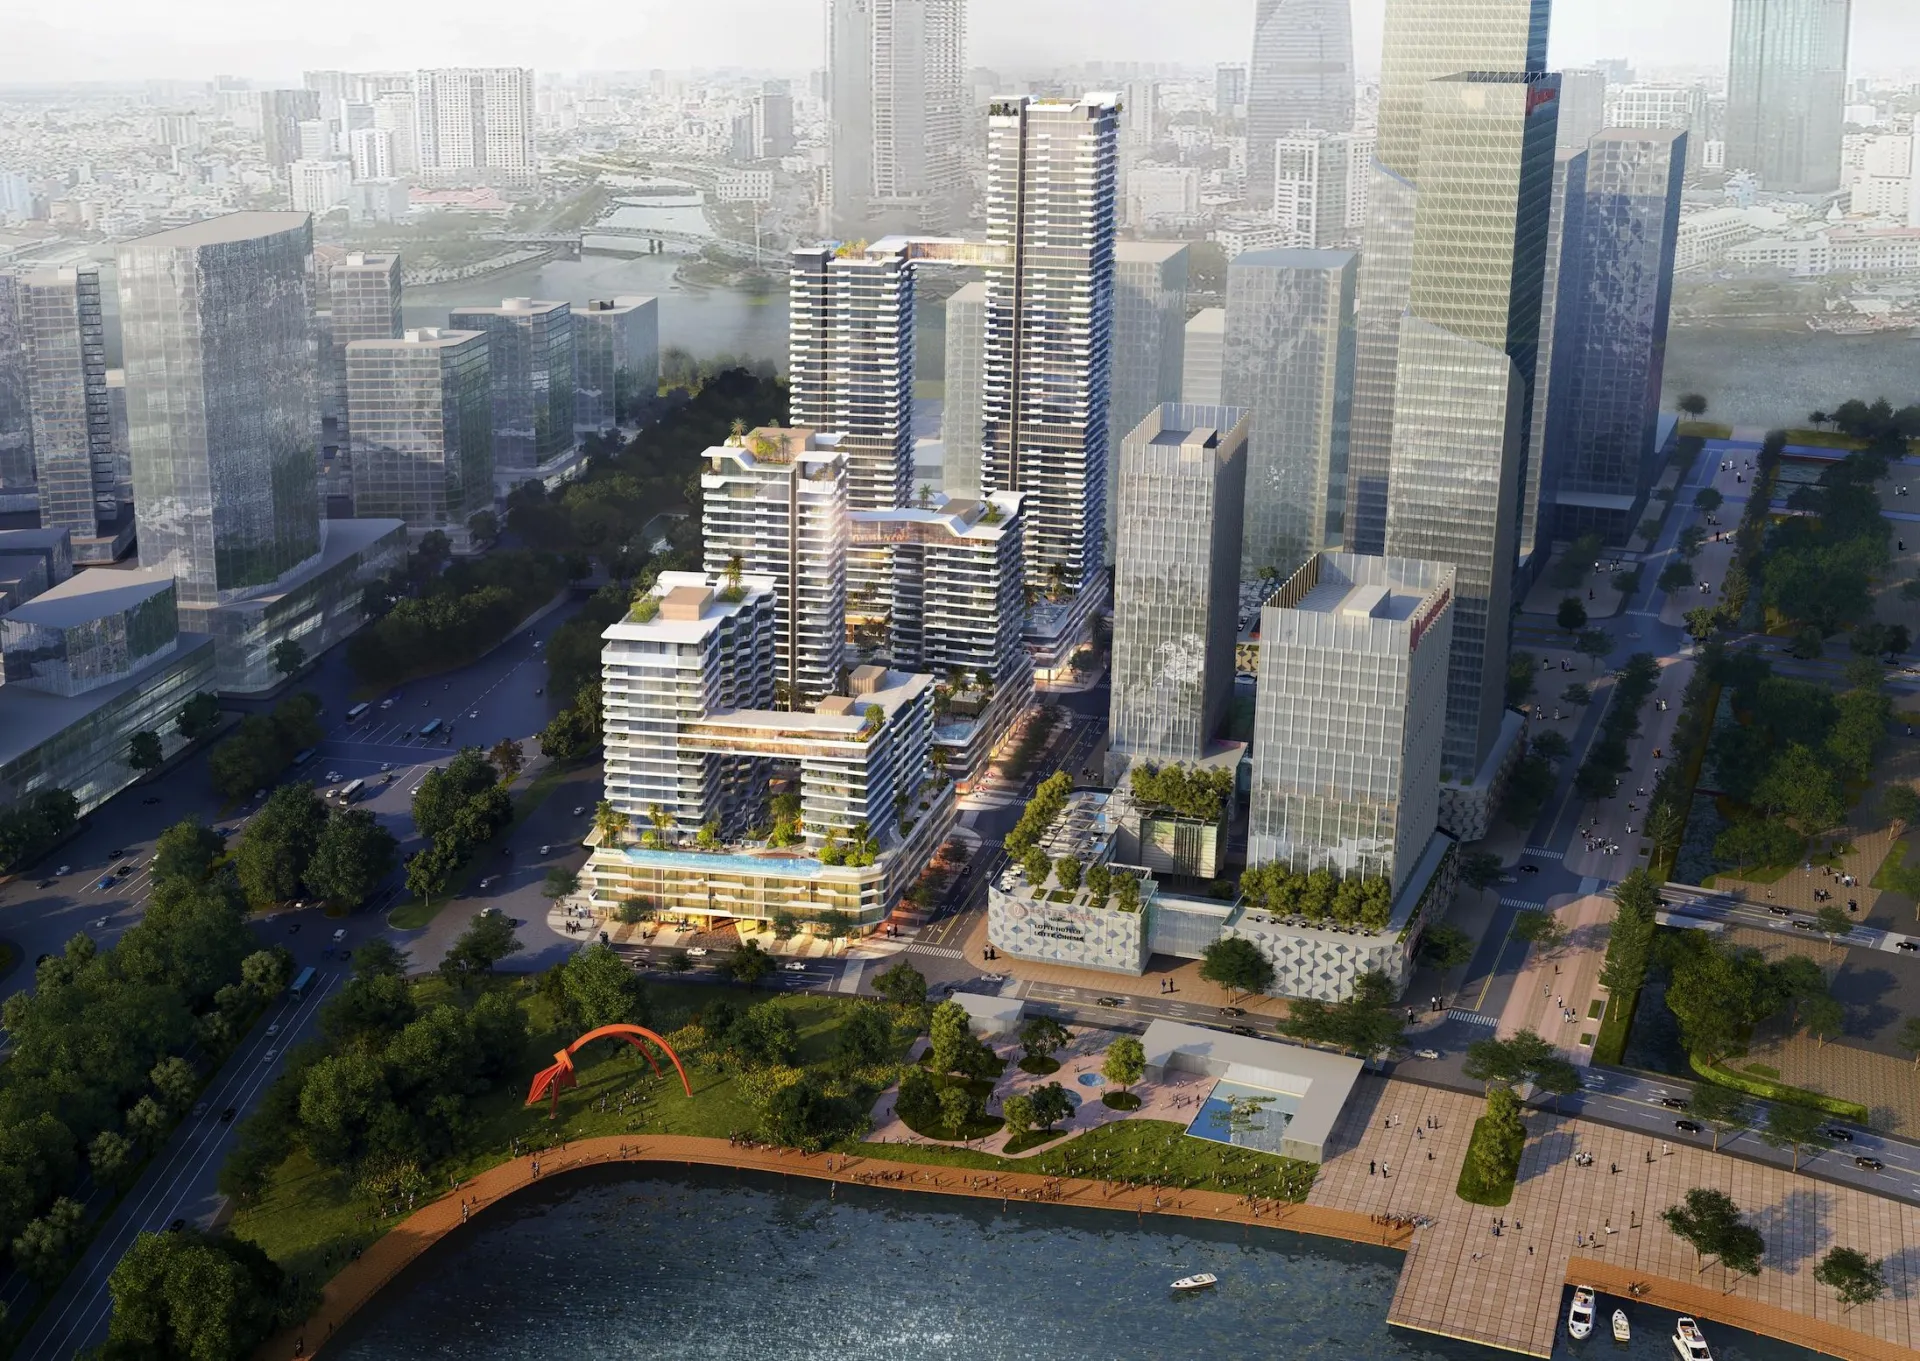
Phát Đạt chốt ngày khởi công hai cao ốc tại Lotte Eco Smart City Thủ Thiêm sau thương vụ 7.666 tỷ đồng
Phát Đạt (PDR) dự kiến khởi công hai khối cao ốc 2-1 và 2-3 tại Lotte Eco Smart City Thu Thiem vào ngày 23/10/2026, sau khi hoàn tất thương vụ 7.666 tỷ đồng để sở...
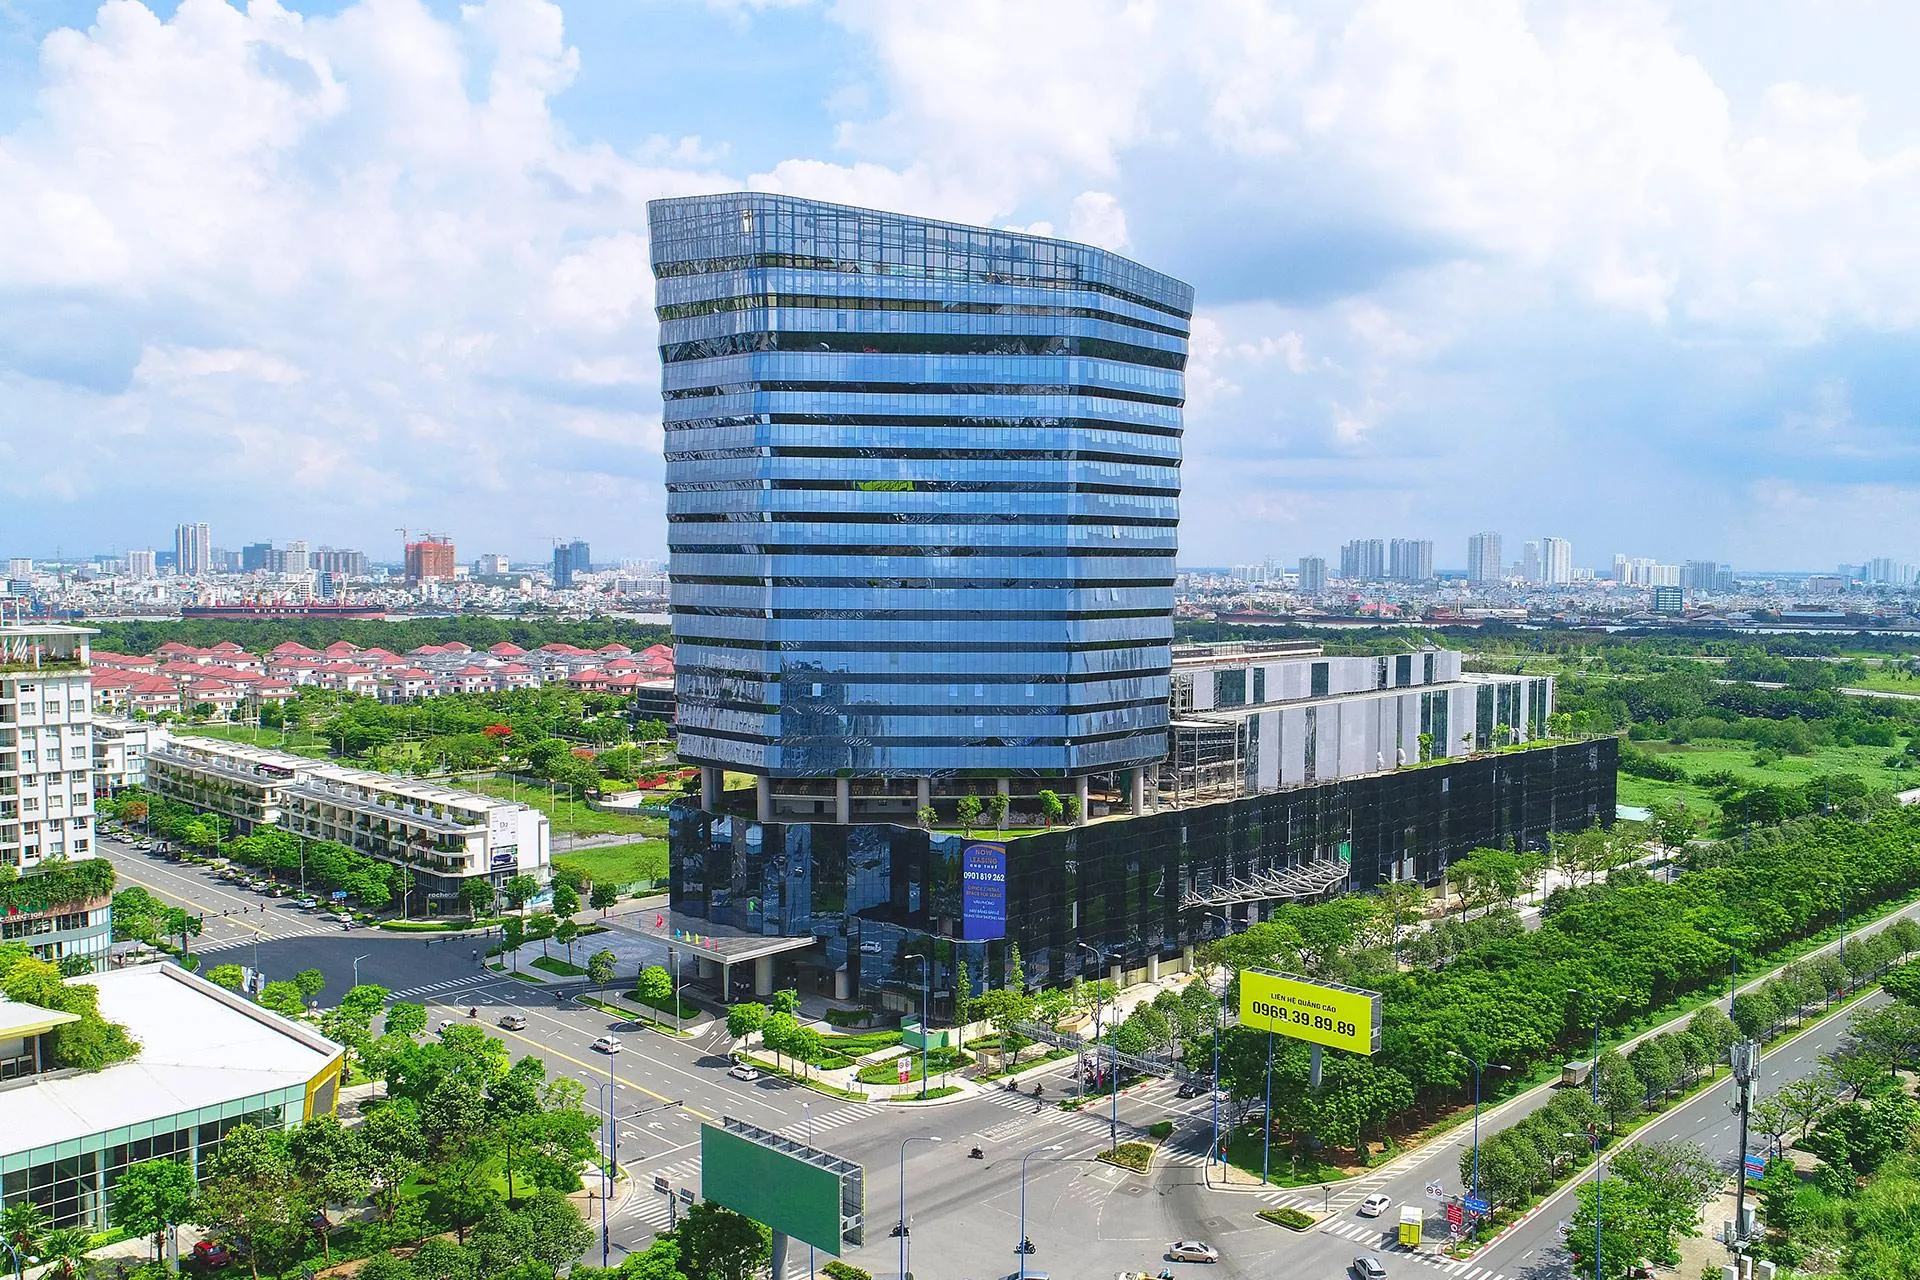
THACO huy động 2.000 tỷ đồng trái phiếu để góp vốn cùng Thiso đầu tư dự án thương mại
THACO vừa hoàn tất phát hành lô trái phiếu 2.000 tỷ đồng, kỳ hạn 3 năm, với lãi suất phát hành 11,75%/năm. Nguồn vốn dự kiến được góp theo hợp đồng hợp tác kinh doanh...
Khách Hàn đổ tới Phú Quốc, nhiều hãng bay ghi nhận tỷ lệ lấp đầy trên 90%
Theo báo cáo thị trường hàng không tháng 7/2026 của Travel Times, nhu cầu bay từ Incheon đến Phú Quốc đang tăng nhanh hơn tốc độ mở rộng nguồn cung...
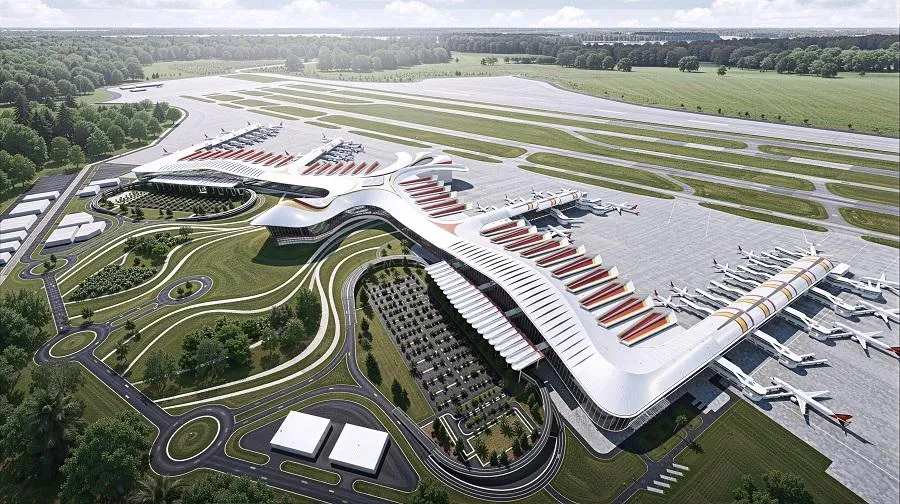
Phú Quốc xuất hiện loạt lợi thế cạnh tranh vượt trội trên bản đồ MICE châu Á
Một ballroom được thiết kế lớn hơn Caesars Forum tại Las Vegas, nhà hát có sức chứa vượt Dolby Theatre ở Hollywood và “thành phố khách sạn”...
Hodeco lên kế hoạch chuyển nhượng dự án Hodeco Seavillage với giá hơn 1.000 tỷ đồng
Dự án có diện tích 2,58 ha, nằm trên tuyến đường 3/2, phường Rạch Dừa, TP HCM. Theo giới thiệu của Hodeco, dự án gồm chung cư thương mại 132 căn, Condotel 795 căn và...
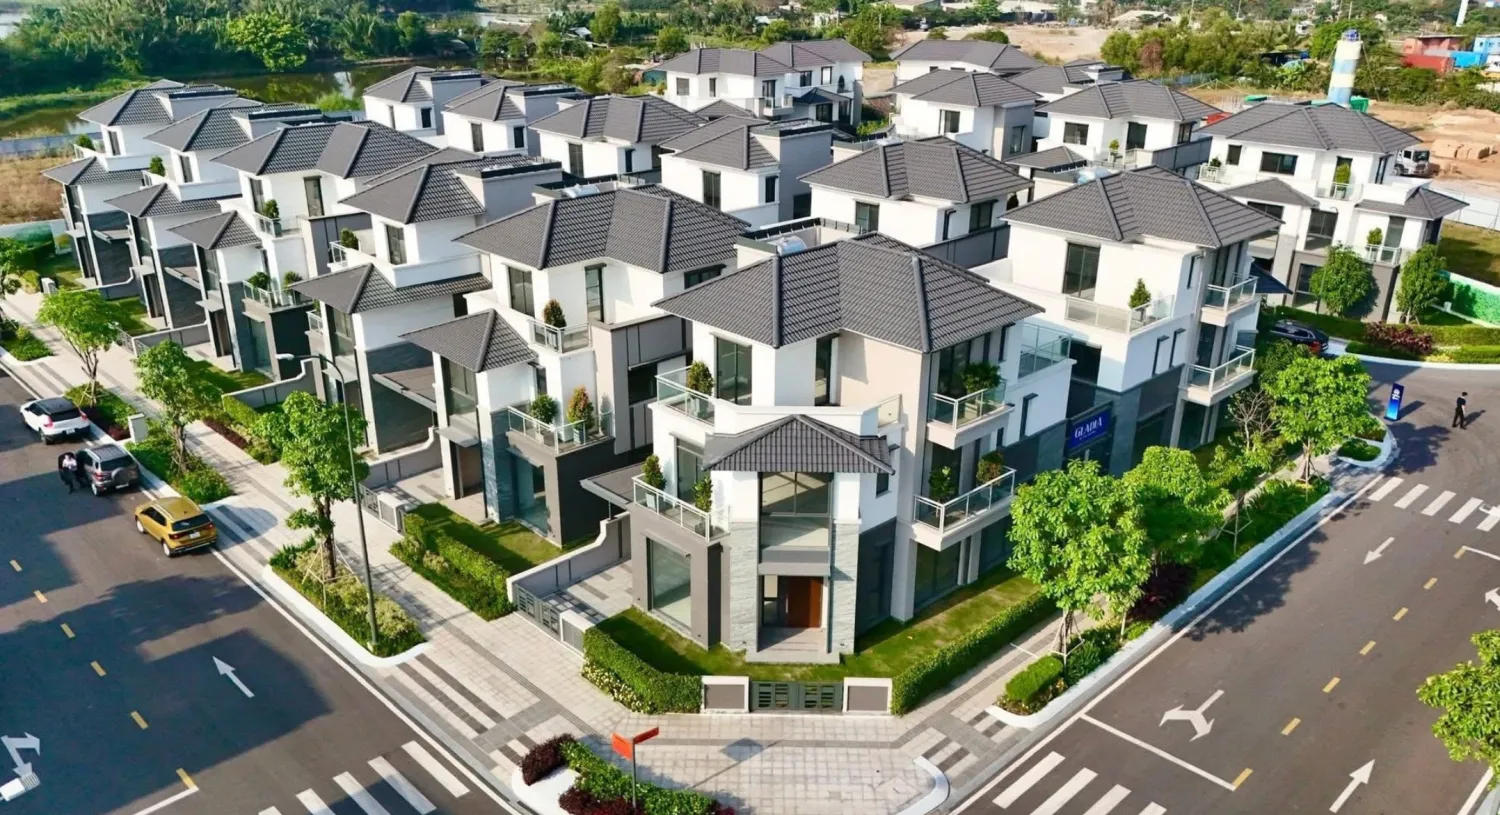
5% tiền mua nhà vào tài khoản ngân hàng: Thêm “lá chắn” cho người mua
Bộ Xây dựng đề xuất đưa 5% giá trị hợp đồng còn lại khi mua, thuê mua nhà ở hình thành trong tương lai vào tài khoản bảo đảm tại ngân hàng, chỉ giải ngân...
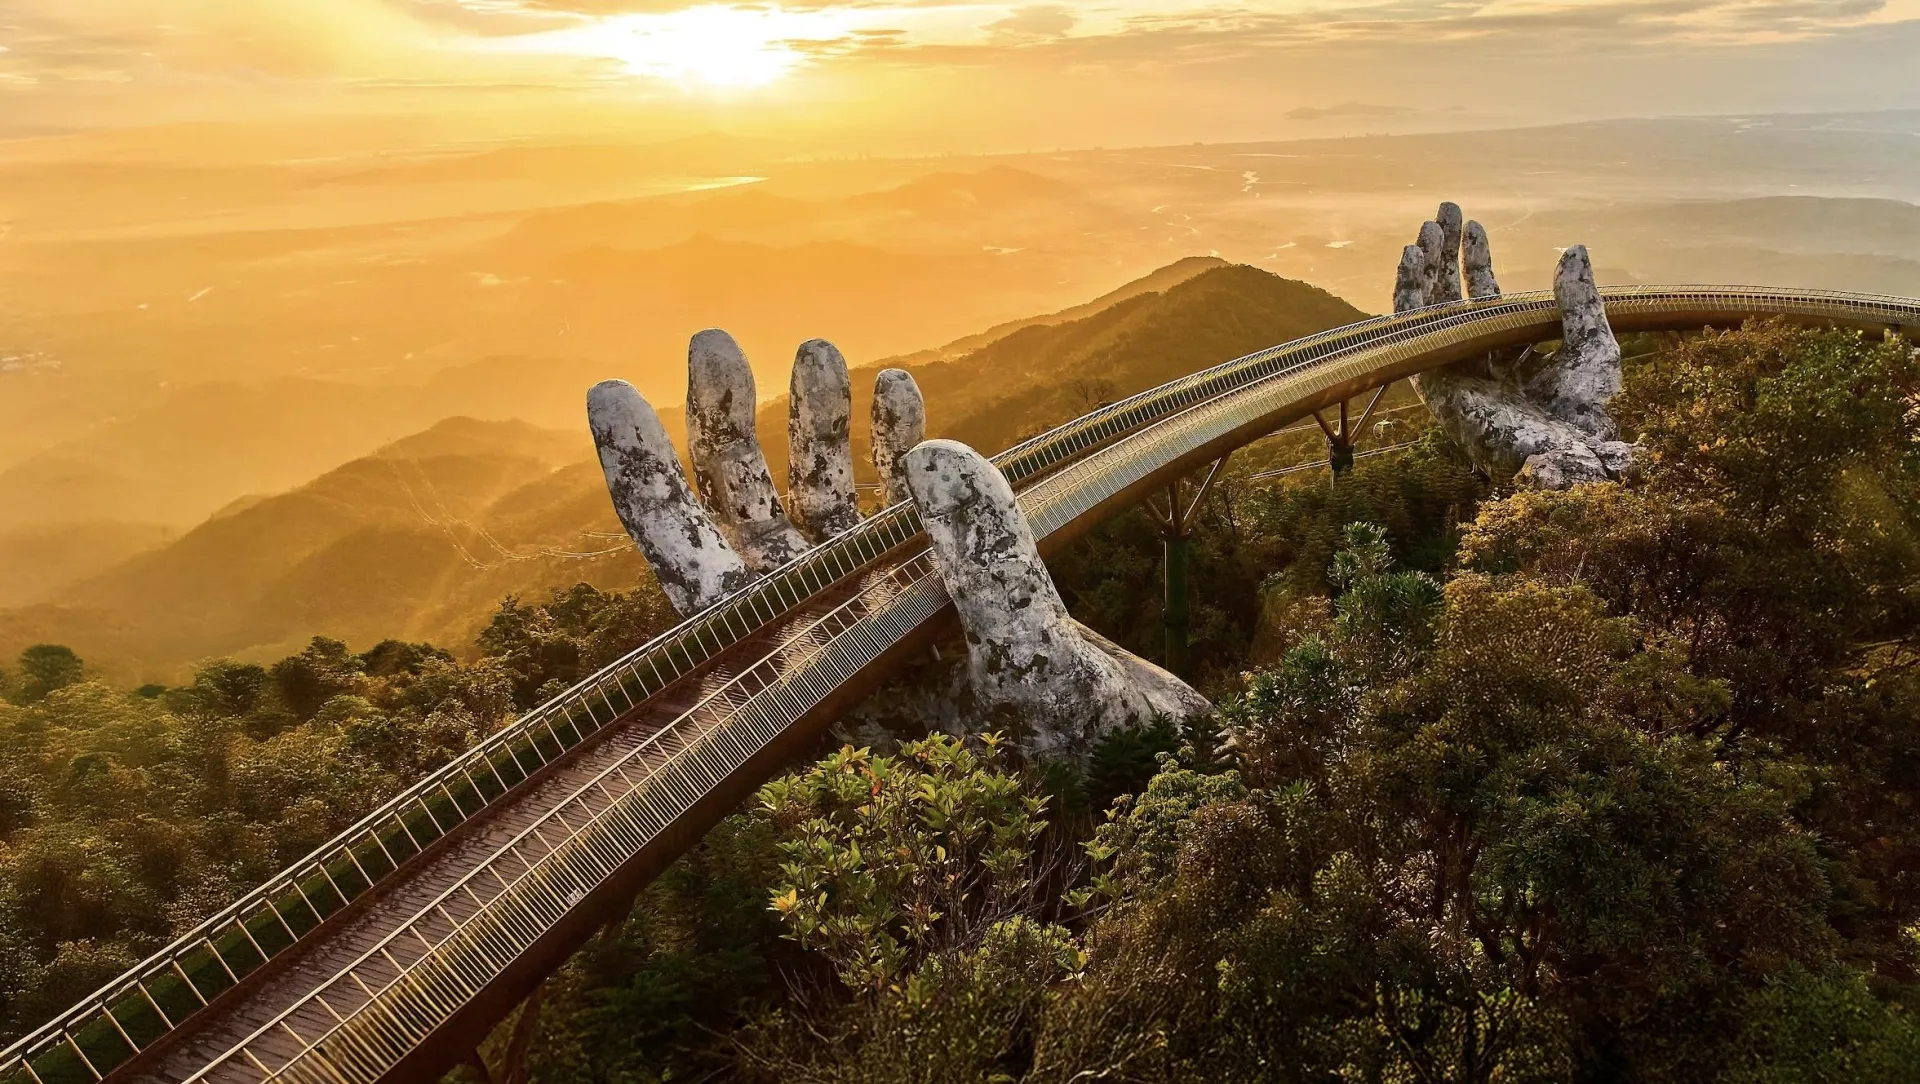
Du khách có thể “may đo” kỳ nghỉ trọn gói theo sở thích trên nền tảng Sun Holidays
Những kỳ nghỉ được thiết kế theo nhu cầu của du khách đem đến những trải nghiệm đẳng cấp trong một hệ sinh thái liền mạch từ bầu trời tới mặt đất…
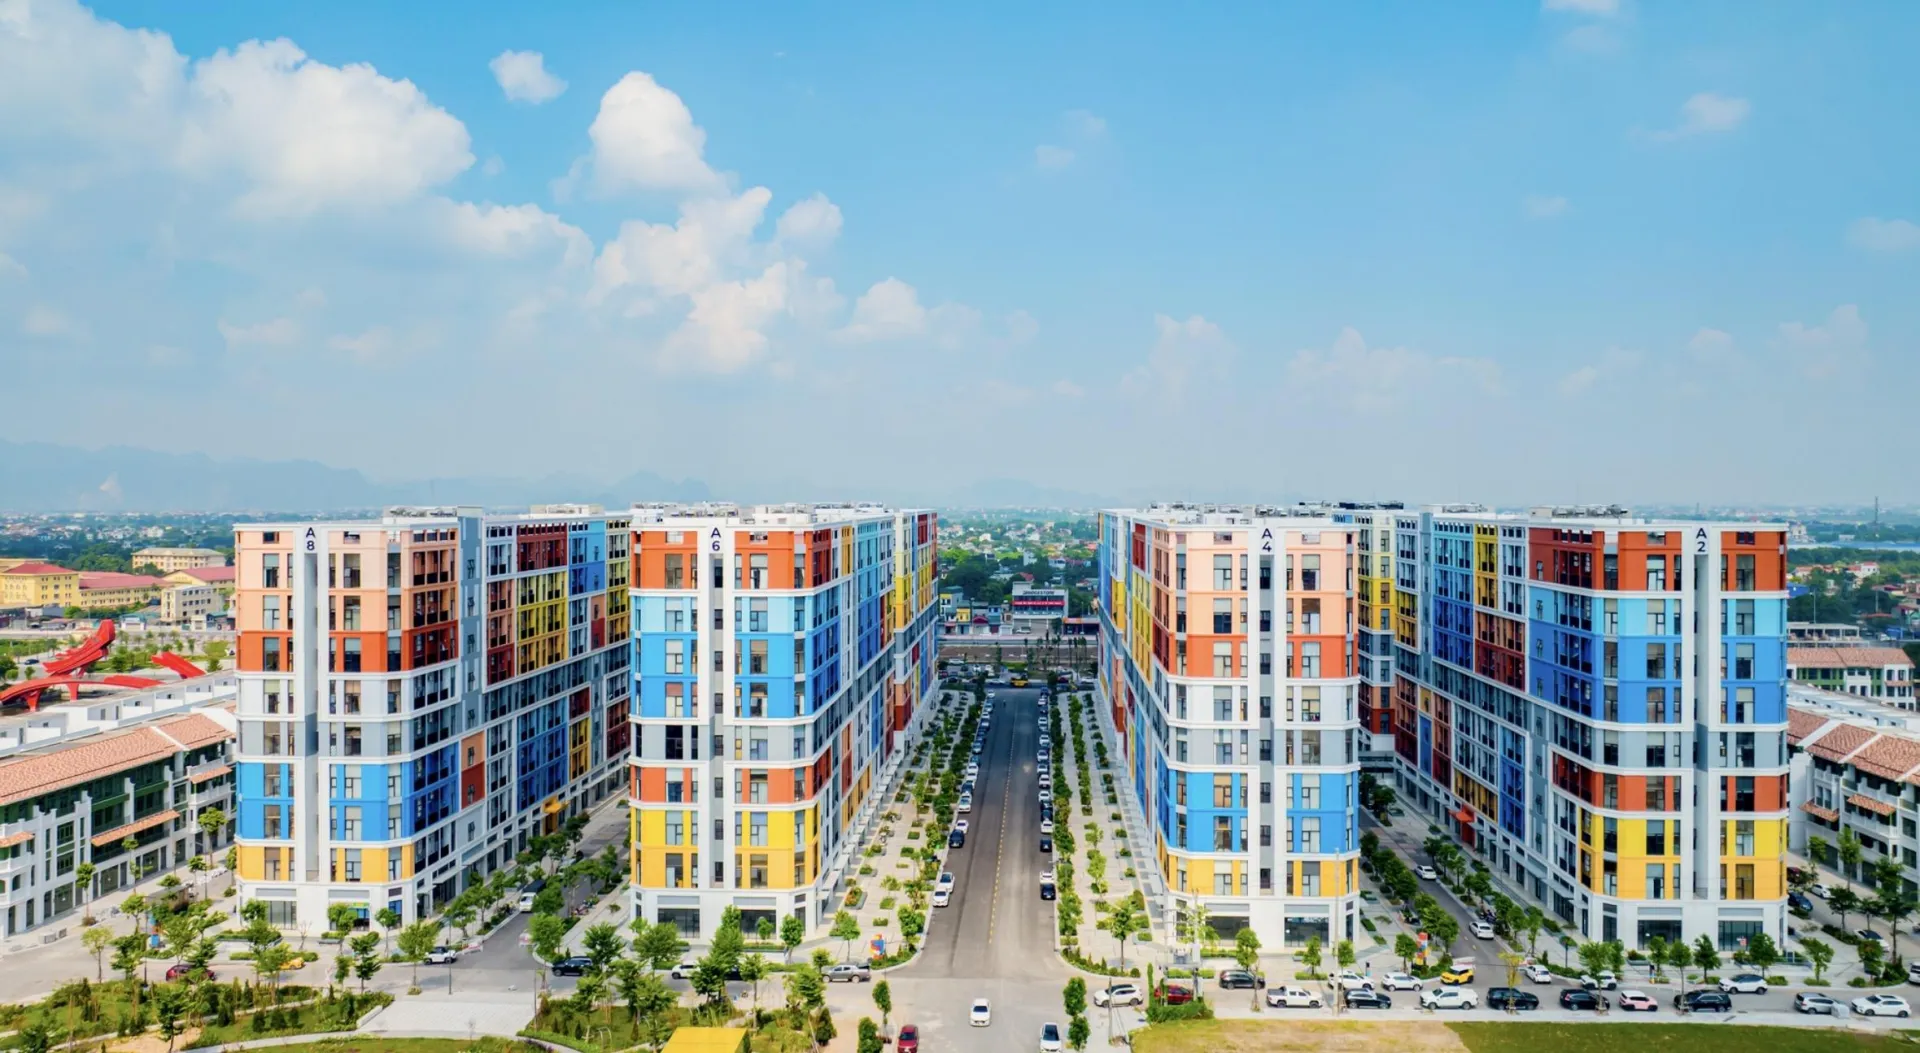
Điều gì khiến một gia đình trẻ quyết rời trung tâm sau nhiều năm ổn định?
13 năm ở trung tâm Thủ đô cho kiến trúc sư Nguyễn Văn Cường nhiều trải nghiệm, nhưng cũng khiến anh nhận ra môi trường sống tại đô thị lớn ngày càng áp lực,…
Xem nhiều