Vì sao lại có tình trạng “người giàu tranh suất mua nhà ở xã hội”?
 Theo Vnmedia
Theo HoREA, nguyên nhân dẫn đến tình trạng “người giàu tranh suất mua nhà ở xã hội” hoặc có “người giàu” là chủ sở hữu căn hộ chung cư nhà ở xã hội là do các tiêu chí về điều kiện của các đối tượng hưởng chính sách về nhà ở xã hội tưởng chừng “rất chặt chẽ”, nhưng thực ra là “chưa chặt chẽ” và chưa sát với thực tế cuộc sống và có thể “lách".
Hiệp hội Bất động sản thành phố Hồ Chí Minh (HoREA) vừa có văn bản gửi Ủy ban Thường vụ Quốc hội, Bộ Xây dựng bổ sung góp ý về Dự thảo Luật Nhà ở (sửa đổi) trong đó đưa ra câu hỏi vì sao lại có tình trạng “người giàu tranh suất mua nhà ở xã hội” hoặc có “người giàu” là chủ sở hữu căn hộ chung cư nhà ở xã hội và đề xuất giải pháp để nhà ở xã hội đến đúng đối tượng được hưởng chính sách hỗ trợ về nhà ở xã hội?
Theo HoREA, nguyên nhân dẫn đến tình trạng “người giàu tranh suất mua nhà ở xã hội” hoặc có “người giàu” là chủ sở hữu căn hộ chung cư nhà ở xã hội là do các tiêu chí về điều kiện của các đối tượng hưởng chính sách về nhà ở xã hội tưởng chừng “rất chặt chẽ”, nhưng thực ra là “chưa chặt chẽ” và chưa sát với thực tế cuộc sống và có thể “lách”.
Theo ông Lê Hoàng Châu, chủ tịch HoREA, về nguyên nhân từ tiêu chí “điều kiện về nhà ở” của đối tượng hưởng chính sách nhà ở xã hội: Điểm a khoản 1 Điều 51 Luật Nhà ở 2014 và điểm a khoản 1 Điều 75 Dự thảo Luật Nhà ở (sửa đổi) đều quy định đối tượng hưởng chính sách nhà ở xã hội “phải chưa được hưởng chính sách hỗ trợ dưới mọi hình thức tại nơi ở và nơi làm việc”.
Quy định này rất khó kiểm tra trong nhiều năm qua, nhất là đối với người thay đổi nơi làm việc nhiều lần, do chỉ quy định kiểm tra tiêu chí này tại nơi ở và nơi làm việc.
"Hiệp hội kỳ vọng trong thời gian tới, sau khi thực hiện hoàn thành Đề án 06 “Phát triển ứng dụng dữ liệu dân cư, định danh và xác thực điện tử phục vụ chuyển đổi số quốc gia giai đoạn 2022-2025, tầm nhìn đến năm 2030” thì mới kiểm tra được điều kiện đối tượng hưởng chính sách nhà ở xã hội “phải chưa được hưởng chính sách hỗ trợ dưới mọi hình thức tại nơi ở và nơi làm việc”", ông Lê Hoàng Châu nói.
Điểm a khoản 1 Điều 51 Luật Nhà ở 2014 và điểm a khoản 1 Điều 75 Dự thảo Luật Nhà ở (sửa đổi) đều quy định đối tượng hưởng chính sách nhà ở xã hội “phải chưa có nhà ở thuộc sở hữu của mình, chưa được mua hoặc thuê mua nhà ở xã hội” hoặc “có nhà ở thuộc sở hữu của mình nhưng diện tích nhà ở bình quân đầu người trong hộ gia đình thấp hơn mức diện tích nhà tối thiểu”.
Nhưng nếu một người nào đó muốn “lách” thì không khó khi “người đó” để cho người thân khác đứng tên dùm sở hữu nhà. Như vậy, “người đó” vẫn chứng minh được mình “chưa có nhà ở thuộc sở hữu của mình” hoặc “có sở hữu nhà ở nhưng ở chật”.
Điểm a khoản 1 Điều 75 quy định điều kiện của đối tượng hưởng chính sách nhà ở xã hội “phải chưa có nhà ở thuộc sở hữu của mình, chưa được mua hoặc thuê mua nhà ở xã hội, chưa được hưởng chính sách hỗ trợ nhà ở dưới mọi hình thức tại nơi sinh sống, làm việc”, nhưng một người cũng có thể chuyển đổi nơi sinh sống, làm việc nhiều lần, nên cần phải được quy định chặt chẽ hơn.
Đối với nguyên nhân từ tiêu chí “điều kiện về thu nhập” của đối tượng hưởng chính sách nhà ở xã hội: Điểm b khoản 1 Điều 51 Luật Nhà ở 2014 và điểm b khoản 1 Điều 75 Dự thảo Luật Nhà ở (sửa đổi) đều quy định đối tượng hưởng chính sách nhà ở xã hội “phải thuộc diện không phải nộp thuế thu nhập đối với các khoản thu nhập từ nhà tiền công, tiền lương theo quy định của pháp luật về thuế thu nhập cá nhân”.
Quy định này có các “lỗ hổng” và cũng là nguyên nhân chủ yếu dẫn đến tình trạng “người giàu tranh suất mua nhà ở xã hội” hoặc có “người giàu ở lẫn” trong các chung cư nhà ở xã hội vừa qua, như sau: Trong thực tế, nhiều người làm thêm “nghề tay trái”, mà “nghề tay trái” này lại tạo ra thu nhập cao hơn, thậm chí cao hơn nhiều lần so với thu nhập của “nghề tay phải” thể hiện trên bảng tiền lương, tiền công chính thức, nên “người này” vẫn hội đủ tiêu chí “điều kiện về thu nhập” (không thuộc diện nộp thuế thu nhập cá nhân) để được mua, thuê mua nhà ở xã hội. Bởi lẽ, Luật Nhà ở chỉ quy định đối tượng hưởng chính sách nhà ở xã hội “phải thuộc diện không phải nộp thuế thu nhập đối với các khoản thu nhập từ tiền công, tiền lương”, mà không tính “các khoản thu nhập khác không phải là tiền công, tiền lương”.
Bên cạnh đó, Luật Thuế thu nhập cá nhân (TNCN) cho phép miễn thuế thu nhập cá nhân đối với 16 trường hợp, trong đó tại khoản 7 và khoản 8 Điều 4 quy định miễn thuế thu nhập cá nhân đối với các trường hợp “7. Thu nhập từ lãi tiền gửi tại các tổ chức tín dụng.(…); 8. Thu nhập từ kiều hối”.
Hiệp hội nhận thấy, đối với khoản thu nhập từ tiền gửi tiết kiệm của người về hưu, già yếu, mất sức lao động, hoặc số tiền kiều hối có giá trị không lớn để cải thiện cuộc sống thì quy định miễn thuế thu nhập cá nhân là rất chính xác và rất nhân văn, nhưng sẽ không hợp lý khi cho miễn, không đánh thuế TNCN đối với các khoản thu nhập rất lớn từ lãi tiền gửi tiết kiệm hoặc từ kiều hối, như các ví dụ sau đây:
- Ví dụ 1: Ông A gửi tiết kiệm 50 tỷ đồng kỳ hạn 13 tháng với lãi suất tiết kiệm 9%/năm nên cuối năm được nhận lãi tiền gửi 4,5 tỷ đồng.
- Ví dụ 2: Ông B thường xuyên nhận được tiền kiều hối, năm nay Ông A nhận được khoản tiền kiều hối 100.000 USD tương đương 2,4 tỷ đồng.
Căn cứ quy định tại khoản 7 và khoản 8 Điều 4 Luật Thuế thu nhập cá nhân thì Ông A và Ông B đều “được miễn thuế thu nhập cá nhân”.
Nếu Ông A và Ông B “chưa có nhà ở thuộc sở hữu của mình” mà lại có “lòng tham” thì Ông A và Ông B lại hội đủ điều kiện “chưa có nhà ở thuộc sở hữu của mình” và “không thuộc diện không phải nộp thuế thu nhập đối với các khoản thu nhập từ nhà tiền công, tiền lương”, mà “thu nhập từ lãi tiền gửi” và “thu nhập từ kiều hối” cũng không phải là “các khoản thu nhập từ nhà tiền công, tiền lương”, nên Ông A và Ông B vẫn được công nhận là đối tượng hưởng chính sách về nhà ở xã hội, được mua, thuê mua nhà ở xã hội và các nguyên nhân trên đây đã dẫn đến tình trạng “người giàu tranh suất mua nhà ở xã hội” hoặc có “người giàu ở lẫn” trong các chung cư nhà ở xã hội trong thời gian qua, mà vẫn hợp pháp, hợp lệ theo chính sách nhà ở xã hội hiện hành (?!)
Ngoài “điều kiện về thu nhập” được quy định tại điểm b Điều 75 Dự thảo Luật Nhà ở (sửa đổi) mà Hiệp hội đã đề xuất đối tượng hưởng chính sách nhà ở xã hội “không thuộc diện không phải nộp thuế thu nhập cá nhân hoặc thuộc diện phải nộp thuế thu nhập cá nhân bậc 1 của các bậc chịu thuế”, thì cần bổ sung “điều kiện về thu nhập” còn bao gồm “các khoản thu nhập khác không phải là tiền công, tiền lương”.
Do vậy Hiệp hội nhận thấy, rất cần thiết sửa đổi Điều 4 Luật Thuế thu nhập cá nhân và khoản 1 Điều 75 Dự thảo Luật Nhà ở (sửa đổi) để bảo đảm tính đồng bộ, thống nhất của hệ thống pháp luật.
Cũng theo ông Lê Hoàng Châu, chỉ đến khi thực hiện hoàn thành Đề án 06 thì lúc đó việc xác nhận điều kiện về nhà ở và điều kiện về thu nhập mới chính xác được.
Trên cơ sở phân tích nói trên, HoREA đề nghị sửa đổi, bổ sung điểm a và điểm b khoản 1 Điều 75 Dự thảo Luật Nhà ở (sửa đổi), như sau:
“a) Điều kiện về nhà ở: Các đối tượng quy định tại khoản 5, 6 và 8 khoản 1 Điều 73 của Luật này để được mua, thuê mua nhà ở xã hội thì phải chưa có nhà ở thuộc sở hữu của mình, chưa được mua hoặc thuê mua nhà ở xã hội, chưa được hưởng chính sách hỗ trợ nhà ở dưới mọi hình thức tại các nơi sinh sống, làm việc hoặc có nhà ở thuộc sở hữu của mình nhưng diện tích nhà ở bình quân đầu người trong hộ gia đình thấp hơn mức diện tích nhà tối thiểu do Chính phủ quy định theo từng thời kỳ và từng khu vực;
b) Điều kiện về thu nhập: Các đối tượng quy định tại khoản 5, 6 và 8 khoản 1 Điều 73 của Luật này để được mua, thuê mua nhà ở xã hội thì phải thuộc diện không phải nộp thuế thu nhập hoặc thuộc diện phải nộp thuế thu nhập cá nhân bậc 1 của các bậc chịu thuế đối với các khoản thu nhập từ tiền công, tiền lương hoặc các khoản thu nhập chịu thuế khác theo quy định của pháp luật về thuế thu nhập cá nhân…”.
Hiệp hội đề nghị sửa đổi, bổ sung khoản 7 và khoản 8 Điều 4 Luật Thuế thu nhập cá nhân theo hướng giao thẩm quyền cho Chính phủ quy định các trường hợp miễn thuế thu nhập cá nhân đối với một số khoản “thu nhập từ lãi tiền gửi tại các tổ chức tín dụng” hoặc “thu nhập từ kiều hối”, như sau:
“Điều 4. Miễn thuế thu nhập cá nhân (…)
7. Thu nhập từ lãi tiền gửi tại các tổ chức tín dụng theo quy định của Chính phủ;
8. Thu nhập từ kiều hối theo quy định của Chính phủ”.
-

- Click để copy
Hải Phòng giao hơn 1,6 ha đất cho Hoàng Huy triển khai dự án chung cư 40 tầng
UBND TP Hải Phòng vừa quyết định giao hơn 1,6 ha đất tại phường Lê Chân cho Công ty Cổ phần Đầu tư Dịch vụ Tài chính Hoàng Huy (HoSE: TCH)...
Điểm tin xây dựng - bất động sản ngày 9/10: Hải Phòng thí điểm 10 dự án nhà ở thương mại, vốn hơn 11.300 tỷ đồng
Hải Phòng thí điểm 10 dự án nhà ở thương mại, vốn hơn 11.346 tỷ đồng; Khánh Hòa tháo gỡ vướng mắc cho 18 dự án BT... là những tin tức xây dựng - bất động sản đáng chú ý.
Vinhomes tung chính sách cố định lãi suất chỉ 3-9%/năm tới 5 năm, xóa rủi ro tài chính cho người mua nhà
Hiện người vay mua nhà Vinhomes được chọn 1 trong 6 kỳ hạn hỗ trợ, từ 18 đến 60 tháng, với mức lãi suất cố định chỉ từ 3-9%/năm,…
Sun Holidays thêm ưu đãi thanh toán VietQRPay, VietQRGlobal, kỳ nghỉ Phú Quốc “mùa vàng” cho cả nhà chỉ từ 16 triệu đồng
Hội viên Sun Signature hiện có thể nhận ưu đãi trực tiếp 10%, tối đa 1 triệu đồng mỗi giao dịch đủ điều kiện, khi thanh toán qua VietQRPay...
Nhịp sống sầm uất, ưu đãi về ở sớm “dồn dập” tăng sức hút an cư cho Vinhomes Royal Island
Tại trung tâm mới của Hải Phòng trên đảo Vũ Yên, Vinhomes Royal Island đã hình thành nhịp sống với hệ tiện ích thượng lưu quy mô lớn đã vận hành,...
Văn Phú muốn chia thêm cổ tức 10% bằng cổ phiếu, vốn điều lệ có thể lên gần 3.900 tỷ đồng
Văn Phú chia cổ tức năm 2025 lần thứ hai bằng cổ phiếu với tỷ lệ 10%, dự kiến phát hành thêm hơn 35,2 triệu cổ phiếu. Sau phát hành, vốn điều lệ của doanh...
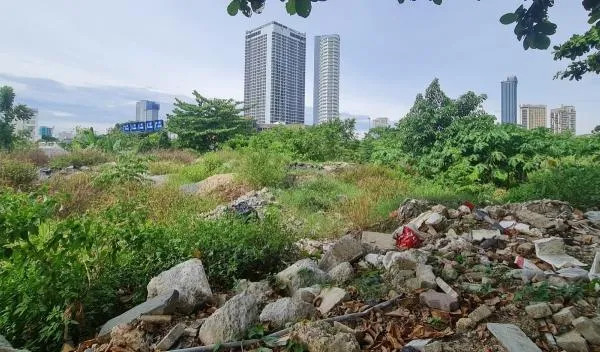
Đề xuất đánh thuế 0,2% với đất bỏ hoang, chậm sử dụng
Dự thảo Luật Thuế sử dụng đất phi nông nghiệp (sửa đổi) đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, đất chậm sử dụng hoặc chưa đưa vào sử dụng. Mức thuế này cao hơn đáng kể so với các mức thuế suất thông thường đang áp dụng đối với đất phi nông nghiệp.
Ecopark được vinh danh là “Thương hiệu Doanh nghiệp dẫn đầu khu vực kinh tế tư nhân”
Chiều ngày 3/10, trong khuôn khổ Chương trình Công bố và Vinh danh Thương hiệu mạnh năm 2026 do Hội Khoa học Kinh tế Việt Nam, tạp chí Kinh tế Việt Nam…
Thanh tra Chính phủ chỉ ra hàng loạt vấn đề cần rà soát tại các dự án Nam Long
Sau khi xác định một số vi phạm và ghi nhận các khoản tiền đã được khắc phục, Thanh tra Chính phủ tiếp tục yêu cầu kiểm tra, rà soát hàng loạt nhóm nội dung tại các dự án Nam Long, trong đó có những vấn đề liên quan trực tiếp đến người mua nhà.
Một ngày sống trong “resort trên không” bên sông Hàn
Có những thành phố người ta tìm đến để nghỉ dưỡng vài ngày. Cũng có những nơi đủ hấp dẫn níu giữ lữ khách quay lại. Ở Đà Nẵng,..
Dự báo lợi nhuận doanh nghiệp bất động sản nhà ở quý III/2026: Vinhome tăng trưởng vượt trội
Trong nhóm 5 doanh nghiệp bất động sản nhà ở được đánh giá, Vinhomes có mức dự báo tăng trưởng lợi nhuận cao nhất đạt 243%, tương ứng lợi nhuận sau thuế đạt hơn...
“Nhiên liệu” tín dụng khơi thông dòng vốn cho hạ tầng du lịch Việt
Chưa đầy một tháng sau khi Nghị quyết 26 đặt ra những mục tiêu đầy tham vọng cho du lịch Việt Nam, Công văn 8509 của Ngân hàng Nhà nước...
Hạ tầng khu Nam TP.HCM bứt tốc lịch sử, người mua nhà chọn tâm điểm an cư ở đâu?
Khu Nam TP.HCM đang đứng trước một cuộc “lột xác” lịch sử với tổng vốn đầu tư công lên đến 1.8 triệu tỷ đồng giai đoạn 2025 - 2030,…
Newtown Legend Đà Nẵng: Tài sản “blue-chip” tại tọa độ di sản
Newtown Legend hội tụ những yếu tố ngày càng khan hiếm trên thị trường bất động sản thấp tầng.
Taseco Land tiếp tục mở rộng hệ sinh thái: Góp 413 tỷ đồng thành lập hai doanh nghiệp mới
Taseco Land vừa thông qua chủ trương góp vốn hơn 400 tỷ đồng thành lập hai doanh nghiệp mới trong lĩnh vực khu công nghiệp và năng lượng.
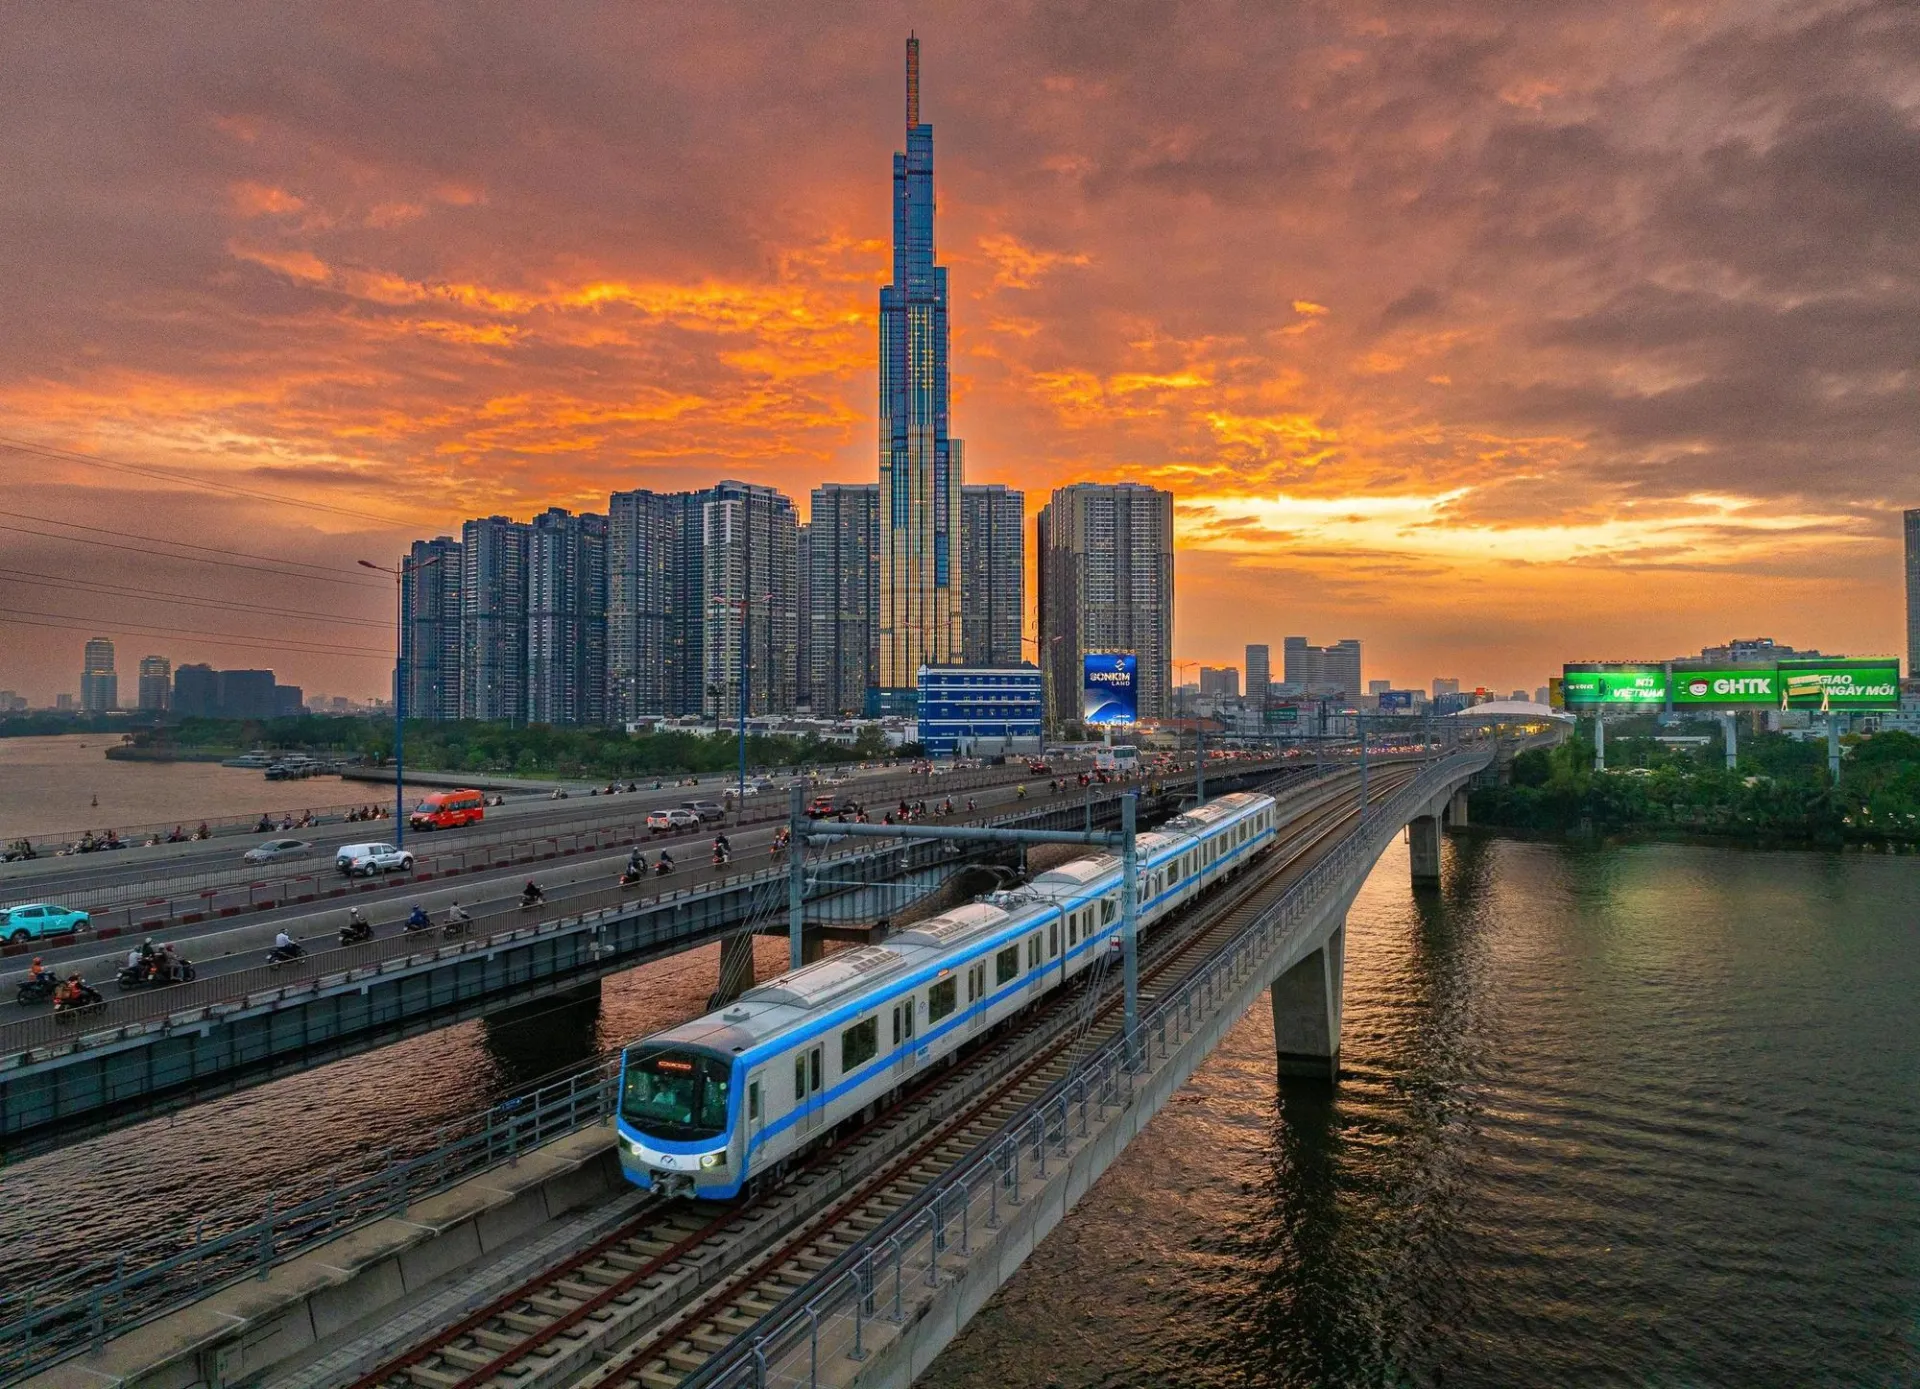
Imperia Sensa Park: Lợi thế từ tọa độ sinh thái liền kề nhà ga Metro số 6
Trong giai đoạn 2026-2030, TP. HCM xác định 8 tuyến đường sắt đô thị ưu tiên đầu tư và đến năm 2030 hoàn thành, với tổng chiều dài khoảng 255km,...
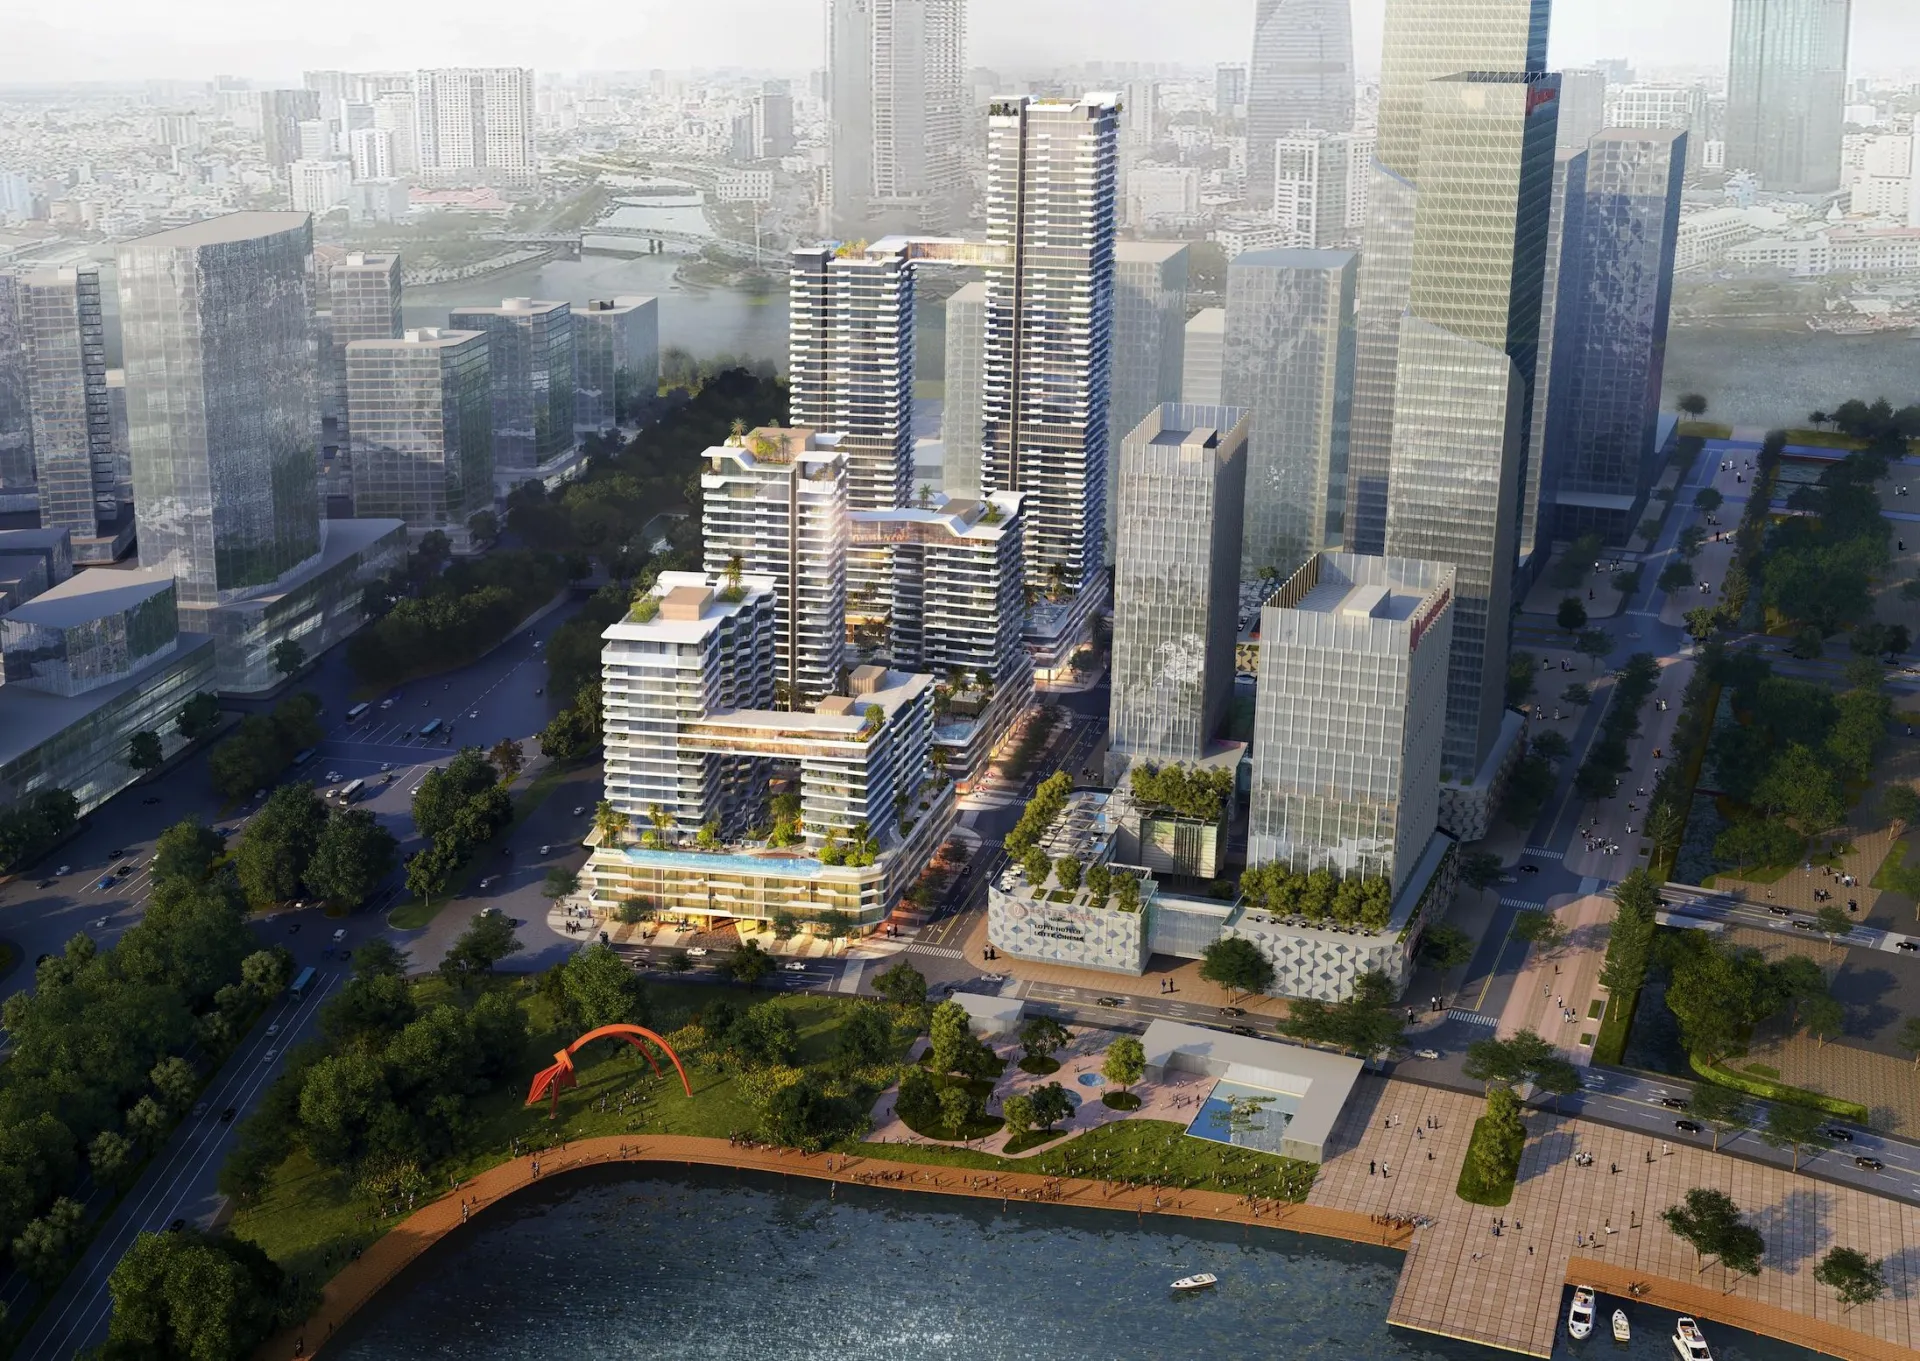
Phát Đạt chốt ngày khởi công hai cao ốc tại Lotte Eco Smart City Thủ Thiêm sau thương vụ 7.666 tỷ đồng
Phát Đạt (PDR) dự kiến khởi công hai khối cao ốc 2-1 và 2-3 tại Lotte Eco Smart City Thu Thiem vào ngày 23/10/2026, sau khi hoàn tất thương vụ 7.666 tỷ đồng để sở...
THACO huy động 2.000 tỷ đồng trái phiếu để góp vốn cùng Thiso đầu tư dự án thương mại
THACO vừa hoàn tất phát hành lô trái phiếu 2.000 tỷ đồng, kỳ hạn 3 năm, với lãi suất phát hành 11,75%/năm. Nguồn vốn dự kiến được góp theo hợp đồng hợp tác kinh doanh...
Khách Hàn đổ tới Phú Quốc, nhiều hãng bay ghi nhận tỷ lệ lấp đầy trên 90%
Theo báo cáo thị trường hàng không tháng 7/2026 của Travel Times, nhu cầu bay từ Incheon đến Phú Quốc đang tăng nhanh hơn tốc độ mở rộng nguồn cung...
Xem nhiều