Biến động lớn trong bức tranh tài chính tại TPBank
 Hoàng Long
Năm 2021, TPBank là một trong những nhà băng vượt chỉ tiêu lợi nhuận. Tuy nhiên, báo cáo tài chính hợp nhất quý 4/2021 lại cho thấy cơ cấu nguồn vốn và dư nợ cho vay tại TPBank trở nên khó hiểu. Thậm chí, khoản phải thu tại TPBank bất ngờ ghi nhận hơn 15.000 tỷ đồng nhưng không có thuyết minh chi tiết, trong khi nợ tiềm ẩn cũng tăng thêm gần 10.000 tỷ đồng.
Nguồn vốn và dư nợ cho vay tại TPBank ra sao?
Năm 2021, Ngân hàng TMCP Tiên Phong (TPBank, mã: TPB) báo lãi trước và sau thuế cùng tăng 38%, đạt lần lượt 6.038 tỷ đồng và 4.830 tỷ đồng, chủ yếu nhờ tăng các nguồn thu nhập phi tín dụng. Nếu so với con số 5.500 tỷ đồng kế hoạch lợi nhuận trước thuế cho cả năm 2021, TPBank đã vượt 10% chỉ tiêu.

Điểm cần chú ý trong báo cáo tài chính hợp nhất quý 4/2021 của TPBank nằm ở nguồn vốn.
Tính đến hết quý 4/2021, tiền gửi khách hàng (hay tiền gửi của dân cư và các tổ chức kinh tế) của TPBank tăng 20% so với đầu năm, lên hơn 139.562 tỷ đồng, tương đương tăng thêm hơn 23.000 tỷ đồng. Trong khi đó, tiền, vàng gửi và vay các tổ chức tín dụng (vốn liên ngân hàng) tăng tới 113%, lên hơn 87.015 tỷ đồng, tương đương tăng thêm hơn 46.000 tỷ đồng.


Thông thường, ở phần lớn các ngân hàng tiền gửi khách hàng luôn là nguồn vốn chủ đạo vì tính ổn định và bền vững của nó. Tuy nhiên tại TPBank nguồn vốn lại lệch về phía vốn liên ngân hàng.
Thực tế nhiều năm qua, nguồn vốn tại TPBank đã bị lệch khá lớn. Cụ thể, tại quý 1/2020 tiền gửi khách hàng giảm 3% chỉ sau 3 tháng, tương đương giảm hơn 2.700 tỷ đồng, về mức gần 90.000 tỷ đồng. Trong khi đó, vốn liên ngân hàng tăng tới gần 27%, tương đương tăng hơn 10.000 tỷ đồng, đạt gần 51.000 tỷ đồng.
Chưa dừng lại ở nguồn vốn chênh lệch quá lớn, vấn đề cho vay tại TPBank cũng khác so với đa phần các ngân hàng thương mại khi lệch về phía cho vay trung và dài hạn.
Cụ thể, tính đến 31/12/2021, 74% dư nợ cho vay tại TPBank là cho vay trung và dài hạn. Trong đó, cho vay trung và dài hạn hơn 104.237 tỷ đồng, tăng 23% so với đầu năm; dư nợ cho vay ngắn hạn ở mức hơn 36.990 tỷ đồng. Hiểu nôm na, trong 10 đồng cho vay đi thì gần 9 đồng được TPBank dành cho kỳ hạn trên 1 năm.

Đa phần các ngân hàng thương mại Việt Nam có cấu trúc cho vay trung và dài hạn trên dưới 50%. Số lượng trên 70% khá ít.
Thực tế, kỳ hạn cho vay càng dài thì càng tiểm ẩn nhiều rủi ro, do thời gian càng dài thì xác suất xảy ra biến cố càng cao. Nhất là trong điều kiện tỷ trọng tiền gửi ngắn hạn vẫn chiếm chủ yếu trong cơ cấu nguồn vốn huy động nói chung, sức ép huy động theo đó càng lớn.
Trong nhiều trường hợp, những biến động lớn trong cho vay còn ảnh hưởng đáng kể đến cả cấu trúc nguồn vốn nếu xảy ra rủi ro thanh khoản. Chính vì tiềm ẩn nhiều rủi ro mà kỳ hạn càng dài, lãi suất cho vay càng cao, nghĩa là ngân hàng càng thu được nhiều lợi nhuận trên mỗi đồng cho vay bỏ ra.
Việc cả nguồn vốn và cho vay tại TPBank đều có sự chênh lệch quá lớn đặt câu hỏi về sự bền vững, nhất là trong bối cảnh dịch Covid - 19 kéo dài như hiện nay.
Kết thúc năm 2021, tổng nợ xấu tại TPBank giảm 19% so với đầu năm, chỉ còn gần 1.157 tỷ đồng, chủ yếu nhờ giảm nợ nhóm 3 (nợ dưới tiêu chuẩn) và nhóm 5 (nợ có khả năng mất vốn). Kết quả, tỷ lệ nợ xấu trên dư nợ vay giảm từ 1,18% đầu năm xuống còn 0,82%.
Tuy vậy nợ nhóm 2 - với khoản vay quá hạn 10-90 ngày) dù chưa bị xếp vào nhóm nợ xấu nhưng lại tăng 28% lên 2.077 tỷ đồng. Nó có thể xuất phát từ việc các khách hàng gặp khó khăn do dịch Covid-19 đã bắt đầu tăng lên, tiền ẩn nguy cơ nợ xấu trong tương lai.
Những con số về nợ xấu thể hiện trên báo cáo tài chính của TPBank vẫn chưa phản ánh đúng thực trạng, bởi hệ thống ngân hàng đang được phép cơ cấu và giữ nguyên nhóm nợ đối với khách hàng bị ảnh hưởng bởi dịch.
Nợ tiềm ẩn tăng
Tại thời điểm 31/12/2021 quy mô các tài sản 'có khác' của TPBank tăng mạnh so với đầu năm lên mức hơn 19.864 tỷ đồng, tương đương tăng 39% so với đầu năm.
Trong đó, khoản phải thu khác tăng 47% lên hơn 15.785 tỷ đồng gồm: các khoản phải thu bên ngoài bất ngờ tăng 45% lên hơn 15.687 tỷ đồng; khoản phải thu nội bộ cũng tăng 69% so với đầu năm. Tuy nhiên, phía TPBank không thuyết minh cụ thể về khoản phải thu này trong báo cáo tài chính.
Ngoài khoản phải thu trên, các khoản lãi và phí phải thu tại TPBank tăng 15% lên hơn 1.935 tỷ đồng, khoản mục này cũng không được TPBank thuyết minh chi tiết.

Đáng nói nhất là các khoản nợ tiềm ẩn tại TPBank nằm ngoài bảng cân đối kế toán ghi nhận gần 29.733 tỷ đồng, tăng 49% so với đầu năm, tương đương tăng thêm 9.800 tỷ đồng.
Trong đó, bảo lãnh vay vốn bất ngờ tăng nhẹ 2%; cam kết trong nghiệp vụ thư tín dụng tăng 47% lên hơn 3.833 tỷ đồng và bảo lãnh khác tăng 50%, ghi nhận hơn 25.688 tỷ đồng.

Đối với các ngân hàng, nợ tiềm ẩn chủ yếu bao gồm các khoản bảo lãnh vay vốn, cam kết trong nghiệp vụ L/C, các khoản bảo lãnh khác như thanh toán, thực hiện hợp đồng, dự thầu… Trong đó, cam kết trong nghiệp vụ L/C nhìn chung có tính an toàn cao hơn so với các khoản bảo lãnh vay vốn hay các khoản bảo lãnh khác.
Nghĩa vụ nợ tiềm ẩn không được phản ánh trực tiếp trong bảng cân đối kế toán mà chỉ được ghi nhận ngoại bảng. Các khoản nợ này được phát sinh khi ngân hàng và khách hàng ký các cam kết tín dụng, hạn mức thấu chi chưa sử dụng hoặc thư tín dụng...
Dù nằm ở ngoại bảng và chưa được coi là nợ xấu, nhưng trong bối cảnh dịch Covid-19 bùng phát, doanh nghiệp khó khăn sẽ có thể trở thành các khoản nợ tiềm ẩn nhiều rủi ro. Do đó, khoản nợ ngoại bảng tiềm ẩn này được ví như “quả bom” nổ chậm.
Hiện nay, dù việc quản lý dư nợ cho vay đã được đẩy mạnh kiểm soát, song rủi ro từ các nghĩa vụ nợ tiềm ẩn của nhóm ngân hàng thương mại nói chung vẫn còn là một dấu hỏi lớn.
>>> Vietcombank: Nợ ngoại bảng tiềm ẩn cán mốc 119.000 tỷ đồng, dòng tiền kinh doanh âm
-

- Click để copy
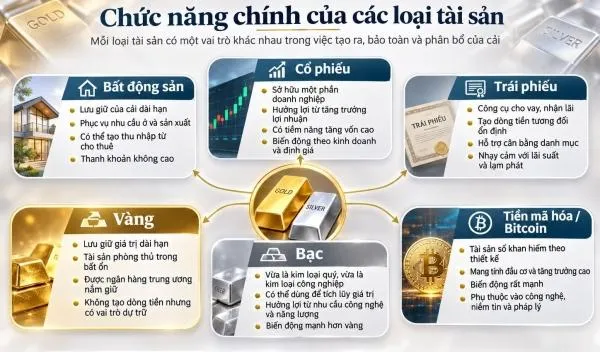
Vàng, bạc đang ở đâu trên bản đồ tài sản toàn cầu?
Thế giới đang sở hữu những thị trường tài sản có quy mô hàng trăm nghìn tỷ USD, từ bất động sản, chứng khoán, trái phiếu đến vàng, bạc và Bitcoin.
LPBank sắp chi hơn 173 tỷ đồng mua lại trái phiếu trước hạn, hoàn tất huy động gần 3.000 tỷ đồng
Vừa huy động mới gần 3.000 tỷ đồng qua 3 lô trái phiếu, LPBank lên kế hoạch chi hơn 173 tỷ đồng mua lại trước hạn hơn 1,73 triệu trái phiếu được phát hành năm…
Điểm tin tài chính - ngân hàng 12/11: NHNN bơm thêm VND qua kênh mua USD
Ngân hàng Nhà nước triển khai mua USD giao ngay với tỷ giá 25.500 đồng/USD, mở thêm kênh bổ sung thanh khoản tiền đồng cho hệ thống ngân hàng....
VPBank mở rộng ưu đãi thẻ tín dụng, đáp ứng đa dạng nhu cầu mua sắm cuối năm
Mùa mua sắm cuối năm đang đến gần với hàng loạt sự kiện kích cầu nối tiếp nhau. Đón bắt nhu cầu tiêu dùng gia tăng,…
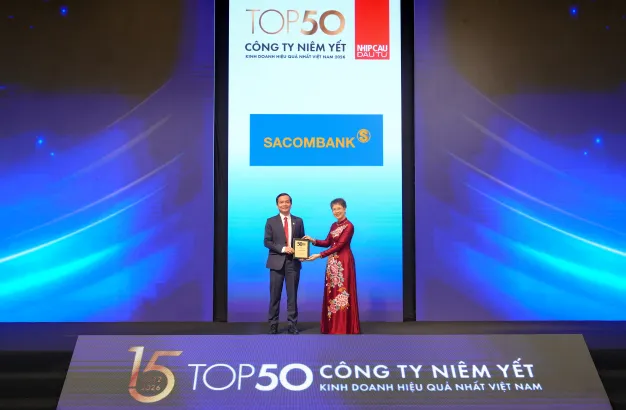
Sacombank vào TOP 50 công ty niêm yết kinh doanh hiệu quả nhất Việt Nam 2026
Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) chính thức được vinh danh trong Bảng xếp hạng “Top 50 Công ty Niêm yết Kinh doanh Hiệu quả nhất Việt Nam 2026”...
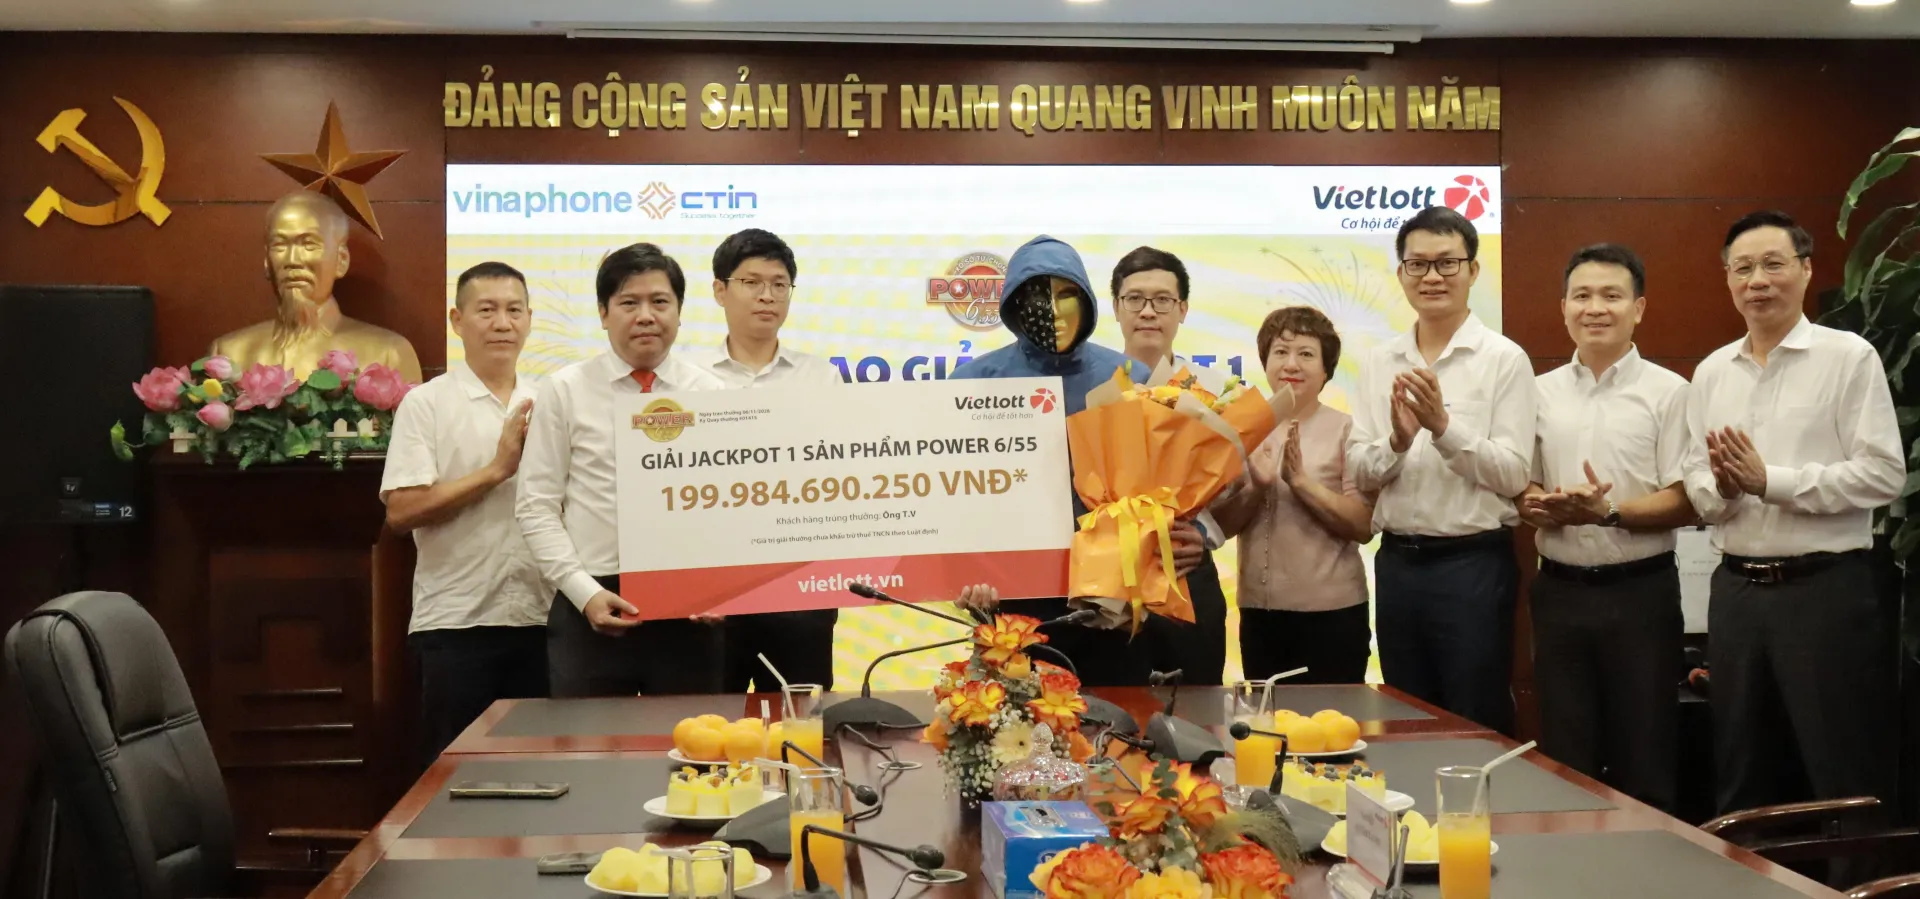
Khách hàng trúng Jackpot trị giá hơn 199 tỷ đồng khi mua xổ số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile
Một khách hàng mua vé số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile trúng giải Jackpot 1 xổ số tự chọn Power 6/55, với giá trị giải thưởng hơn 199 tỷ đồng.
Ngân hàng tăng tốc phát hành chứng chỉ tiền gửi
9 tháng đầu năm 2026, ngân hàng huy động tăng hàng trăm nghìn tỷ đồng qua giấy tờ có giá, trong đó chứng chỉ tiền gửi đóng vai trò chủ đạo.
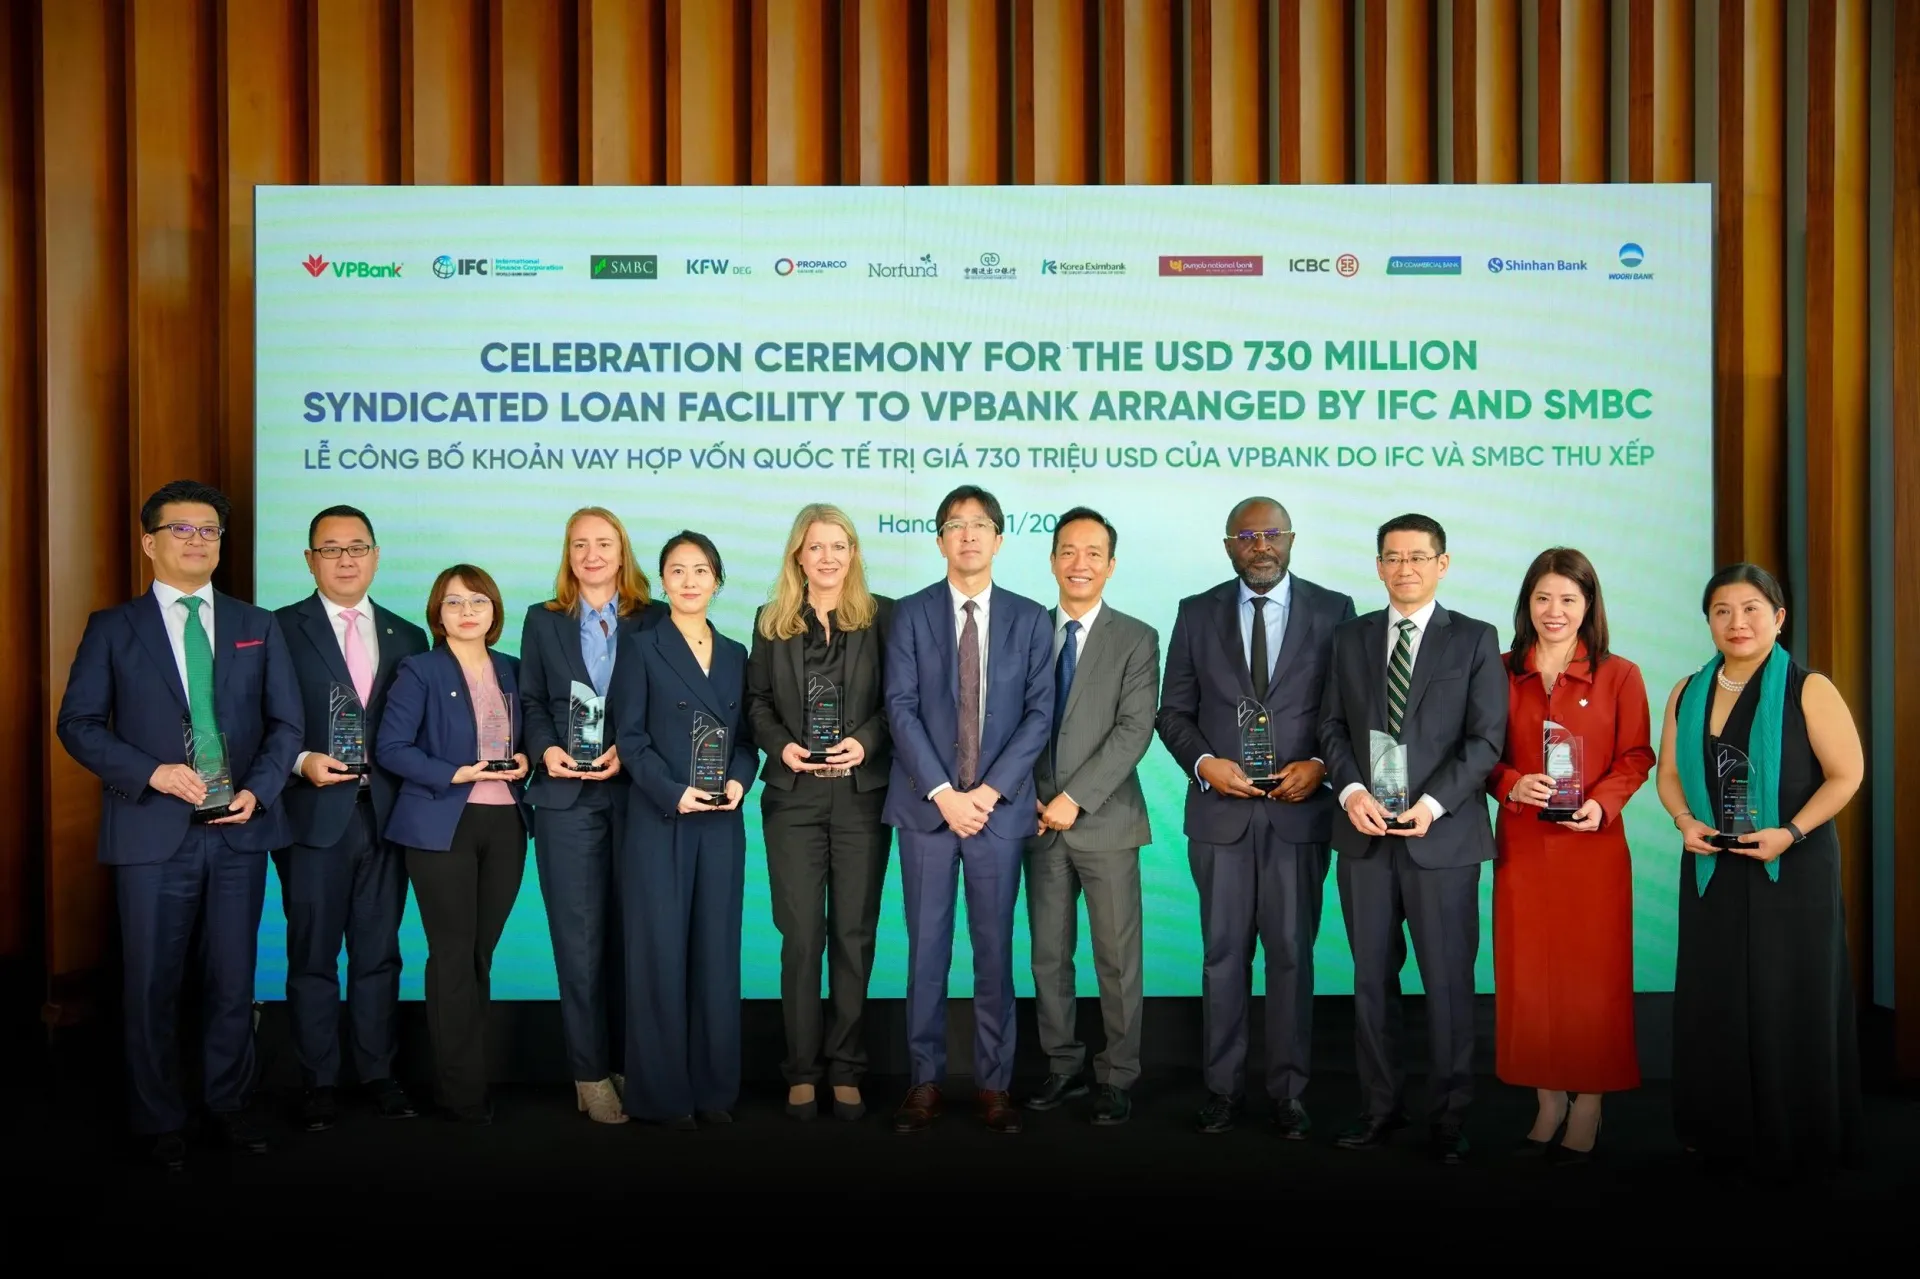
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC, củng cố nguồn vốn
Khoản vay hợp vốn quốc tế 730 triệu USD do IFC và SMBC thu xếp, với các kỳ hạn 3 năm, 5 năm và 7 năm giúp VPBank bổ sung nguồn vốn trung dài hạn…
Điểm tin tài chính - ngân hàng 10/11: Ngân hàng Nhà nước bơm gần 50.000 tỷ đồng hỗ trợ thanh khoản
Ngân hàng Nhà nước triển khai hoán đổi ngoại tệ kỳ hạn 6 tháng, cung ứng gần 50.000 tỷ đồng cho hệ thống ngân hàng nhằm hỗ trợ thanh khoản qua Tết Nguyên đán.
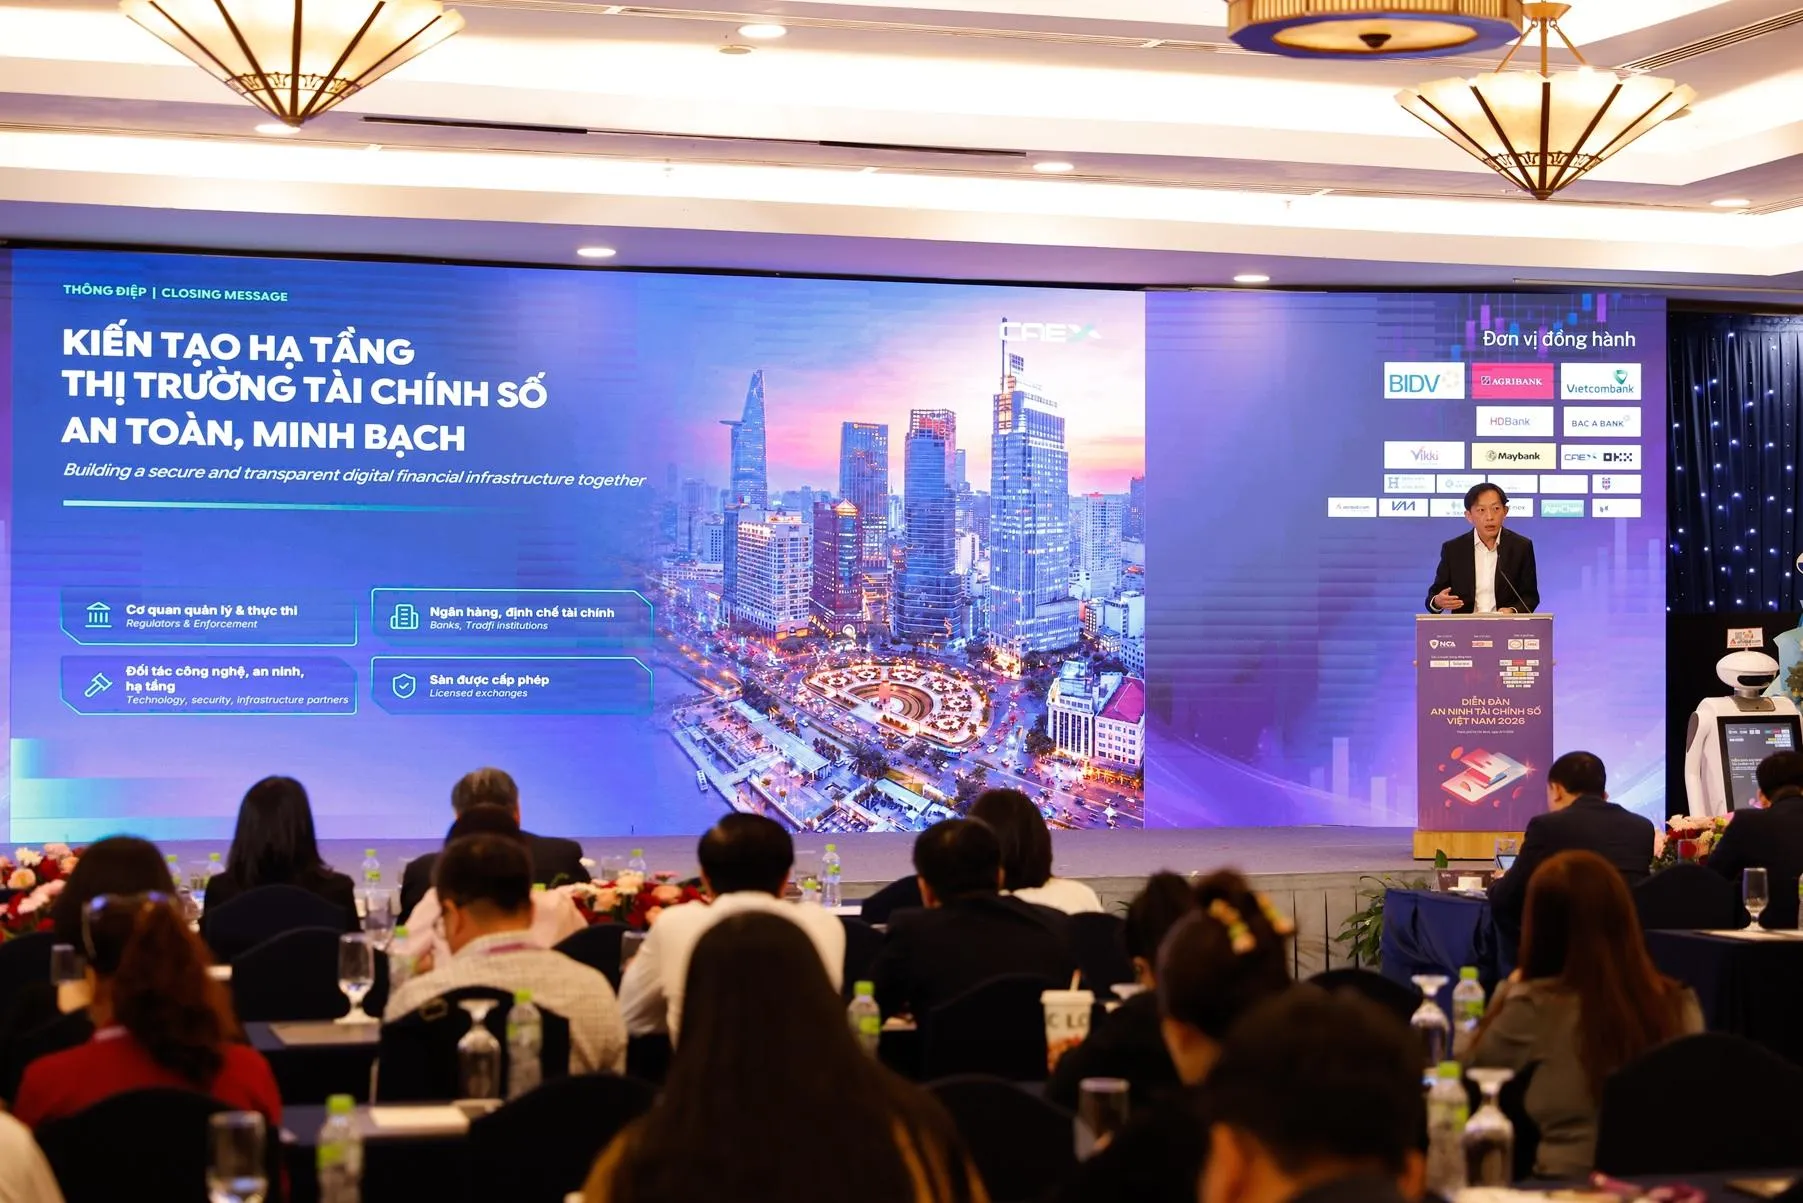
CAEX đề xuất kết nối ngân hàng giúp minh bạch giao dịch tài sản mã hóa
Kiểm soát minh bạch dòng tiền, tăng cường bảo vệ người dùng và hỗ trợ giải quyết tranh chấp là những lợi ích nổi bật từ mô hình kết nối tài khoản ngân hàng…
Tiền gửi khách hàng tăng mạnh: NCB tăng trưởng tới 45%, VPBank huy động thêm được nhiều hơn cả Big4
Tiền gửi khách hàng tăng mạnh trong 9 tháng đầu năm 2026 với nhiều nhà băng tăng trưởng 20 - 45%. Đáng chú ý, tiền gửi khách hàng tại VPBank ghi nhận mức tăng...
VPBank tiếp sức hộ kinh doanh tăng tốc mùa cao điểm cuối năm
Từ nguồn vốn tín chấp đến các công cụ thanh toán, quản lý bán hàng và ưu đãi thuế, VPBank mang đến nhiều giải pháp thiết thực hỗ trợ hộ kinh doanh...
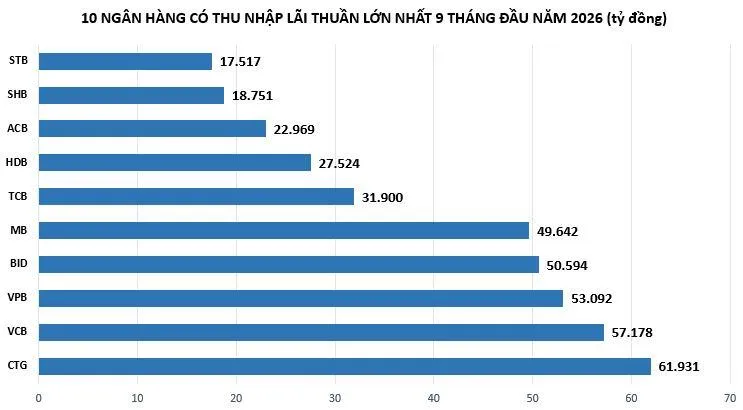
Lợi nhuận ngân hàng tiếp tục được dẫn dắt bởi thu nhập lãi thuần và dịch vụ
Thu nhập lãi thuần và hoạt động dịch vụ tiếp tục là động lực cốt lõi dẫn dắt tăng trưởng lợi nhuận ngân hàng trong 9 tháng đầu năm 2026. Tuy nhiên, áp lực...
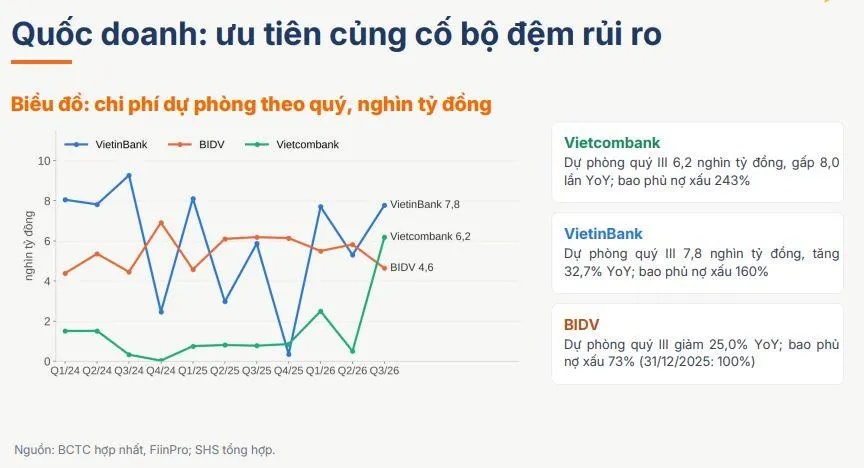
Dự báo khối ngân hàng quốc doanh còn nhiều dư địa cho vay cuối năm
Theo SHS Research, đà tăng trưởng tín dụng toàn hệ thống có thể đạt 16,4% trong năm 2026, trong đó khối ngân hàng quốc doanh còn nhiều dư địa đẩy mạnh giải ngân...
Động lực khiến lợi nhuận quý III/2026 tại Vietcombank tăng 2 con số
Lợi nhuận tại Vietcombank trong quý III/2026 chững lại so với cùng kỳ dù hoạt động cốt lõi tăng trưởng mạnh. Tính chung 9 tháng, Vietcombank vẫn lãi trước thuế đạt 40.440 tỷ đồng...
Lãi suất tiết kiệm đầu tháng 11: Có nơi giảm lãi, gửi tại quầy hay online lợi hơn?
Public Bank giảm lãi suất tại quầy, OCB hạ mức niêm yết kỳ hạn 24 tháng trong những ngày đầu tháng 11. Với khoản 100 triệu đồng gửi đủ một năm...
Điểm tin tài chính - ngân hàng 7/11: Lãi suất tiết kiệm vượt 9%, vàng SJC giảm mạnh
Thị trường tài chính - ngân hàng ngày 7/11 ghi nhận nhiều diễn biến đáng chú ý: các ngân hàng tiếp tục cạnh tranh huy động vốn bằng chính sách cộng lãi suất, tỷ giá USD trong nước đi xuống, giá vàng SJC giảm 1,5 triệu đồng/lượng.
Tỷ giá USD hôm nay 7/11: Đồng bạc xanh tăng mạnh, tỷ giá trung tâm trong nước giảm 8 đồng
Đồng USD tăng mạnh trên thị trường quốc tế trong phiên giao dịch ngày 6/11 sau khi báo cáo việc làm của Mỹ vượt xa dự báo...
HFIC dự kiến thoái toàn bộ vốn tại Eximbank, thu về gần 150 tỷ đồng
Công ty Đầu tư Tài chính Nhà nước TP HCM (HFIC) có kế hoạch bán toàn bộ hơn 8 triệu cổ phiếu EIB của ngân hàng Eximbank với giá khởi điểm 17.393 đồng/cổ phiếu...
Xem nhiều