Hết thời kiếm trăm triệu từ hoa hồng bảo hiểm nhân thọ, banker quay về... nhặt tiền lẻ
 Văn Tuệ
Sau các phản ánh về sự không rõ ràng trong việc bán bảo hiểm tại ngân hàng, hoạt động bancassurance đang có dấu hiệu hạ nhiệt.
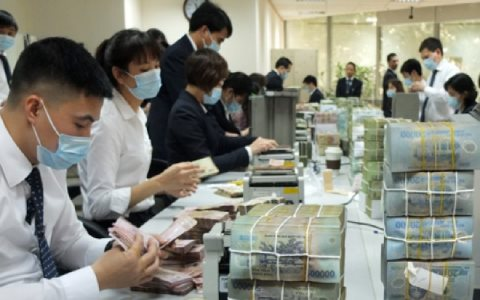
Ngân hàng khó bán bảo hiểm: khách hàng mừng, banker than khó
Chị Nguyễn Hồng Thắm, ngụ tại quận 3, TP.HCM cho biết, chị vừa đi khảo sát để vay vốn ngân hàng song không còn được nhiều ngân hàng mời mua bảo hiểm. Thay vào đó, chị được các giao dịch viên giới thiệu cho sản phẩm thẻ tín dụng và tài khoản số đẹp để được ưu đãi lãi suất.
“Trước Tết, mình đi hỏi để vay vốn tại ngân hàng và được chào lãi suất 12%/năm. Nếu mua bảo hiểm, lãi suất sẽ còn khoảng 10,6%/năm. Tuy nhiên, do chưa xác định được tình hình thu nhập và chi tiêu của gia đình nên mình vẫn chưa đi đến quyết định vay. Vừa qua mình có hỏi lại, ngân hàng đã cập nhật chính sách mới, để được hưởng lãi suất ưu đãi thì chỉ cần mua một tài khoản số đẹp với giá 10 triệu hoặc mở một thẻ tín dụng với hạn mức 20 triệu, chi phí rẻ hơn rất nhiều so với việc tham gia một hợp đồng bảo hiểm. Có lẽ mình sẽ đăng ký thẻ tín dụng theo chương trình này vì đây cũng là nhu cầu thực tế, và việc này có thể tiết kiệm lãi vay cho mình mỗi năm hơn 15 triệu đồng”, chị Thắm chia sẻ.
Ở phía các nhà băng, Anh Bùi Quang Huy, một giao dịch viên tại ngân hàng M cho biết, trước đây khi nhắc đến các sản phẩm đi kèm với gói tín dụng, các banker thường sẽ chỉ tập trung bán bảo hiểm, vì phí hoa hồng cao. Tuy nhiên, gần đây hoạt động bancassurance trở nên khó khăn, các nhân viên ngân hàng đã buộc phải chuyển sang các sản phẩm khác như thẻ tín dụng, tài khoản số đẹp, thẻ tín dụng.
“Việc bán bảo hiểm hiện tại đúng là khó khăn hơn. Nguồn thu của ngân hàng và thu nhập của nhân viên đều bị ảnh hưởng. Chi nhánh mình buộc phải chuyển sang đẩy mạnh phát triển thẻ tín dụng và tài khoản số đẹp. Phí hoa hồng từ 2 sản phẩm này chỉ vài chục nghìn đồng, rất thấp so với mức chiết khấu vài chục triệu mình từng được nhận từ việc bán bảo hiểm, anh Huy chia sẻ.
Nguyễn Tú Vy, giao dịch viên tại một ngân hàng big 4 cũng cho biết, KPI của tài khoản số đẹp và thẻ tín dụng đã được ngân hàng nâng lên. “Trước đây, mỗi tháng mình chỉ phải mở mới 12 thẻ tín dụng, giờ đây con số này là 18 thẻ/tháng. Với tài khoản số đẹp cũng tương tự, hiện tại mỗi tháng mình phải mở 15 tài khoản liên quan đến số điện thoại hay ngày tháng năm sinh của khách hàng và 1 tài khoản số đẹp có giá trị từ 10-20 triệu. Trong khi trước đó, mình chỉ cần mở 10 tài khoản gắn liền số điện thoại là đủ KPI”.
Trở về với "cây nhà lá vườn"
Tại hội nghị kết nối doanh nghiệp - ngân hàng vừa được tổ chức hồi đầu tuần qua tại TP.HCM, Tổng giám đốc ngân hàng OCB, ông Nguyễn Đình Tùng chia sẻ, để đo lường hiệu quả hoạt động, các ngân hàng áp dụng thuật ngữ tỷ lệ TOI (tỷ số tổng thu nhập từ hoạt động). Trong công thức này, bên cạnh phần thu từ lãi, các nhà băng cũng đã tính thêm các phí dịch vụ khác. Trong bối cảnh hiện nay, các ngân hàng đều sẵn sàng điều chỉnh giảm lãi vay, nếu phần thu từ phí dịch vụ của khách hàng vẫn đảm bảo được tổng hòa lợi ích của ngân hàng.
Cũng theo CEO của OCB, xét trên tổng hòa lợi ích, hiện các ngân hàng đều đang hướng đến gia tăng tỷ trọng thu nhập ngoài lãi. Do đó, các nhà băng không ngại giảm lãi suất để các khách hàng có thể sử dụng nhiều sản phẩm dịch vụ hơn.
Theo ông Vũ Việt Dũng, Chủ tịch Công ty Cổ phần Tư vấn và Đào tạo Nhân sự Chủ chốt KeyPerson, khó khăn trong việc bán chéo các sản phẩm tại ngân hàng đã bộc lộ từ khoảng quý III/2022, khi các vụ việc không tích cực liên quan đến hoạt động tư vấn trái phiếu, bảo hiểm tại ngân hàng liên tục xuất hiện.
“Khi việc bán chéo các sản phẩm từ các đơn vị khác trở nên khó khăn hơn, ngân hàng sẽ quay về với các dịch vụ ‘cây nhà lá vườn' như thẻ tín dụng, tài khoản số đẹp,... để tối ưu hóa thu nhập ngoài lãi”, ông Dũng nhận định.
Về phía các nhân sự ngân hàng, theo ông Dũng, banker cần tập trung tìm hiểu các sản phẩm phi tín dụng này nhiều hơn để thực sự hiểu rõ và có những tư vấn chính xác nhất cho khách hàng, tránh tình trạng “ép”, vì việc này không mang lại lợi ích lâu dài và những hệ lụy cũng đã được thấy rõ.
Các ngân hàng hiện nay rất quan tâm đến một chỉ số đó là số sản phẩm dịch vụ trên một khách hàng. Chỉ tiêu này để đo lường sự trung thành và tầm quan trọng của khách hàng đối với ngân hàng. Đã có nhiều nghiên cứu chỉ ra cần 20% khách hàng trung thành và cao cấp có thể mang lại 80% thu nhập cho banker và ngân hàng.
“Do đó, giai đoạn này sẽ là giai đoạn “farming” (khai thác sâu trên một khách hàng) thay vì “hunting” (tìm kiếm và mở rộng tập khách hàng) như trước đây. Các banker cần xác định rõ điều này để khai thác tốt nhất tệp khách hàng có sẵn và tư vấn tối ưu theo “nhu cầu và chân dung khách hàng”. Không chỉ bán những cái khách hàng muốn mà còn cả những cái khách hàng sẽ cần trong tương lai. Đội ngũ nhân sự ngân hàng phải luôn cập nhật các kiến thức nền tảng và mới về tài chính - ngân hàng, đặc biệt với những banker từ ngành khác chuyển sang. Sau 5 năm tuyển dụng đại trà và thu hút nhân sự từ nhiều ngành nghề vào ngân hàng, các nhà băng cũng nên có sự chấn chỉnh đội ngũ, tăng cường đào tạo, nâng cao chất lượng nhân sự, đây là thời điểm rất phù hợp để làm việc này”, ông Dũng khuyến nghị.
-

- Click để copy
TIN LIÊN QUAN
-
Đề nghị không thực hiện thu hồi để đấu giá, cho phép người sử dụng đất thực hiện dự án nhà ở
-
Đâu là lý do khiến ngân hàng dè dặt với mục tiêu kinh doanh năm 2023?
-
Năm 2023, chuỗi cầm đồ F88 có hơn 1.500 tỷ đồng trái phiếu đáo hạn
-
Ngân hàng thắng đậm nhờ bán bảo hiểm
-
Tập đoàn Bamboo Capital muốn bán bớt cổ phần công ty con, huỷ rót vốn vào Bảo hiểm AAA
-
Tài sản thế chấp tại ngân hàng VIB hơn 500.000 tỷ đồng, bất động sản chiếm 65%
-
Bất động sản thế chấp lớn, 'ông lớn' ngân hàng chật vật thanh lý
SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu
Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) tiếp tục đẩy mạnh hệ sinh thái giải pháp tài chính dành cho doanh nghiệp xuất nhập khẩu,...
PVcomBank chốt giá chào bán riêng lẻ 300 triệu cổ phiếu tăng vốn điều lệ
Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank) vừa thông qua mức giá chào bán riêng lẻ 300 triệu cổ phiếu là 13.628 đồng/cổ phiếu.
VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp
Biến những lớp thông tin đa chiều thành câu chuyện nhất quán và làm rõ giá trị nội tại của toàn hệ sinh thái, VPBank đã giành chiến thắng hạng mục...
Lợi nhuận ngân hàng HDBank, Sacombank, VPBank dự báo tăng trên 30% trong năm 2026
Báo cáo mới nhất từ Chứng khoán Vietcombank (VCBS) dự báo, phần lớn các ngân hàng trong nhóm khảo sát sẽ ghi nhận kết quả kinh doanh quý III/2026 và cả năm khả quan,...
F88 huy động hơn 833 tỷ đồng trái phiếu đại chúng, lãi 8 tháng đạt 1.077 tỷ
Khép lại đợt chào bán thứ ba với hơn 233,5 tỷ đồng, F88 đã huy động tổng cộng khoảng 833,5 tỷ đồng qua ba đợt trái phiếu ra công chúng, nguồn vốn được bổ sung...
LPS lên kế hoạch huy động 400 tỷ đồng qua trái phiếu
CTCP Chứng khoán LPS (Mã: LPS) vừa thông qua phương án phát hành riêng lẻ 400 tỷ đồng trái phiếu không tài sản bảo đảm nhằm bổ sung nguồn vốn…
Củng cố nội lực - BVBank triển khai phương án tăng vốn sau khi được NHNN và UBCKNN chấp thuận
Ngân hàng TMCP Bản Việt – BVBank (mã: BVB) công bố triển khai phương án chào bán 320 triệu cổ phiếu cho cổ đông trong đợt tăng vốn lên gần 10.000 tỷ đồng...
PVcombank báo lãi trước thuế hơn 1.000 tỷ đồng trong nửa đầu năm 2026
Nhờ sự cải thiện của hoạt động kinh doanh cốt lõi, trong 6 tháng đầu năm 2026, lợi nhuận trước thuế tại PVcombank đạt 1.023 tỷ đồng, tăng 26% so với cùng kỳ năm trước...
VietinBank (HOSE: CTG) năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích
Ngày 24/09/2026, Lễ trao giải thưởng Doanh nghiệp niêm yết (DNNY) có hoạt động Quan hệ Nhà đầu tư (IR) tốt nhất năm 2026 - IR Awards 2026 do Vietstock,...
Vốn điều lệ tại ngân hàng VIB chính thức vượt 37.000 tỷ đồng
Ngân hàng TMCP Quốc tế Việt Nam (VIB) vừa nâng vốn điều lệ lên mức hơn 37.354 tỷ đồng sau khi hoàn thành hai đợt phát hành cổ phiếu ESOP và cổ phiếu từ...
Hai Big4 ngân hàng được dự báo lợi nhuận tăng trưởng vượt trội trong năm 2026
Chứng khoán Vietcap mới đây đã công bố báo cáo phân tích về Vietcombank (Mã: VCB) và Vietinbank (mã: CTG) với triển vọng lợi nhuận tăng trưởng tích cực năm 2026...
5 năm phát triển mạnh mẽ của VPBank: Mở rộng về cả quy mô và chiều sâu
Giai đoạn 2022 – 2026 đánh dấu bước phát triển vượt bậc của VPBank về quy mô tài sản, lợi nhuận và cấu trúc tăng trưởng. Không chỉ mở rộng hoạt động ngân hàng...
Loạt ngân hàng thay đổi lãnh đạo cấp cao
Trong tuần qua, thị trường tài chính bắt đầu ghi nhận nhiều biến động nhân sự cấp lãnh đạo tại loạt ngân hàng.
Tín dụng kinh doanh bất động sản nhiều ngân hàng tăng trưởng hai chữ số
Hoạt động cho vay kinh doanh bất động sản tại nhiều ngân hàng vẫn tiếp tục tăng trưởng hai chữ số trong 6 tháng đầu năm 2026.
TPBank chốt quyền trả cổ tức tỷ lệ 20% ngay trong tháng 10/2026
Ngân hàng TMCP Tiên Phong (TPBank) thông báo ngày 5/10/2026 là ngày đăng ký cuối cùng để cổ đông nhận cổ tức năm 2026 với tổng tỷ lệ 20%,...
Giải pháp tối ưu tiền nhàn rỗi, linh hoạt khi cần chi tiêu
Tính năng Sinh lời nhàn tênh trên SHB SAHA giúp khách hàng chủ động thiết lập số tiền cần duy trì cho thanh toán thường nhật, đồng thời tạo cơ hội sinh lời cho...
ABBank sắp mua lại 3 lô trái phiếu trước hạn sau chưa đầy một năm, vốn điều lệ chuẩn bị vượt 26.000 tỷ đồng
Ngân hàng TMCP An Bình (ABBank - mã: ABB) vừa công bố kế hoạch tất toán trước hạn đối với 3 lô trái phiếu được huy động vào giai đoạn cuối năm 2025...
VietinBank và Finviet thúc đẩy tài chính số cho hộ kinh doanh
Ngày 21/9/2026, VietinBank và Finviet đã ký kết Biên bản ghi nhớ hợp tác chiến lược (MOU - Memorandum of Understanding)…
Ngân hàng NCB và Petrolimex hợp tác chiến lược, kết nối hiệu quả hệ sinh thái năng lượng và tài chính
Ngày 22/9/2026, Tập đoàn Xăng dầu Việt Nam (Petrolimex) và Ngân hàng TMCP Quốc Dân (NCB) đã chính thức ký kết thỏa thuận hợp tác chiến lược toàn diện,...
Xem nhiều