Đòn bẩy tài chính để người trẻ có thể mua nhà
 Tuệ Anh
Giá nhà leo thang, tiếp cận tín dụng khó là những thách thức lớn đối với người trẻ sở hữu nhà, "đòn bẩy tài chính" được cho là một trong những giải pháp phù hợp nhất hiện nay, song, người trẻ cần biết sử dụng hiệu quả, tránh biến thành "vòng xoáy nợ nần".

Trong bối cảnh giá bất động sản ngày càng leo thang và thu nhập của người trẻ vẫn còn hạn chế, việc sở hữu một căn nhà đang trở thành bài toán khó đối với nhiều người trẻ Việt Nam.
Vì vậy, hội thảo "Đòn bẩy tài chính hiệu quả - Người trẻ sở hữu nhà" do báo Thanh tra tổ chức, với sự góp mặt từ đại diện Ngân hàng Nhà nước, ngân hàng thương mại, các chuyên gia và doanh nghiệp linh vực bất động sản, mang đến góc nhìn từ thực tiễn, từ đó đưa ra đề xuất cụ thể nhằm thúc đẩy cho vay tín dụng hiệu quả cho người trẻ sở hữu nhà.
Thu nhập tăng cao nhưng không theo kịp giá đất
Theo ước tính của Tổng cục Thống kê và Quỹ dân số Liên Hợp Quốc (UNFPA), nhóm dân số từ 18 – 35 tuổi hiện chiếm khoảng 30 – 32% tổng dân số Việt Nam, tương đương trên 30 triệu người. Đây là lực lượng lao động trẻ năng động, có nhu cầu rất lớn về tạo lập nhà ở tại các khu đô thị và vùng công nghiệp trọng điểm.
Ông Hà Quang Hưng, Phó Cục trưởng, Cục Quản lý nhà và thị trường bất động sản, Bộ Xây dựng, đánh giá, khả năng tài chính và thu nhập của người trẻ đã có sự cải thiện tích cực trong những năm gần đây, GDP bình quân đầu người của Việt Nam đã tăng gần 10%, từ 4.300 USD (năm 2023) lên khoảng 4.700 USD (năm 2024) (theo Tổng cục thống kê). Tuy nhiên, mức thu nhập của người dân chưa thep kịp đà tăng của giá nhà ở, dẫn đến khả năng sở hữu nhà của người trẻ vẫn rất hạn chế.
Cụ thể, để mua một căn nhà trung bình, khoảng 70m2, giá bán 3-4 tỷ đồng tại các đô thị lớn, người trẻ phải cần 20-25 năm thu nhập. Mặc dù đa số hộ gia đình Việt Nam (khoảng 88%) sở hữu nhà ở riêng (theo Tổng điều tra dân số 2019), thuộc top tỷ lệ cao thuộc hàng đầu thế giới, nhưng, đều đến từ việc "thế hệ trước truyền lại thế hệ sau". Vì vậy, cơ hội "mua đất tự xây" cho thế hệ trẻ (đặc biệt là nhóm người nhập cư, hoặc tách hộ tại thành phố) càng khó khăn hơn.
Thời gian qua, theo chỉ đạo của Thủ tướng Chính phủ Phạm Minh Chính, gói tín dụng ưu đãi dành cho người trẻ dưới 35 tuổi với mức lãi suất chỉ từ 5% - 6,5%/năm đã được nhiều ngân hàng thông qua.

Bà Đặng Thu Thuỷ, Phó trưởng Ban khách hàng cá nhân, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank), phát biểu tại hội thảo
Bà Đặng Thu Thuỷ, Phó trưởng Ban khách hàng cá nhân, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) cho biết, ngân hàng đang triển khai nhiều gói tín dụng nhằm hỗ trợ các bạn trẻ có thể hiện thực hóa ước mơ sở hữu nhà, như: Chương trình cho vay nhà ở xã hội, nhà ở công nhân, cải tạo xây dựng lại chung cư cũ với Quy mô 30.000 tỷ đồng, lãi suất cho vay ưu đãi 6,1%/năm; Chính sách cho vay mua nhà ở đối với người trẻ tuổi là công chức, viên chức, người lao động đến 35 tuổi mua nhà ở thương mại với quy mô 10.000 tỷ đồng.
Số liệu từ Ngân hàng Nhà nước cho biết, vào đầu tháng 5/2025, dư nợ tín dụng bất động sản toàn hệ thống đã đạt khoảng 3,48 triệu tỷ đồng, chiếm gần 21% tổng dư nợ nền kinh tế. Đáng lưu ý, các chuyên gia tài chính cảnh báo tỷ lệ nghĩa vụ trả nợ hàng tháng trên tổng thu nhập (DTI) của người vay mua nhà hiện dao động phổ biến từ 35% - 43%, tiệm cận ngưỡng rủi ro tín dụng quốc tế ở mức 36%.
Dựa vào những con số trên, các chuyên gia tại hội thảo đều cho biết, ngay cả khi có thể tiếp cận nguồn vốn ưu đãi, người vay, đặc biệt là người trẻ, vẫn đang đối mặt với áp lực lớn về dòng tiền và khả năng trả nợ dài hạn. Vì vậy, bài toán đặt ra là làm sao để "đòn bẩy tài chính" không trở thành gánh nặng, mà thực sự là bàn đạp cho giấc mơ an cư.
Cần sử dụng "đòn bẩy tài chính" hiệu quả
Chia sẻ tại Hội thảo, TS. Vũ Đình Ánh, chuyên gia tài chính, chỉ ra việc sử dụng đòn bẩy tài chính thông minh chính là một trong những điểm tựa quan trọng để người trẻ bứt phá trong việc vay mua nhà. "Đòn bẩy tài chính thực chất là khi chúng ta muốn sở hữu một ngôi nhà nhưng chưa đủ tiền nhưng buộc phải vay mượn để thực hiện được mong muốn đó", ông nêu.
Do đó, ông nêu ra ba "điểm tựa" cần thiết trong việc sử dụng đòn bẩy tài chính đối với người trẻ muốn mua nhà bằng vốn vay.
Thứ nhất là lựa chọn căn nhà phù hợp với khả năng chi trả, thay vì chạy theo tâm lý đầu tư hay kỳ vọng giá bất động sản sẽ giảm sâu.
Thứ hai là lựa chọn đối tác tài chính đáng tin cậy. Việc vay "nóng", vay tín dụng đen để mua nhà tuy không phổ biến, nhưng vẫn có những trường hợp xảy ra. Nhiều người ban đầu vay ngân hàng, đến kỳ hạn trả nợ gốc hoặc lãi mà không xoay kịp dòng tiền, buộc phải vay gấp bên ngoài để "trả đỡ". Từ đó dễ rơi vào vòng xoáy nợ nần, mất khả năng chi trả.
Thứ ba là lựa chọn phương án tài chính phù hợp, đây là một kỹ năng sống còn, các bạn trẻ phải quản lý được tài chính cá nhân của mình.
Nhấn mạnh thêm về vấn đề này, TS. Nguyễn Trí Hiếu, chuyên gia tài chính, đưa ra cảnh báo, trong bối cảnh tài chính eo hẹp, đòn bẩy tín dụng được xem là công cụ then chốt giúp người trẻ tiếp cận nhà ở nhưng nếu sử dụng sai cách, đòn bẩy này có thể biến thành "vòng xoáy nợ nần".

TS. Nguyễn Trí Hiếu, chuyên gia tài chính, đưa ra những lưu ý khi sử dụng "đòn bẩy tài chính"
Vì vậy, để tránh "đòn bẩy tài chính" trở thành "vòng xoáy nợ nần", người trẻ cần có sự tính toán kỹ càng về khả năng trả nợ trước khi vay.
Người vay chỉ nên vay tối đa 80% giá trị căn nhà và đảm bảo khoản trả nợ hàng tháng không vượt quá 50% thu nhập ròng. Ngoài ra, có quỹ dự phòng ít nhất 6–12 tháng chi phí trả nợ để tránh rơi vào khủng hoảng nếu thất nghiệp hoặc biến động kinh tế.
Ngoài ra, ông cho biết thêm, hiện lãi suất cho vay thương mại tại Việt Nam đang ở mức 8-10%/năm, vẫn là khá cao so với thu nhập của người trẻ. Trong khi đó, thời hạn vay thường chỉ 15-20 năm, ngắn hơn so với khả năng chi trả thực tế, khiến áp lực trả nợ hàng tháng rất lớn.
Về phía Ngân hàng Nhà nước, để hạn chế tình trạng "vỡ nợ", cần tăng cường chấm điểm tín dụng cho mỗi cá nhân: "Điểm càng cao thì càng dễ vay, điểm thấp thì càng khó vay, trả lãi cao".
Kết thúc hội thảo, các chuyên gia đề xuất một loạt giải pháp mang tính hệ thống, nhằm tháo gỡ các nút thắt về tài chính, pháp lý và thị trường để người trẻ dễ dàng tiếp cận nhà ở.
Đầu tiên là cần ưu tiên tăng nguồn cung các sản phẩm nhà ở có mức giá phù hợp với khả năng chi trả thực tế của người dân. Điều này đòi hỏi việc đẩy nhanh tiến độ phê duyệt và triển khai các dự án nhà ở xã hội đã có sẵn quỹ đất, linh hoạt cho phép chuyển đổi các khu đất dự án, quỹ nhà tái định cư thành nhà ở xã hội.
Kế tiếp là tài chính, cần tối ưu hóa chính sách tín dụng thông qua việc mở rộng quy mô và phạm vi tiếp cận của gói vay ưu đãi 120.000–145.000 tỷ đồng dành riêng cho người dưới 35 tuổi. Lãi suất cần duy trì ở mức thấp hơn thị trường khoảng 2% và thời hạn vay nên được kéo dài đến 25–30 năm nhằm giảm áp lực trả nợ.
Ở khía cạnh khác, phát triển mô hình nhà ở cho thuê và thuê – mua cần được khuyến khích tại các doanh nghiệp đầu tư vào nhà cho thuê dài hạn thông qua các ưu đãi về thuế, vốn và thủ tục pháp lý. Đồng thời, nên thay đổi tư duy xã hội, thúc đẩy văn hóa "ở trước – mua sau" nhằm giảm áp lực sở hữu nhà bằng mọi giá.
Cuối cùng là đảm bảo tính minh bạch, việc ứng dụng công nghệ thông tin trong quản lý nhà ở xã hội là hết sức cần thiết. Một cổng đăng ký trực tuyến thống nhất có thể giúp minh bạch quy trình, quản lý nhu cầu thực và hạn chế tình trạng trục lợi chính sách.
-

- Click để copy
Dự báo lợi nhuận doanh nghiệp bất động sản nhà ở quý III/2026: Vinhome tăng trưởng vượt trội
Trong nhóm 5 doanh nghiệp bất động sản nhà ở được đánh giá, Vinhomes có mức dự báo tăng trưởng lợi nhuận cao nhất đạt 243%, tương ứng lợi nhuận sau thuế đạt hơn...
“Nhiên liệu” tín dụng khơi thông dòng vốn cho hạ tầng du lịch Việt
Chưa đầy một tháng sau khi Nghị quyết 26 đặt ra những mục tiêu đầy tham vọng cho du lịch Việt Nam, Công văn 8509 của Ngân hàng Nhà nước...
Hạ tầng khu Nam TP.HCM bứt tốc lịch sử, người mua nhà chọn tâm điểm an cư ở đâu?
Khu Nam TP.HCM đang đứng trước một cuộc “lột xác” lịch sử với tổng vốn đầu tư công lên đến 1.8 triệu tỷ đồng giai đoạn 2025 - 2030,…
Newtown Legend Đà Nẵng: Tài sản “blue-chip” tại tọa độ di sản
Newtown Legend hội tụ những yếu tố ngày càng khan hiếm trên thị trường bất động sản thấp tầng.
Taseco Land tiếp tục mở rộng hệ sinh thái: Góp 413 tỷ đồng thành lập hai doanh nghiệp mới
Taseco Land vừa thông qua chủ trương góp vốn hơn 400 tỷ đồng thành lập hai doanh nghiệp mới trong lĩnh vực khu công nghiệp và năng lượng.
Imperia Sensa Park: Lợi thế từ tọa độ sinh thái liền kề nhà ga Metro số 6
Trong giai đoạn 2026-2030, TP. HCM xác định 8 tuyến đường sắt đô thị ưu tiên đầu tư và đến năm 2030 hoàn thành, với tổng chiều dài khoảng 255km,...
Phát Đạt chốt ngày khởi công hai cao ốc tại Lotte Eco Smart City Thủ Thiêm sau thương vụ 7.666 tỷ đồng
Phát Đạt (PDR) dự kiến khởi công hai khối cao ốc 2-1 và 2-3 tại Lotte Eco Smart City Thu Thiem vào ngày 23/10/2026, sau khi hoàn tất thương vụ 7.666 tỷ đồng để sở...
THACO huy động 2.000 tỷ đồng trái phiếu để góp vốn cùng Thiso đầu tư dự án thương mại
THACO vừa hoàn tất phát hành lô trái phiếu 2.000 tỷ đồng, kỳ hạn 3 năm, với lãi suất phát hành 11,75%/năm. Nguồn vốn dự kiến được góp theo hợp đồng hợp tác kinh doanh...
Khách Hàn đổ tới Phú Quốc, nhiều hãng bay ghi nhận tỷ lệ lấp đầy trên 90%
Theo báo cáo thị trường hàng không tháng 7/2026 của Travel Times, nhu cầu bay từ Incheon đến Phú Quốc đang tăng nhanh hơn tốc độ mở rộng nguồn cung...
Phú Quốc xuất hiện loạt lợi thế cạnh tranh vượt trội trên bản đồ MICE châu Á
Một ballroom được thiết kế lớn hơn Caesars Forum tại Las Vegas, nhà hát có sức chứa vượt Dolby Theatre ở Hollywood và “thành phố khách sạn”...
Hodeco lên kế hoạch chuyển nhượng dự án Hodeco Seavillage với giá hơn 1.000 tỷ đồng
Dự án có diện tích 2,58 ha, nằm trên tuyến đường 3/2, phường Rạch Dừa, TP HCM. Theo giới thiệu của Hodeco, dự án gồm chung cư thương mại 132 căn, Condotel 795 căn và...
5% tiền mua nhà vào tài khoản ngân hàng: Thêm “lá chắn” cho người mua
Bộ Xây dựng đề xuất đưa 5% giá trị hợp đồng còn lại khi mua, thuê mua nhà ở hình thành trong tương lai vào tài khoản bảo đảm tại ngân hàng, chỉ giải ngân...
Du khách có thể “may đo” kỳ nghỉ trọn gói theo sở thích trên nền tảng Sun Holidays
Những kỳ nghỉ được thiết kế theo nhu cầu của du khách đem đến những trải nghiệm đẳng cấp trong một hệ sinh thái liền mạch từ bầu trời tới mặt đất…
Điều gì khiến một gia đình trẻ quyết rời trung tâm sau nhiều năm ổn định?
13 năm ở trung tâm Thủ đô cho kiến trúc sư Nguyễn Văn Cường nhiều trải nghiệm, nhưng cũng khiến anh nhận ra môi trường sống tại đô thị lớn ngày càng áp lực,…
Bốn lớp giá trị đưa ngôi nhà tại Vinhomes Green Paradise thành gia sản truyền đời
Với bất động sản truyền đời, giá trị của một ngôi nhà nằm ở khả năng đáp ứng những nhu cầu thay đổi theo thời gian và tiếp tục được các...
The Palm Island: Khi compound mở ra những tiêu chuẩn về chất lượng sống
Trong bất động sản cao cấp, compound (khép kín) chưa bao giờ chỉ là những cánh cổng hay hàng rào ngoại bất nhập...
Lý do giới tinh hoa “di cư” về những tư dinh khoáng nóng ven sông Nam Nha Trang
Không còn là xu hướng, giới tinh hoa đang tạo nên làn sóng “di cư thượng lưu”, nhằm tái định nghĩa chuẩn “sống sang” trong thời đại mới...
2.850 thanh ray đang được tăng tốc lắp đặt trên tuyến LRT đầu tiên tại Việt Nam ở Phú Quốc
Tuyến đường sắt nhẹ (LRT) tại Phú Quốc tăng tốc thi công hướng tới cột mốc lắp đặt 1 km đường ray đầu tiên. Dự kiến trong 6 tháng tới, toàn bộ 17,59 km đường...
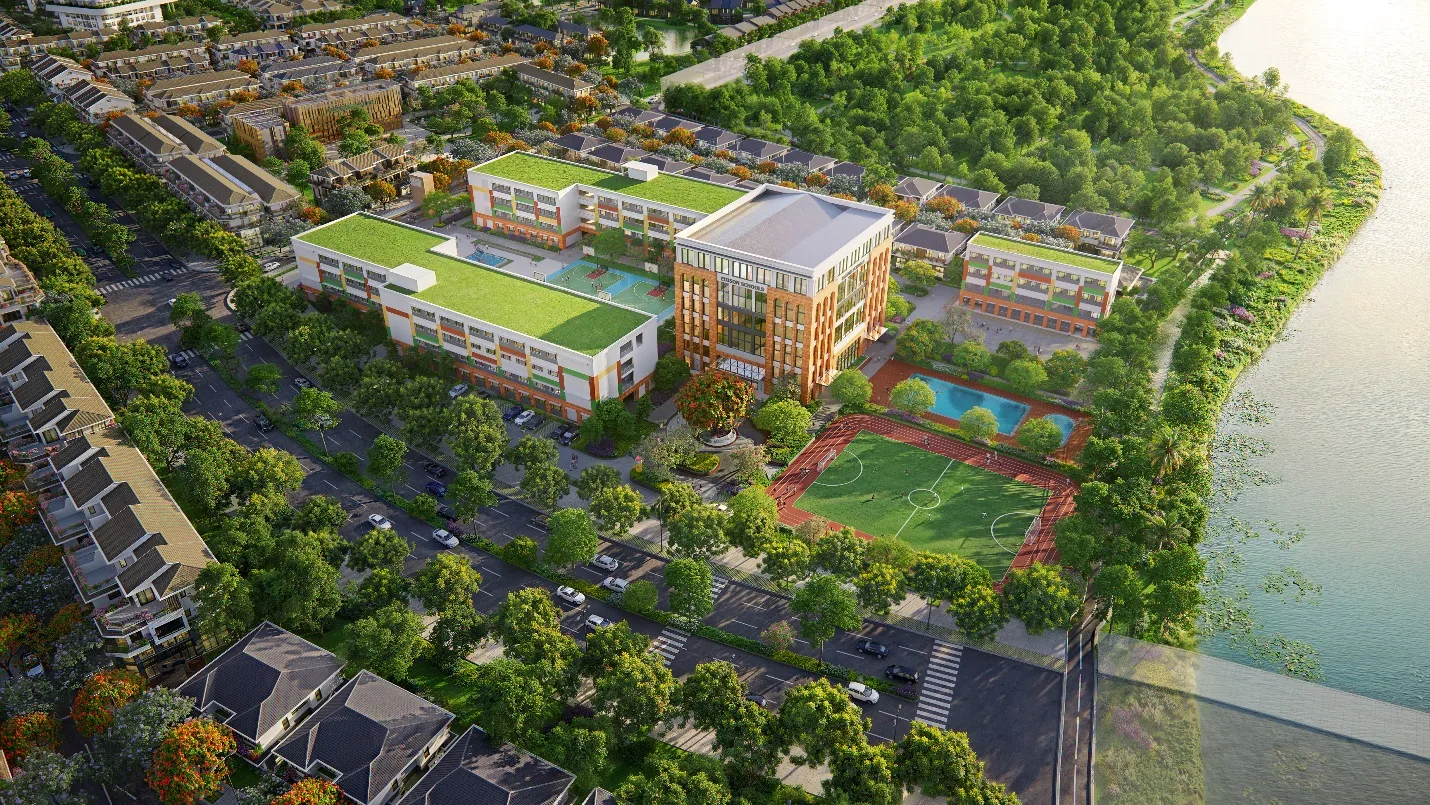
Hành trình đến trường giữa xanh tươi của trẻ tại các đại đô thị Ecopark
Năm học mới bắt đầu, hành trình đến trường của trẻ em tại các đại đô thị do nhà sáng lập Ecopark phát triển đang được viết theo một cách khác...
Xem nhiều