TCBS Research chỉ ra 3 vấn đề về chất lượng tài sản ngân hàng nửa cuối năm 2026
 Châu Anh
Báo cáo của TCBS Research xác định ba rủi ro ngành ngân hàng cho nửa cuối năm 2026 gồm: nợ nhóm 2 (nợ cần chú ý) tăng hai quý liên tiếp; dự phòng tăng chậm hơn nợ xấu; và lãi, phí phải thu tăng nhanh hơn đáng kể so với dư nợ.
Trong báo cáo đánh giá về ngành ngân hàng Việt Nam, Bộ phận Nghiên cứu của Công ty Cổ phần Chứng khoán Kỹ thương (TCBS Research) đã chỉ ra những điểm đáng lưu ý liên quan đến chất lượng tài sản của hệ thống trong giai đoạn nửa cuối năm 2026.
Nợ nhóm 2 tăng hai quý liên tiếp
Theo TCBS Research, từ quý 3/2022 đến quý 2/2026, số dư nợ xấu tăng từ 132.000 tỷ lên 310.000 tỷ đồng, còn tỷ lệ nợ xấu chỉ tăng từ 1,6% lên 2,01% do tín dụng tăng nhanh đã che phần lớn mức tăng nợ xấu tuyệt đối.
Điểm cần theo dõi là số dư, không phải tỷ lệ. So với cùng kỳ, tỷ lệ giảm 0,03 điểm nhưng số dư tăng thêm 43.000 tỷ đồng, tức khối lượng nợ phải xử lý bằng dự phòng lớn hơn. Tỷ lệ nợ xấu giảm ở quý 4 hằng năm phản ánh hai yếu tố kỹ thuật: xử lý nợ bằng dự phòng dồn vào quý 4 và giải ngân tín dụng tăng mạnh cuối năm làm tăng mẫu số, không phải chất lượng tín dụng cải thiện.
Dù mức tăng nợ xấu hiện tại tập trung tại một số ngân hàng, TCBS cho rằng tín hiệu cần theo dõi cho những quý tiếp theo lại nằm ở nợ nhóm 2 (nợ cần chú ý).
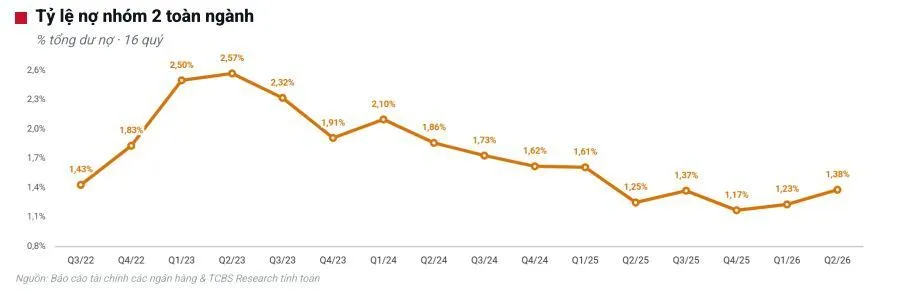
Nợ nhóm 2 là nợ quá hạn 10–90 ngày, bước ngay trước nợ xấu. Tỷ lệ này giảm gần như liên tục 10 quý, từ 2,57% tại cuối quý 2/2023 xuống 1,17% cuối năm 2025, rồi tăng lên 1,38% tại cuối quý 2/2026, cao hơn cùng kỳ 0,13 điểm.
Với tỷ lệ chuyển nhóm như các quý trước, phần tăng thêm của nợ nhóm 2 sẽ thành nợ xấu trong một đến hai quý tới. TCBS Research dự báo, tỷ lệ nợ xấu toàn ngành tăng nhẹ từ 2,01% trong nửa cuối năm 2026 do nợ nhóm 2 chuyển nhóm.
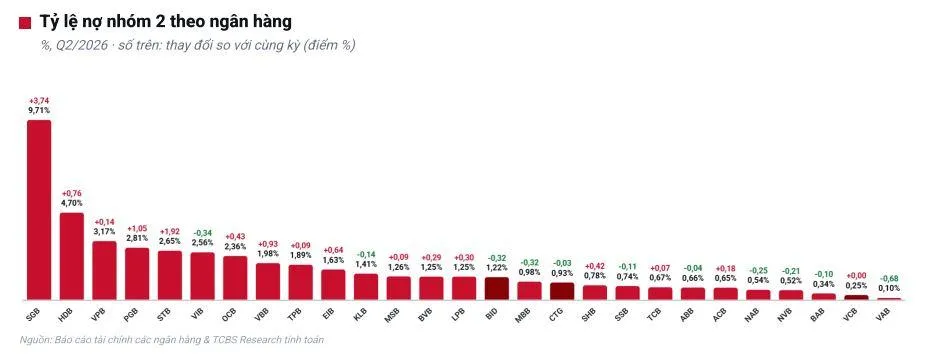
Tại cuối quý 2/2026, nợ nhóm 2 cao hơn cùng kỳ ở 15/27 ngân hàng, kể cả các ngân hàng có tỷ lệ thấp nhất ngành.
Báo cáo chỉ ra, so với cùng kỳ, 4 ngân hàng tăng mạnh nhất là Saigonbank (SGB) tăng 3,74 điểm lên 9,71%; Sacombank, PGBank và VietBank đây là nhóm sẽ ghi nhận nợ xấu mới sớm nhất. Ở nhóm thấp, ngân hàng ACB cũng tăng dù vẫn dưới 0,7%, cho thấy xu hướng là chung của ngành chứ không riêng ngân hàng yếu. Chỉ một số ngân hàng như VietABank, VIB hay MB giảm rõ. TCBS Research đánh giá áp lực phân loại nợ nửa cuối 2026 tập trung ở Saigonbank, Sacombank, PGBank và VietBank.
Tốc độ trích lập dự phòng chưa bắt kịp đà tăng nợ xấu
Điểm đáng chú ý thứ hai là sự lệch pha giữa tốc độ trích lập dự phòng rủi ro và tốc độ phát sinh nợ xấu thực tế.
Theo phân tích của TCBS , việc dự phòng rủi ro tăng trưởng chậm hơn so với nợ xấu có thể làm suy giảm tỷ lệ bao phủ nợ xấu tại nhiều nhà băng, từ đó làm giảm bộ đệm phòng thủ của các ngân hàng trước các biến động tài chính.
Trong 6 tháng đầu năm 2026, nợ xấu hình thành ròng của 27 ngân hàng đạt 104.323 tỷ đồng, tăng 3,7% so với mức 100.621 tỷ đồng cùng kỳ năm trước. Tuy nhiên, tính trên dư nợ cuối kỳ, tỷ lệ này giảm từ 0,77% xuống 0,68% do tín dụng tăng 17,8%.
Cùng thời gian, các ngân hàng xử lý 57.565 tỷ đồng nợ bằng dự phòng, giảm 6,3% so với cùng kỳ. Như vậy, lượng nợ xấu hình thành mới cao gấp khoảng 1,8 lần lượng được xử lý, với chênh lệch 46.758 tỷ đồng. Đây là phần khiến số dư nợ xấu toàn ngành tiếp tục đi lên.
Khả năng xử lý cũng phân hóa đáng kể giữa các ngân hàng. Ngân hàng BID, VPB, CTG trích lập và sử dụng dự phòng trong năm với quy mô lớn hơn nhiều. Có 11 ngân hàng ghi nhận lượng nợ xử lý lớn hơn nợ hình thành, dẫn đầu là Vietcombank, SHB và Nam A Bank.
Báo cáo của TCBS Research cũng chỉ ra, đến cuối quý 2/2026, dự phòng cho vay khách hàng đạt 244.445 tỷ đồng, tăng 14,7% so với cùng kỳ nhưng nợ xấu tăng 16,1%, nên tỷ lệ bao phủ giảm về 78,8%. Đặc biệt, mức độ phân hóa giữa các ngân hàng khá lớn. Trong đó, Vietcombank có tỷ lệ bao phủ nợ xấu 279,3%; BAB, VietinBank và Techcombank đều trên 125%. Ở chiều ngược lại, Eximbank chỉ ở mức 31,7% và Saigonbank 35,7%.
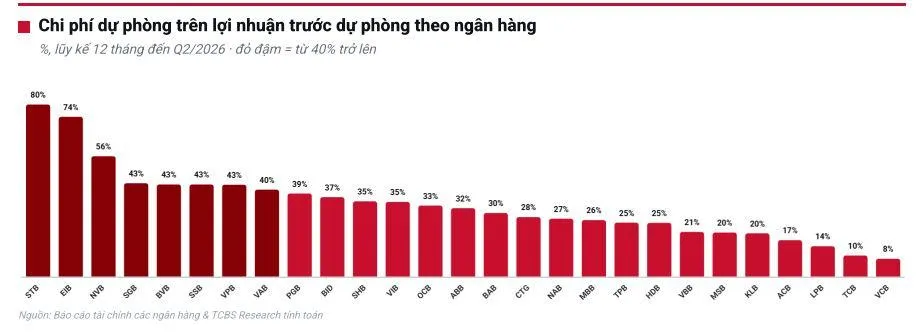
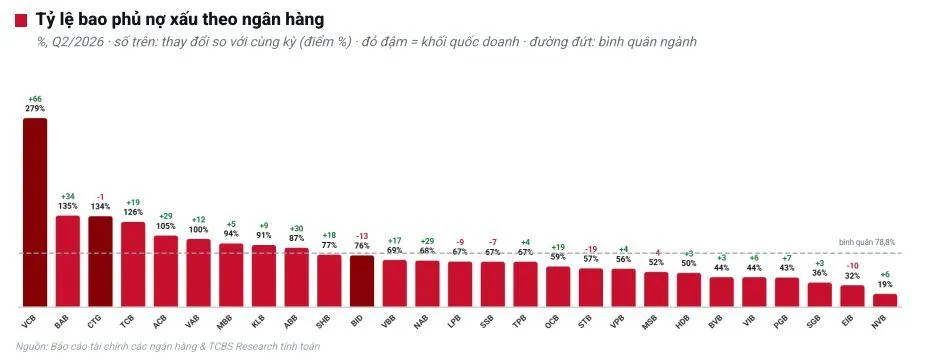
Theo báo cáo của TCBS Research, tính đến cuối quý 2/2026, có 13 ngân hàng có tỷ lệ nợ xấu cao hơn mức bình quân ngành đều có tỷ lệ bao phủ thấp hơn bình quân. Nhóm này nắm 54,4% nợ xấu toàn ngành nhưng chỉ 37,1% dự phòng, trên 30,4% dư nợ. Ngược lại, nhóm nợ xấu dưới 1,25% (VCB, CTG, TCB, ACB, BAB, VAB, ABB) đều có bao phủ cao hơn bình quân ngành 78,8%.
Bao phủ thấp có thể được bù bằng tài sản bảo đảm, nhưng với 13 ngân hàng này, khả năng xử lý nợ phụ thuộc vào thanh khoản của tài sản bảo đảm nhiều hơn vào dự phòng đã trích.
Theo quan điểm TCBS Research, nhóm này phải tăng chi phí tín dụng trong các quý tới, trong khi nhóm nợ xấu thấp và bao phủ trên bình quân ngành có dư địa lợi nhuận lớn hơn.
Lãi và phí phải thu tăng nhanh hơn dư nợ tín dụng
Yếu tố cuối cùng cần đặc biệt lưu tâm là tốc độ tăng trưởng của các khoản lãi và phí phải thu đang vượt qua tốc độ tăng trưởng của dư nợ tín dụng.
Tài sản Có khác tính đến 30/06/2026 đạt 700.200 tỷ đồng, tăng ba kỳ bán niên liên tiếp, tương đương 3,09% tổng tài sản so với mức 2,58% cùng kỳ. Khoản mục này từng giảm 137.100 tỷ trong năm 2024, gần như toàn bộ ởcác khoản phải thu, ngay sau khi Luật Các tổ chức tín dụng số 32/2024/QH15 và Thông tư 21/2024/TTNHNN có hiệu lực (01/07/2024) buộc chuyển thư tín dụng trả chậm vào dư nợ. Nay số dư đã vượt mức trước đợt giảm.
Đáng chú ý, tính đến 30/06/2026, số dư lãi dự thu đạt 230.745 tỷ đồng, tăng 36% so với cùng kỳ, gấp khoảng hai lần tốc độ tăng dư nợ 17,8%. Tỷ lệ lãi và phí phải thu trên dư nợ theo đó tăng từ 1,3% lên 1,5%, vượt mức 1,46%–1,48% của giai đoạn cuối 2023 đến giữa 2024, trước đợt thoái lãi và xử lý nợ nửa cuối 2024 đưa tỷ lệ về 1,19%.
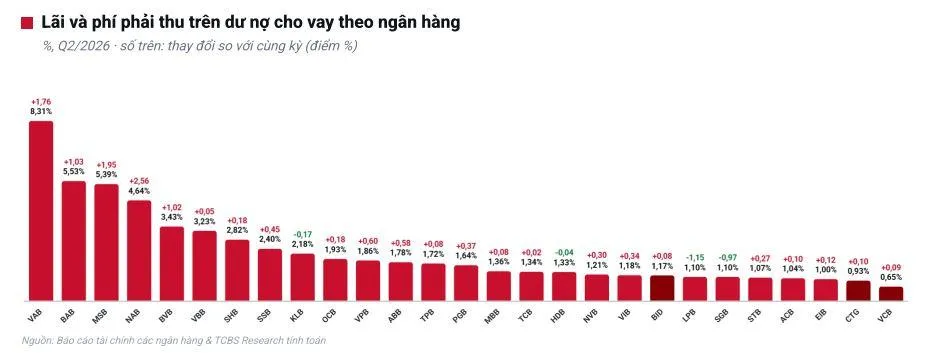
Lãi và phí phải thu (thường gọi là lãi dự thu) là phần lãi đã hạch toán vào thu nhập theo dự thu nhưng khách hàng chưa trả, trong khi khoản vay vẫn được xếp nhóm 1; chỉ khi khoản vay chuyển sang nhóm 2 trở lên, ngân hàng mới phải thoái phần lãi này khỏi thu nhập.
Theo TCBS, diễn biến này cho thấy lượng lãi chưa thu đang tích lũy nhanh hơn dư nợ và một phần dư nợ nhóm 1 đã chậm trả lãi nhưng chưa được phản ánh trong tỷ lệ nợ xấu 2,01%.
Tính đến 30/6/2026, nhóm có tỷ lệ lãi dự thu trên dư nợ cao nhất là VietABank với 8,31%; MSB 5,39%, Nam A bank 4,64%, VietBank 3,23%;...Có 6 ngân hàng có tỷ lệ nợ xấu 1,13–3,22% nhưng lãi chưa thu bằng 3–8% dư nợ, tức tỷ lệ nợ xấu công bố chưa phản ánh hết nợ có vấn đề.
Toàn ngành, lãi dự thu bằng 28,9% thu nhập hoạt động 12 tháng, tăng 36% trong khi thu nhập hoạt động tăng 17%. Tại VietABank (202%), VietBank (96%), MSB và Nam A Bank (87%),... số lãi dự thu vượt hoặc gần bằng cả năm thu nhập hoạt động.
-
Từ xử lý nợ xấu đến nâng chuẩn quản trị rủi ro của hệ thống ngân hàng
-
Nhiều ngân hàng tiếp tục giữ tỷ lệ bao phủ nợ xấu trên 100%
-
Ngân hàng ACB nửa đầu năm 2026 đạt hơn 8.600 tỷ đồng lợi nhuận sau thuế, tỷ lệ nợ xấu thấp nhất ngành
-
Luật hóa Nghị quyết 42: Không chỉ xử lý nợ xấu, mà còn nâng chuẩn an toàn hệ thống
-

- Click để copy
TIN LIÊN QUAN
-
Điện Máy Xanh lên kế hoạch phát hành trái phiếu và chia cổ tức
-
Tập đoàn Đạt Phương được cấp hạn mức tín dụng hơn 11.000 tỷ đồng
-
VietABank lên kế hoạch chào bán trái phiếu đợt 2, sắp huy động gần 1.200 tỷ đồng
-
Kết quả kinh doanh tích cực, PV GAS chốt chi hơn 6.000 tỷ đồng cổ tức tiền mặt, tỷ lệ 25%
-
LPBank lên kế hoạch phát hành trái phiếu gần 12.000 tỷ đồng
-
Ngân hàng nào phát hành giấy tờ có giá lớn nhất ngành?
-
Bảo hiểm BIDV MetLife lãi lớn nhờ tiết giảm chi phí, mang hơn 2.400 tỷ đồng gửi ngắn hạn ngân hàng
-
Ngân hàng MB huy động hơn 19.000 tỷ đồng qua trái phiếu với lãi suất hấp dẫn
Ngân hàng MSB mở rộng tín dụng, lợi nhuận 9 tháng vượt 5.000 tỷ đồng
Khép lại 9 tháng đầu năm 2026, ngân hàng MSB lãi gần 5.440 tỷ đồng, trong đó thu nhập lãi thuần tiếp tục dẫn dắt. Tính đến cuối tháng 9/2026, dư nợ cho vay khách...
Điểm tin tài chính - ngân hàng 4/11: Tỷ giá USD hạ nhiệt, ngân hàng siết bảo mật dữ liệu khách hàng
Thị trường tài chính - ngân hàng ghi nhận một số diễn biến đáng chú ý: Tỷ giá USD tiếp tục duy trì ở vùng thấp, giá vàng có dấu hiệu phục hồi, trong khi lãi suất tiết kiệm giữa các ngân hàng vẫn phân hóa.
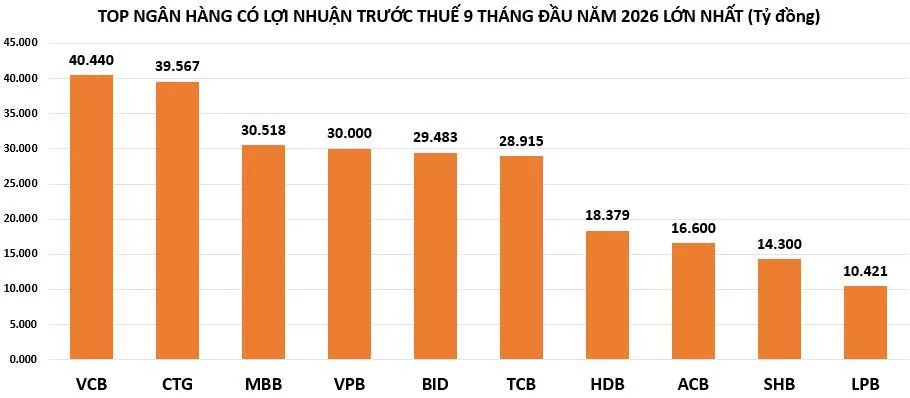
Lợi nhuận ngân hàng 9 tháng đầu năm 2026: Loạt ngân hàng tăng trưởng 2 chữ số, có đơn vị vượt kế hoạch năm
Trong 9 tháng đầu năm 2026, phần lớn lợi nhuận ngân hàng ghi nhận kết quả kinh doanh tích cực, trong đó Vietcombank tiếp tục dẫn đầu toàn ngành và MB vươn...
Tập đoàn Bảo Việt được vinh danh trong danh sách Fortune Southeast Asia 500
Tập đoàn Bảo Việt tiếp tục ghi danh trong Fortune Southeast Asia 500, khẳng định vị thế Tập đoàn tài chính - bảo hiểm hàng đầu Việt Nam.
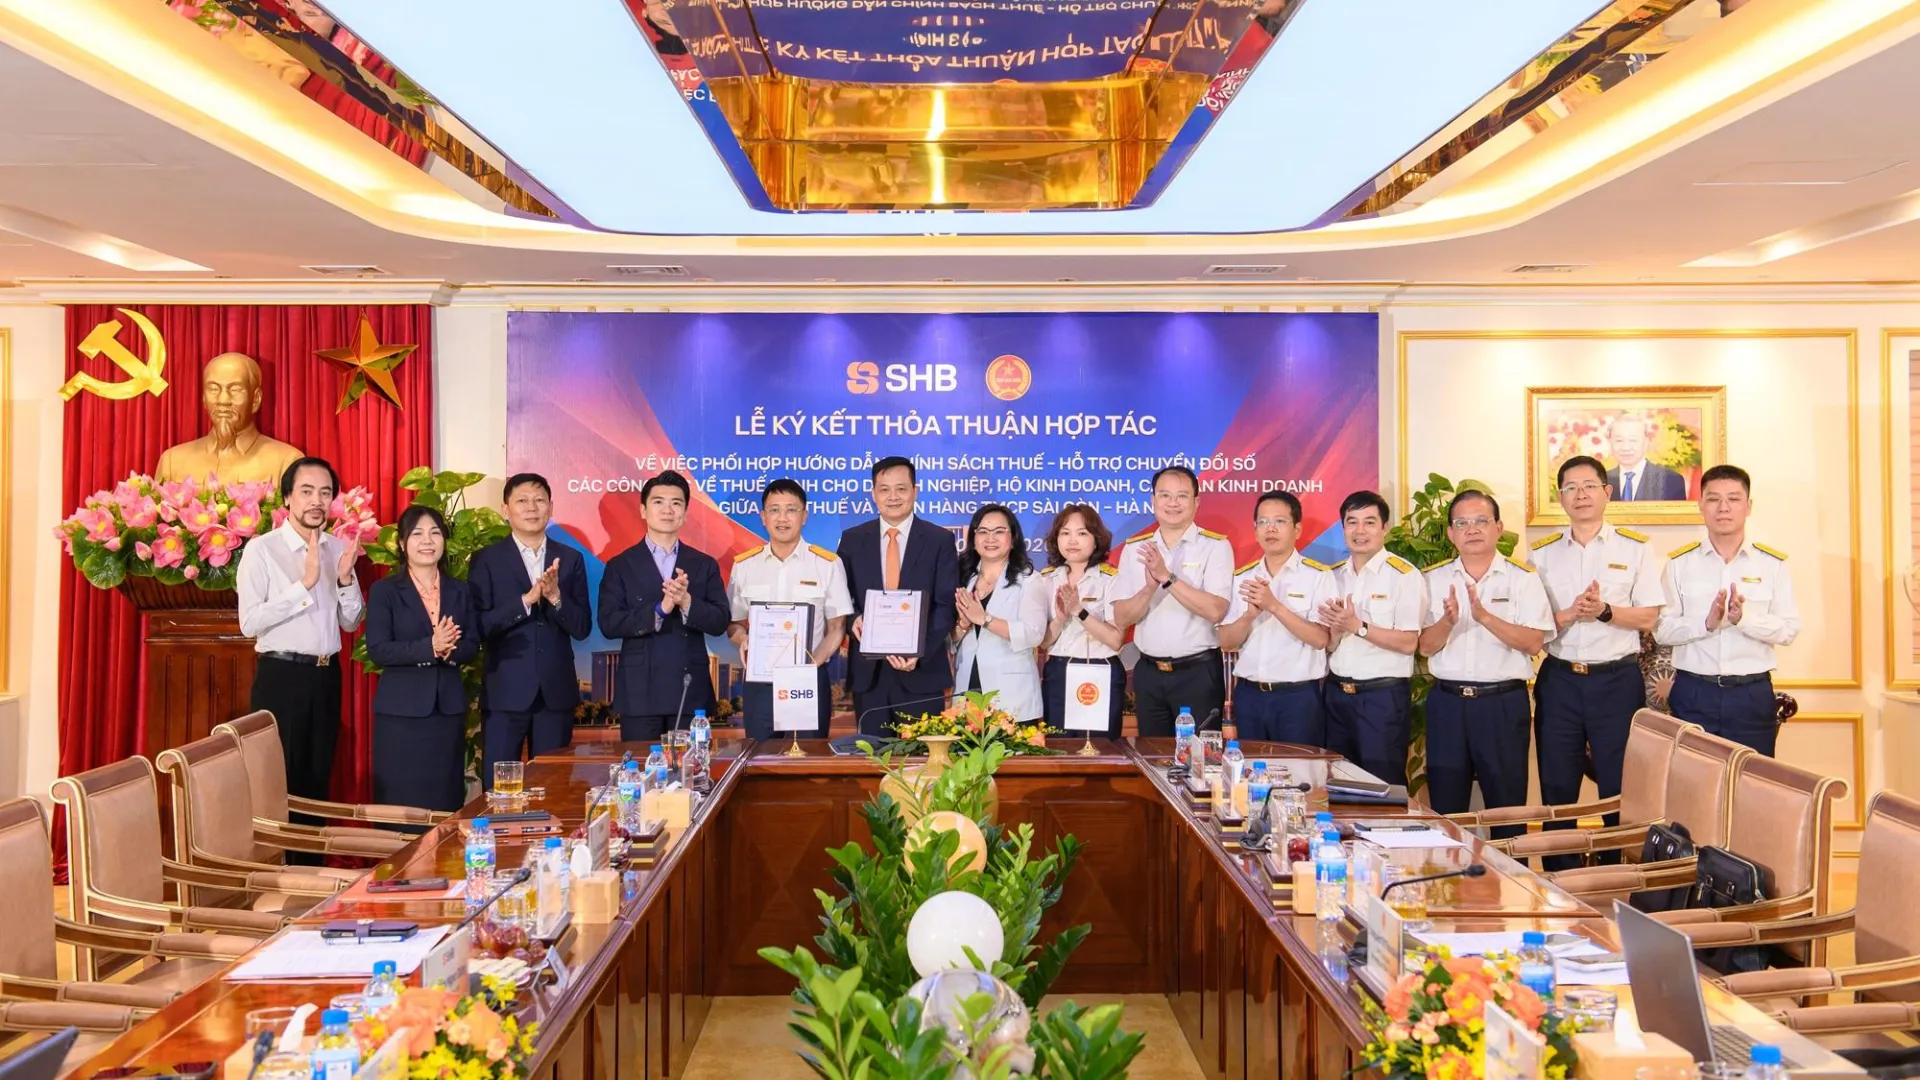
SHB hợp tác cùng Cục Thuế thúc đẩy chuyển đổi số, hỗ trợ doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh
Ngày 02/11, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) và Cục Thuế (Bộ Tài chính) ký kết thỏa thuận hợp tác về phối hợp hướng dẫn chính sách thuế, hỗ trợ chuyển đổi...
VPBankS đẩy mạnh chiến lược Wealth, khai thác sức mạnh hệ sinh thái VPBank
Trong bối cảnh nhu cầu quản lý tài sản chuyên nghiệp ngày càng gia tăng, VPBankS xác định Wealth là một trong những mảng trọng tâm phát triển trong các năm tiếp theo,...
SACOMBANK tiếp tục tung gói lãi suất cho vay 7,9%/năm, góp sức cùng mục tiêu tăng trưởng GDP 2 con số
Hưởng ứng chỉ đạo của Chính phủ, Thủ tướng Chính phủ và Ngân hàng Nhà nước (NHNN) về giảm lãi suất cho vay, hỗ trợ sản xuất, kinh doanh và thúc đẩy tăng trưởng...
Nhận định phiên giao dịch ngày 3/11: Hạn chế bán tháo
Sau phiên giảm mạnh hơn 30 điểm, VN-Index được kỳ vọng có nhịp hồi phục trở lại, hướng tới vùng kháng cự 1.750 điểm. Trong bối cảnh áp lực bán vẫn lớn...
Tăng trích lập dự phòng rủi ro, ngân hàng VIB báo lãi trước thuế 9 tháng hơn 7.500 tỷ đồng
Trong 9 tháng đầu năm 2026, ngân hàng VIB đạt lợi nhuận trước thuế hơn 7.500 tỷ đồng nhờ mảng dịch vụ tăng trưởng mạnh. Đến cuối tháng 9/2026, quy mô tài sản tiếp tục...
SACOMBANK bổ nhiệm lãnh đạo mới phụ trách điều hành
SACOMBANK bổ nhiệm bà Nguyễn Thị Kiều Anh, Phó Tổng Giám đốc, giữ chức Quyền Tổng Giám đốc từ ngày 2/11/2026, thay ông Loic Faussier....
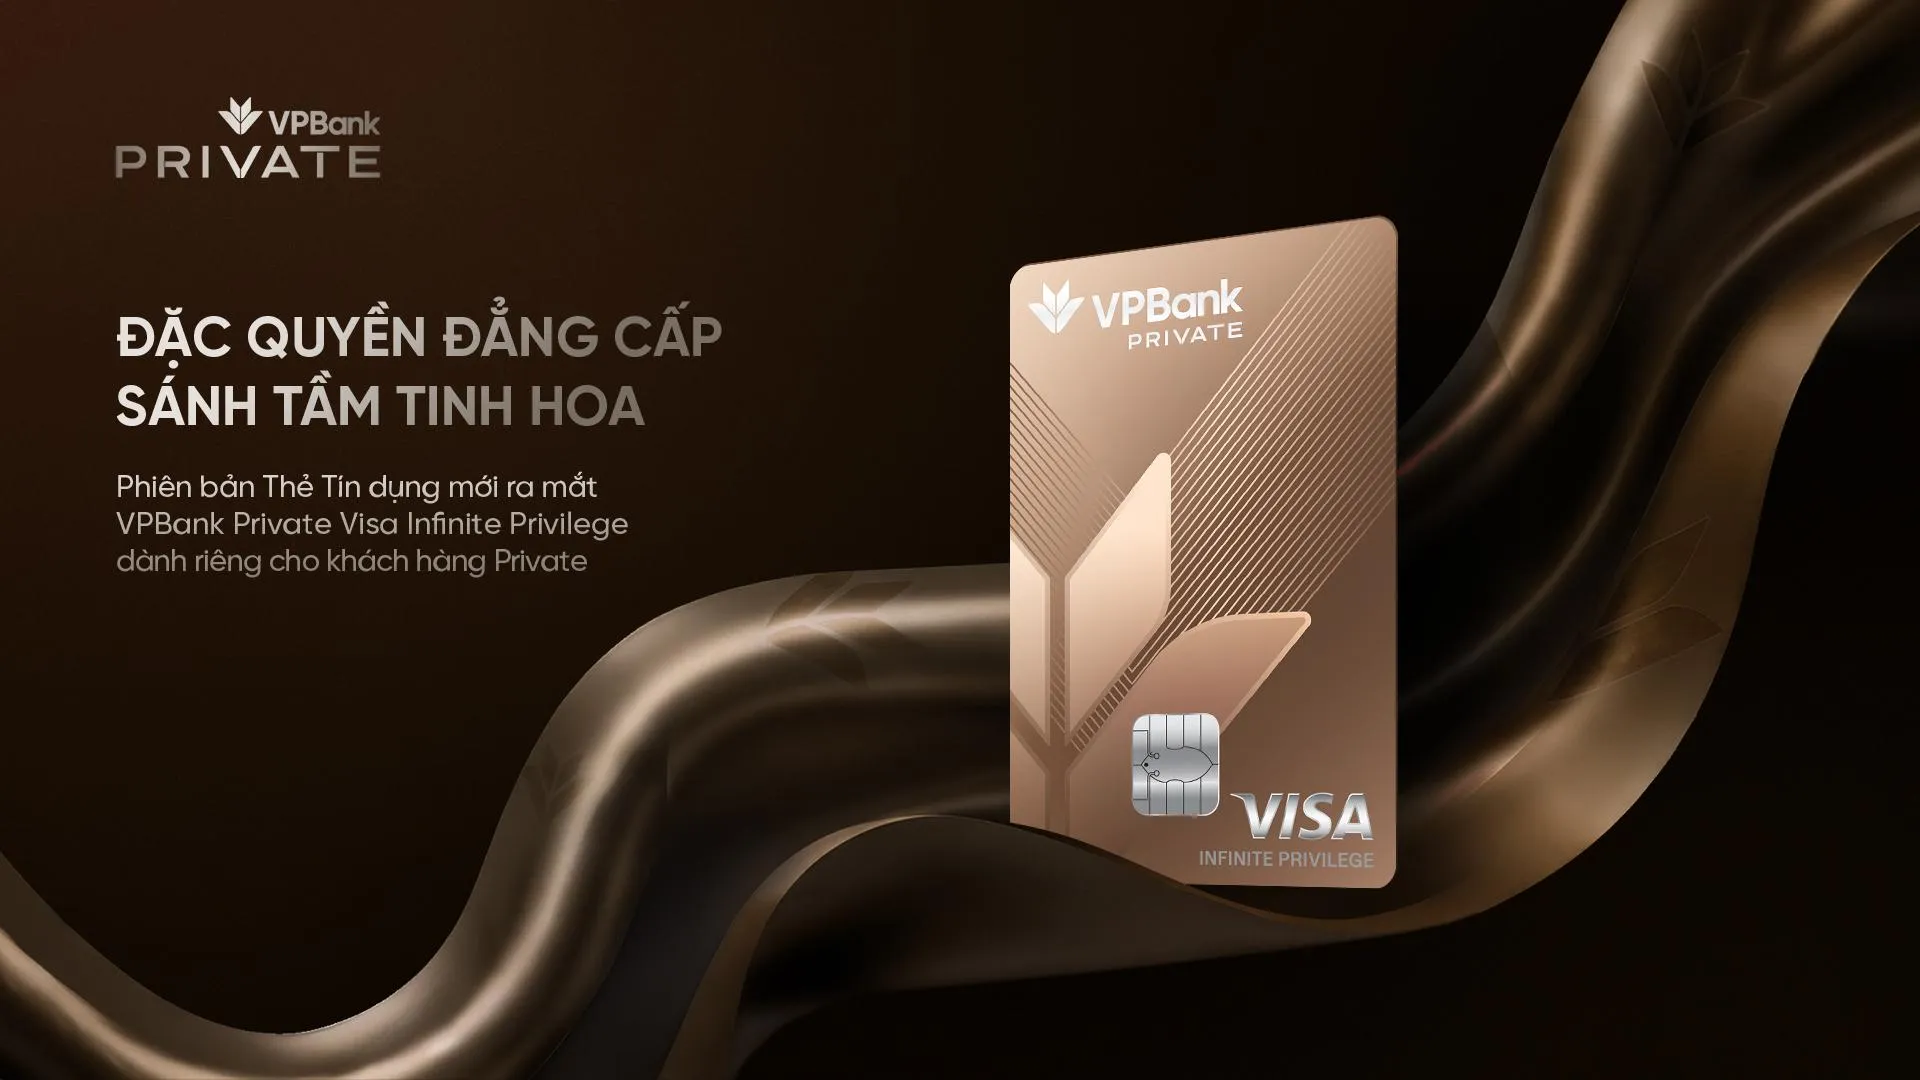
VPBank nâng hạng thẻ cho khách hàng Private, hạn mức lên tới 10 tỷ đồng
VPBank trở thành đối tác đầu tiên của Visa tại Việt Nam triển khai hạng thẻ Visa Infinite Privilege dành cho khách hàng Private. Sở hữu tấm thẻ này, chủ thẻ được hưởng hạn mức...
SeABank hoàn tất tăng vốn điều lệ lên 34.688 tỷ đồng
Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) chính thức được chấp thuận tăng vốn điều lệ lên 34.688 tỷ đồng. Nguồn vốn này giúp Ngân hàng củng cố năng lực tài chính...
HDBank đạt 18.379 tỷ đồng lợi nhuận 9 tháng, tổng tài sản vượt 1,14 triệu tỷ đồng
Lợi nhuận tăng 24,2%, hệ sinh thái phục vụ hơn 34 triệu khách hàng; HDBank tiếp tục mở rộng nguồn vốn quốc tế, thúc đẩy tài chính số...
Techcombank dành 40.000 tỷ đồng cho vay ưu đãi, giảm lãi suất đến 2%/năm
Techcombank triển khai hai chương trình tín dụng ưu đãi với tổng quy mô 40.000 tỷ đồng, áp dụng mức giảm lãi suất cho vay lên đến 2%/năm...
VietABank lãi vượt 1.000 tỷ đồng sau 9 tháng, tín dụng và huy động vốn đều tăng trưởng
Khép lại 9 tháng đầu năm 2026, lợi nhuận tại VietABank tăng trưởng nhờ hoàn nhập và giảm dự phòng rủi ro, dù thu nhập lãi thuần giảm nhẹ...
VPBank ghi dấu tại Global Retail Banking Innovation Awards 2026 với 5 giải thưởng danh giá
Tại Global Retail Banking Innovation Awards 2026, VPBank đã giành chiến thắng ở 5 hạng mục, ghi nhận thành tựu của ngân hàng về cho vay số, sản phẩm mới xuất sắc...
3 năm liên tiếp - VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu”
Năm 2026 là năm thứ 3 liên tiếp thương hiệu Bán lẻ của VietinBank được ghi nhận tại Lễ trao giải thường niên của Tập đoàn Dữ liệu Quốc tế (IDG) ngày 30/9/2026...
Điểm tin tài chính - ngân hàng 29/10: Cơ cấu vốn tại 3 ngân hàng lớn, Fed giữ nguyên lãi suất
Kế hoạch cơ cấu lại vốn nhà nước tại Vietcombank, BIDV và VietinBank giai đoạn 2026-2030 vừa được phê duyệt. Trên thị trường quốc tế, Fed giữ nguyên lãi suất điều hành trong bối cảnh lạm phát Mỹ vẫn ở mức cao.
Hệ sinh thái VPBank củng cố triển vọng xếp hạng tín nhiệm của VPBankS
Việc nằm trong hệ sinh thái VPBank tiếp tục là một trong những động lực phát triển quan trọng của VPBankS. Đây đồng thời cũng là cơ sở để VIS Rating...
Xem nhiều