Chuyên gia cảnh báo rủi ro, nguy cơ vỡ nợ cao khi sử dụng dịch vụ cho vay ngang hàng trực tuyến
 Hà Anh
Theo chuyên gia Lưu Ánh Nguyệt, Viện Chiến lược và Chính sách tài chính, Bộ Tài chính, hệ sinh thái tài chính số đang xuất hiện nhiều dịch vụ tài chính mới tiềm ẩn nguy cơ tỷ lệ vỡ nợ trung bình có thể cao hơn mức dự kiến khi lãi suất tăng mạnh hoặc tăng trưởng kinh tế giảm sâu.
Theo chuyên gia Lưu Ánh Nguyệt, hệ sinh thái tài chính số đang trong giai đoạn phát triển đầu tiên với sự phát triển mạnh mẽ của phân khúc thanh toán.
Chủ thể cung ứng dịch vụ thanh toán tăng nhanh, thị phần đối với dịch vụ thanh toán số tăng trưởng mạnh, khuôn khổ pháp lý và các quy định đối với thanh toán không dùng tiền mặt cũng có nhiều bước biến chuyển và hoàn thiện hơn của các loại dịch vụ tài chính số khác.
Đáng chú ý, các phân khúc dịch vụ tài chính số khác mới bắt đầu xuất hiện và đang trong giai đoạn nghiên cứu, thử nghiệm. Một số loại dịch vụ tài chính mới xuất hiện dựa trên nền tảng số (digital platforms) được biểu hiện thông qua hoạt động cho vay ngang hàng, huy động vốn cộng đồng.

Cho vay ngang hàng (P2P) đã xuất hiện tại Việt Nam từ năm 2015 và ngày càng có nhiều công ty cung cấp nền tảng cho hoạt động này. Công nghệ bảo hiểm (InsurTech) được cung cấp bởi các công ty FinTech cung cấp dịch vụ bảo hiểm, bằng mô hình bảo hiểm ngang hàng (peer to peer insurance).
Tiêu biểu là một số sản phẩm công nghệ bảo hiểm như ứng dụng InsurTech của Công ty cổ phần INSO Việt Nam và Tổng công ty Bảo hiểm Bưu điện cho phép người dùng có thể tự mua các gói bảo hiểm và yêu cầu bồi thường mọi lúc, mọi nơi mà không cần các loại giấy tờ, thủ tục; ứng dụng Probot, Chatbot, Matchbook của Prudential hay Timo của VPBank.
Tuy nhiên, theo bà Nguyệt, hiện đang đặt ra một số vấn đề về rủi ro từ những sản phẩm tài chính mới.
“Đối với loại hình cho vay ngang hàng P2P, rủi ro vỡ nợ của người đi vay là không tránh khỏi. Một số nền tảng cho vay ngang hàng trực tuyến không công bố minh bạch dữ liệu về danh mục cho vay của họ. Các nền tảng cho vay ngang hàng trực tuyến cũng chưa từng trải qua một chu kỳ kinh tế đầy đủ nào nên chưa có những điều chỉnh mặc định theo tính chu kỳ. Do đó, tỷ lệ vỡ nợ trung bình có thể cao hơn mức dự kiến khi lãi suất tăng mạnh hoặc tăng trưởng kinh tế giảm sâu”, bà Nguyệt nhấn mạnh.
Đối với dịch vụ gọi vốn cộng đồng cho các doanh nghiệp khởi nghiệp, tỷ lệ rủi ro cao hơn so với cho các doanh nghiệp đã trong giai đoạn phát triển ổn định do rủi ro phá sản của các doanh nghiệp khởi nghiệp là 50-90%.
Những rủi ro này có thể ảnh hưởng tiêu cực tới sự công bằng và hiệu quả của hoạt động thị trường. Không ít trường hợp tín dụng đen trá hình núp bóng các công ty FinTech, hoặc huy động vốn đầu tư kiểu đa cấp... đã làm ảnh hưởng nghiêm trọng đến kinh tế hộ gia đình. Nếu xảy ra ở quy mô lớn có thể đe dọa sự phát triển bền vững của nền tài chính nói chung.
Bên cạnh đó, hành lang pháp lý chưa hoàn thiện đã tạo kẽ hở cho một số tổ chức, cá nhân lợi dụng mô hình cho vay P2P và huy động vốn cộng đồng để hoạt động “tín dụng đen” hoặc lừa đảo.
Luật pháp Việt Nam hiện chưa có quy định pháp lý về hình thức cho vay này nên hoạt động cho vay và huy động vốn vẫn ẩn chứa nhiều rủi ro cho những người tham gia. Những quy định hiện nay về tín dụng cũng chưa phù hợp với mô hình hoạt động cho vay P2P, huy động vốn cộng đồng và cũng không phù hợp với các công ty cung cấp nền tảng đối với các dịch vụ này.
Môi trường pháp lý của Việt Nam còn nhiều lỗ hổng đối với các loại dịch vụ tài chính mới. Ví dụ như đối với tài sản mã hóa, hiện nay vẫn chưa có khuôn khổ pháp lý chính thức quản lý tài sản mã hóa và các hoạt động liên quan tại Việt Nam.
Do tài sản mã hóa chưa được công nhận tính pháp lý là phương tiện thanh toán, hay tài sản, hàng hóa, do đó việc áp dụng các chính sách thuế hay quản lý như một loại chứng khoán đối với hoạt động liên quan đến tiền điện tử đều không có cơ sở.
Đối với các nhà cung cấp, các công ty công nghệ, việc thiếu cơ sở pháp lý như trên làm tăng rủi ro pháp lý, khiến các công ty công nghệ sẽ tìm kiếm các quốc gia khác có môi trường pháp lý rõ ràng, an toàn hơn cho việc phát triển dịch vụ tài chính trên nền tảng công nghệ sổ cái.
“Cần hoàn thiện khuôn khổ pháp lý đối với các loại dịch vụ tài chính số mới, tăng cường việc hợp tác giữa các chủ thể trong hệ sinh thái trong đẩy mạnh ứng dụng khoa học và công nghệ, đặc biệt là công nghệ sổ cái phân tán, trí tuệ nhân tạo… vào lĩnh vực tài chính, ngân hàng. Đồng thời, phát triển nguồn nhân lực cho phù hợp với công nghệ tài chính, phổ cập kiến thức tài chính”, bà Nguyệt khuyến nghị.
-

- Click để copy
TIN LIÊN QUAN
-
Cơ chế Sandbox dự kiến ban hành cuối năm 2021: Thử thách được mong đợi cho các doanh nghiệp P2P Lending
-
Nhà đầu tư chuyên nghiệp làm rõ 3 vấn đề cần quan tâm trên nền tảng P2P Lending
-
Huy động vốn thành công chỉ trong 1 tiếng, doanh nghiệp nói gì về mô hình P2PLending?
-
Đâu là ranh giới giữa “tín dụng đen” và P2P Lending?
Ngân hàng liên tục hạ lãi suất huy động, gửi tiết kiệm ở đâu lãi cao nhất?
Loạt ngân hàng liên tiếp điều chỉnh giảm lãi suất huy động, đưa mặt bằng tiền gửi tiết kiệm bước vào xu hướng giảm rõ nét. Trên thị trường, mức thấp nhất hiện...
VPBank ra mắt “Hũ Mục Tiêu” – Tiết kiệm cùng hội, chạm đích cùng vui
VPBank chính thức ra mắt tính năng “Quản lý tiền gửi theo nhóm” của sản phẩm tiền gửi có kỳ hạn Hũ Mục Tiêu trên ứng dụng VPBank NEO…
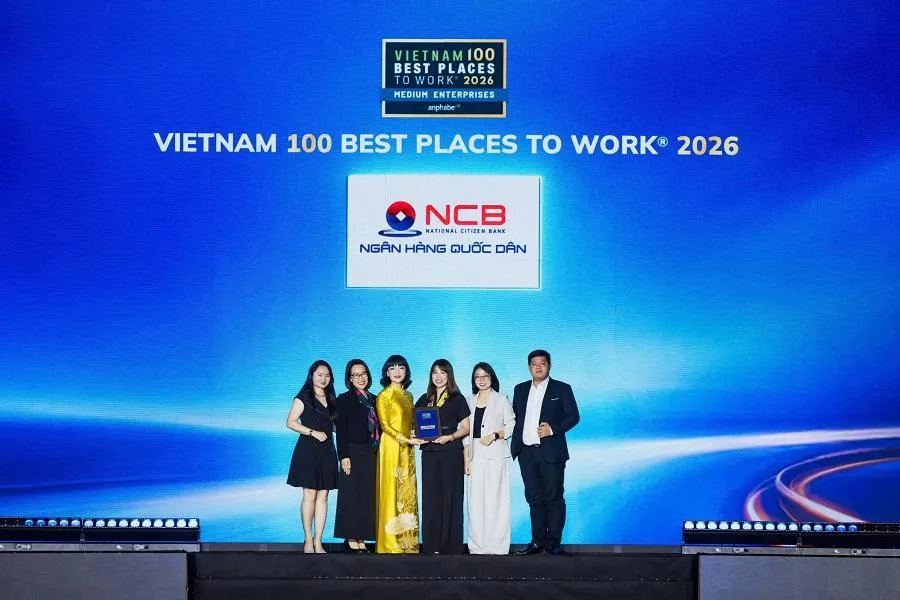
NCB lọt Top 6 Nơi làm việc tốt nhất ngành Ngân hàng năm 2026
Tại Hội nghị Nơi Làm Việc Tốt Nhất Việt Nam® 2026 do Anphabe tổ chức ngày 18/11/2026, Ngân hàng TMCP Quốc Dân (NCB) gây ấn tượng khi được vinh danh trong Top 100...
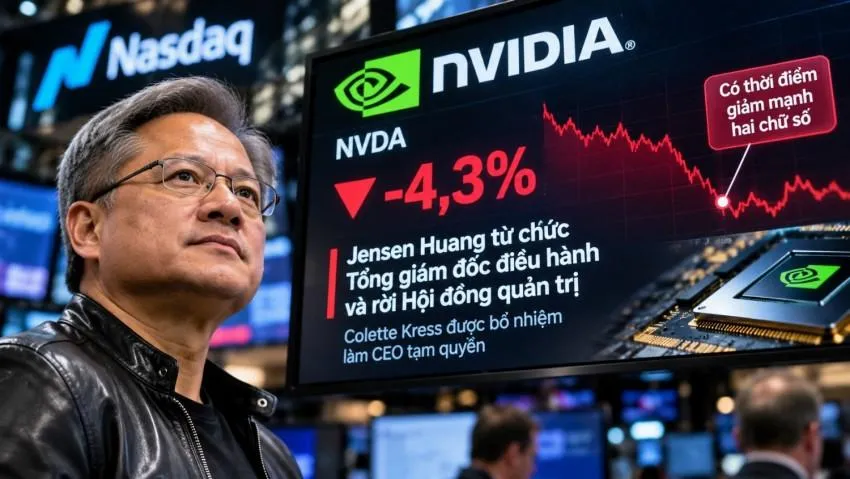
Vì sao cổ phiếu công nghệ lao dốc, vàng bạc cũng bị bán tháo?
Một biến cố tại tập đoàn công nghệ Nvidia khiến thị trường chứng khoán chao đảo và vàng, bạc - những tài sản thường được tìm đến khi bất ổn gia tăng - cũng giảm giá mạnh.
Bẫy chốt đơn nhận hoa hồng và những giao dịch chỉ có trên màn hình
Từ lời hứa chốt đơn để nhận hoa hồng, một đường dây đã dựng lên các nền tảng thương mại điện tử giả nhằm dẫn dụ người tham gia…
Phát hành gần 193 triệu cổ phiếu thưởng, vốn điều lệ tại ABBank sắp cán mốc 18.000 tỷ đồng
Lợi nhuận 9 tháng bứt tốc, Ngân hàng TMCP An Bình (ABBank) vừa thông báo kế hoạch phát hành gần 193 triệu cổ phiếu từ nguồn vốn chủ sở hữu,…
UBCKNN thông báo đã nhận đầy đủ hồ sơ đăng ký chào bán cổ phiếu riêng lẻ của PVcomBank
Ủy ban Chứng khoán Nhà nước (UBCKNN) vừa thông báo đã nhận được đầy đủ hồ sơ chào bán cổ phiếu riêng lẻ của Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank, mã chứng khoán: PCB, giao dịch tại hệ thống UPCoM).
Cơ cấu cổ đông của ngân hàng ACB tiếp tục có diễn biến mới
Tổ chức quản lý đầu tư Principal Global Investors đến từ Mỹ vừa thoái toàn bộ vốn tại Ngân hàng ACB, giảm tỷ lệ sở hữu từ 1% về 0% sau 5 tháng…
BVBank chào bán trái phiếu ra công chúng quy mô 1.300 tỷ đồng
Ngày 19/11/2026, Ngân hàng TMCP Bản Việt (BVBank, mã chứng khoán: BVB) chính thức phát hành 13 triệu trái phiếu ra công chúng với tổng mệnh giá 1.300 tỷ đồng,…
Lãi suất tiết kiệm online tại một ngân hàng về 0%/năm
Từ ngày 16/11, Ngân hàng TMCP Sài Gòn (SCB) áp dụng mức lãi suất 0%/năm đối với tiền gửi tiết kiệm online ở tất cả kỳ hạn.
MB dự kiến thu về 3.018 tỷ đồng từ phát hành cổ phiếu
Ngân hàng MB dự kiến phát hành riêng lẻ 200 triệu cổ phiếu MBB với giá 15.090 đồng/cổ phiếu cho 6 nhà đầu tư chứng khoán chuyên nghiệp, thu về 3.018 tỷ đồng...
Ngân hàng VIB sắp chi 1.000 tỷ đồng tăng vốn cho công ty con
Ngân hàng VIB chuẩn bị nâng vốn điều lệ cho công ty con VIBAMC từ 3.500 tỷ đồng lên 4.500 tỷ đồng từ nguồn vốn chủ sở hữu.
VPBank Diamond nâng tầm trải nghiệm chuyển tiền với dịch vụ cá nhân hóa
Khi nhu cầu chuyển tiền quốc tế ngày càng đa dạng, khách hàng không chỉ quan tâm đến chi phí giao dịch, tỷ giá… mà còn cần sự thuận tiện…
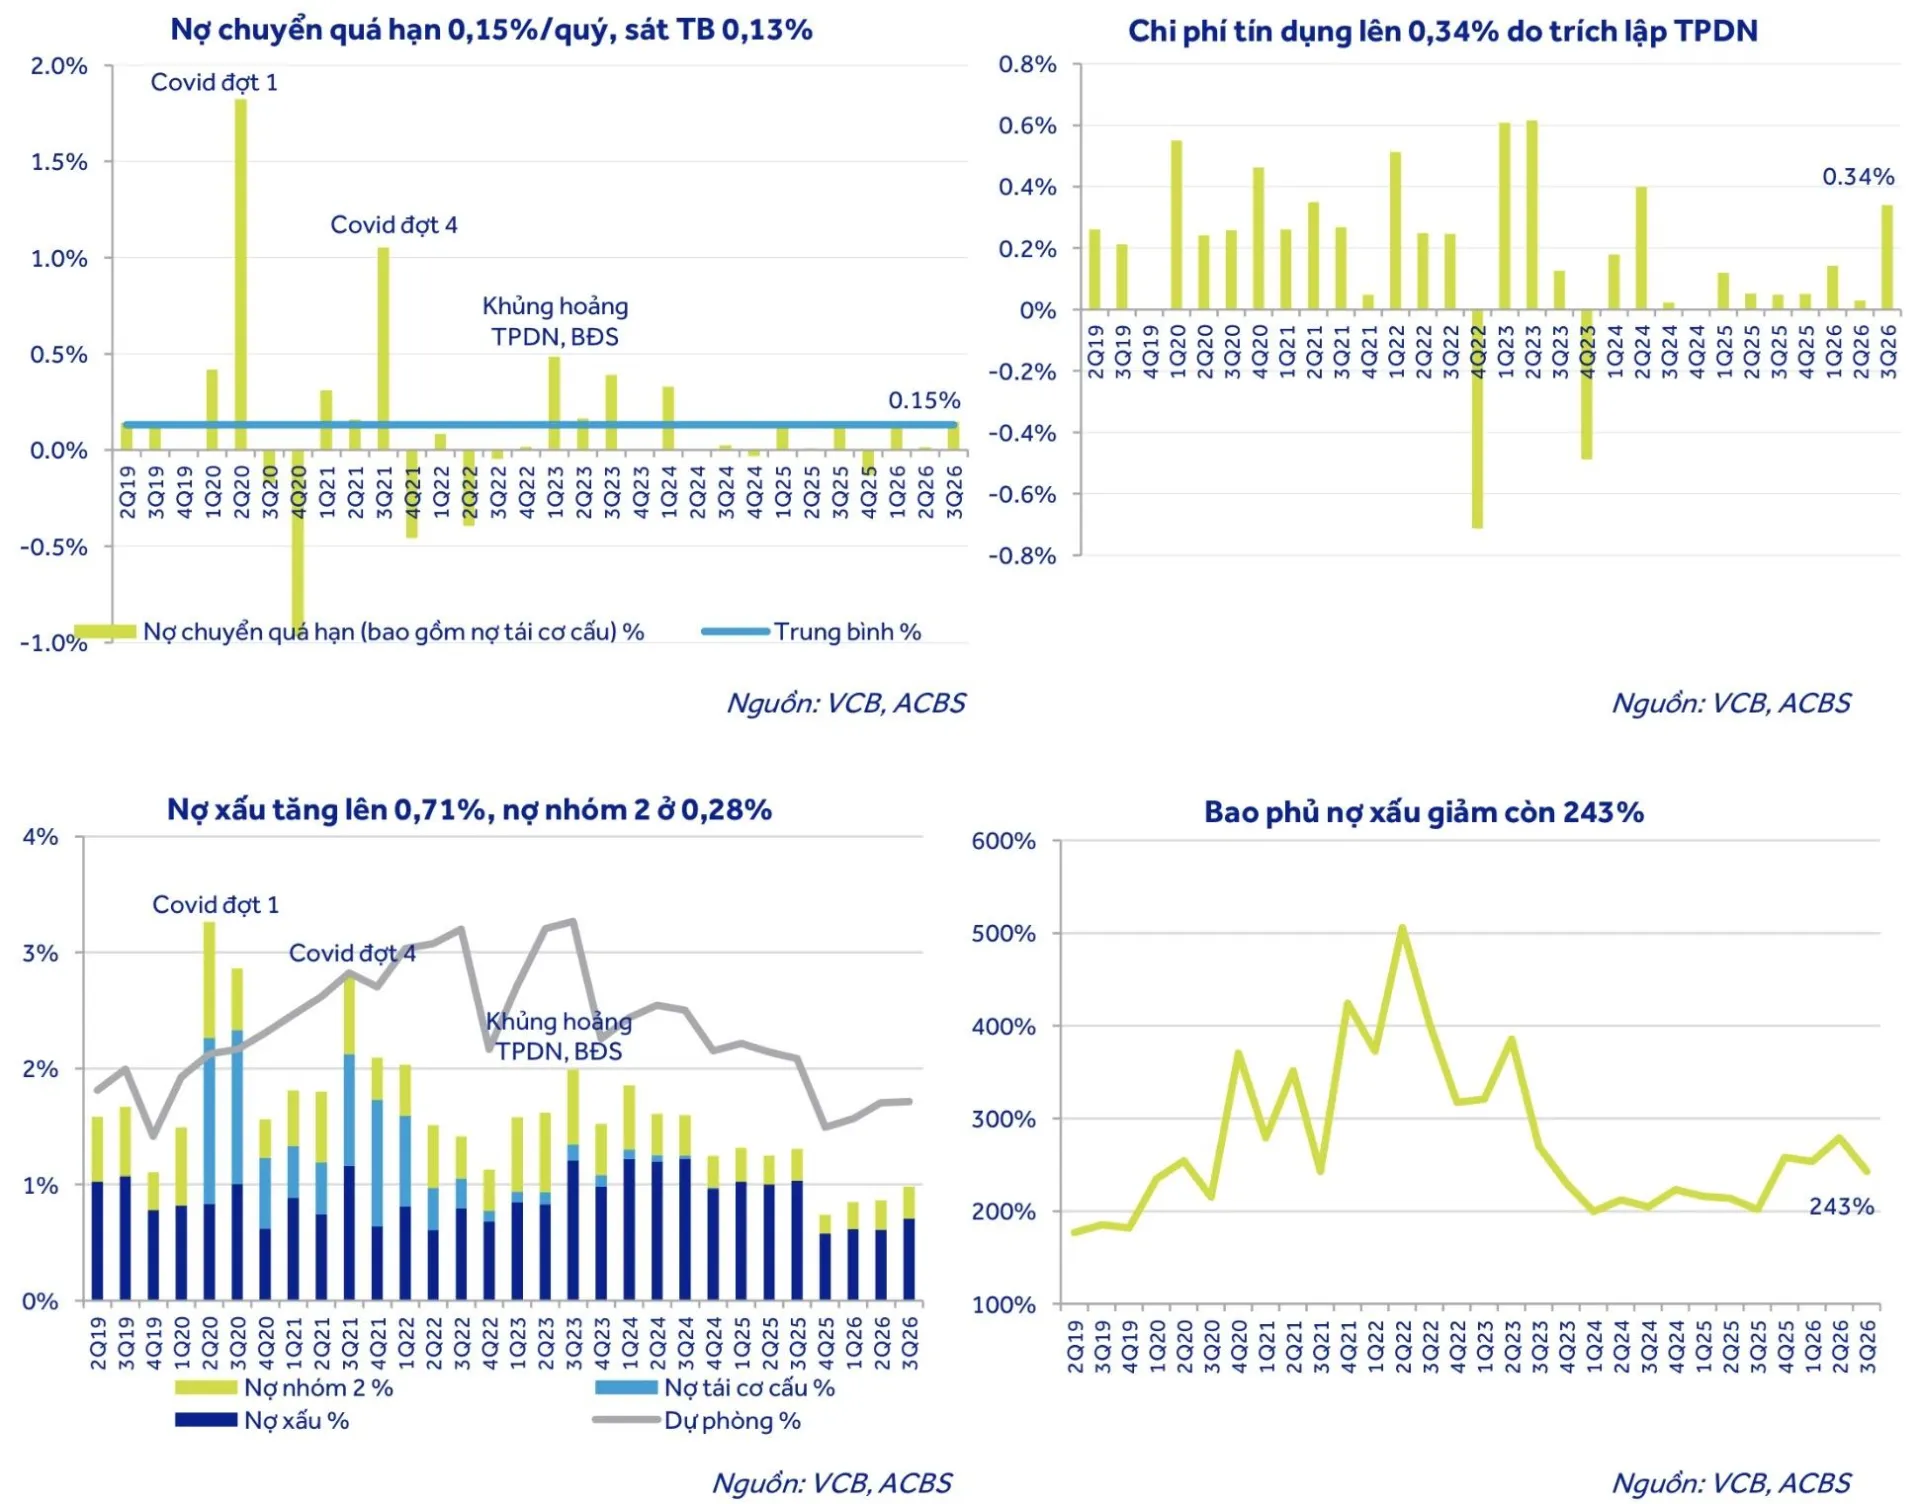
Vietcombank: Tín dụng dự báo đạt 13% năm 2026, Mizuho tham gia thương vụ phát hành cổ phiếu quy mô lớn
ACBS Research cập nhật triển vọng “ông lớn” Vietcombank với kết quả kinh doanh năm 2026 và năm 2027 tăng trưởng mạnh, chất lượng tài sản được kiểm soát…
Cùng gửi 100 triệu, Big 4 trả lãi 5,4 triệu, các ngân hàng khác trả bao nhiêu?
Gửi 100 triệu đồng tại quầy trong 365 ngày, khách hàng nhận khoảng 5,4 triệu đồng tiền lãi theo mức niêm yết 12 tháng của Vietcombank, BIDV, VietinBank...
Danh tính 4 ngân hàng duy trì tỷ lệ bao phủ nợ xấu tích cực trên 100%
Vietcombank tiếp tục dẫn đầu về tỷ lệ bao phủ nợ xấu với 243% trong 9 tháng đầu năm 2026. Trong khi đó, ngân hàng ACB và VietABank chính thức…
SeABank ra mắt thẻ tín dụng VISA FlexCard, hoàn tiền đến 15% với danh mục linh hoạt
Ngày 23/10/2026 - Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) chính thức ra mắt thẻ tín dụng SeABank VISA FlexCard với thông điệp…
Bất động sản thế chấp tại Vietcombank vượt 2 triệu tỷ đồng
Tại Vietcombank, bất động sản vẫn tiếp tục đóng vai trò trung tâm trong cấu trúc tài sản đảm bảo của ngân hàng với hơn 2,021 triệu tỷ đồng tính đến 30/9/2026.
SHB mừng sinh nhật 33 năm với 333 giải thưởng và loạt ưu đãi dành cho khách hàng
Nhân dịp kỷ niệm 33 năm thành lập, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) triển khai chuỗi chương trình ưu đãi dành cho khách hàng cá nhân, hộ kinh doanh và doanh nghiệp. Điểm nhấn là chương trình “33 năm cùng tỏa sáng – Trúng quà sang” với 333 giải thưởng công nghệ, tổng trị giá hơn 1,5 tỷ đồng.
Xem nhiều