Hai Big4 ngân hàng được dự báo lợi nhuận tăng trưởng vượt trội trong năm 2026
 Trang Hoàng
Chứng khoán Vietcap mới đây đã công bố báo cáo phân tích về Vietcombank (Mã: VCB) và Vietinbank (mã: CTG) với triển vọng lợi nhuận tăng trưởng tích cực năm 2026 nhờ biên lãi thuần cải thiện.
Công ty Cổ phần Chứng khoán Vietcap vừa cập nhật phân tích về hai "ông lớn" Ngân hàng TMCP Công Thương Việt Nam (VietinBank, mã: CTG) và Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank - Mã: VCB).
Theo đó, Vietcap đánh giá lợi nhuận trước dự phòng của Vietcombank năm 2026 có thể đạt 61.452 tỷ đồng, tăng 30% so với năm 2025. Lợi nhuận sau thuế thuộc về cổ đông thiểu số được dự báo đạt 46.176 tỷ đồng, tăng 31%.
Đối với Vietinbank, Vietcap dự báo lợi nhuận trước thuế năm 2026 đạt 52.180 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông ngân hàng mẹ dự kiến đạt 41.595 tỷ đồng, tăng 20% so với năm 2025.
Dự báo biên lãi thuần của VietinBank cải thiện trong năm 2026
Theo đánh giá của Vietcap, động lực chính thúc đẩy việc điều chỉnh tăng dự báo lợi nhuận của VietinBank năm 2026 chủ yếu đến từ sự cải thiện của biên lãi thuần (NIM). Sự nâng đỡ từ biên lãi thuần được kỳ vọng sẽ giúp kết quả kinh doanh của ngân hàng duy trì đà tăng trưởng tích cực.
Cụ thể, Chứng khoán Vietcap nâng dự báo thu nhập lãi thuần năm 2026 của VietinBank thêm 4,4% so với cùng kỳ, lên 82.012 tỷ đồng. Điều chỉnh này chủ yếu đến từ giả định NIM đạt 2,85%, cao hơn mức 2,70% trong dự báo trước.
Theo Vietcap, NIM của VietinBank đã cải thiện bốn quý liên tiếp tính đến quý 2/2026. Kết quả nửa đầu năm là cơ sở để công ty chứng khoán này nâng đánh giá về khả năng duy trì biên lãi trong các quý tới, dù chi phí huy động cũng cao hơn dự kiến.
Vietcap điều chỉnh dự báo chi phí huy động tại VietinBank năm 2026 từ 3,60% lên 3,80%, sau khi chỉ tiêu này trong 6 tháng đầu năm đạt 3,70%. Đơn vị phân tích cho rằng VietinBank có thể bù đắp một phần áp lực chi phí vốn thông qua việc tái định giá các khoản cho vay, trong đó có cho vay mua nhà, và cải thiện lợi suất của danh mục tín dụng. Tỷ lệ tiền gửi không kỳ hạn cùng các khoản tiền gửi liên quan cũng được kỳ vọng tiếp tục hỗ trợ ngân hàng kiểm soát chi phí vốn.
Ngoài thu nhập lãi, Vietcap nâng dự báo thu nhập phí ròng tại ngân hàng trong năm 2026 sau khi kết quả quý 2 vượt kỳ vọng, đặc biệt ở hoạt động tài trợ thương mại. Dự báo mới cho chỉ tiêu này là 10.715 tỷ đồng, so với mức 10.394 tỷ đồng trước đó.
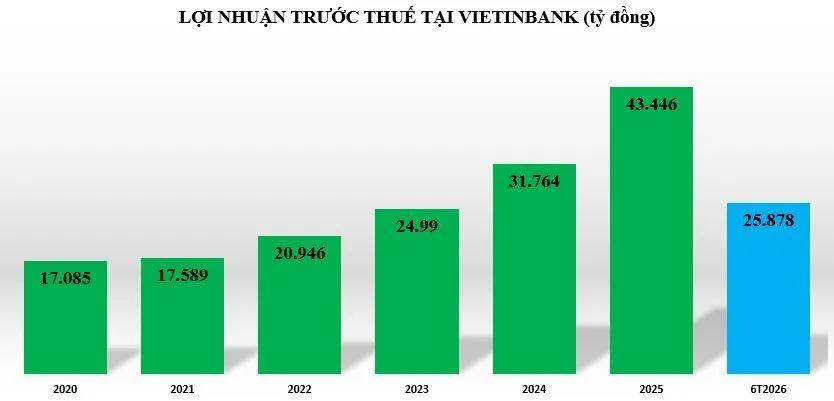
Từ các điều chỉnh trên, Vietcap dự báo lợi nhuận trước thuế năm 2026 của VietinBank đạt 52.180 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông ngân hàng mẹ dự kiến đạt 41.595 tỷ đồng, tăng 20,2% so với năm 2025. Tỷ lệ chi phí trên thu nhập được dự báo giảm từ 30,4% xuống 28,9%, còn tỷ suất sinh lời trên vốn chủ sở hữu (ROE) đạt 21,3%.
Ở chiều ngược lại, tốc độ tăng trưởng tín dụng cả năm 2026 của VietinBank được dự báo sẽ thấp hơn so với năm 2025. Ngoài ra, báo cáo cũng lưu ý rằng các cơ hội tài trợ vốn cho những dự án hạ tầng lớn vẫn chưa được đưa vào tính toán trong kịch bản cơ sở của đợt dự báo này.
Về huy động vốn, Vietcap dự báo tiền gửi khách hàng tại VietinBank tăng 11% trong năm nay. Công ty đồng thời giảm dự báo quy mô phát hành giấy tờ có giá của ngân hàng, do tiền gửi trong sáu tháng đầu năm tăng 5,4%, tương đối sát mức tăng tín dụng 5%.
Bên cạnh đó, Vietcap tăng ước tính chi phí dự phòng năm 2026 của VietinBank lên 21.531 tỷ đồng, so với mức 19.300 tỷ đồng trước đó. Tỷ lệ nợ xấu cuối năm được dự báo ở mức 1,15%, nhích lên từ 1,10% cuối năm 2025.
Theo Vietcap, lợi nhuận nửa đầu năm tăng 37% so với cùng kỳ tạo điều kiện để ngân hàng tiếp tục xóa nợ xấu, trích lập dự phòng và duy trì tỷ lệ bao phủ nợ xấu quanh 150%. Đây là yếu tố cần theo dõi cùng với diễn biến NIM: nếu chi phí vốn hoặc nợ xấu cao hơn dự kiến, kết quả thực tế có thể khác với dự báo.
Một khoản thu nhập tiềm năng khác chưa xuất hiện trong con số lợi nhuận dự báo là thương vụ chuyển nhượng dự án VietinBank Tower. Báo cáo cho biết ngân hàng kỳ vọng hoàn tất giao dịch trong nửa cuối năm 2026, nhưng Vietcap chưa tính bất kỳ khoản lợi nhuận nào từ thương vụ này vào dự báo năm nay.
Vietcombank hưởng lợi từ các chính sách hỗ trợ tiền tệ, NIM tiếp tục duy trì vị thế vượt trội
Theo dự báo của tổ chức này, lợi nhuận trước dự phòng của Vietcombank trong năm 2026 có thể đạt mức 61.452 tỷ đồng, ghi nhận mức tăng trưởng 30% so với năm 2025. Đồng thời, lợi nhuận sau thuế dành cho cổ đông thiểu số dự kiến đạt 46.176 tỷ đồng, tăng 31%.
Vietcap tiếp tục duy trì khuyến nghị mua đối với cổ phiếu VCB nhưng quyết định hạ 2,5% giá mục tiêu xuống còn 76.500 đồng/cổ phiếu. Nguyên nhân chủ yếu dẫn đến việc điều chỉnh giảm này là do chi phí vốn chủ sở hữu gia tăng, xuất phát từ giả định lãi suất phi rủi ro cao hơn và hệ số beta được cập nhật. Dù vậy, tác động tiêu cực này đã được giảm bớt một phần nhờ dự báo tổng lợi nhuận giai đoạn 2026-2030 tăng thêm 5,6%.
Báo cáo của Vietcap chỉ ra rằng Vietcombank là một trong những đơn vị được hưởng lợi lớn từ các chính sách hỗ trợ tiền tệ gần đây của Ngân hàng Nhà nước (NHNN), kết hợp với định hướng thúc đẩy phát triển hạ tầng từ phía Chính phủ.
Cụ thể, về mặt nguồn vốn, việc nâng tỷ lệ tiền gửi có kỳ hạn của Kho bạc Nhà nước được tính vào công thức LDR từ 20% lên 50% ước tính giúp Vietcombank giảm tỷ lệ LDR quy định khoảng 2,0 điểm phần trăm (tính theo số liệu cuối quý II/2026).
Về khả năng tăng trưởng tín dụng, quy định nâng trần tỷ lệ vốn ngắn hạn cho vay trung và dài hạn từ 30% lên 40% sẽ tạo động lực lớn giúp ngân hàng đẩy mạnh mảng cho vay này. Tính đến cuối quý II/2026, dư nợ cho vay trung và dài hạn của Vietcombank đã tăng 37% so với cùng kỳ năm trước, nằm trong nhóm dẫn đầu các ngân hàng được Vietcap theo dõi.
Bên cạnh đó, đối với các dự án hạ tầng quy mô lớn được áp dụng cơ chế hạn mức tín dụng đặc thù, Vietcombank sở hữu lợi thế cạnh tranh vượt trội nhờ quy mô lớn, nguồn vốn vững chắc, chi phí huy động vốn (COF) thấp nhất hệ thống, cùng mối quan hệ hợp tác lâu năm với các tập đoàn lớn. Vietcap dự báo tốc độ tăng trưởng kép hàng năm (CAGR) về tín dụng của Vietcombank đạt 6,2% trong giai đoạn 2026-2030, và con số này có thể cao hơn nếu ngân hàng tham gia nhiều dự án hạ tầng ngoài hạn mức.
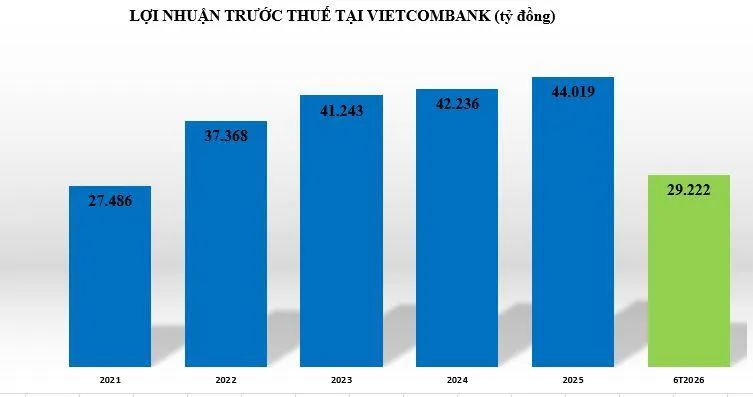
Vietcap kỳ vọng biên lãi thuần (NIM) của Vietcombank sẽ tiếp tục vượt trội so với các đối thủ cùng ngành nhờ lợi thế chi phí vốn thấp và sự chuyển dịch cơ cấu tín dụng. Trong nửa đầu năm 2026, NIM của Vietcombank tăng 31 điểm cơ bản so với cùng kỳ, đạt 2,92%. Ngược lại, nhóm ngân hàng tư nhân trong danh mục theo dõi của Vietcap ghi nhận NIM giảm trung bình 29 điểm cơ bản, xuống còn 3,62%.
Lợi thế chi phí vốn thấp nhất ngành giúp Vietcombank dễ dàng chuyển áp lực tăng chi phí huy động sang khách hàng. Đồng thời, việc dịch chuyển cơ cấu tín dụng sang cho vay trung và dài hạn trong lĩnh vực hạ tầng và bất động sản cũng là nhân tố quan trọng củng cố NIM.
-

- Click để copy
TIN LIÊN QUAN
-
Chỉ 3 tàu qua Hormuz trong 24 giờ, tuyến huyết mạch dầu mỏ tiếp tục tê liệt
-
Bị lừa đảo qua mạng, khách hàng được BIC bồi thường 20 triệu đồng
-
Thế Giới Di Động sắp chi thêm gần 1.500 tỷ đồng trả cổ tức tiền mặt cho cổ đông
-
Hodeco lên kế hoạch chuyển nhượng dự án Hodeco Seavillage với giá hơn 1.000 tỷ đồng
-
Novaland chốt quyền mua gần 800,7 triệu cổ phiếu, dự kiến huy động hơn 8.000 tỷ đồng
-
ABBank sắp mua lại 3 lô trái phiếu trước hạn sau chưa đầy một năm, vốn điều lệ chuẩn bị vượt 26.000 tỷ đồng
-
VietinBank và Finviet thúc đẩy tài chính số cho hộ kinh doanh
Tiền gửi khách hàng tăng mạnh: NCB tăng trưởng tới 45%, VPBank huy động thêm được nhiều hơn cả Big4
Tiền gửi khách hàng tăng mạnh trong 9 tháng đầu năm 2026 với nhiều nhà băng tăng trưởng 20 - 45%. Đáng chú ý, tiền gửi khách hàng tại VPBank ghi nhận mức tăng...
VPBank tiếp sức hộ kinh doanh tăng tốc mùa cao điểm cuối năm
Từ nguồn vốn tín chấp đến các công cụ thanh toán, quản lý bán hàng và ưu đãi thuế, VPBank mang đến nhiều giải pháp thiết thực hỗ trợ hộ kinh doanh...
Lợi nhuận ngân hàng tiếp tục được dẫn dắt bởi thu nhập lãi thuần và dịch vụ
Thu nhập lãi thuần và hoạt động dịch vụ tiếp tục là động lực cốt lõi dẫn dắt tăng trưởng lợi nhuận ngân hàng trong 9 tháng đầu năm 2026. Tuy nhiên, áp lực...
Dự báo khối ngân hàng quốc doanh còn nhiều dư địa cho vay cuối năm
Theo SHS Research, đà tăng trưởng tín dụng toàn hệ thống có thể đạt 16,4% trong năm 2026, trong đó khối ngân hàng quốc doanh còn nhiều dư địa đẩy mạnh giải ngân...
Động lực khiến lợi nhuận quý III/2026 tại Vietcombank tăng 2 con số
Lợi nhuận tại Vietcombank trong quý III/2026 chững lại so với cùng kỳ dù hoạt động cốt lõi tăng trưởng mạnh. Tính chung 9 tháng, Vietcombank vẫn lãi trước thuế đạt 40.440 tỷ đồng...
Lãi suất tiết kiệm đầu tháng 11: Có nơi giảm lãi, gửi tại quầy hay online lợi hơn?
Public Bank giảm lãi suất tại quầy, OCB hạ mức niêm yết kỳ hạn 24 tháng trong những ngày đầu tháng 11. Với khoản 100 triệu đồng gửi đủ một năm...
Điểm tin tài chính - ngân hàng 7/11: Lãi suất tiết kiệm vượt 9%, vàng SJC giảm mạnh
Thị trường tài chính - ngân hàng ngày 7/11 ghi nhận nhiều diễn biến đáng chú ý: các ngân hàng tiếp tục cạnh tranh huy động vốn bằng chính sách cộng lãi suất, tỷ giá USD trong nước đi xuống, giá vàng SJC giảm 1,5 triệu đồng/lượng.
Tỷ giá USD hôm nay 7/11: Đồng bạc xanh tăng mạnh, tỷ giá trung tâm trong nước giảm 8 đồng
Đồng USD tăng mạnh trên thị trường quốc tế trong phiên giao dịch ngày 6/11 sau khi báo cáo việc làm của Mỹ vượt xa dự báo...
HFIC dự kiến thoái toàn bộ vốn tại Eximbank, thu về gần 150 tỷ đồng
Công ty Đầu tư Tài chính Nhà nước TP HCM (HFIC) có kế hoạch bán toàn bộ hơn 8 triệu cổ phiếu EIB của ngân hàng Eximbank với giá khởi điểm 17.393 đồng/cổ phiếu...
BIDV sắp chi hơn 8.000 tỷ đồng mua lại trước hạn 3 lô trái phiếu, lợi nhuận 9 tháng vượt 29.000 tỷ
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV - Mã: BID) vừa thông qua kế hoạch mua lại trước hạn ba lô trái phiếu với tổng giá trị theo mệnh giá đạt...
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tiếp tục ghi dấu ấn tại các hạng mục giải thưởng Visa năm 2026, SACOMBANK khẳng định vị thế trong lĩnh vực phát hành và thanh toán thẻ, đồng thời cho thấy những bước tiến...
GPBank giảm tới 2% lãi suất cho vay, tung gói 1.000 tỷ đồng hỗ trợ sản xuất kinh doanh
Thực hiện chủ trương giảm lãi suất của Chính phủ và Ngân hàng Nhà nước, GPBank triển khai chương trình “Tiếp sức vốn vay - Đồng hành vững bước” với quy mô 1.000 tỷ đồng...
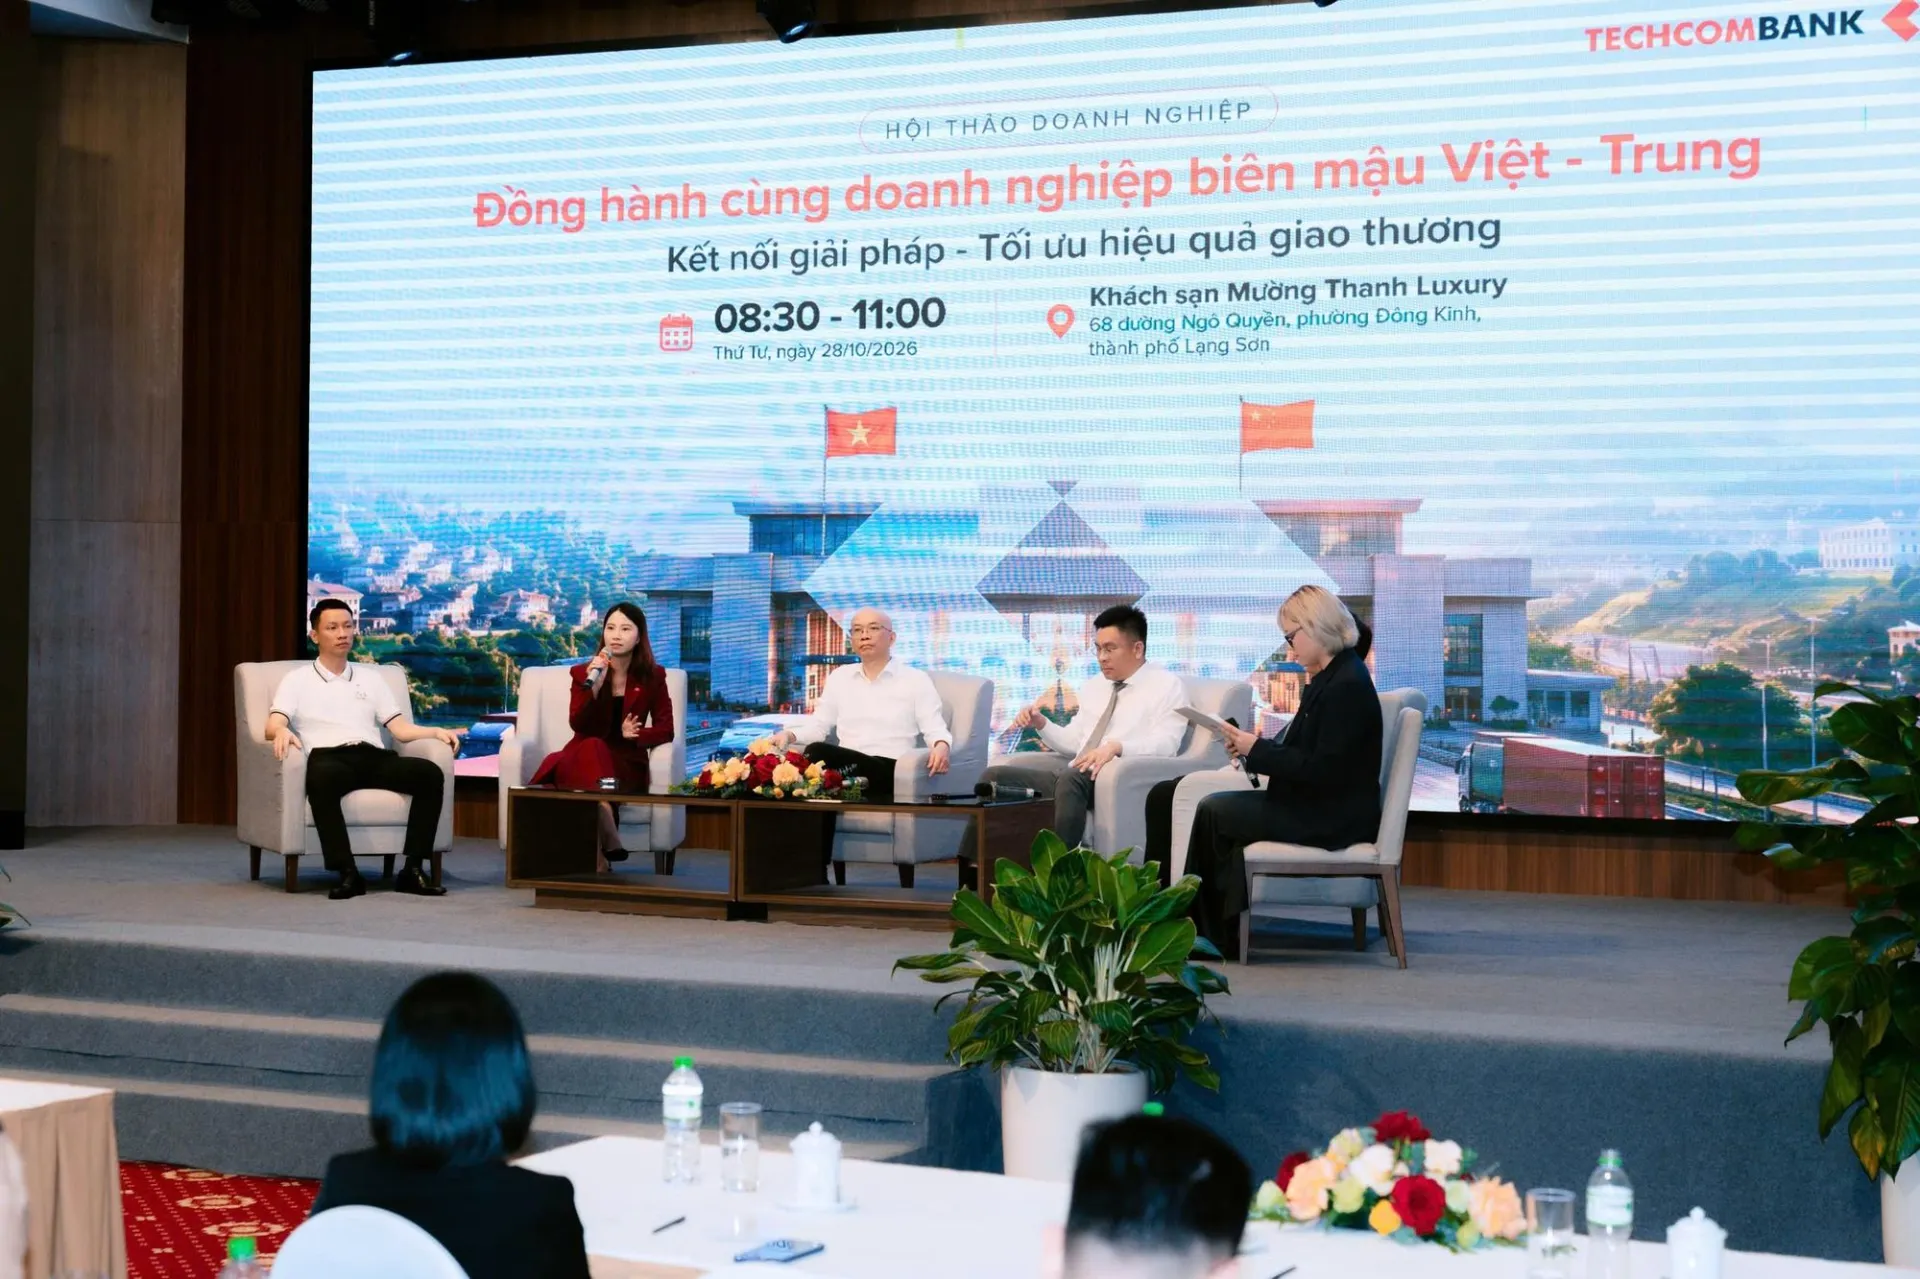
Techcombank kết nối giải pháp tài chính, đồng hành cùng doanh nghiệp biên mậu Việt – Trung
Trong bối cảnh giao thương Việt – Trung tiếp tục mở rộng về quy mô và dịch chuyển theo hướng chính ngạch, doanh nghiệp xuất nhập khẩu (XNK), đặc biệt là các doanh nghiệp...
Giải pháp quản lý dòng tiền giúp VPBank được Euromoney vinh danh bằng hai giải thưởng danh giá
Tại lễ trao giải The Euromoney Transaction Banking Awards, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank; HoSE: VPB) xuất sắc được xướng tên ở hai hạng mục...
Agribank đồng hành cùng chương trình “Go Global - Cùng doanh nghiệp vươn ra thế giới”
Xác định xuất khẩu và hội nhập kinh tế quốc tế là những động lực quan trọng thúc đẩy tăng trưởng, Agribank luôn kiên định định hướng đồng hành...
Lợi thế cạnh tranh mới của ngành tài chính
Techcombank với Anh Trai Vượt Ngàn Chông Gai, VIB và TPBank với các concert “Say Hi”, MB với Golden Disc Awards và mới đây là VPBank với BIGBANG World Tour...
OPES và VPBank đưa bảo hiểm sức khỏe đến gần cộng đồng tại Ngày Hội Nón Hồng
OPES và VPBank kết hợp tài trợ khám tầm soát, bảo hiểm tai nạn và tư vấn bảo hiểm sức khỏe tại Ngày Hội Nón Hồng 2026. Hoạt động giúp người tham dự hiểu...
Giá vàng thường tăng sau các cuộc bầu cử giữa nhiệm kỳ của Mỹ?
Thống kê lịch sử cho thấy giá vàng tăng bình quân khoảng 14% trong 12 tháng sau các cuộc bầu cử giữa nhiệm kỳ của Mỹ. Liệu quy luật này có lặp lại...
SHB và Vietravel hợp tác toàn diện, mở rộng kết nối tài chính – du lịch
Ngày 04/11/2026, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) và Công ty Cổ phần Du lịch Vietravel ký kết thỏa thuận hợp tác, hướng tới phát triển các giải pháp tài chính số...
Xem nhiều