Cho vay ngang hàng Validus và rủi ro pháp lý
 Chí Kiên
Cho vay ngang hàng (P2P Lending) là phương thức cho vay trực tuyến mới đang nở rộ tại Việt Nam, với Validus – một nền tảng đến từ Singapore là cái tên khá nổi bật. Tuy nhiên, có nhiều vấn đề pháp lý về mô hình này cần làm rõ để tránh rủi ro cho nhà đầu tư.
Validus tự giới thiệu về mình trên website validus.vn: “Thành lập vào năm 2015, Validus đã phát triển để trở thành nền tảng cho vay tín chấp trực tuyến giữa doanh nghiệp vừa và nhỏ và nhà đầu tư hàng đầu của Singapore, giải quyết khoảng cách tài chính mà các doanh nghiệp SME phải đối mặt bằng cách sử dụng phân tích dữ liệu, học máy và trí tuệ nhân tạo (AI) để cấp vốn cho các doanh nghiệp đang phát triển”.

Quy trình cho vay qua Validus khá đơn giản: Nhà đầu tư tạo tài khoản trên nền tảng, sau đó chuyển tiền vào tài khoản Validus sau khi được xác thực để tham gia đầu tư trực tiếp theo từng khoản vay. Thời hạn cho vay tối thiểu 30 ngày và thay đổi tuỳ theo nhu cầu tài chính của từng doanh nghiệp.
Theo giới thiệu, tùy thuộc vào sản phẩm đầu tư, tỷ suất lợi nhuận ròng trung bình nhà đầu tư đạt được sẽ từ 12%-20%/năm. Về phía doanh nghiệp đăng ký vay vốn, thời gian phê duyệt nhanh so với ngân hàng (trung bình 2 ngày làm việc sau khi đầy đủ hồ sơ). Đặc biệt, các doanh nghiệp SME có thể nhận được khoản vay tín chấp 100% với lãi suất vay cạnh tranh hơn so với một số định chế tài chính trung gian phi ngân hàng phổ biến trên thị trường.
Nền tảng này hiện cung cấp cho nhà đầu tư một số sản phẩm cho vay doanh nghiệp, bao gồm tài trợ chuỗi cung ứng, tài trợ vốn lưu động, tài trợ hóa đơn và tài trợ chuỗi phân phối.
Tuy nhiên, thực tế đặt ra khi môi trường kinh doanh đang có nhiều biến động khó lường là rủi ro doanh nghiệp chậm thanh toán, không có khả năng thanh toán luôn hiện hữu. Các doanh nghiệp nhỏ vay kinh doanh là đối tượng không thể tiếp cận tín dụng ngân hàng, phải chấp nhận mức lãi suất vay cao để trả cho nhà đầu tư dẫn tới áp lực lãi vay với nhóm này không hề nhỏ.

Câu hỏi đặt ra ở đây là, trong trường hợp nhiều doanh nghiệp vay vốn qua nền tảng không thể trả nợ đúng hạn/hoặc mất khả năng thanh toán, Validus sẽ sử dụng nguồn tài chính nào để chi trả cho nhà đầu tư?
Chưa được cấp phép
Tại Việt Nam hiện nay, mô hình cho vay P2P vẫn chưa được cấp phép nên các công ty hoạt động trong lĩnh vực này thường đăng ký là công ty tư vấn đầu tư. Các công ty này cũng không được trực tiếp huy động hay cho vay nên không nằm trong đối tượng theo quy định của Luật các tổ chức tín dụng.
Vì vậy, khi có rủi ro xảy ra, rất khó để xử lý do thiếu cơ sở pháp lý. Rủi ro ở đây có thể là các nền tảng P2P này ngừng hoạt động, bị đánh cắp tiền hoặc thậm chí là lừa đảo khách hàng.
Trả lời báo chí về vấn đề này, chuyên gia tài chính ngân hàng Nguyễn Trí Hiếu cho rằng, hiện những công ty môi giới không phải là công ty tài chính, ngân hàng nên cơ sở pháp lý cho hoạt động này chỉ có Luật dân sự. Tuy nhiên phía Ngân hàng Nhà nước cũng gặp nhiều lúng túng vì pháp luật không có quy định cấm, kiểu như hoạt động Grab, không cấm Grab hoạt động mà sẽ có khung pháp lý quy định để quản lý cho phù hợp thôi.
Với một hệ sinh thái như vậy, người cho vay trên hệ thống P2P Lending phải đối mặt với rủi ro mất tiền do người đi vay không thực hiện đúng thỏa thuận, lừa đảo; hoặc công ty vận hành cho vay ngang hàng thực hiện không đúng, không đủ các thủ tục xác định thông tin khách hàng vay và phòng, chống rửa tiền (AML).
Chính vì chưa có khung pháp lý cụ thể, thỏa thuận giữa các bên tham gia mô hình P2P Lending thiếu ràng buộc có tính pháp lý, cũng như chưa có cơ chế giám sát, hậu kiểm đối với việc sử dụng, quản lý vốn vay đúng mục đích của người đi vay, nên người cho vay có nguy cơ mất tài sản, dẫn đến rất nhiều tranh chấp, khiếu kiện kéo dài giữa các bên. Từ đó tạo áp lực rất lớn cho các cơ quan quản lý nhà nước, các cơ quan tư pháp trong việc theo đuổi, xét xử các vụ kiện, đặc biệt là các vụ khiếu kiện tập thể, đông người kéo dài. Đây là kinh nghiệm và cái giá phải trả khá đắt tại một số nền kinh tế thời gian qua, đặc biệt là tại Trung Quốc.
Cũng không thể không nhắc đến những rủi ro về bảo mật của mô hình này. Do dữ liệu được số hóa bằng công nghệ, các công ty P2P Lending có nguy cơ bị tấn công mạng, đánh cắp thông tin, lộ, lọt, rò rỉ dữ liệu tài khoản, có thể gây thiệt hại cho các bên tham gia. Trường hợp các nền tảng P2P Lending bị mất dữ liệu hoặc các rủi ro công nghệ liên quan thì khả năng người cho vay mất trắng các khoản đầu tư là hiện hữu (vì không có cơ sở, bằng chứng ghi nhận lại các khoản cho vay mà người cho vay đã tiến hành cho vay).
Ngân hàng Nhà nước cảnh báo
Trước đó, Ngân hàng Nhà nước đã có Công văn số 5228/NHNN/CSTT gửi đến các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài về hoạt động cho vay ngang hàng.
Theo nội dung của văn bản, thời gian qua, sự bùng nổ các ứng dụng từ thành tựu của cuộc cách mạng công nghiệp 4.0 trên thế giới nói chung và tại Việt Nam nói riêng đã thúc đẩy nhiều sản phẩm, dịch vụ mới, trong đó có ứng dụng cho vay ngang hàng (P2P Lending).
Liên quan đến lĩnh vực này, Ngân hàng Nhà nước đề nghị các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cần thận trọng bởi hoạt động P2P Lending tiềm ẩn nhiều rủi ro (rủi ro cho vay, rủi ro thông tin, rủi ro phòng chống rửa tiền, rủi ro an ninh mạng...) có thể tác động bất lợi, bất ổn đến an sinh xã hội.
Đáng chú ý, theo rà soát, một số công ty P2P Lending lợi dụng việc thiếu thông tin, thiếu hiểu biết của người dân để quảng cáo và đưa ra thông tin không rõ ràng, sai lệch dẫn đến nhà đầu tư hiểu nhầm về việc các hoạt động đầu tư/cho vay qua các nền tảng của công ty P2P Lending đều được bảo hiểm rủi ro.
Một số công ty P2P Lending là kênh phân phối, tìm kiếm khách hàng cho công ty tài chính, công ty cầm đồ hoặc công ty cầm đồ hợp tác với công ty công nghệ xây dựng nền tảng giao dịch trực tuyến để công ty cầm đồ tìm kiếm người đi vay và thực hiện cho vay; trong đó, một số công ty cầm đồ sử dụng nguồn tiền từ các khoản vay nước ngoài hoặc các khoản vay từ cá nhân, tổ chức trong nước để cho vay lại.
Một số đối tượng có thể lợi dụng mô hình P2P Lending thực hiện hành vi bất hợp pháp (hoạt động tín dụng đen, cho vay nặng lãi, cho vay cầm đồ biến tướng, hoạt động tài chính đa cấp...), đưa ra quảng cáo sai sự thật, hứa hẹn lợi nhuận cao, lãi suất cạnh tranh để lừa đảo, chiếm dụng vốn của người dân; tác động tiêu cực đến cuộc sống của người dân, gây bất ổn đến an ninh kinh tế và ổn định xã hội.
-

- Click để copy
TIN LIÊN QUAN
Tỷ giá USD hôm nay 7/11: Đồng bạc xanh tăng mạnh, tỷ giá trung tâm trong nước giảm 8 đồng
Đồng USD tăng mạnh trên thị trường quốc tế trong phiên giao dịch ngày 6/11 sau khi báo cáo việc làm của Mỹ vượt xa dự báo...
HFIC dự kiến thoái toàn bộ vốn tại Eximbank, thu về gần 150 tỷ đồng
Công ty Đầu tư Tài chính Nhà nước TP HCM (HFIC) có kế hoạch bán toàn bộ hơn 8 triệu cổ phiếu EIB của ngân hàng Eximbank với giá khởi điểm 17.393 đồng/cổ phiếu...
BIDV sắp chi hơn 8.000 tỷ đồng mua lại trước hạn 3 lô trái phiếu, lợi nhuận 9 tháng vượt 29.000 tỷ
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV - Mã: BID) vừa thông qua kế hoạch mua lại trước hạn ba lô trái phiếu với tổng giá trị theo mệnh giá đạt...
GPBank giảm tới 2% lãi suất cho vay, tung gói 1.000 tỷ đồng hỗ trợ sản xuất kinh doanh
Thực hiện chủ trương giảm lãi suất của Chính phủ và Ngân hàng Nhà nước, GPBank triển khai chương trình “Tiếp sức vốn vay - Đồng hành vững bước” với quy mô 1.000 tỷ đồng...
Techcombank kết nối giải pháp tài chính, đồng hành cùng doanh nghiệp biên mậu Việt – Trung
Trong bối cảnh giao thương Việt – Trung tiếp tục mở rộng về quy mô và dịch chuyển theo hướng chính ngạch, doanh nghiệp xuất nhập khẩu (XNK), đặc biệt là các doanh nghiệp...
Giải pháp quản lý dòng tiền giúp VPBank được Euromoney vinh danh bằng hai giải thưởng danh giá
Tại lễ trao giải The Euromoney Transaction Banking Awards, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank; HoSE: VPB) xuất sắc được xướng tên ở hai hạng mục...
Agribank đồng hành cùng chương trình “Go Global - Cùng doanh nghiệp vươn ra thế giới”
Xác định xuất khẩu và hội nhập kinh tế quốc tế là những động lực quan trọng thúc đẩy tăng trưởng, Agribank luôn kiên định định hướng đồng hành...
Lợi thế cạnh tranh mới của ngành tài chính
Techcombank với Anh Trai Vượt Ngàn Chông Gai, VIB và TPBank với các concert “Say Hi”, MB với Golden Disc Awards và mới đây là VPBank với BIGBANG World Tour...
OPES và VPBank đưa bảo hiểm sức khỏe đến gần cộng đồng tại Ngày Hội Nón Hồng
OPES và VPBank kết hợp tài trợ khám tầm soát, bảo hiểm tai nạn và tư vấn bảo hiểm sức khỏe tại Ngày Hội Nón Hồng 2026. Hoạt động giúp người tham dự hiểu...
Giá vàng thường tăng sau các cuộc bầu cử giữa nhiệm kỳ của Mỹ?
Thống kê lịch sử cho thấy giá vàng tăng bình quân khoảng 14% trong 12 tháng sau các cuộc bầu cử giữa nhiệm kỳ của Mỹ. Liệu quy luật này có lặp lại...
SHB và Vietravel hợp tác toàn diện, mở rộng kết nối tài chính – du lịch
Ngày 04/11/2026, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) và Công ty Cổ phần Du lịch Vietravel ký kết thỏa thuận hợp tác, hướng tới phát triển các giải pháp tài chính số...
SeABank lãi 1.315 tỷ đồng trong quý III/2026, tăng 37,5% cùng kỳ, tổng tài sản vượt 429.376 tỷ đồng
Lợi nhuận trước thuế của Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) đạt gần 1.315 tỷ đồng trong quý III/2026, tăng 37,5% so với cùng kỳ năm trước…
Ngân hàng MSB mở rộng tín dụng, lợi nhuận 9 tháng vượt 5.000 tỷ đồng
Khép lại 9 tháng đầu năm 2026, ngân hàng MSB lãi gần 5.440 tỷ đồng, trong đó thu nhập lãi thuần tiếp tục dẫn dắt. Tính đến cuối tháng 9/2026, dư nợ cho vay khách...
Điểm tin tài chính - ngân hàng 4/11: Tỷ giá USD hạ nhiệt, ngân hàng siết bảo mật dữ liệu khách hàng
Thị trường tài chính - ngân hàng ghi nhận một số diễn biến đáng chú ý: Tỷ giá USD tiếp tục duy trì ở vùng thấp, giá vàng có dấu hiệu phục hồi, trong khi lãi suất tiết kiệm giữa các ngân hàng vẫn phân hóa.
Thẻ VPBank rút ngắn khoảng cách giữa khán giả Việt và các huyền thoại quốc tế
Mua vé sớm, trải nghiệm soundcheck, nhận ưu đãi khi mua merchandise của thần tượng hay tận hưởng sự kết hợp giữa World Tour và Official Pop-up Store ngay tại Việt Nam,...
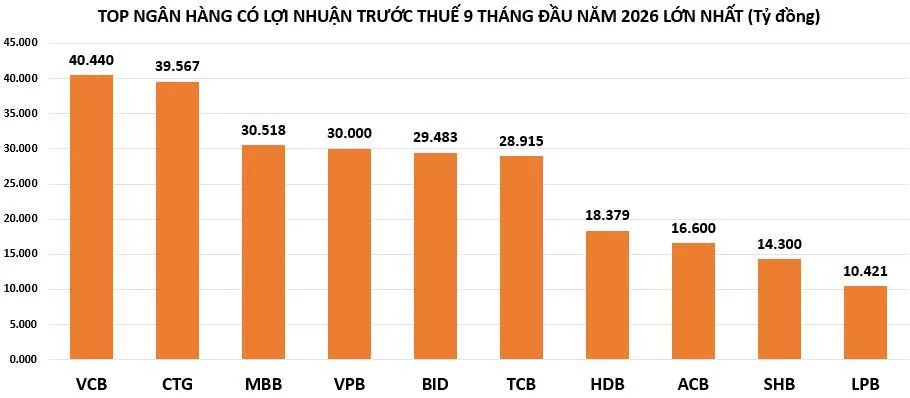
Lợi nhuận ngân hàng 9 tháng đầu năm 2026: Loạt ngân hàng tăng trưởng 2 chữ số, có đơn vị vượt kế hoạch năm
Trong 9 tháng đầu năm 2026, phần lớn lợi nhuận ngân hàng ghi nhận kết quả kinh doanh tích cực, trong đó Vietcombank tiếp tục dẫn đầu toàn ngành và MB vươn...
Tập đoàn Bảo Việt được vinh danh trong danh sách Fortune Southeast Asia 500
Tập đoàn Bảo Việt tiếp tục ghi danh trong Fortune Southeast Asia 500, khẳng định vị thế Tập đoàn tài chính - bảo hiểm hàng đầu Việt Nam.
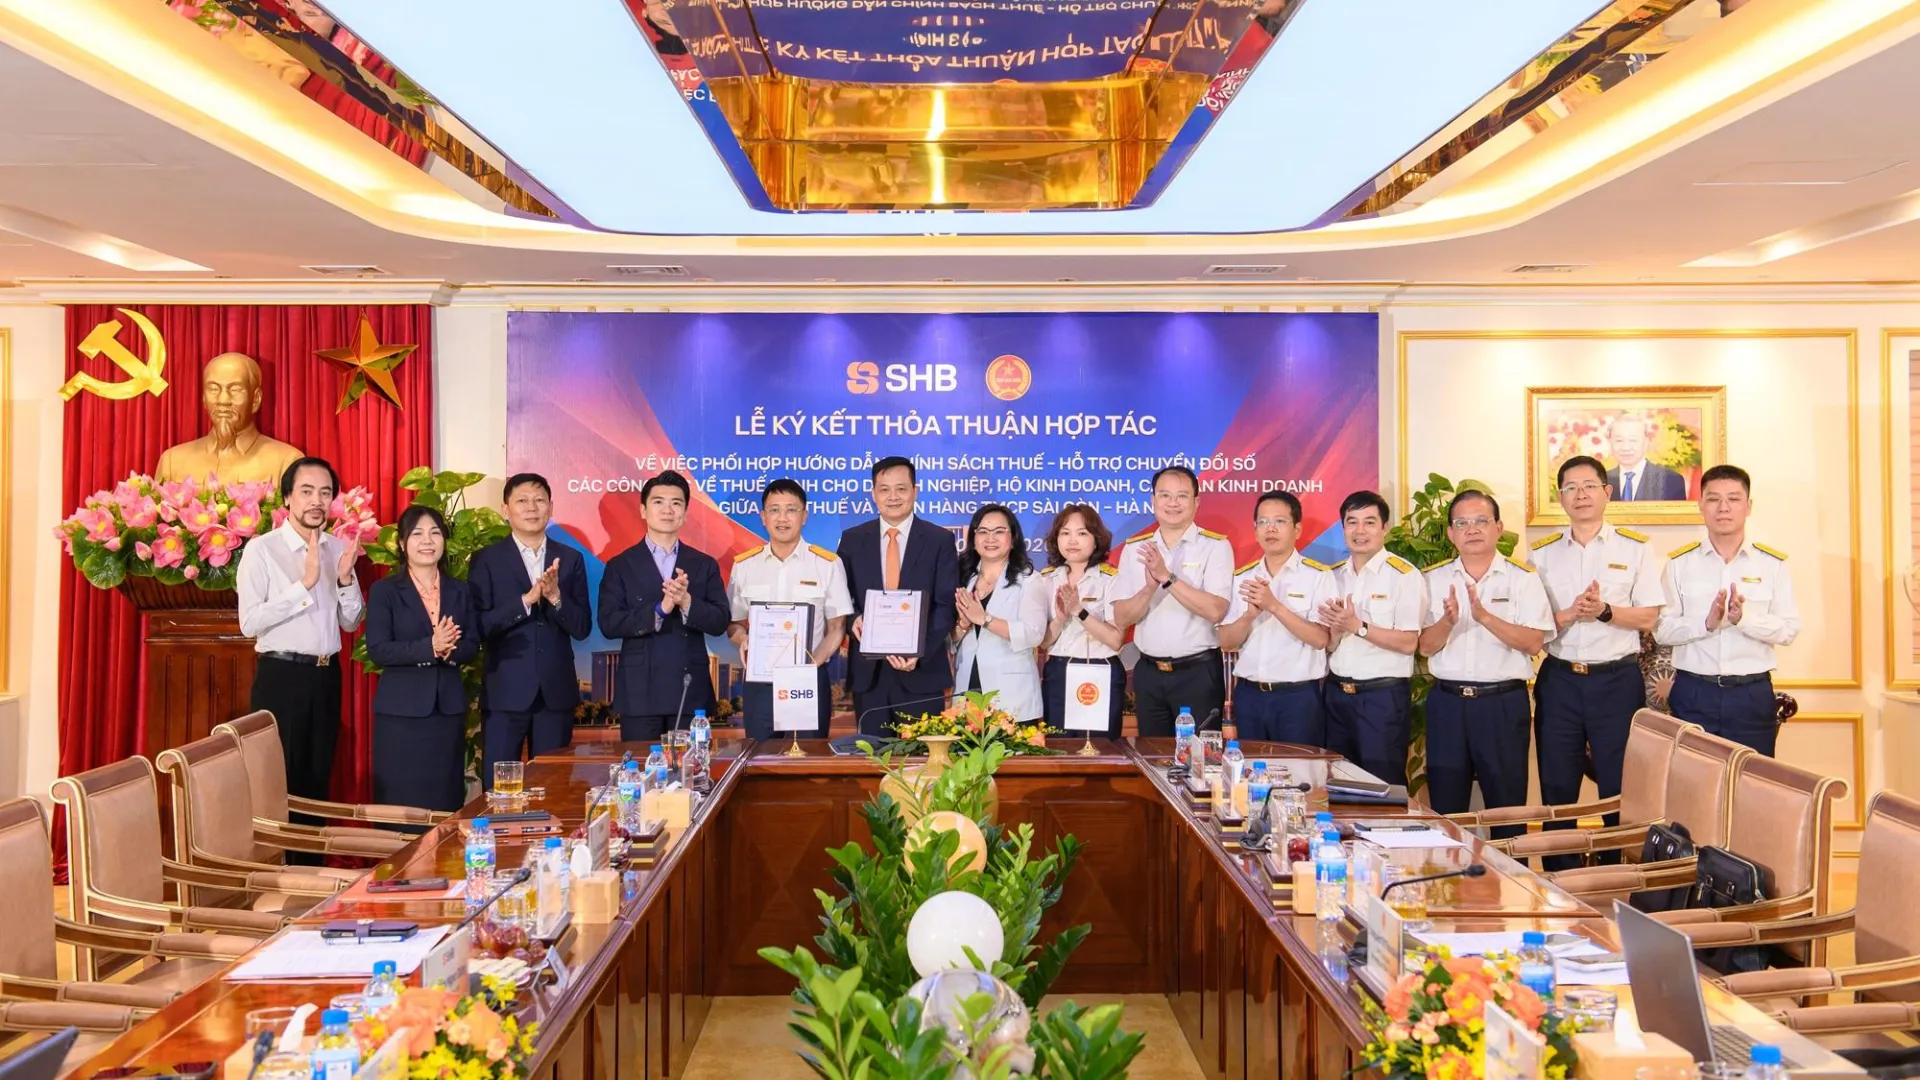
SHB hợp tác cùng Cục Thuế thúc đẩy chuyển đổi số, hỗ trợ doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh
Ngày 02/11, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) và Cục Thuế (Bộ Tài chính) ký kết thỏa thuận hợp tác về phối hợp hướng dẫn chính sách thuế, hỗ trợ chuyển đổi...
VPBankS đẩy mạnh chiến lược Wealth, khai thác sức mạnh hệ sinh thái VPBank
Trong bối cảnh nhu cầu quản lý tài sản chuyên nghiệp ngày càng gia tăng, VPBankS xác định Wealth là một trong những mảng trọng tâm phát triển trong các năm tiếp theo,...
Xem nhiều