Ngân hàng HDBank: Lợi nhuận dự báo tăng mạnh, cổ phiếu được định giá 39.450 đồng
 Lê Thanh
Chứng khoán MBS ước tính lợi nhuận sau thuế của ngân hàng HDBank đạt 17.420 tỷ đồng trong năm 2025, hoàn thành 103,6% kế hoạch kinh doanh cả năm. Tăng trưởng lợi nhuận sau thuế kỳ vọng duy trì trên 20%/năm cho 5 năm tới tương tự như trong 5 năm vừa qua.
Chứng khoán MB (MBS) mới đây đã công bố báo cáo cập nhật về Ngân hàng TMCP Phát triển TP HCM (HDBank – Mã: HDB) với nhiều đánh giá tích cực về lợi nhuận, tín dụng, nợ xấu,...
Tăng trưởng tín dụng tại HDBank đạt kế hoạch 32% trong năm 2025
Theo MBS, tính đến ngày 30/06/2025, tăng trưởng tín dụng (TTTD) đạt 15% so với đầu năm, cao hơn nhiều so vơi mức trung bình toàn ngành đạt 10% và mức 13%cùng kỳ năm trước. Dư nợ dành cho nhóm khách hàng doanh nghiệp (KHDN) vừa và nhỏ tại các đô thị loại 1 và nông thông tăng khả quan 16,4% so với đầu năm, chiếm 40% tổng dư nợ của toàn ngân hàng.
Việc ưu tiên tiến vào phân khúc cho vay hộ kinh doanh, KHDN vừa và nhỏ cũng như cung cấp chuỗi giá trị cho cả KHCN tại những khu vực đô thị loại 2 và nông thôn giúp HDB có được thị phần lớn, từ đó tạo ra những sản phẩm được “may đo” cho từng nhóm khách hàng. Tính đến cuối quý II/2025, dư nợ tại khu vực này đạt hơn 219 nghìn tỷ tập trung vào các sản phẩm cho vay thanh toán tại các cơ quan y tế, trường học, trạm xăng dầu,…. Đối với khách hàng cá nhân (KHCN) tại khu vực này, dư nợ cho vay tập trung vào các sản phẩm mua nhà, chi lương,…
MBS cho biết, với định hướng nới lỏng từ NHNN nhằm hỗ trợ tối đa cho mục tiêu tăng trưởng GDP 8%, TTTD toàn ngành ngân hàng sẽ đạt trên 17% trong năm 2025, trong đó nhóm NHTMCP được kỳ vọng sẽ có mức tăng mạnh hơn so với nhóm NHTM quốc doanh (NHTMQD).

HDBank cùng với VPBank và MBBank nằm trong nhóm NHTMCP được cấp hạn mức tín dụng cao hơn so với các ngân hàng khác nhờ nhận chuyển giao ngân hàng 0 đồng. Hiện hạn mức tín dụng hiện tại của HDBank là 35%, điều này đồng nghĩa với việc HDBank đã sử dụng khoảng 43% hạn mức tín dụng được cấp và đạt 46% kế hoạch cả năm.
Nhu cầu tín dụng cao hơn trong nửa cuối năm, đặc biệt sau khi có kết quả về thuế quan có thể thúc đẩy nhu cầu tín dụng trong dân và các chuỗi cung ứng. Lãi suất cho vay duy trì ở mức thấp tiếp tục sẽ là động lực chính của mảng cho vay mua nhà nửa cuối năm 2025. Do đó, MBS tin rằng HDB hoàn toàn có thể đạt được kế hoạch TTTD đề ra ở mức 32%.
HDBank có thể tăng trưởng lợi nhuận trên 20%/năm trong 5 năm tới
Tỷ lệ thu nhập lãi cận biên (NIM) của HDBank trong quý II/2025 đạt 5,8%, đi ngang so với cùng kỳ 2024 và tăng 98 điểm cơ bản so với quý I/2025. Các khoản cho vay trung dài hạn trong quý 2/2025 tăng cao kéo theo lãi suất cho vay cao hơn so với 1/2025 giúp NIM hồi phục tốt. Trong khi đó, chi phí vốn vẫn đang trong xu hướng nhích nhẹ khi đạt 5,05% trong quý II/2025 , tăng 20 đcb so với quý trước và tăng 25 điểm cơ bản so với cùng kỳ.
Theo MBS, xu hướng cải thiện NIM của HDBank trong quý II/2025 có thể tạo tiền đề cho việc duy trì NIM trên mức 5% cho cả năm 2025. Nhu cầu tín dụng đối với các DN vừa và nhỏ sau khi vấn đề thuế quan đã rõ ràng có thể là chất xúc tác giúp nhu cầu tín dụng hồi phục, từ đó hỗ trợ đà phục hồi của NIM.
Vì vậy, MBS ước tính NIM của HDBank có thể đạt mức 5,1% trong năm 2025 và sẽ hồi phục nhẹ lên mức 5,2% trong năm 2026 khi nhu cầu tín dụng hồi phục tốt hơn.
Đáng chú ý, thu nhập ngoài lãi là điểm sáng trong nửa đầu năm 2025.

Theo đó, thu nhập thuần ngoài lãi trong 6 tháng đầu năm 2025 đạt 3.613 tỷ đồng, tăng hơn 3 lần so với cùng kỳ 2024. Mức tăng này được hỗ trợ chủ yếu bởi tăng trưởng vượt trội của thu nhập từ phí (NFI), một phần do nền so sánh thấp của năm trước. NFI trong 6T25 đạt 2.065 tỷ đồng (+255.2% so với cùng kỳ) nhờ các khoản thu từ thanh toán tăng gần gấp đôi. Hoạt động đầu tư chứng khoán cũng ghi nhận lợi nhuận 633 tỷ đồng so với mức lỗ hơn 63 tỷ đồng trong 6 tháng đầu năm 2024.
Các khoản thu nhập từ xử lý nợ cũng tăng hơn 42% so với cùng kỳ nhờ dư nợ được xử lý tăng lên mức 26.000 tỷ, tăng gần 30% so với cùng kỳ. MBS cho rằng thu nhập ngoài lãi vẫn sẽ tiếp tục chủ yếu đến từ các hoạt động thanh toán và thu hồi nợ xấu.
MBS cũng nhận định HDBank có lợi thế lớn trong việc gia tăng các loại hình sản phẩm bán chéo đi kèm cho vay nhờ tiếp cận vào nhóm khách hàng có thu nhập trung bình khá ở các vùng nông thôn và đô thi loại 2.
Do đó, MBS đánh giá tiềm năng tăng trưởng các khoản thu từ hoạt động thanh toán từ các hoạt động cho vay theo chuỗi cung ứng, thẻ và cho vay tiêu dung ở thị trường này còn nhiều tiềm năng khi tỷ lệ tiếp cận các sản phẩm tài chính vẫn còn thấp, chưa tương xứng với tốc độ đô thị hóa. Ngoài ra, hoạt động thu hồi và xử lý nợ cũng sẽ được đẩy mạnh từ nay đến hết năm 2025.

Với các nhận định trên, Chứng khoán MBS ước tính lợi nhuận sau thuế của HDBank đạt 17.420 tỷ đồng trong năm 2025, hoàn thành 103,6% kế hoạch kinh doanh cả năm. Tăng trưởng lợi nhuận sau thuế kỳ vọng duy trì trên 20%/năm cho 5 năm tới tương tự như trong 5 năm vừa qua. Động lực chính vẫn đến từ NIM được duy trì trên 5% trong khi tăng trưởng tín dụng trên 25%.
Áp lực nợ xấu tại HDBank giảm, HDB được định giá 39.450 đồng/cp
Nhóm chuyên gia MBS nâng mục tiêu cho cổ phiếu HDB lên 39.450 đồng/CP với mức P/B mục tiêu 1.7X, do kỳ vọng lợi nhuận sau thuế duy trì trên 20% trong 5 năm tới, đồng thời vì ngân hàng duy trì mức tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) cao hàng đầu ngành ngân hàng, cũng như việc thị trường chứng khoán nâng mức định giá chung toàn ngành lên 1.5X.
Về chất lượng tài sản của HDBank, báo cáo cho biết, tại cuối quý II/2025 không có nhiều thay đổi so với cuối 2024.

Trong nửa cuối năm 2025, nhóm phân tích dự kiến áp lực gia tăng nợ xấu của HDBank sẽ giảm nhờ tăng trưởng tín dụng cao hơn tập trung vào khách hàng doanh nghiệp vừa và nhỏ (CMB/SME) vốn có nhu cầu tín dụng cao và chất lượng tài sản tốt hơn so với khách hàng bán lẻ. Với xu hướng gia tăng cho vay trung dài hạn tập trung vào mảng cho vay theo chuỗi cung ứng sẽ giúp bình ổn khả năng bung nợ xấu khi tình hình kinh tế thuận lợi hơn, đặc biệt sau khi bức tranh thuế quan rõ ràng.
Tổng quan, MBS kỳ vọng tỷ lệ nợ xấu hợp nhất của HDBank sẽ giảm nhẹ xuống 1,9% trong khi nợ nhóm 2 sẽ kiểm soát tốt ở mức 3,8% tại cuối năm 2025.
Ở góc độ định giá, báo cáo của MBS đặt HDBank vào nhóm “ưa thích” cùng Vietcombank và VietinBank. Các chuyên gia đặt nâng mục tiêu cho HDB được nâng lên 39.450 đồng/cp, tương ứng P/B 1,7x, cao hơn khoảng 28% so với thị giá.
Theo nhóm chuyên gia, dù mặt bằng định giá toàn ngành đã nhích lên vùng P/B 1,5x do thị trường hồi phục mạnh, HDBank vẫn được đánh giá xứng đáng hưởng mức premium cao hơn trung bình ngành, nhờ duy trì tốc độ tăng trưởng lợi nhuận trên 20%/năm và ROE vượt trội. Đặc biệt, HDBank nằm trong nhóm được cấp hạn mức tín dụng cao hơn nhờ nhận chuyển giao ngân hàng 0 đồng.
-

- Click để copy
TIN LIÊN QUAN
-
Chứng khoán HD gia nhập thị trường tài sản số
-
HDBank lập “hat-trick” giải thưởng Euromoney 2025, khẳng định vị thế quốc tế của ngân hàng Việt
-
Chính phủ hoàn thành mục tiêu 334.000 căn nhà tạm được xây mới, HDBank chung tay đóng góp trên 2.600 căn
-
HDBank vào Top 50 doanh nghiệp niêm yết tiêu biểu nhất 2025
-
Loạt ngân hàng ghi nhận lãi thuần từ mảng dịch vụ tăng trưởng "phi mã"
-
Một nữ khách hàng tại TPHCM "rinh" ngay 1 ký vàng khi gửi tiết kiệm HDBank
-
Tiên Phong Bank phát hành hơn 300 tỷ trái phiếu: Bức tranh tài chính có gì đáng chú ý?
-
Ngân hàng OCB "hút" về hơn 25.000 tỷ đồng từ kênh trái phiếu
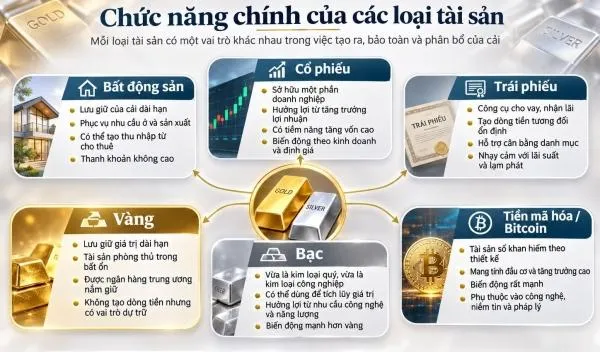
Vàng, bạc đang ở đâu trên bản đồ tài sản toàn cầu?
Thế giới đang sở hữu những thị trường tài sản có quy mô hàng trăm nghìn tỷ USD, từ bất động sản, chứng khoán, trái phiếu đến vàng, bạc và Bitcoin.
LPBank sắp chi hơn 173 tỷ đồng mua lại trái phiếu trước hạn, hoàn tất huy động gần 3.000 tỷ đồng
Vừa huy động mới gần 3.000 tỷ đồng qua 3 lô trái phiếu, LPBank lên kế hoạch chi hơn 173 tỷ đồng mua lại trước hạn hơn 1,73 triệu trái phiếu được phát hành năm…
Điểm tin tài chính - ngân hàng 12/11: NHNN bơm thêm VND qua kênh mua USD
Ngân hàng Nhà nước triển khai mua USD giao ngay với tỷ giá 25.500 đồng/USD, mở thêm kênh bổ sung thanh khoản tiền đồng cho hệ thống ngân hàng....
VPBank mở rộng ưu đãi thẻ tín dụng, đáp ứng đa dạng nhu cầu mua sắm cuối năm
Mùa mua sắm cuối năm đang đến gần với hàng loạt sự kiện kích cầu nối tiếp nhau. Đón bắt nhu cầu tiêu dùng gia tăng,…
Sacombank vào TOP 50 công ty niêm yết kinh doanh hiệu quả nhất Việt Nam 2026
Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) chính thức được vinh danh trong Bảng xếp hạng “Top 50 Công ty Niêm yết Kinh doanh Hiệu quả nhất Việt Nam 2026”...
Khách hàng trúng Jackpot trị giá hơn 199 tỷ đồng khi mua xổ số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile
Một khách hàng mua vé số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile trúng giải Jackpot 1 xổ số tự chọn Power 6/55, với giá trị giải thưởng hơn 199 tỷ đồng.
Ngân hàng tăng tốc phát hành chứng chỉ tiền gửi
9 tháng đầu năm 2026, ngân hàng huy động tăng hàng trăm nghìn tỷ đồng qua giấy tờ có giá, trong đó chứng chỉ tiền gửi đóng vai trò chủ đạo.
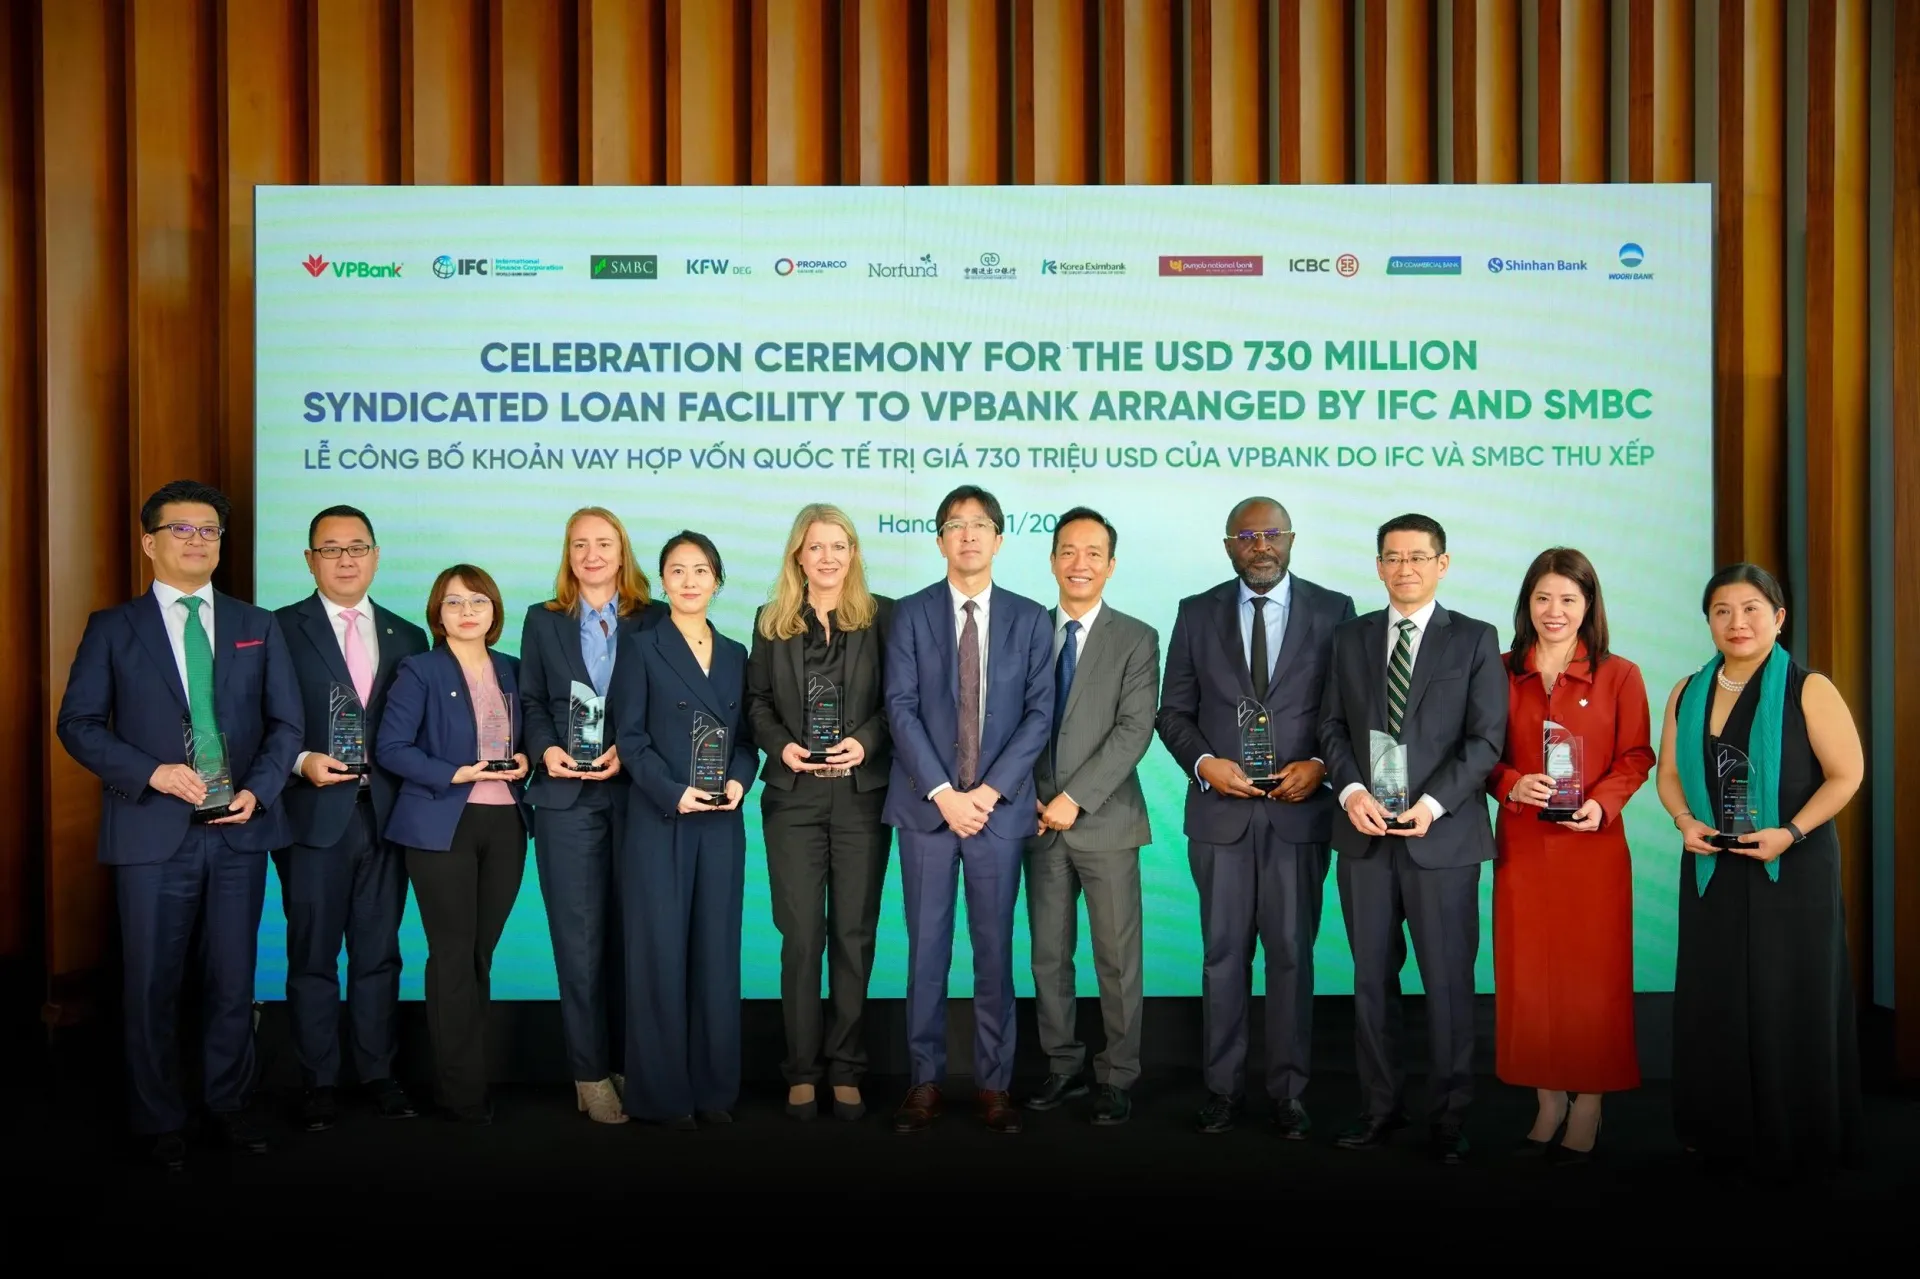
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC, củng cố nguồn vốn
Khoản vay hợp vốn quốc tế 730 triệu USD do IFC và SMBC thu xếp, với các kỳ hạn 3 năm, 5 năm và 7 năm giúp VPBank bổ sung nguồn vốn trung dài hạn…
Điểm tin tài chính - ngân hàng 10/11: Ngân hàng Nhà nước bơm gần 50.000 tỷ đồng hỗ trợ thanh khoản
Ngân hàng Nhà nước triển khai hoán đổi ngoại tệ kỳ hạn 6 tháng, cung ứng gần 50.000 tỷ đồng cho hệ thống ngân hàng nhằm hỗ trợ thanh khoản qua Tết Nguyên đán.
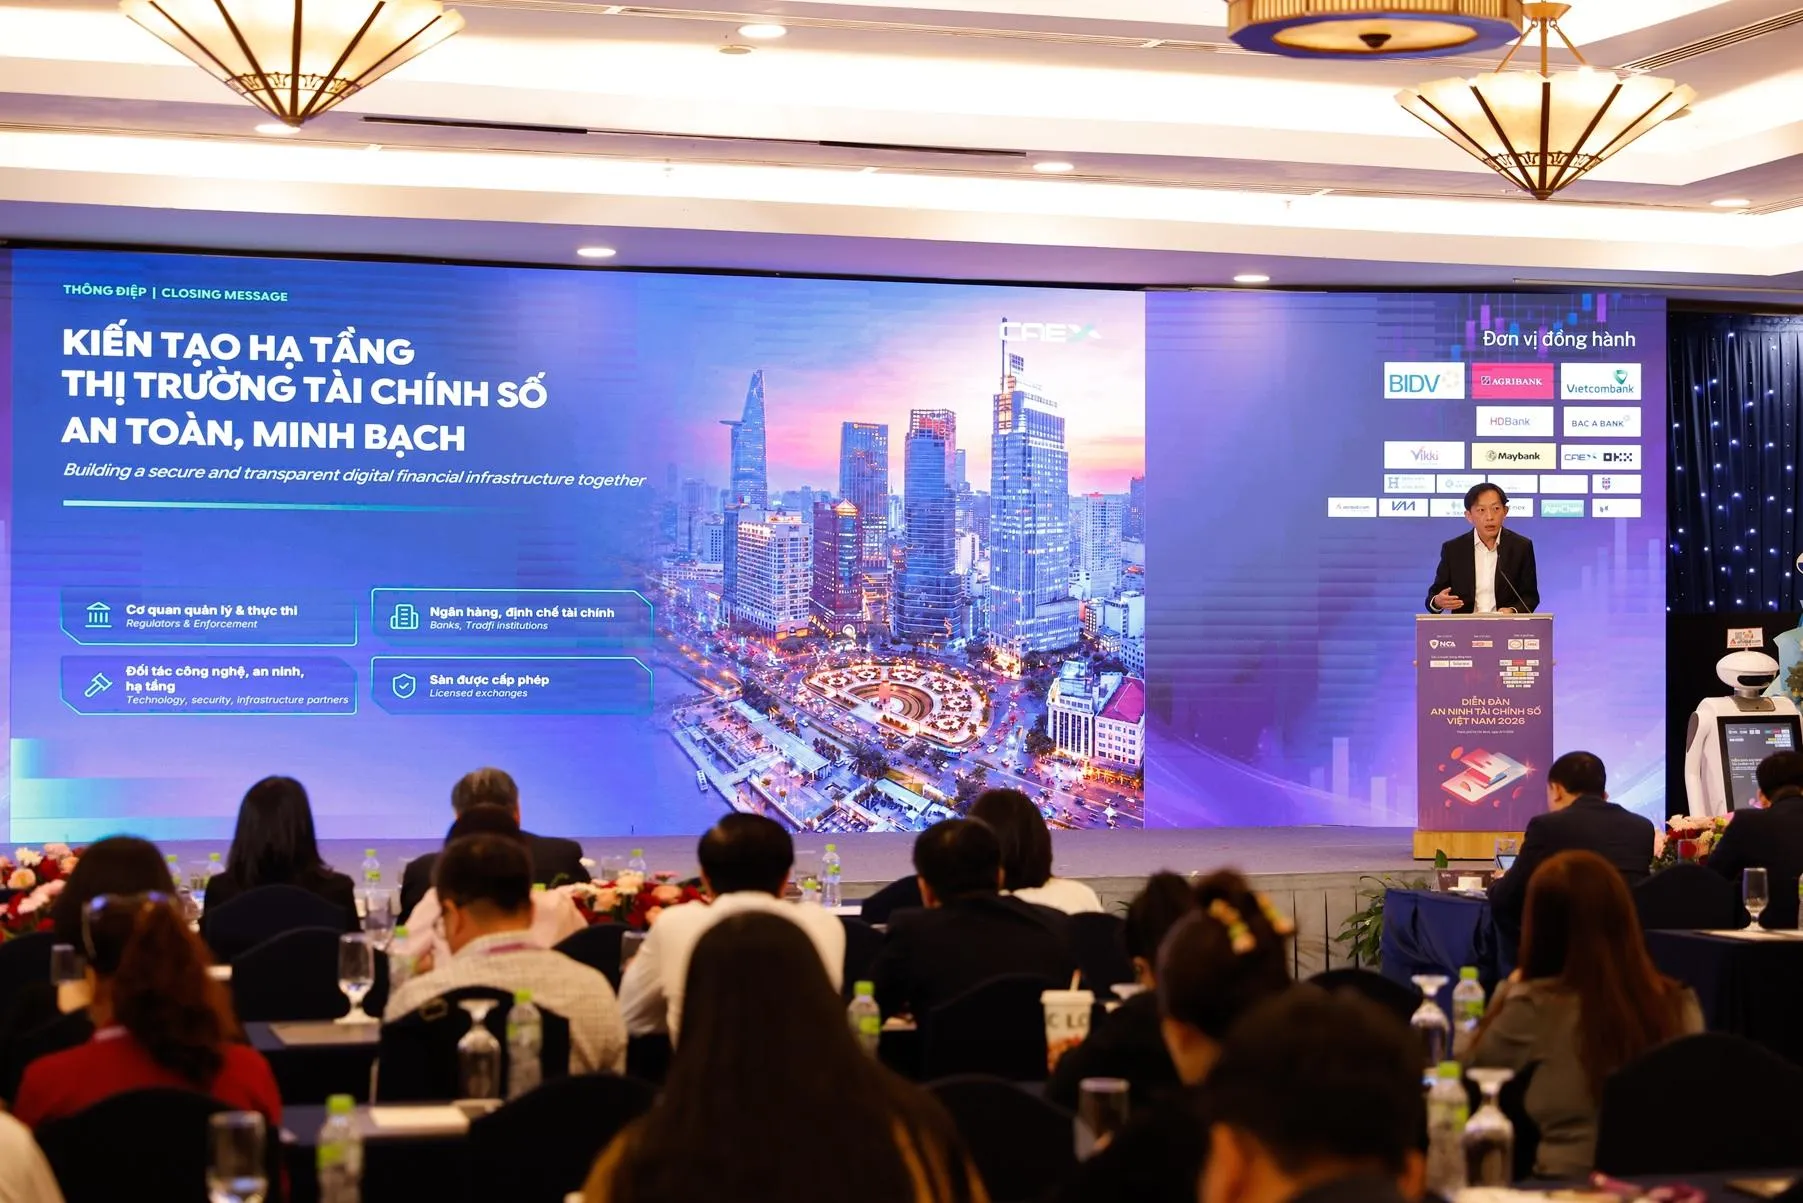
CAEX đề xuất kết nối ngân hàng giúp minh bạch giao dịch tài sản mã hóa
Kiểm soát minh bạch dòng tiền, tăng cường bảo vệ người dùng và hỗ trợ giải quyết tranh chấp là những lợi ích nổi bật từ mô hình kết nối tài khoản ngân hàng…
Tiền gửi khách hàng tăng mạnh: NCB tăng trưởng tới 45%, VPBank huy động thêm được nhiều hơn cả Big4
Tiền gửi khách hàng tăng mạnh trong 9 tháng đầu năm 2026 với nhiều nhà băng tăng trưởng 20 - 45%. Đáng chú ý, tiền gửi khách hàng tại VPBank ghi nhận mức tăng...
VPBank tiếp sức hộ kinh doanh tăng tốc mùa cao điểm cuối năm
Từ nguồn vốn tín chấp đến các công cụ thanh toán, quản lý bán hàng và ưu đãi thuế, VPBank mang đến nhiều giải pháp thiết thực hỗ trợ hộ kinh doanh...
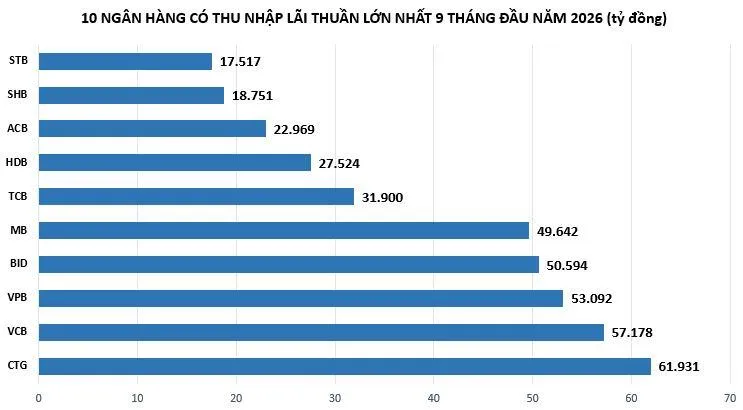
Lợi nhuận ngân hàng tiếp tục được dẫn dắt bởi thu nhập lãi thuần và dịch vụ
Thu nhập lãi thuần và hoạt động dịch vụ tiếp tục là động lực cốt lõi dẫn dắt tăng trưởng lợi nhuận ngân hàng trong 9 tháng đầu năm 2026. Tuy nhiên, áp lực...
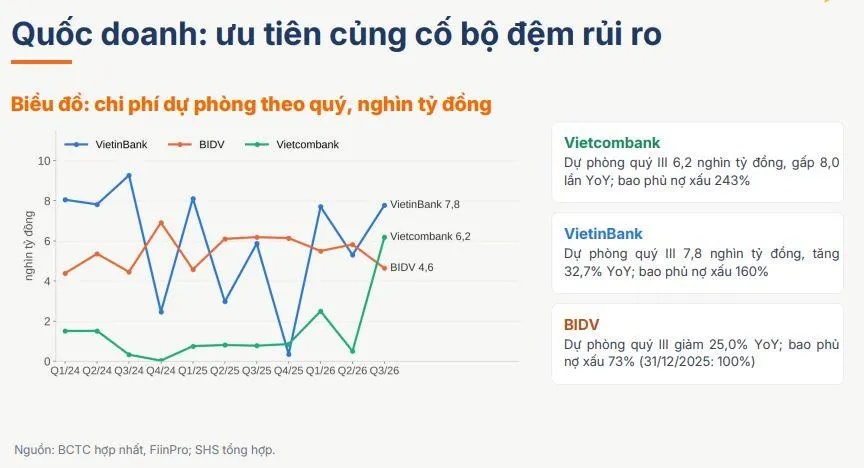
Dự báo khối ngân hàng quốc doanh còn nhiều dư địa cho vay cuối năm
Theo SHS Research, đà tăng trưởng tín dụng toàn hệ thống có thể đạt 16,4% trong năm 2026, trong đó khối ngân hàng quốc doanh còn nhiều dư địa đẩy mạnh giải ngân...
Động lực khiến lợi nhuận quý III/2026 tại Vietcombank tăng 2 con số
Lợi nhuận tại Vietcombank trong quý III/2026 chững lại so với cùng kỳ dù hoạt động cốt lõi tăng trưởng mạnh. Tính chung 9 tháng, Vietcombank vẫn lãi trước thuế đạt 40.440 tỷ đồng...
Lãi suất tiết kiệm đầu tháng 11: Có nơi giảm lãi, gửi tại quầy hay online lợi hơn?
Public Bank giảm lãi suất tại quầy, OCB hạ mức niêm yết kỳ hạn 24 tháng trong những ngày đầu tháng 11. Với khoản 100 triệu đồng gửi đủ một năm...
Điểm tin tài chính - ngân hàng 7/11: Lãi suất tiết kiệm vượt 9%, vàng SJC giảm mạnh
Thị trường tài chính - ngân hàng ngày 7/11 ghi nhận nhiều diễn biến đáng chú ý: các ngân hàng tiếp tục cạnh tranh huy động vốn bằng chính sách cộng lãi suất, tỷ giá USD trong nước đi xuống, giá vàng SJC giảm 1,5 triệu đồng/lượng.
Tỷ giá USD hôm nay 7/11: Đồng bạc xanh tăng mạnh, tỷ giá trung tâm trong nước giảm 8 đồng
Đồng USD tăng mạnh trên thị trường quốc tế trong phiên giao dịch ngày 6/11 sau khi báo cáo việc làm của Mỹ vượt xa dự báo...
HFIC dự kiến thoái toàn bộ vốn tại Eximbank, thu về gần 150 tỷ đồng
Công ty Đầu tư Tài chính Nhà nước TP HCM (HFIC) có kế hoạch bán toàn bộ hơn 8 triệu cổ phiếu EIB của ngân hàng Eximbank với giá khởi điểm 17.393 đồng/cổ phiếu...
Xem nhiều