Dư địa tăng trưởng tín dụng “vơi dần”, MSB phải liên tục gọi vốn từ kênh trái phiếu?
 Theo Nguyễn Long
Thời gian vừa qua Ngân hàng TMCP Hàng hải Việt Nam (HOSE: MSB) đã phải liên tục gọi vốn từ kênh trái phiếu, điều này đang lý giải dư địa tăng trưởng tín dụng của MSB đang “vơi dần”? Nhà băng này cũng đang đề nghị Ngân hàng Nhà nước nới room tín dụng, nhưng liệu có an toàn khi MSB nằm trong top đầu có chỉ số nợ xấu tăng nhanh ?

Tăng trưởng tín dụng “vơi dần”, cậy nhờ trái phiếu để huy động vốn
Theo thống kê cho thấy, trong số 28 ngân hàng thương mại, thì MSB được xếp vào nhóm nhà băng có tỷ lệ nợ xấu tăng trưởng cao và ở nhóm đầu của những ngân hàng thương mại, tuy vậy tỷ lệ bao phủ nợ xấu của nhà băng này lại ở top thấp nhất, vậy nên phải chăng điều này đã lý giải nguyên nhân vì sao thời gian qua MSB liên tục gọi vốn bằng kênh trái phiếu ?
Chỉ trong thời gian ngắn, MSB do doanh nhân Trần Anh Tuấn là Chủ tịch, đã tích cực huy động nguồn vốn thông qua 3 đợt phát hành trái phiếu riêng lẻ, để thu về tổng số tiền 3.700 tỷ đồng. Cụ thể:
Trong 2 ngày liên tiếp là 18 và 19/5 MSB liên tục phát hành một lượng lớn trái phiếu riêng lẻ không chuyển đổi, không kèm chứng quyền, không có tài sản đảm bảo và không phải trả nợ thứ cấp của tổ chức tín dụng, có kỳ hạn 3 năm với lãi suất 4.00%/năm, kỳ hạn lãi 12 tháng/lần.
Đợt phát hành trái phiếu này, MSB đã phát hành tổng là 2.700 trái phiếu riêng lẻ để thu về 2.700 tỷ đồng, để tăng quy mô vốn hoạt động, nhằm đáp ứng nhu cầu cho vay trung dài, hạn bằng đồng Việt Nam.
Đến ngày 11/8/2021, MSB tiếp tục phát hành thêm lô 1.000 trái phiếu riêng lẻ không chuyển đổi, không kèm chứng quyền, không có tài sản đảm bảo và không phải trả nợ thứ cấp của tổ chức tín dụng, có kỳ hạn 3 năm với lãi suất 3,7%/năm, kỳ hạn lãi 12 tháng/lần. Đợt phát hành này MSB đã thu về 1.000 tỷ đồng để tăng quy mô vốn hoạt động, nhằm đáp ứng nhu cầu cho vay trung dài, hạn bằng đồng Việt Nam.
Trong những lẫn phát hành trái phiếu này của MSB đều thành công với số lượng đặt mua là 100%; tuy nhiên MSB lại không công bố chi tiết nhà đầu tư, mà chỉ công bố chung chung là cả 3 lần phát hành trái phiếu riêng lẻ là tổ chức tín dụng và công ty chứng khoán đặt lệnh mua hết lượng trái phiếu do MSB phát hành.
Quay về vấn đề tài chính và hoạt động nghiệp vụ tài chính quý 2 vừa qua để nhà đầu tư có thể định hình và có cái nhìn khách quan về bức tranh tài chính của MSB trong thời gian tới.
Đến 30/6/2021, chi phí hoạt động của MSB tăng mạnh thêm 15% (đạt 1.795 tỷ đồng) và hiện đứng 12 trong hệ thống, trong khi có ngân hàng chỉ số này giảm tới 14%, còn tỷ lệ chi phí huy động vốn (COD) của nhà băng này là 1,39% chỉ số này sẽ có tác động đến biên lãi ròng (NIM) của MSB.
Tỷ lệ chi phí hoạt động trên tổng thu nhập (CIR) thể hiện mức chi phí mà ngân hàng phải bỏ ra để tạo nên thu nhập. Hiện tại tỷ lệ CIR của MSB là 33,49%, tỷ lệ này tương đối cao trong hệ thống, trong khi nhiều ngân hàng khác chỉ dao động ở 22% - 29%. Nếu CIR cao cho thấy chi phí hoạt động của ngân hàng đang trở thành gánh nặng và sẽ làm thu hẹp khả năng sinh lời của ngân hàng.
Tính đến cuối quý 2 năm nay, dư nợ cho vay khách hàng tại các ngân hàng thương mại đã tăng 8% so với đầu năm, lên gần 6,892 tỷ đồng, tương đương tăng hơn 495,000 tỷ đồng. Trong số đó tăng trưởng cao nhất lại là MSB đạt 15% so với đầu năm.
Tốc độ tăng tổng tài sản của MSB chỉ đạt 4%, nhưng tốc đô cho vay đã tăng mạnh tới 15%; dẫn đến tỷ lệ cho vay trên tổng tài sản (LAR) của MSB là 50%, tăng 5% so với năm 2020. Điều này đã khiến MSB có tỷ lệ tăng LAR so với đầu năm đứng thứ 3 của hệ thống.
Theo giới chuyên gia tài chính, tốc độ tăng tổng tài sản thấp, trong khi tốc độ tăng trưởng cho vay lại cao hơn hẳn tốc độ tăng tài sản. Điều này cũng đồng nghĩa với việc ngân hàng sẽ phải đối mặt với rủi ro thanh khoản và lẽ tất nhiên là dư địa để tăng trưởng tín dụng cũng “vơi dần” khi tài sản không theo kịp tốc độ cho vay.
Tỷ lệ “cho vay trên tài sản” cao thì ngân hàng có rủi ro cao hơn vì các khoản cho vay là tài sản có tính thanh khoản thấp hơn so các tài sản tài chính khác. Tỷ lệ này càng cao chứng tỏ ngân hàng đang cho vay nhiều và khả năng thanh khoản thấp, dẫn đến ngân hàng còn ít dư địa để tăng trưởng tín dụng. Và dĩ nhiên, khi cho vay nhiều, ngân hàng cũng đối mặt với rủi ro nợ xấu nhiều hơn.
Trước tình hình tăng trưởng tín dụng “nóng” thời gian qua của các ngân hàng thương mại. Ngân hàng Nhà nước đã yêu cầu các nhà băng cần phải kiểm soát tốc độ tăng trưởng tín dụng phù hợp với năng lực quản lý rủi ro, khả năng huy động vốn, đảm bảo cân đối đủ nguồn vốn để cấp tín dụng, tiếp tục duy trì ổn định mặt bằng lãi suất huy động và giảm lãi suất cho vay.

Ông Trần Anh Tuấn, Chủ tịch HĐQT (bên phải) và ông Nguyễn Hoàng Linh, Tổng giám đốc MSB tại ĐHCĐ thường niên năm 2020.
Xin nới room trong khi nợ xấu có tỷ lệ tăng nhanh
Dư nợ cho vay khách hàng của MSB hiện có tốc độ tăng trưởng cao nhất toàn hệ thống, dẫn đến nhà băng này đã đề nghị Ngân hàng Nhà nước cho phép nới room tín dụng.
Nhằm đáp ứng điều kiện xét duyệt nới room tín dụng, mới đây MSB đã cấp tập tăng vốn điều lệ bằng việc phát hành cổ phiếu để trả cổ tức cho cổ đông hiện hữu từ nguồn lợi nhuận chưa phân phối đến 31/12/2020.
Theo công bố của MSB, chỉ số an toàn vốn (CAR) của nhà băng này khiêm tốn ở mức 11,64%, thấp hơn nhiều so với mức bình quân của hệ thống các tổ chức tín dụng trong nước (từ 12% đến 13%)
Trước việc nhiều ngân hàng xin nới room tín dụng, mới đây nhất Đại biểu Quốc hội Nguyễn Thị Mai Phương (đoàn Gia Lai) đã nêu đề xuất Ngân hàng Nhà nước (NHNN) xem xét thay việc quản lý bằng biện pháp hành chính là cấp hạn mức tăng trưởng (room) tín dụng bằng việc quản lý hệ số an toàn vốn (CAR), vừa đảm bảo an toàn, vừa phù hợp với chuẩn Basel II và thông lệ quốc tế.
Nói về nợ xấu, đến 30/6/2021, nợ xấu của MSB đã tăng nhanh, nằm trong top các ngân hàng có chỉ số tăng nợ xấu cao nhất trong nhóm 28 ngân hàng thương mại. Cụ thể:
Nợ xấu của MSB hiện đạt 1.845 tỷ đồng đã tăng thêm 18% so với đầu năm. Trong khi có nhiều ngân hàng còn kéo giảm được tỷ lệ nợ xấu và cũng có nhiều ngân hàng chỉ tăng tỷ lệ nợ xấu lên 1% hoặc 2%.
Trên thực tế, những con số trên thực sự vẫn chưa thể hiện đầy đủ thực trạng nợ xấu của MSB do hệ thống ngân hàng đang được phép cơ cấu và giữ nguyên nhóm nợ đối với khách hàng bị ảnh hưởng bởi dịch Covid -19.
Cần phải nhấn mạnh những con số trên mới chỉ là nợ xấu nội bảng. Vùng nhận diện nợ xấu thực tế của MSB sẽ mở rộng hơn khi nhìn vào các khoản nợ được cơ cấu lại thời hạn trả nợ, giữ nguyên nhóm nợ theo cơ chế hỗ trợ khách hàng bị ảnh hưởng bởi Covid -19.
Chẳng hạn khoản gán nợ 38 tàu biển đã cũ từ lâu, với tổng giá trị nhận gán nợ là 3.940 tỷ đồng (1 tàu bị chìm năm 2017, 2 tàu đã được bán vào năm 2018), nhưng đến nay MSB vẫn chưa có phương án chi tiết cụ thể để thu hồi số tiền này.
Và đặc biệt, giai đoạn hiện nay, các ngân hàng được phép hoãn cơ cấu nợ, nhiều khoản nợ xấu đáng ra đã đến nhóm 3-4-5, mà vẫn còn ở nhóm 1-2, không chuyển nợ. Thế thì, trong tình trạng một ngân hàng có rất nhiều nợ xấu mà không hạch toán đúng nợ xấu, thì rủi ro mất vốn là rất lớn, tức dòng tiền không trở lại, ngân hàng sẽ mất thanh khoản. Còn trên mặt sổ sách, các con số vẫn chưa thấy phát sinh vấn đề.
Tỷ lệ bao phủ nợ xấu được dùng để đánh giá khả năng phòng thủ của ngân hàng trước những rủi ro liên quan đến nợ xấu. Hiện tại tỷ lệ bao phủ nợ xấu của MSB đạt 58,51%, nằm trong top thấp nhất có tỷ lệ bao phủ nợ xấu của hệ thống.
Mặc dù tỷ lệ tăng nợ xấu của MSB thuộc top đầu, nhưng tỷ lệ bao phủ nợ xấu của MSB lại nằm trong top thấp nhất của hệ thống. Phải chăng khả năng phòng thủ của nhà băng này trước những rủi ro liên quan đến nợ xấu đang rất yếu ?
Theo TS. Nguyễn Trí Hiếu – Chuyên gia kinh tế cho biết tỷ lệ bao phủ nợ xấu càng cao, cho thấy ngân hàng càng có khả năng sẵn sàng dùng các khoản dự phòng đã trích lập để xóa các món nợ khó thu hồi. Đây được xem là bộ đệm để các ngân hàng ứng phó với các cú sốc tốt hơn trong tương lai. Một phần trong khoản trích lập này có thể được hoàn nhập trở lại khi thu hồi được nợ, và chuyển hoá thành lợi nhuận.
“Tỷ lệ bao phủ nợ xấu này cho thấy, dự phòng của ngân hàng đã có rồi, trong trường hợp tất cả nợ xấu đều là mất vốn hết (nhóm 5), thì họ vẫn còn dư dự phòng để bao phủ nợ. Tỷ lệ này cũng cho thấy lợi nhuận ngân hàng sẽ không bị ảnh hưởng nếu tất cả nợ xấu trở thành không thu hồi được, vì ngân hàng đã dự phòng trước rồi, cứ lấy “của để dành” đó ra, để cấn trừ vào nợ mà họ bị mất vốn, do đó, sẽ không ảnh hưởng đến lợi nhuận”, TS. Hiếu nhận xét.
Vì vậy, nếu nhà đầu tư chỉ dựa vào sổ sách trong lúc này thì rất nguy hiểm, khi người vay mất khả năng trả nợ do ảnh hưởng tình hình dịch bệnh Covid-19. Và ngân hàng không hạch toán nợ xấu đúng theo thực tế, sẽ dẫn đến nguy hiểm là chỉ số không chính xác với thực tế, có thể có rủi ro tiềm ẩn lớn đối với nhà đầu tư và hệ thống, mà không thể nhận biết được do ngân hàng không hạch toán một cách đầy đủ.
Trong bối cảnh dịch bệnh Covid -19 vẫn đang diễn biến phức tạp, có tới 85.000 doanh nghiệp phải dời khỏi thị trường, ai dám chắc trong số đó không có khách hàng vay tiền của MSB. Trong tương lai gần nợ xấu của MSB được dự báo sẽ có biến động mạnh. Trong khi nhà băng này liên tục phát hành trái phiếu riêng lẻ, không có tài sản đảm bảo liệu có an toàn đối với nhà đầu tư? Theo Tầm nhìn
-

- Click để copy
TIN LIÊN QUAN
Bất động sản thế chấp tại Vietcombank vượt 2 triệu tỷ đồng
Tại Vietcombank, bất động sản vẫn tiếp tục đóng vai trò trung tâm trong cấu trúc tài sản đảm bảo của ngân hàng với hơn 2,021 triệu tỷ đồng tính đến 30/9/2026.
SHB mừng sinh nhật 33 năm với 333 giải thưởng và loạt ưu đãi dành cho khách hàng
Nhân dịp kỷ niệm 33 năm thành lập, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) triển khai chuỗi chương trình ưu đãi dành cho khách hàng cá nhân, hộ kinh doanh và doanh nghiệp. Điểm nhấn là chương trình “33 năm cùng tỏa sáng – Trúng quà sang” với 333 giải thưởng công nghệ, tổng trị giá hơn 1,5 tỷ đồng.
Vàng, bạc đang ở đâu trên bản đồ tài sản toàn cầu?
Thế giới đang sở hữu những thị trường tài sản có quy mô hàng trăm nghìn tỷ USD, từ bất động sản, chứng khoán, trái phiếu đến vàng, bạc và Bitcoin.
LPBank sắp chi hơn 173 tỷ đồng mua lại trái phiếu trước hạn, hoàn tất huy động gần 3.000 tỷ đồng
Vừa huy động mới gần 3.000 tỷ đồng qua 3 lô trái phiếu, LPBank lên kế hoạch chi hơn 173 tỷ đồng mua lại trước hạn hơn 1,73 triệu trái phiếu được phát hành năm…
Điểm tin tài chính - ngân hàng 12/11: NHNN bơm thêm VND qua kênh mua USD
Ngân hàng Nhà nước triển khai mua USD giao ngay với tỷ giá 25.500 đồng/USD, mở thêm kênh bổ sung thanh khoản tiền đồng cho hệ thống ngân hàng....
VPBank mở rộng ưu đãi thẻ tín dụng, đáp ứng đa dạng nhu cầu mua sắm cuối năm
Mùa mua sắm cuối năm đang đến gần với hàng loạt sự kiện kích cầu nối tiếp nhau. Đón bắt nhu cầu tiêu dùng gia tăng,…
Sacombank vào TOP 50 công ty niêm yết kinh doanh hiệu quả nhất Việt Nam 2026
Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) chính thức được vinh danh trong Bảng xếp hạng “Top 50 Công ty Niêm yết Kinh doanh Hiệu quả nhất Việt Nam 2026”...
Khách hàng trúng Jackpot trị giá hơn 199 tỷ đồng khi mua xổ số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile
Một khách hàng mua vé số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile trúng giải Jackpot 1 xổ số tự chọn Power 6/55, với giá trị giải thưởng hơn 199 tỷ đồng.
Ngân hàng tăng tốc phát hành chứng chỉ tiền gửi
9 tháng đầu năm 2026, ngân hàng huy động tăng hàng trăm nghìn tỷ đồng qua giấy tờ có giá, trong đó chứng chỉ tiền gửi đóng vai trò chủ đạo.
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC, củng cố nguồn vốn
Khoản vay hợp vốn quốc tế 730 triệu USD do IFC và SMBC thu xếp, với các kỳ hạn 3 năm, 5 năm và 7 năm giúp VPBank bổ sung nguồn vốn trung dài hạn…
Điểm tin tài chính - ngân hàng 10/11: Ngân hàng Nhà nước bơm gần 50.000 tỷ đồng hỗ trợ thanh khoản
Ngân hàng Nhà nước triển khai hoán đổi ngoại tệ kỳ hạn 6 tháng, cung ứng gần 50.000 tỷ đồng cho hệ thống ngân hàng nhằm hỗ trợ thanh khoản qua Tết Nguyên đán.
CAEX đề xuất kết nối ngân hàng giúp minh bạch giao dịch tài sản mã hóa
Kiểm soát minh bạch dòng tiền, tăng cường bảo vệ người dùng và hỗ trợ giải quyết tranh chấp là những lợi ích nổi bật từ mô hình kết nối tài khoản ngân hàng…
Tiền gửi khách hàng tăng mạnh: NCB tăng trưởng tới 45%, VPBank huy động thêm được nhiều hơn cả Big4
Tiền gửi khách hàng tăng mạnh trong 9 tháng đầu năm 2026 với nhiều nhà băng tăng trưởng 20 - 45%. Đáng chú ý, tiền gửi khách hàng tại VPBank ghi nhận mức tăng...
VPBank tiếp sức hộ kinh doanh tăng tốc mùa cao điểm cuối năm
Từ nguồn vốn tín chấp đến các công cụ thanh toán, quản lý bán hàng và ưu đãi thuế, VPBank mang đến nhiều giải pháp thiết thực hỗ trợ hộ kinh doanh...
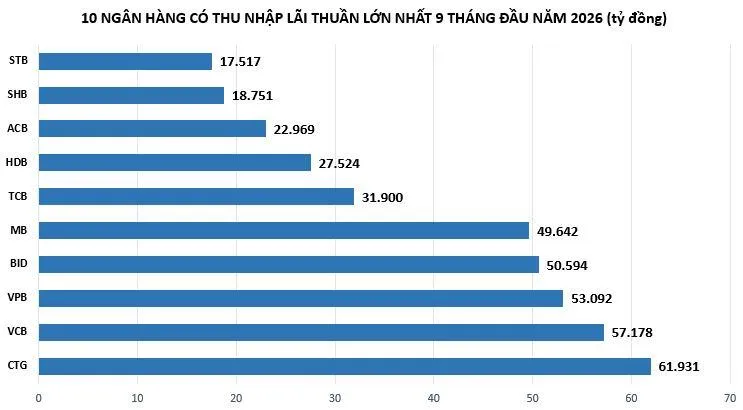
Lợi nhuận ngân hàng tiếp tục được dẫn dắt bởi thu nhập lãi thuần và dịch vụ
Thu nhập lãi thuần và hoạt động dịch vụ tiếp tục là động lực cốt lõi dẫn dắt tăng trưởng lợi nhuận ngân hàng trong 9 tháng đầu năm 2026. Tuy nhiên, áp lực...
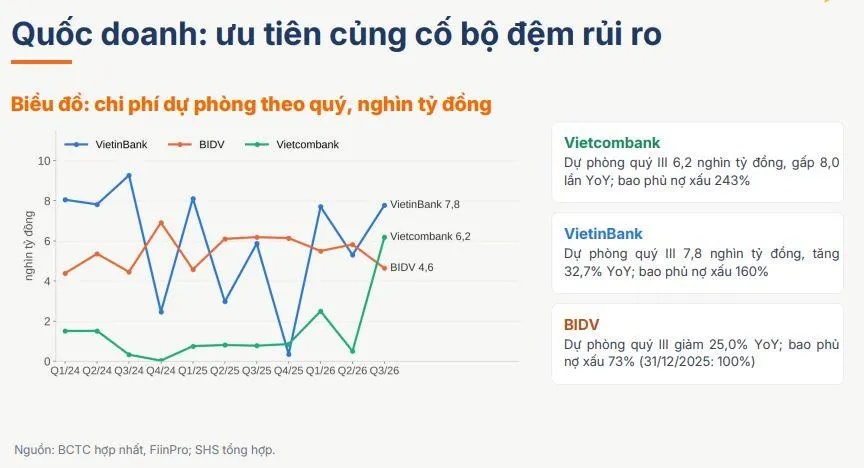
Dự báo khối ngân hàng quốc doanh còn nhiều dư địa cho vay cuối năm
Theo SHS Research, đà tăng trưởng tín dụng toàn hệ thống có thể đạt 16,4% trong năm 2026, trong đó khối ngân hàng quốc doanh còn nhiều dư địa đẩy mạnh giải ngân...
Động lực khiến lợi nhuận quý III/2026 tại Vietcombank tăng 2 con số
Lợi nhuận tại Vietcombank trong quý III/2026 chững lại so với cùng kỳ dù hoạt động cốt lõi tăng trưởng mạnh. Tính chung 9 tháng, Vietcombank vẫn lãi trước thuế đạt 40.440 tỷ đồng...
Lãi suất tiết kiệm đầu tháng 11: Có nơi giảm lãi, gửi tại quầy hay online lợi hơn?
Public Bank giảm lãi suất tại quầy, OCB hạ mức niêm yết kỳ hạn 24 tháng trong những ngày đầu tháng 11. Với khoản 100 triệu đồng gửi đủ một năm...
Điểm tin tài chính - ngân hàng 7/11: Lãi suất tiết kiệm vượt 9%, vàng SJC giảm mạnh
Thị trường tài chính - ngân hàng ngày 7/11 ghi nhận nhiều diễn biến đáng chú ý: các ngân hàng tiếp tục cạnh tranh huy động vốn bằng chính sách cộng lãi suất, tỷ giá USD trong nước đi xuống, giá vàng SJC giảm 1,5 triệu đồng/lượng.
Xem nhiều