Lãi suất huy động là gì? Vì sao lãi suất huy động thấp hơn lãi suất cho vay?
 Tài Tâm
Lãi suất huy động tiền gửi tiết kiệm luôn là thông tin được nhiều cá nhân và tổ chức quan tâm. Đối với ngân hàng, tổ chức tài chính lãi suất huy động hay lãi suất tiết kiệm sẽ giúp thu hút khách hàng gửi tiền vào, giúp tổ chức có nguồn vốn để kinh doanh.
Lãi suất huy động là gì?
Lãi suất huy động (tiếng Anh: deposit interest rate) là mức lãi suất tiền gửi được các ngân hàng, tổ chức tài chính đưa ra để huy động tiền gửi từ các tổ chức, cá nhân. Đây chính là mức lãi suất mà các ngân hàng, tổ chức tài chính cam kết sẽ chi trả cho chủ sở hữu khoản tiền khi gửi tiền.Lãi suất huy động hay còn gọi là lãi suất tiền gửi.

|
Căn cứ vào chính sách khác nhau, mỗi ngân hàng sẽ đưa ra mức lãi suất huy động riêng. Những người có tiền nhàn rỗi sẽ là đối tượng được các ngân hàng, tổ chức tài chính hướng đến, thông thường lãi suất càng cao sẽ càng thu hút được sự quan tâm của khách hàng. Tuy nhiên, mức lãi suất huy động của các ngân hàng, tổ chức tài chính phải tuân thủ theo mức trần lãi suất huy động do Ngân hàng Nhà nước quy định.
Lãi suất huy động được tính theo tỷ lệ phần trăm (%) trên số tiền gửi tại ngân hàng theo kỳ hạn gửi (tháng/năm). Thông thường 1 năm là thời hạn áp dụng tỷ lệ phần trăm này. Trường hợp muốn tính mức lãi suất trong 1 tháng cần chia tỷ lệ này cho 12.
Ví dụ: Lãi suất huy động kỳ hạn 6 tháng tiền gửi trực tuyến tại Ngân hàng B là 6.8%. Như vậy, lãi suất huy động 1 tháng là: 6,8/12 ≈ 0,567 %.
Nghĩa là sau 6 tháng người gửi tiền sẽ hưởng số tiền lãi = Số tiền gửi x 0,567% x 6
Trần lãi suất huy động là gì?
Trần lãi suất huy động là mức lãi suất huy động tiền gửi cao nhất mà các ngân hàng thương mại được phép niêm yết. Mức trần lãi suất huy động do Ngân hàng Nhà nước quy định dựa trên việc phân tích nền kinh tế vĩ mô trong từng thời kỳ.
Các ngân hàng thương mại buộc phải tuân thủ quy định về mức lãi suất trần cho Ngân hàng Trung ương ban hành. Các ngân hàng thương mại được phép quyết định lãi suất huy động của mình nhưng không được vượt quá trần lãi suất do Ngân hàng Nhà nước ban hành, nếu không tuân thủ sẽ bị xử lý theo quy định của Nhà nước.
Trần lãi suất được đặt ra với mục đích ngăn chặn sự chạy đua lãi suất huy động giữa các ngân hàng thương mại, tổ chức tài chính nhằm thu hút khách gửi tiền, từ đó ngăn chặn hệ quả của sự gia tăng đột biến về lãi suất cho vay.

|
Nếu không có lãi suất trần, các ngân hàng và tổ chức tài chính có thể chạy đua, nâng cao lãi huy động để thu hút tiền gửi, từ đó dẫn đến việc lãi suất cho vay cũng phải tăng cao theo, gây khó khăn cho các cá nhân, tổ chức, doanh nghiệp cần vay tiền để sản xuất kinh doanh hoặc vay tiêu dùng.
Đặc điểm của lãi suất huy động
Lãi suất huy động luôn biến động bởi nó phụ thuộc vào nhiều yếu tố như: Tỷ lệ lạm phát, sự cạnh tranh giữa các ngân hàng và chính sách tiền tệ cho Ngân hàng Nhà nước thi hành.
Lãi suất huy động thường tăng trong các trường hợp: Tỷ lệ lạm phát cao, các ngân hàng cạnh tranh gay gắt, Nhà nước thực hiện chính sách thắt chặt tiền tệ, muốn hút tiền lưu thông ra khỏi thị trường.
Ngược lại, khi lạm phát ổn định, cạnh tranh không quá gay gắt hoặc chính sách tiền tệ được nới lỏng thì lãi suất tiết kiệm thường sẽ giảm. Lãi suất thường tính theo chu kỳ tháng hoặc năm.
Vì sao lãi suất huy động thấp hơn lãi suất cho vay?
Thứ nhất, nhà đầu tư cần hiểu hoạt động kinh doanh chính của các ngân hàng thương mại, tổ chức tài chính bao gồm những gì.
Đó là:
- Huy động và nhận tiền gửi ngắn hạn, trung hạn và dài hạn từ các tổ chức và cá nhân;
- Cho vay ngắn hạn, trung hạn và dài hạn đối với các tổ chức và cá nhân trên cơ sở tính chất và khả năng nguồn vốn của Ngân hàng;
- Thanh toán giữa các tổ chức và cá nhân;
- Thực hiện các giao dịch ngoại tệ, các dịch vụ tài trợ thương mại quốc tế, chiết khấu thương phiếu, trái phiếu, các giấy tờ có giá khác;
- Các dịch vụ khác được Ngân hàng Nhà nước Việt Nam cho phép.

|
Thứ hai, hoạt động ngân hàng có tính chất đặc thù là tính rủi ro cao.
- Đối tượng kinh doanh của ngân hàng là tiền. Tiền là một thứ rất khó kiểm soát, rất khó quản lý.
- Quan hệ kinh doanh mang tính kéo dài. Mỗi một cá nhân, tổ chức vay tiền để đáp ứng nhu cầu hoạt động kinh doanh, hay hoạt động cá nhân của họ thường tối thiểu là 3 tháng, có thể kéo dài 1 năm, 5 năm, thậm chỉ 10 đến 20 năm. Thể hiện độ rủi ro cao, càng để lâu khả năng hoàn trả khó đảm bảo hơn.
- Ngân hàng phải gánh chịu hầu hết rủi ro trong nền kinh tế. Ví dụ: Doanh nghiệp vay vốn ngân hàng để kinh doanh bị cháy, doanh nghiệp đó lâm vào tình trạng khó khăn, khó có khả năng có tiền để thanh toán trả Ngân hàng.
Thứ ba, nguy cơ phản ứng dây chuyền khi các ngân hàng hoạt động không ổn định, thậm chí phá sản.
- Khi cho các tổ chức, cá nhân vay một số tiền lớn, tổ chức cá nhân đó không có khả năng trả ngân hàng, điều này dẫn đến ngân hàng không có tiền cho người dân hay tổ chức khác vay nữa. Như vậy, hoạt động đó có thể ảnh hưởng đến toàn bộ hệ thống ngân hàng, thay đổi sự quản lý, thậm chí có thể thay đổi cả hệ thống tài chính, bộ máy cấp cao.
- Khi ngân hàng bị thiệt hại, khủng hoảng, dẫn đến tình trạng phá sản, làm người dân - nguồn chính để thu hút tiền tệ lưu thông mất niềm tin, người dẫn sẽ tích tiền ở nhà, không gửi vào ngân hàng nữa. Việc lưu thông tiền hạn chế, nhà nước in thêm tiền sẽ đẩy lạm phát tăng làm giá cả hàng hóa, chi phí sinh hoạt người dân tăng lên. Lạm phát tăng quá cao không kiểm soát được làm cho nền kinh tế bị khủng hoảng, thậm trí sụp đổ.

|
Như vậy, căn cứ vào tính chất đặc thù của hoạt động kinh doanh ngân hàng, các ngân hàng thương mại, tổ chức tài chính cần đạt được lợi nhuận để đảm bảo duy trì ngân hàng hoạt động ổn định, bền vững; nhằm hỗ trợ tốt cho tổ chức, cá nhân, doanh nghiệp và cả nền kinh tế.
Bên cạnh đó, ngân hàng, tổ chức tài chính thường có quy mô lớn, cần nhiều nhân sự, địa bàn hoạt động rộng, phải đáp ứng các quy định về quy mô vốn của cơ quan quản lý.
Chính vì vậy, các ngân hàng luôn cố gắng đảm bảo lợi nhuận kinh doanh tốt. Dựa vào hoạt động kinh doanh chính của ngân hàng có thể thấy, lợi nhuận chủ yếu của ngân hàng cũng đến từ việc huy động tiền gửi với lãi suất thấp từ các nguồn tiền nhàn rỗi. Sau đó cho các cá nhân, tổ chức có nhu cầu, đảm bảo điều kiện, vay lại với lãi suất cho vay cao hơn nhằm thu về lợi nhuận từ khoản chênh lệch giữa lãi suất huy động thấp với lãi suất cho vay cao hơn.
Do đó, lãi suất cho vay luôn cao hơn lãi suất huy động tại cùng thời điểm.
-
Ngân hàng “đua nhau” kéo giảm lãi suất tiết kiệm xuống thấp chưa từng có, lãi suất cho vay mua nhà vẫn khá cao
-
"Cuộc đua" giảm lãi suất chưa dừng, một ngân hàng lớn điều chỉnh tiếp từ hôm nay (4/12)
-
Lãi suất huy động đã thấp hơn mặt bằng trong dịch Covid-19
-
Loạt ngân hàng kéo giảm lãi suất tiết kiệm về mức thấp nhất lịch sử
-
Các ngân hàng tiếp tục giảm mạnh lãi suất huy động
-

- Click để copy
TIN LIÊN QUAN
-
Tin ngân hàng ngày 20/12: Yêu cầu công khai lãi suất cho vay bình quân của hệ thống tín dụng
-
Kích cầu thị trường bất động sản
-
Ngân hàng “đua nhau” kéo giảm lãi suất tiết kiệm xuống thấp chưa từng có, lãi suất cho vay mua nhà vẫn khá cao
-
Thị trường đất nền đón sóng phục hồi những tháng cuối năm
-
Tin ngân hàng tuần qua: "Cuộc đua" giảm lãi suất cho vay
Techcombank gia nhập “câu lạc bộ” ngân hàng có vốn điều lệ vượt 100.000 tỷ, tín dụng dự báo vượt trung bình ngành
Quy mô vốn điều lệ của Techcombank sẽ tăng từ 70.862 tỷ đồng lên khoảng 106.593 tỷ đồng, vươn lên dẫn đầu toàn hệ thống ngân hàng tại Việt Nam…
OCB tất toán trước hạn 2.600 tỷ đồng trái phiếu, dự kiến mua lại thêm lô 1.000 tỷ đồng
Trong chưa đầy 10 ngày, OCB đã mua lại trước hạn 6 lô trái phiếu với tổng mệnh giá 5.600 tỷ đồng và dự kiến mua lại thêm lô trái phiếu trị giá 1.000 tỷ...
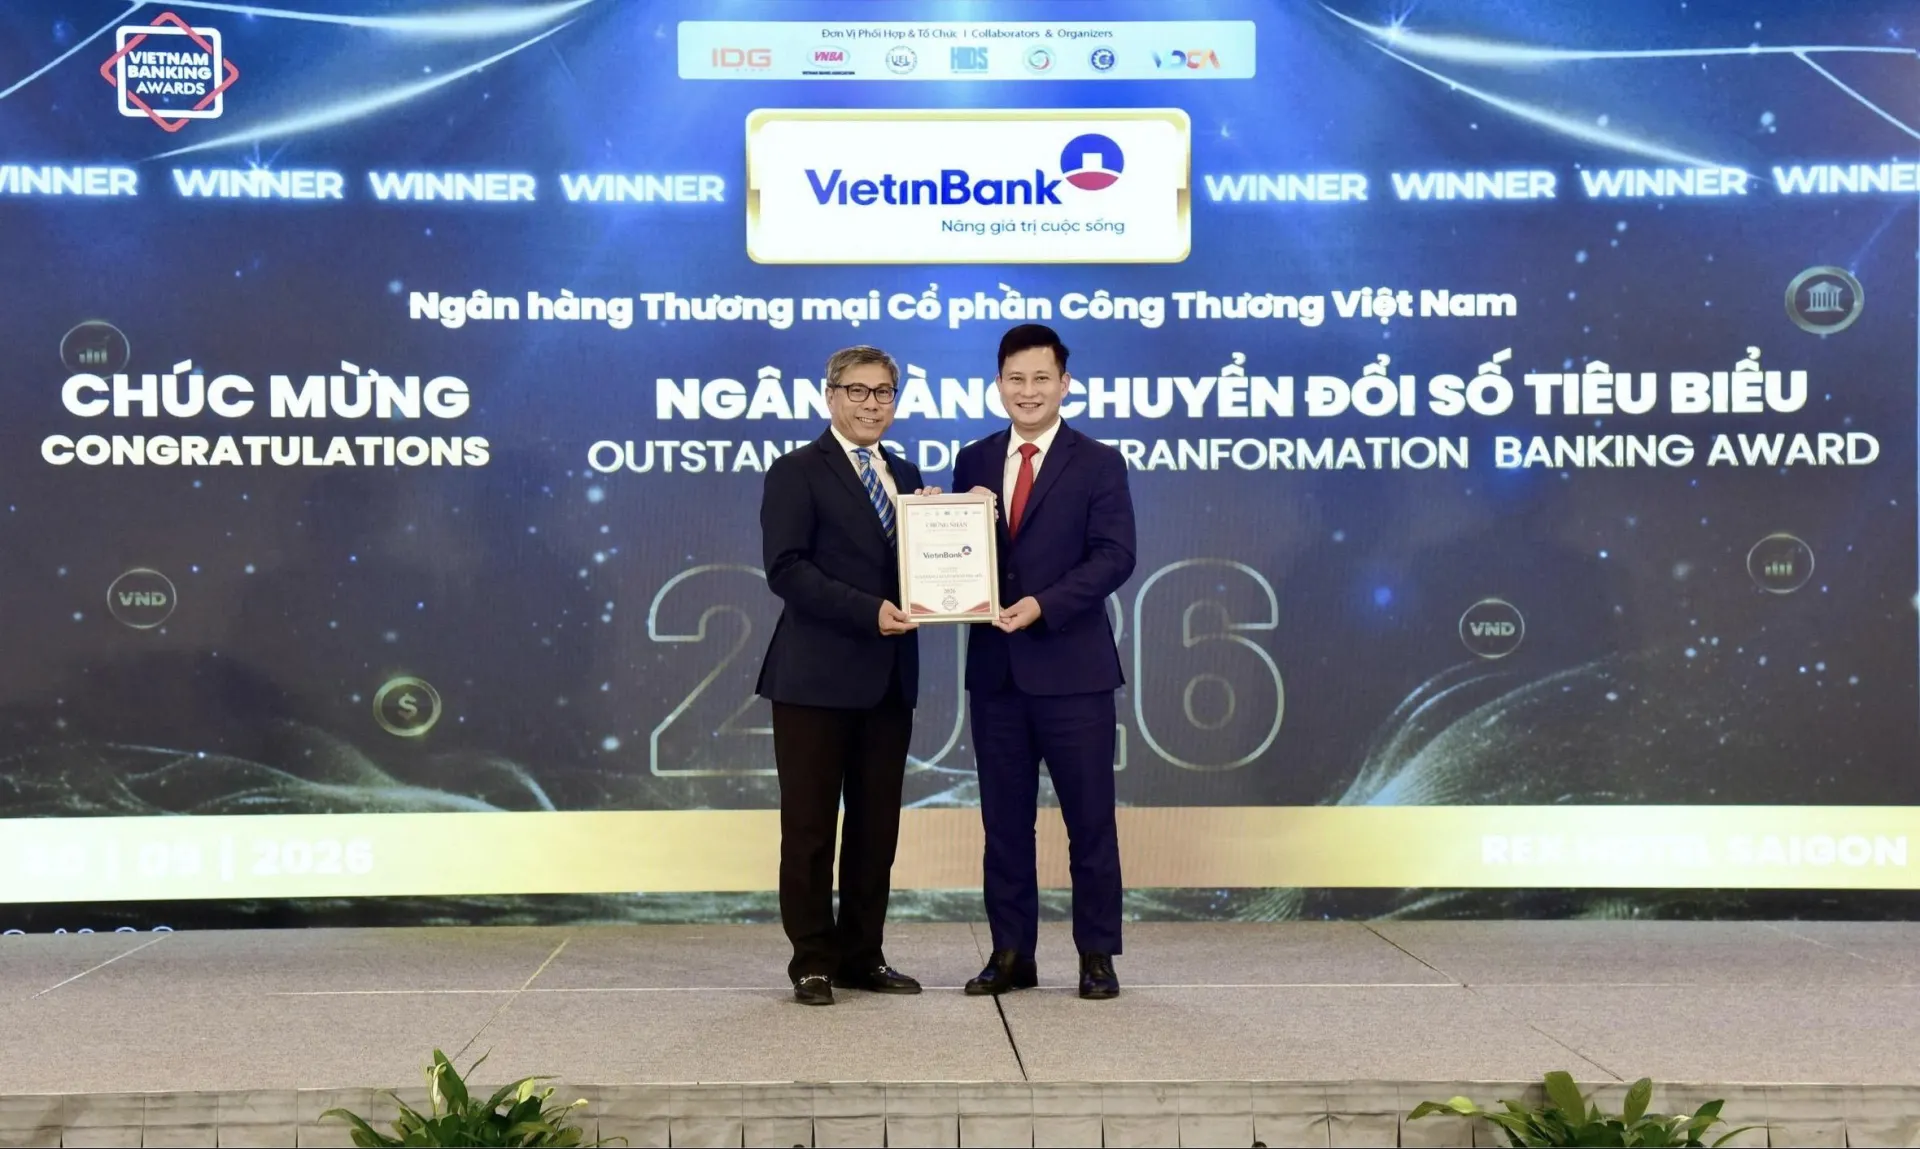
VietinBank khẳng định năng lực chuyển đổi số sau ba năm triển khai X01
Được vinh danh là “Ngân hàng Chuyển đổi số tiêu biểu” tại Vietnam Outstanding Banking Awards 2026 và “Doanh nghiệp chuyển đổi số xuất sắc” tại Vietnam Digital Awards 2026…
S&P Global Ratings xếp hạng “AA” cho trái phiếu của SHB được Quỹ tín thác ADB bảo lãnh
S&P Global Ratings vừa công bố xếp hạng tín nhiệm phát hành dài hạn “AA” đối với trái phiếu không có bảo đảm bằng đô la Singapore (SGD)…
HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm đến hết quý I/2027
HDBank triển khai chương trình “Tiếp sức vốn vay - Nâng tầm doanh nghiệp do Phụ nữ làm chủ” với hạn mức 2.000 tỷ đồng,…
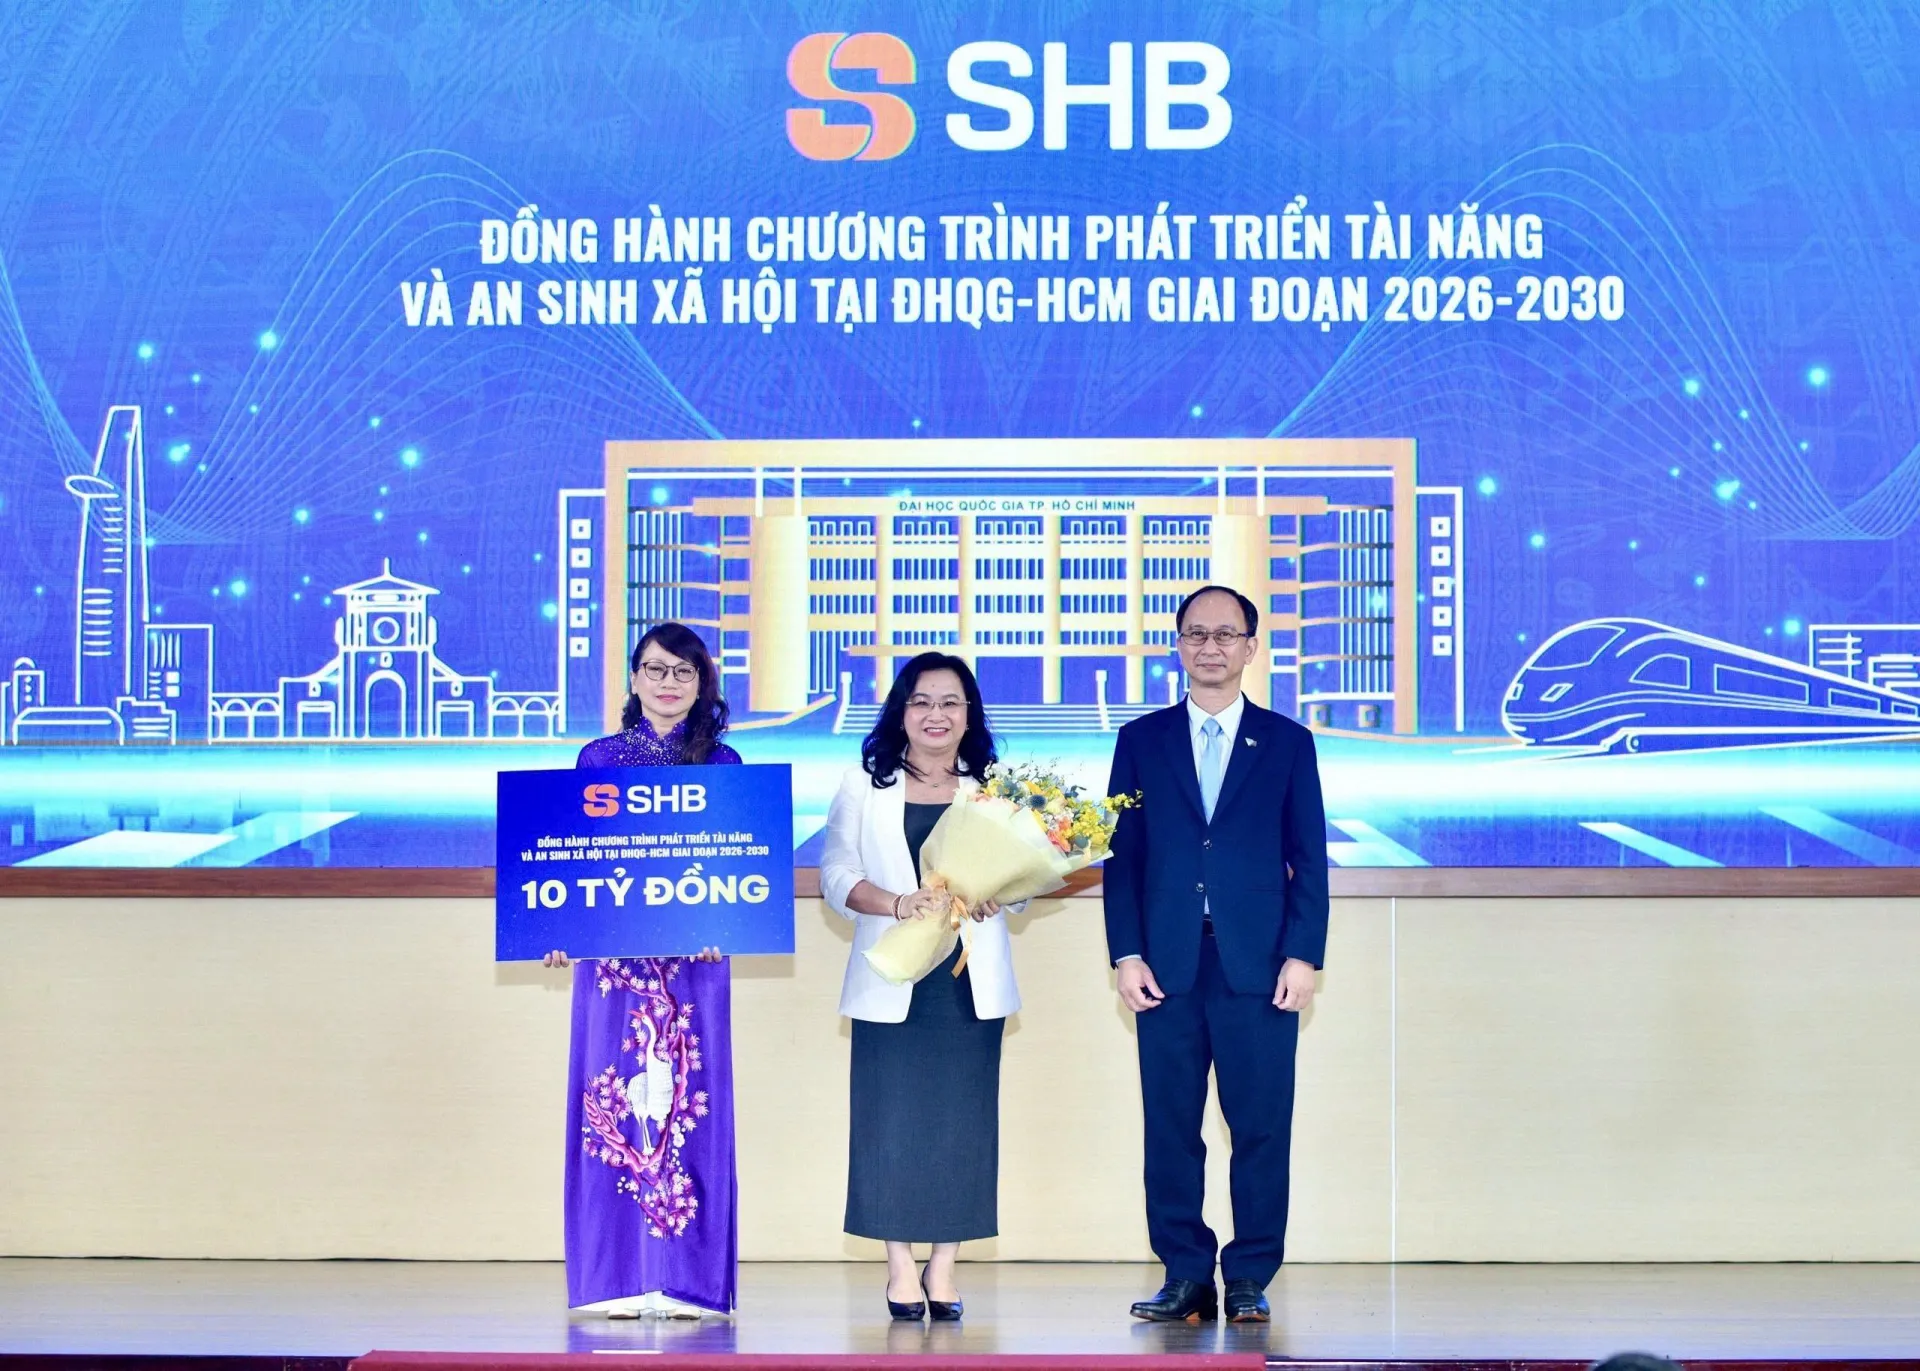
SHB đồng hành cùng khát vọng phát triển nhân tài, tự chủ công nghệ Việt Nam
Tại Lễ Khai khóa 2026 của Đại học Quốc gia TP.HCM, với sự tham dự của Thủ tướng Chính phủ Lê Minh Hưng,…
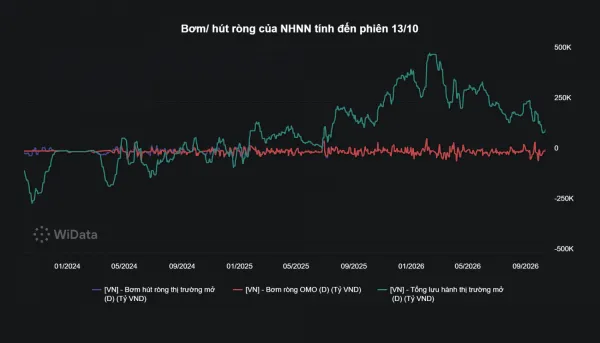
Điểm tin tài chính - ngân hàng ngày 14/10: NHNN bơm ròng 12.000 tỷ đồng, USD biến động trái chiều với euro
Thị trường tài chính - ngân hàng ngày 14/10 ghi nhận nhiều diễn biến đáng chú ý: Ngân hàng Nhà nước (NHNN) bơm ròng hơn 12.000 tỷ đồng trong phiên 13/10...
Giữa bối cảnh khó khăn chung, VPBank SME tìm cách giải bài toán thực lực tăng trưởng của doanh nghiệp
Trong bối cảnh công nghệ liên tục thay đổi và cơ hội mở rộng thị trường ngày càng lớn, thách thức của doanh nghiệp không chỉ nằm ở việc tìm kiếm động lực…
Ngân hàng NCB tặng quà tổng trị giá 338 tỷ đồng cho khách hàng gửi Tiết kiệm Siêu đặc quyền
Sản phẩm Tiết kiệm Siêu đặc quyền của ngân hàng NCB tiếp tục gây sốt với chương trình “Lời Quà Bạt Ngàn – Lãi Nhà Bạc Tỷ”,…
SGI Capital: Ngân hàng, bất động sản có thể không còn là động lực tăng trưởng chính trong 5–10 năm tới
SGI Capital cho rằng các ngành nhạy cảm với lãi suất như ngân hàng, bất động sản và chứng khoán đã đi qua đỉnh tăng trưởng lợi nhuận của chu kỳ. Trong khi đó, dầu...
VPBank tiếp tục mở rộng chuỗi giải pháp hỗ trợ hộ kinh doanh mùa cuối năm
Từ công cụ hỗ trợ tại điểm bán đến giải pháp quản lý cửa hàng, thuế và vốn, VPBank tiếp tục bổ sung quyền lợi dành cho hộ kinh doanh trong Ngày An Tâm Sổ...
FiinRatings: Kỳ hạn phát hành trái phiếu ngân hàng có thể dài hơn từ năm 2027
Trong báo cáo “Tâm điểm Thị trường vốn nợ Việt Nam 2026” vừa phát hành, FiinRatings nhận định các biện pháp nới lỏng đang củng cố vai trò của tín dụng ngân hàng.
Dự báo lợi nhuận và tín dụng TPBank tăng trưởng hai chữ số, giá cổ phiếu mục tiêu 16.600 đồng/cp
MBS Research dự báo tín dụng hợp nhất năm 2026 tại ngân hàng TPBank tăng khoảng 14,8%. Động lực chính đến từ SME và bán lẻ. Lợi nhuận dự báo tăng 12,9%...
Điểm tin tài chính - ngân hàng ngày 12/10: Lãi suất tiết kiệm áp sát 10%
Lãi suất tiết kiệm tại một số ngân hàng vượt 9%/năm; Kho bạc Nhà nước huy động gần 300.000 tỷ đồng qua trái phiếu Chính phủ từ đầu năm; BIDV dự kiến thu giữ 23 lô đất để xử lý nợ.
VPBank và Western Union kiến tạo trải nghiệm nhận kiều hối hiện đại, an toàn và thuận tiện
VPBank và Western Union vừa chính thức triển khai dịch vụ APN Realtime, cho phép người nhận tại Việt Nam nhận tiền kiều hối trực tiếp vào tài khoản ngân hàng theo thời gian thực...
Lãi suất chứng chỉ tiền gửi tăng cạnh tranh tại các ngân hàng
Lãi suất chứng chỉ tiền gửi tại nhiều ngân hàng đang được niêm yết ở mức hấp dẫn, có nơi lên tới 9%/năm, vượt trội so với hình thức gửi tiết kiệm thông thường.
Từ đường chạy đến chuỗi giá trị kinh tế cho địa phương: Dấu ấn của VPBank Đất Sen Hồng Music Marathon
Một sự kiện thể thao lớn không chỉ dừng lại ở sân chơi cho các vận động viên, mà đã và đang trở thành động lực quan trọng thúc đẩy chuỗi giá trị kinh tế,…
Cú đúp giải thưởng quốc tế ghi nhận năng lực nghiên cứu và quản trị của VPBankS
Nhận "cú đúp" hai giải thưởng quốc tế từ International Finance Awards và Global Banking & Finance Awards, VPBankS tiếp tục khẳng định dấu ấn…
Nối tiếp MB, VPBank chính thức gia nhập nhóm ngân hàng có vốn điều lệ từ 100.000 tỷ đồng
Sau khi hoàn tất phát hành hơn 2,06 tỷ cổ phiếu trả cổ tức, nâng vốn điều lệ thêm hơn 20.660 tỷ đồng, VPBank đã chính thức cùng MB đứng trong…
Xem nhiều