Ngân hàng mạnh tay trích lập dự phòng rủi ro tín dụng: Chưa hẳn là 'của để dành'
 Hoàng Long
Trước giờ, trích lập dự phòng rủi ro tín dụng có thể được coi là "của để dành". Tuy nhiên, do tác động tiêu cực của dịch COVID nên khoản trích lập dự phòng rủi ro nợ xấu chưa chắc đã phải là của để dành như trước đây.
Ngân hàng tăng dự phòng rủi ro tín dụng để lấp nợ xấu
Kết thúc năm 2021, nợ xấu ngân hàng tăng giảm trái chiều, song để tăng cường khả năng chống đỡ rủi ro nợ xấu, hầu hết ngân hàng đều tăng trích dự phòng khiến lợi nhuận bị ăn mòn.
Đơn cử tại ngân hàng LienVietPostBank, nợ xấu nội bảng đến cuối năm 2021 tăng 9,8% lên 2.775 tỷ đồng do nhóm nợ nghi ngờ tăng 192% so với cuối năm 2020. Tỷ lệ nợ xấu trên tổng dư nợ cho vay của LienVietPostBank giảm không đáng kể, khoảng 0,1% so với cuối năm ngoái. LienVietPostBank đã dành hơn 1.322 tỷ đồng trích lập dự phòng rủi ro tín dụng trong năm 2021, cao gấp 1,9 lần cùng kỳ năm 2020.
Trường hợp tại ngân hàng ACB, tính đến 31/12/2021 nợ xấu đã tăng 52% lên mức 2.799 tỷ đồng so với đầu năm. Qua đó, kéo tỷ lệ nợ xấu trên tổng dư nợ cho vay lên 0,77% từ mức 0,59% cuối năm 2020.
Cả năm 2021, ACB dành ra hơn 3.336 tỷ đồng trích lập dự phòng rủi ro tín dụng, gấp 3,5 lần năm trước, song ngân hàng vẫn báo lãi trước và sau thuế tăng 25%, đạt hơn 11.998 tỷ đồng và gần 9.603 tỷ đồng.
Trong khi đó, tính đến ngày 31/12/2021, tổng nợ xấu TPBank giảm 19% so với đầu năm, chỉ còn gần 1.157 tỷ đồng nhờ nợ nhóm 3 giảm 23% và nhóm 5 giảm mạnh 31%. Vì vậy, tỷ lệ nợ xấu trên dư nợ vay giảm từ 1,18% hồi đầu năm về mức 0,82%.
Tuy nhiên, cả năm 2021, TPBank vẫn dành ra 2.908 tỷ đồng để dự phòng rủi ro tín dụng, tăng 63% so với năm 2020. Do đó, TPBank báo lãi trước và sau thuế cùng tăng 38%, lần lượt thu về 6.038 tỷ đồng và 4.830 tỷ đồng.
Hay tại VIB, trong quý 4/2021 đã mạnh tay chi trích lập dự phòng rủi ro tín dụng 683 tỷ đồng, tăng gần 138% so với cùng kỳ. Cả năm 2021, VIB dành 1.598 tỷ đồng dự phòng rủi ro, tăng gần 69%. Dù tăng mạnh chi phí dự phòng rủi ro, VIB vẫn ghi nhận lợi nhuận sau thuế quý 4/2021 tăng 50% lên mức 2.138 tỷ đồng. Tính chung cả năm, lãi sau thuế tăng 38% đạt 6.410 tỷ đồng.

Tại các ngân hàng quy mô nhỏ hơn cũng mạnh tay trích lập dự phòng để tăng cường khả năng chống đỡ rủi ro nợ xấu khiến một phần lợi nhuận bị 'ăn mòn'.
Chẳng hạn tại ABBank, trong quý 4/2021 nhà băng này dành đến 281 tỷ đồng dự phòng rủi ro tín dụng, gấp 2,6 lần cùng kỳ. Do đó, lợi nhuận trước thuế quý 4 giảm 21% so với cùng kỳ, chỉ ghi nhận gần 360 tỷ đồng. Cả năm 2021, ABBank dành ra gần 687 tỷ đồng để trích lập dự phòng rủi ro tín dụng, tăng 34% so với năm trước đó. Tuy nhiên, nhà băng này vẫn ghi nhận lãi trước và sau thuế năm 2021 đạt gần 1.959 tỷ đồng và gần 1.560 tỷ đồng, lần lượt tăng 40% và 39% so với năm 2020.
Tính đến cuối năm 2021, tổng nợ xấu của ngân hàng ABBank tăng nhẹ 7% so với đầu năm, ghi nhận 1.423 tỷ đồng trong tổng dư nợ. Tuy nhiên, lại có sự dịch chuyển từ nợ nghi ngờ sang nợ dưới tiêu chuẩn và nợ có khả năng mất vốn. Tỷ lệ nợ xấu trên dư nợ vay giảm từ mức 2,09% đầu năm xuống còn 2,06%.
Tương tự, tính riêng trong quý 4/2021, Ngân hàng Bản Việt (BVB) báo lỗ hơn 74 tỷ đồng, trong khi cùng kỳ lãi gần 64 tỷ đồng. Nguyên nhân do lợi nhuận thuần từ hoạt động kinh doanh giảm mạnh 66% và chi phí dự phòng rủi ro tín dụng tăng 34%
Cả năm 2021, nhà băng này dành ra hơn 370 tỷ đồng để trích lập chi phí dự phòng rủi ro tín dụng, tăng 7% so với năm trước. Kết quả, Ngân hàng Bản Việt báo lãi trước thuế tăng 55%, đạt hơn 311 tỷ đồng, vượt 7% so với kế hoạch 290 tỷ đồng cho cả năm.
Có thể thấy, lợi nhuận khả quan là yếu tố quan trọng giúp các nhà băng tăng tốc trích lập dự phòng rủi ro, gia tăng bộ đệm để có thể chống đỡ tốt hơn với các cú sốc lớn, tăng năng lực xử lý nợ xấu.
Trích lập dự phòng rủi ro nợ xấu chưa hẳn là 'của để dành'
Dưới tác động của Thông tư 01/2020 và Thông tư 03/2021 quy định về cơ cấu lại thời hạn trả nợ, miễn, giảm lãi, phí, giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng chịu ảnh hưởng bởi dịch COVID-19, thì việc trích lập dự phòng nhiều hay ít trong năm 2020 sẽ tác động không nhỏ tới lợi nhuận năm 2021.
Tỷ lệ bao phủ nợ xấu tính bằng số trích lập dự phòng/nợ xấu cũng tăng mạnh, cho thấy nhiều ngân hàng có quan điểm thận trọng với nợ xấu năm 2021.

Chẳng hạn tại VietinBank, tỷ lệ bao phủ nợ xấu đến cuối năm 2021 đã được nâng lên 171%, thay vì mức 132% cuối năm 2020. Tỷ lệ nợ xấu của ngân hàng cũng được kiểm soát ở mức khá tốt - 1,3%.
Dù vậy, nhân tố bất ngờ nhất phải kể đến BIDV. Đến cuối năm 2021, tỷ lệ nợ xấu của ngân hàng này đã giảm mạnh còn 0,81%. Đặc biệt, tỷ lệ bao phủ nợ xấu của BIDV đạt tới 235%, mức cao nhất trong những năm gần đây và cao hơn nhiều so với mục tiêu đề ra.
Hay tại Techcombank, tỷ lệ nợ xấu tính đến cuối quý 4/2021 ở mức 0,7% với tỷ lệ bao phủ nợ xấu là 162,9%; Đáng chú ý tại Vietcombank, tỷ lệ bao phủ nợ xấu cao kỷ lục ngành ngân hàng ở mức 424%. Điều này đồng nghĩa, mỗi đồng nợ xấu nội bảng của Vietcombank được đảm bảo bằng hơn 4 đồng dự phòng.
Theo phân tích của các chuyên gia, bản chất của chi phí trích lập dự phòng rủi ro là dự phòng một khoản tiền cho các khoản vay có vấn đề. Do đó, chi phí cho khoản dự phòng sẽ được lấy từ khoản lợi nhuận của ngân hàng và được khấu trừ khỏi thu nhập hiện hành trước khi tính thuế thu nhập doanh nghiệp. Chi phí dự phòng tăng đồng nghĩa quy mô lợi nhuận tính thuế của các ngân hàng sẽ giảm xuống, thuế phải nộp sẽ ít đi.
Tuy nhiên, khi mỗi đồng nợ xấu được xử lý, thu hồi, số tiền trích lập dự phòng sẽ được hạch toán trực tiếp vào thu nhập bất thường. Vì thế, nhiều ngân hàng cho rằng khoản chi phí dự phòng này như “của để dành” sẽ quay trở lại và làm tăng lợi nhuận tính thuế trong tương lai.
Góc nhìn của các cổ đông và nhà đầu tư ngân hàng lại hoàn toàn ngược lại. Thông thường, cổ đông muốn được nhìn thấy con số lợi nhuận của ngân hàng tăng mạnh để giúp đẩy cao thị giá cổ phiếu. Mặt khác, lợi nhuận tăng cao, cổ đông sẽ được chia cổ tức bằng tiền mặt. Vì thế, việc trích lập dự phòng rủi ro đối với họ là một gánh nặng.
Điều đáng nói là việc tăng trích lập dự phòng rủi ro của nhà băng ở thời điểm hiện nay không được giới chuyên môn và đầu tư kỳ vọng sẽ là "của để dành" cho ngân hàng như ở giai đoạn cuối xử lý nợ xấu trong kỳ tái cơ cấu hệ thống ngân hàng trước đây. Bởi dịch bệnh bùng phát có nguy cơ làm cho chất lượng tín dụng ngân hàng xấu hơn nhiều.
Nợ xấu cũ chồng nợ xấu mới sẽ khiến việc xử lý sẽ trở nên khó khăn hơn nhiều, chứ không dễ dàng hoàn nhập. Thực tế, Moody’s đã hạ triển vọng tín nhiệm của hệ thống ngân hàng Việt Nam từ ổn định xuống tiêu cực, hạ triển vọng tín nhiệm của 3 công ty tài gồm FE Credit, Home Credit Việt Nam, SHB Finance và 2 ngân hàng là VPBank (sở hữu FE Credit) và SHB (sở hữu SHB Finance).
Ngoài ra, Fitch Ratings cũng hạ triển vọng tín nhiệm của VietinBank, Vietcombank, ACB, MB và ANZ Việt Nam, nguyên do COVID-19 sẽ tác động tiêu cực đến các ngân hàng này.
-

- Click để copy
LPS lên kế hoạch huy động 400 tỷ đồng qua trái phiếu
CTCP Chứng khoán LPS (Mã: LPS) vừa thông qua phương án phát hành riêng lẻ 400 tỷ đồng trái phiếu không tài sản bảo đảm nhằm bổ sung nguồn vốn…
Củng cố nội lực - BVBank triển khai phương án tăng vốn sau khi được NHNN và UBCKNN chấp thuận
Ngân hàng TMCP Bản Việt – BVBank (mã: BVB) công bố triển khai phương án chào bán 320 triệu cổ phiếu cho cổ đông trong đợt tăng vốn lên gần 10.000 tỷ đồng...
PVcombank báo lãi trước thuế hơn 1.000 tỷ đồng trong nửa đầu năm 2026
Nhờ sự cải thiện của hoạt động kinh doanh cốt lõi, trong 6 tháng đầu năm 2026, lợi nhuận trước thuế tại PVcombank đạt 1.023 tỷ đồng, tăng 26% so với cùng kỳ năm trước...
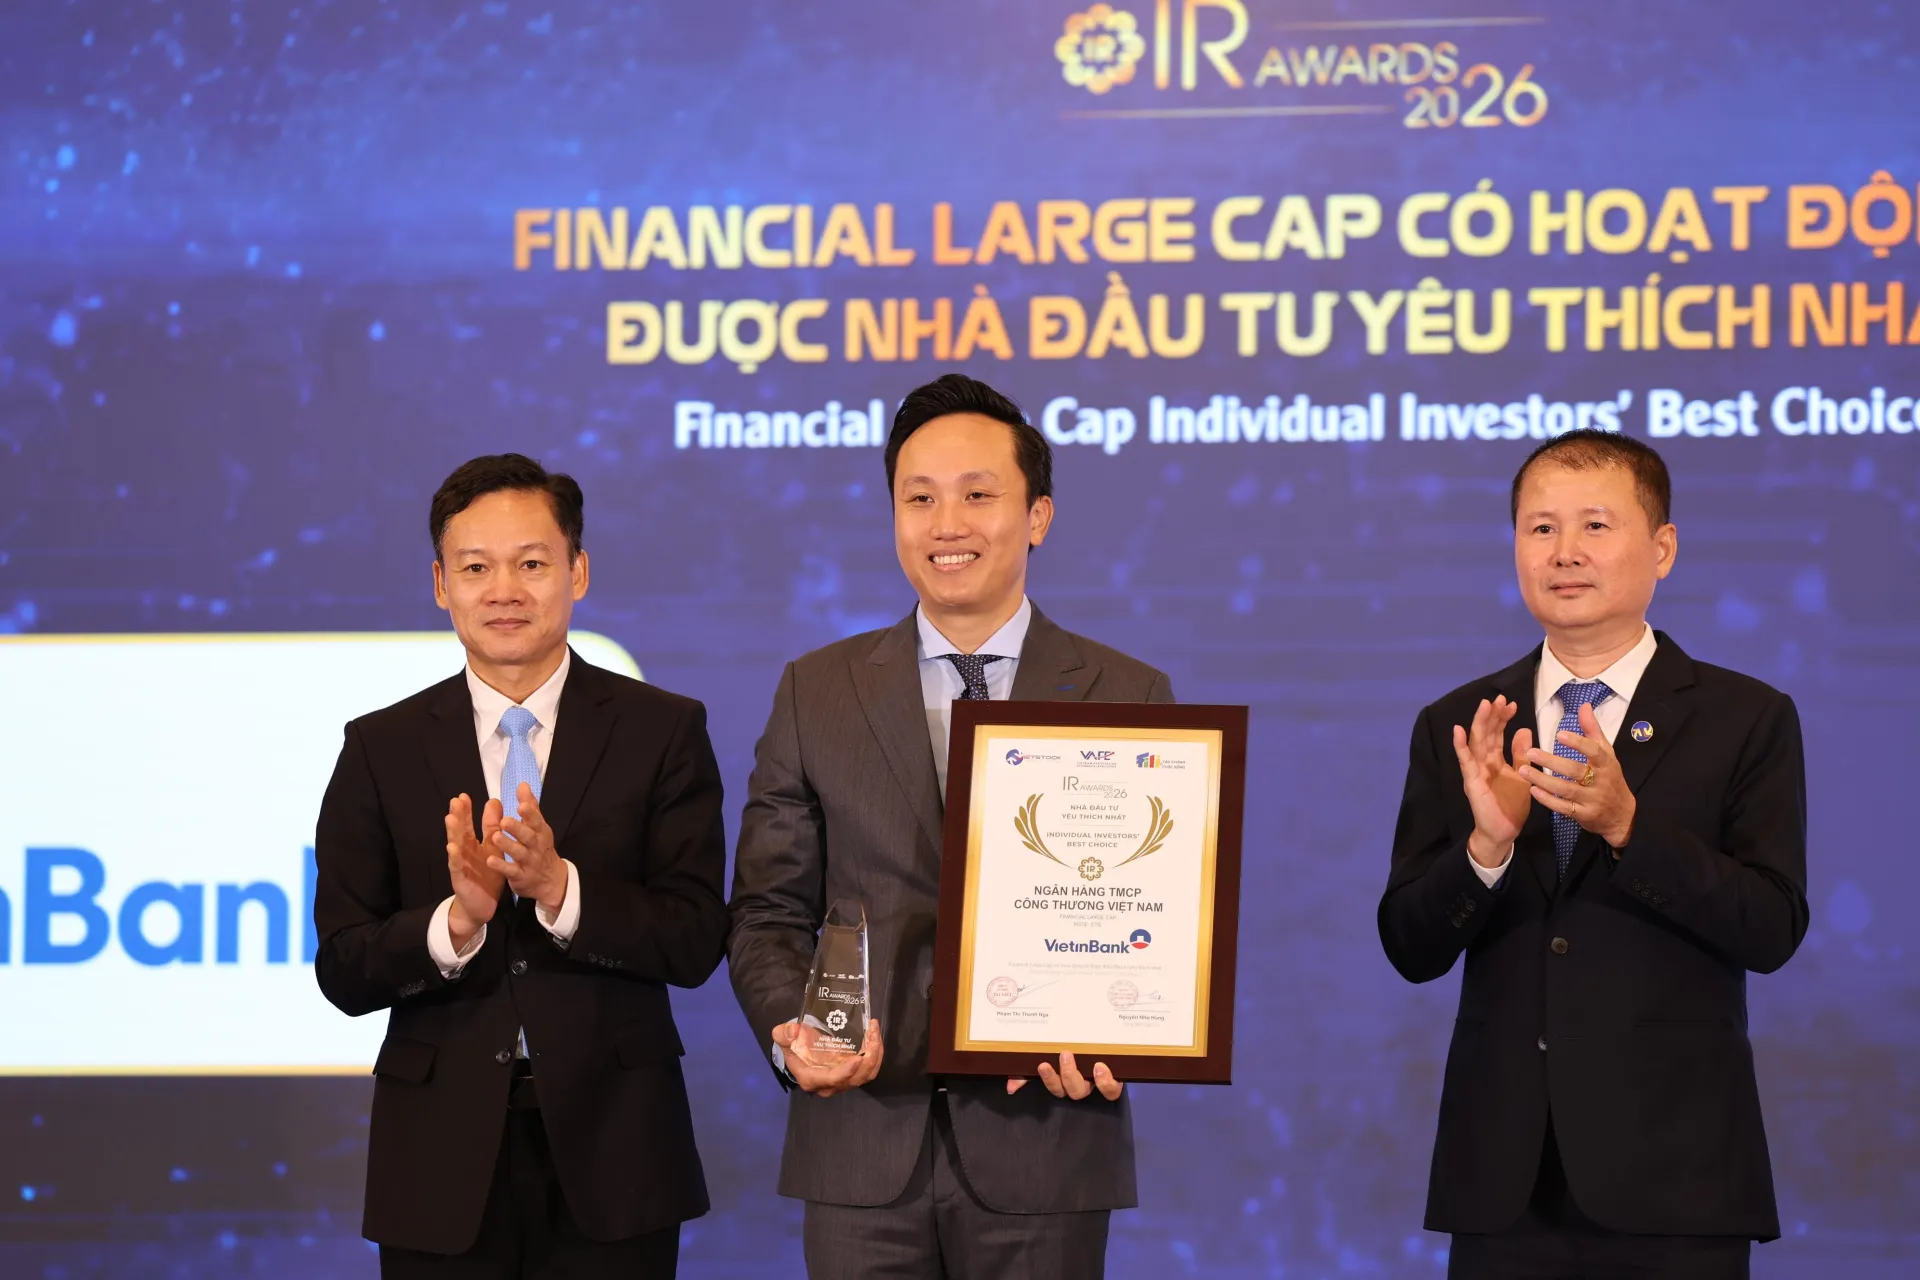
VietinBank (HOSE: CTG) năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích
Ngày 24/09/2026, Lễ trao giải thưởng Doanh nghiệp niêm yết (DNNY) có hoạt động Quan hệ Nhà đầu tư (IR) tốt nhất năm 2026 - IR Awards 2026 do Vietstock,...
Vốn điều lệ tại ngân hàng VIB chính thức vượt 37.000 tỷ đồng
Ngân hàng TMCP Quốc tế Việt Nam (VIB) vừa nâng vốn điều lệ lên mức hơn 37.354 tỷ đồng sau khi hoàn thành hai đợt phát hành cổ phiếu ESOP và cổ phiếu từ...
Hai Big4 ngân hàng được dự báo lợi nhuận tăng trưởng vượt trội trong năm 2026
Chứng khoán Vietcap mới đây đã công bố báo cáo phân tích về Vietcombank (Mã: VCB) và Vietinbank (mã: CTG) với triển vọng lợi nhuận tăng trưởng tích cực năm 2026...
5 năm phát triển mạnh mẽ của VPBank: Mở rộng về cả quy mô và chiều sâu
Giai đoạn 2022 – 2026 đánh dấu bước phát triển vượt bậc của VPBank về quy mô tài sản, lợi nhuận và cấu trúc tăng trưởng. Không chỉ mở rộng hoạt động ngân hàng...
Loạt ngân hàng thay đổi lãnh đạo cấp cao
Trong tuần qua, thị trường tài chính bắt đầu ghi nhận nhiều biến động nhân sự cấp lãnh đạo tại loạt ngân hàng.
Tín dụng kinh doanh bất động sản nhiều ngân hàng tăng trưởng hai chữ số
Hoạt động cho vay kinh doanh bất động sản tại nhiều ngân hàng vẫn tiếp tục tăng trưởng hai chữ số trong 6 tháng đầu năm 2026.
TPBank chốt quyền trả cổ tức tỷ lệ 20% ngay trong tháng 10/2026
Ngân hàng TMCP Tiên Phong (TPBank) thông báo ngày 5/10/2026 là ngày đăng ký cuối cùng để cổ đông nhận cổ tức năm 2026 với tổng tỷ lệ 20%,...
Giải pháp tối ưu tiền nhàn rỗi, linh hoạt khi cần chi tiêu
Tính năng Sinh lời nhàn tênh trên SHB SAHA giúp khách hàng chủ động thiết lập số tiền cần duy trì cho thanh toán thường nhật, đồng thời tạo cơ hội sinh lời cho...
ABBank sắp mua lại 3 lô trái phiếu trước hạn sau chưa đầy một năm, vốn điều lệ chuẩn bị vượt 26.000 tỷ đồng
Ngân hàng TMCP An Bình (ABBank - mã: ABB) vừa công bố kế hoạch tất toán trước hạn đối với 3 lô trái phiếu được huy động vào giai đoạn cuối năm 2025...
VietinBank và Finviet thúc đẩy tài chính số cho hộ kinh doanh
Ngày 21/9/2026, VietinBank và Finviet đã ký kết Biên bản ghi nhớ hợp tác chiến lược (MOU - Memorandum of Understanding)…
Ngân hàng NCB và Petrolimex hợp tác chiến lược, kết nối hiệu quả hệ sinh thái năng lượng và tài chính
Ngày 22/9/2026, Tập đoàn Xăng dầu Việt Nam (Petrolimex) và Ngân hàng TMCP Quốc Dân (NCB) đã chính thức ký kết thỏa thuận hợp tác chiến lược toàn diện,...
VPB “xanh ngắt”, lên 28.450 đồng/cp trong phiên tiên đầu sau nâng hạng
VPB tăng 3,64% trong phiên đầu tiên thị trường chứng khoán Việt Nam chính thức gia nhập nhóm mới nổi thứ cấp của FTSE Russell. VPBank kỳ vọng cột mốc nâng hạng...
Lãi suất cho vay tại nhiều ngân hàng tăng mạnh
Số liệu mới nhất từ Ngân hàng Nhà nước cho thấy, lãi suất cho vay bình quân trong tháng 8/2026 tiếp tục xu hướng đi lên, hiện dao động trong khoảng 8,4 - 10,7%/năm,…
Bấm sao nhận hoa hồng, nạn nhân mất hơn 2,8 tỷ đồng
Đánh giá một nhà hàng, khách sạn hay địa điểm du lịch trên mạng đã trở thành việc quen thuộc với nhiều người. Đi ăn có thể để lại nhận xét,...
Toàn cảnh kim loại quý từ 14 - 20/9: Vàng vượt sức ép lãi suất, nhập khẩu bạc ở Ấn Độ tăng vọt
Vàng kết thúc chuỗi ba tuần giảm dù Cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất, trong khi số liệu công bố trong tuần cho thấy kim ngạch nhập khẩu bạc của Ấn Độ tăng 127% trong tháng 8.
Techcombank Investment Summit 2026: Lời giải cho động lực phát triển vì sự phồn vinh của Việt Nam
Ngày 19/9/2026 tại Hà Nội, Techcombank Investment Summit 2026 với chủ đề “Việt Nam phồn vinh: Kiến tạo và trao truyền giá trị qua các thế hệ” đã diễn ra và thu hút hơn...
Xem nhiều