ĐHCĐ ngân hàng: ‘Nóng’ chuyện chuyển giao bắt buộc một TCTD
 Hoàng Long
Ngân hàng Vietcombank và MBBank sẽ nhận chuyển giao bắt buộc một tổ chức tín dụng (TCTD).
Vietcombank, MB nhận chuyển giao bắt buộc một TCTD
Tại đại hội đồng cổ đông thường niên năm 2022 diễn ra ngày 29/4, Ngân hàng TCMP Ngoại thương Việt Nam cho biết sẽ nhận chuyển giao bắt buộc một tổ chức tín dụng (TCTD) trong thời gian tới.
Vietcombank cho biết mục tiêu đặt ra là hỗ trợ từng bước TCTD yếu kém từng bước khôi phục hoạt động bình thường, khắc phục các yếu kém, trở thành ngân hàng có tình hình tài chính lành mạnh, đảm bảo khả năng hoạt động liên tục.

Trước đó, ngày 25/4 Ngân hàng TMCP Quân đội (MBB) tổ chức họp Đại hội đồng cổ đông thường niên năm 2022. Tại đây, ngân hàng cũng nhận chuyển giao bắt buộc một TCTD.
Theo đó, MB thực hiện nhận chuyển giao bắt buộc một TCTD phù hợp với chủ trương của Chính phủ, Ngân hàng Nhà nước nhằm tái cơ cấu các ngân hàng thương mại yếu kém, lành mạnh hóa hoạt động ngành ngân hàng theo hướng an toàn bền vững, trên cơ sở tự nguyện đề xuất từ phía MB và phù hợp quy định pháp luật.
Căn cứ Luật các TCTD, sau khi Vietcombank và MB nhận chuyển giao bắt buộc, thì TCTD hoạt động dưới hình thức ngân hàng TNHH MTV do Vietcombank và MB sở hữu 100% vốn điều lệ, là pháp nhân độc lập và không thực hiện hợp nhất báo cáo tài chính với Vietcombank và MB.
MB được áp dụng một số quyền và lợi ích theo quy định của pháp luật như: MB được loại trừ TCTD được chuyển giao bắt buộc khi tính tỷ lệ an toàn vốn hợp nhất; khoản góp vốn vào TCTD được chuyển giao bắt buộc không phải thực hiện trích lập dự phòng giảm giá các khoản đầu tư và được loại trừ khi tính giới hạn góp vốn, mua cổ phần của MB; MB và TCTD được chuyển giao bắt buộc được áp dụng các biện pháp hỗ trợ theo phương án chuyển giao bắt buộc được phê duyệt.
Tương tự, Vietcombank cũng sẽ không góp vốn vào TCTD trong thời gian TCTD này còn luỹ kế. Đồng thời, không chịu trách nhiệm về thanh khoản và các nghĩa vụ tài chính của TCTD trong thời gian thực hiện phương án chuyển giao. Vietcombank sẽ tham gia quản trị, điều hành và triển khai các biện pháp hỗ trợ tại phương án chuyển giao bắt buộc được cơ quan nhà nước có thẩm quyền phê duyệt.
Hiện tại, có 4 ngân hàng yếu kém thuộc diện tái cơ cấu gồm Ngân hàng Đông Á (DongABank) và 3 ngân hàng mua bắt buộc là Xây dựng (CB), Đại Dương (Oceanbank), Dầu khí toàn cầu (GPBank). Đầu tháng 2 năm nay, Thủ tướng cũng thúc giục triển khai ngay việc xử lý, cơ cấu lại hai ngân hàng thương mại yếu kém đã được cấp có thẩm quyền thông qua chủ trương và tiếp tục xây dựng phương án xử lý, cơ cấu lại cho hai ngân hàng yếu kém còn lại.
Nhận chuyển giao bắt buộc, Vietcombank và MB được hưởng ‘ưu đãi’ gì?
Trong quá khứ các ngân hàng thương mại, điển hình là Sacombank từng sáp nhập ngân hàng Phương Nam, tuy nhiên đến nay vẫn chưa khắc phục hết tồn đọng. Vì vậy, tại ĐHCĐ MB, vấn đề “nóng” liên quan tới nhận chuyển giao TCTD đã được cổ đông liên tục chất vấn Ban lãnh đạo.

Tổng Giám đốc MB Lưu Trung Thái cho biết việc nhận chuyển giao là 0 đồng, MB không phải bỏ tiền ra mua ngân hàng này. Hiện ngân hàng chưa thể tiết lộ thông tin cụ thể về ngân hàng được chuyển giao nhưng quy mô của tổ chức này dưới 10% tổng tài sản của MB, lỗ luỹ kế các kiểu không vượt quá 20.000 tỷ.
Theo tính toán, khoảng 7-8 năm thì có thể giải quyết dứt điểm lỗ luỹ kế của ngân hàng này. Biện pháp lớn nhất là sẽ được vay một khoản tiền lãi suất 0% trong thời gian tái cơ cấu, cộng thêm MB được tăng trưởng quy mô lớn.
Trong giai đoạn đầu, MB sẽ chuyển sang một số khoản dư nợ tốt cho ngân hàng này để hỗ trợ. Có 3 phương án. Sau khi tái cơ cấu, ngân hàng đó sẽ sáp nhập vào MB để quy mô MB lớn lên. Thứ hai, có thể bán đi như một khoản đầu tư. Thứ ba, IPO chuyển thành ngân hàng cổ phần. Trả lại thì không được nhưng chúng ta có quyền bán đi hoặc IPO tổ chức này.
Đáng chú ý, việc nhận chuyển giao bắt buộc TCTD, MB sẽ có thêm không gian tăng trưởng, một số khoản vay có chất lượng tốt được chuyển sang để đảm bảo khả năng hoạt động và chất lượng nợ của tổ chức tín dụng này.
Ngoài ra, việc nhận chuyển giao bắt buộc sẽ ảnh hưởng tốt đến lộ trình chuyển đổi số của MB.
Tổng Giám đốc Lưu Trung Thái cho biết, MB hiện có 13 triệu khách hàng, các địa điểm đã đủ độ phủ rồi và phải đẩy ra các kênh khác để thực hiện. Do đó, khi nhận chuyển giao, MB sẽ có thêm hơn 100 chi nhánh PGD mới thì sẽ giải quyết được vấn đề này và có lợi cho tiến trình chuyển đổi số.
Trường hợp tại Vietcombank sẽ được ‘ưu tiên’ cho vay vượt 15%/25% vốn tự có của Vietcombank với khách hàng và nhóm khách hàng liên quan, cho vay trung dài hạn bằng ngoại tệ đối với các dự án trọng điểm, tăng thị phần phục vụ các dự án vốn tín dụng quốc tế cho Vietcombank trong suốt thời gian TCTD chưa hết lỗ luỹ kế.
NHNN sẽ không giới hạn tăng trưởng tín dụng hàng năm của Vietcombank nếu ngân hàng đáp ứng tỷ lệ an toàn vốn theo quy định.
Vietcombank được phép trả cổ tức bằng cổ phiếu từ toàn bộ lợi nhuận còn lại sau trích lập các quỹ để tăng vốn (trong các năm xử lý lỗ luỹ kế của TCTD).
Ngân hàng được phát hành trái phiếu dài hạn cho BH Tiền gửi Việt Nam ngay sau khi nhận chuyển giao bắt buộc, được mở thêm chi nhánh/PGD trên các địa bàn với số lượng tối thiểu bằng NHTM có vốn nhà nước có số chi nhánh/ PGD thấp nhất trên địa bàn.
Vietcombank không phải áp dụng các điều kiện hạn chế trong giao dịch với TCTD nhận CGBB với tư cách là một ngân hàng con của Vietcombank, các giao dịch tài sản có với TCTD được áp dụng hệ số rủi ro bằng 0% khi tính tỷ lệ an toàn và được phân loại vào nhóm nợ đủ tiêu chuẩn.
Tương tự như MB, Vietcombank sẽ có điều kiện mở rộng quy mô kinh doanh, cơ sở khách hàng và mạng lưới,… và có thể nhập sáp nhập hoặc tiếp tục duy trì TCTD như một ngân hàng con hoặc bán cho nhà đầu tư mới.
Tái cơ cấu ngân hàng yếu kém - Càng kéo dài càng gay go
Theo đề án “Cơ cấu lại hệ thống các tổ chức tín dụng (TCTD) gắn với xử lý nợ xấu giai đoạn 2016-2020” theo Quyết định số 1058/QĐ-TTg ngày 19-7-2017, mục tiêu đầu tiên và có lẽ cũng quan trọng nhất là tiếp tục cơ cấu lại hệ thống các TCTD gắn với trọng tâm là xử lý căn bản, triệt để nợ xấu và các TCTD yếu kém bằng các hình thức phù hợp với cơ chế thị trường.
Tuy nhiên, nếu như việc cơ cấu các TCTD khác gắn với xử lý nợ xấu cho kết quả tích cực phần nào, thì việc cơ cấu lại các TCTD yếu kém cho đến giờ vẫn chưa hoàn thành theo kỳ vọng, trong khi lộ trình này nếu càng kéo dài sẽ càng khiến việc xử lý các ngân hàng này càng khó khăn hơn, tốc độ phục hồi càng mất nhiều thời gian hơn.
Bởi những TCTD này đã có nhiều yếu kém từ trước, đối mặt với quá nhiều vấn đề chưa thể khắc phục, xử lý. Về tài chính, do khách hàng dần chuyển sang giao dịch với các ngân hàng khác tốt hơn, có tình hình tài chính lành mạnh hơn, nên hoạt động của những ngân hàng yếu kém này ngày càng giảm sút, thu nhập suy yếu ở nhiều mảng và thường xuyên không đạt được mục tiêu đề ra.
Trong khi đó về mặt vận hành, ngân hàng vẫn phải duy trì những khoản chi phí cố định, từ chi phí nhân viên, quản lý hay tài sản. Đáng lưu ý là những ngân hàng này còn phải chứng kiến nguồn nhân lực bị chảy máu, ảnh hưởng không chỉ lên các mục tiêu kinh doanh mà còn đưa đến những rủi ro tiềm ẩn lên các hoạt động vận hành. Để thu hút nhân sự đảm bảo số lượng cũng như chất lượng, các ngân hàng này buộc phải có mức lương đủ cạnh tranh, khiến áp lực chi phí càng gia tăng.
Hậu quả là lỗ có thể ngày càng tăng lên, ăn mòn hết vốn của những ngân hàng này, khiến con đường phục hồi ngày càng chông gai hơn, thời gian để xóa lỗ và có lợi nhuận trở lại ngày càng kéo dài hơn. Từ đó khiến các nhà đầu tư, đối tác muốn tham gia tái cơ cấu phải đánh giá lại thực trạng, khả năng phục hồi của những ngân hàng này và có thể từ bỏ thương vụ.
-

- Click để copy
TIN LIÊN QUAN
NCB lọt Top 6 Nơi làm việc tốt nhất ngành Ngân hàng năm 2026
Tại Hội nghị Nơi Làm Việc Tốt Nhất Việt Nam® 2026 do Anphabe tổ chức ngày 18/11/2026, Ngân hàng TMCP Quốc Dân (NCB) gây ấn tượng khi được vinh danh trong Top 100...
Vì sao cổ phiếu công nghệ lao dốc, vàng bạc cũng bị bán tháo?
Một biến cố tại tập đoàn công nghệ Nvidia khiến thị trường chứng khoán chao đảo và vàng, bạc - những tài sản thường được tìm đến khi bất ổn gia tăng - cũng giảm giá mạnh.
Bẫy chốt đơn nhận hoa hồng và những giao dịch chỉ có trên màn hình
Từ lời hứa chốt đơn để nhận hoa hồng, một đường dây đã dựng lên các nền tảng thương mại điện tử giả nhằm dẫn dụ người tham gia…
Phát hành gần 193 triệu cổ phiếu thưởng, vốn điều lệ tại ABBank sắp cán mốc 18.000 tỷ đồng
Lợi nhuận 9 tháng bứt tốc, Ngân hàng TMCP An Bình (ABBank) vừa thông báo kế hoạch phát hành gần 193 triệu cổ phiếu từ nguồn vốn chủ sở hữu,…
UBCKNN thông báo đã nhận đầy đủ hồ sơ đăng ký chào bán cổ phiếu riêng lẻ của PVcomBank
Ủy ban Chứng khoán Nhà nước (UBCKNN) vừa thông báo đã nhận được đầy đủ hồ sơ chào bán cổ phiếu riêng lẻ của Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank, mã chứng khoán: PCB, giao dịch tại hệ thống UPCoM).
Cơ cấu cổ đông của ngân hàng ACB tiếp tục có diễn biến mới
Tổ chức quản lý đầu tư Principal Global Investors đến từ Mỹ vừa thoái toàn bộ vốn tại Ngân hàng ACB, giảm tỷ lệ sở hữu từ 1% về 0% sau 5 tháng…
BVBank chào bán trái phiếu ra công chúng quy mô 1.300 tỷ đồng
Ngày 19/11/2026, Ngân hàng TMCP Bản Việt (BVBank, mã chứng khoán: BVB) chính thức phát hành 13 triệu trái phiếu ra công chúng với tổng mệnh giá 1.300 tỷ đồng,…
Lãi suất tiết kiệm online tại một ngân hàng về 0%/năm
Từ ngày 16/11, Ngân hàng TMCP Sài Gòn (SCB) áp dụng mức lãi suất 0%/năm đối với tiền gửi tiết kiệm online ở tất cả kỳ hạn.
MB dự kiến thu về 3.018 tỷ đồng từ phát hành cổ phiếu
Ngân hàng MB dự kiến phát hành riêng lẻ 200 triệu cổ phiếu MBB với giá 15.090 đồng/cổ phiếu cho 6 nhà đầu tư chứng khoán chuyên nghiệp, thu về 3.018 tỷ đồng...
Ngân hàng VIB sắp chi 1.000 tỷ đồng tăng vốn cho công ty con
Ngân hàng VIB chuẩn bị nâng vốn điều lệ cho công ty con VIBAMC từ 3.500 tỷ đồng lên 4.500 tỷ đồng từ nguồn vốn chủ sở hữu.
VPBank Diamond nâng tầm trải nghiệm chuyển tiền với dịch vụ cá nhân hóa
Khi nhu cầu chuyển tiền quốc tế ngày càng đa dạng, khách hàng không chỉ quan tâm đến chi phí giao dịch, tỷ giá… mà còn cần sự thuận tiện…
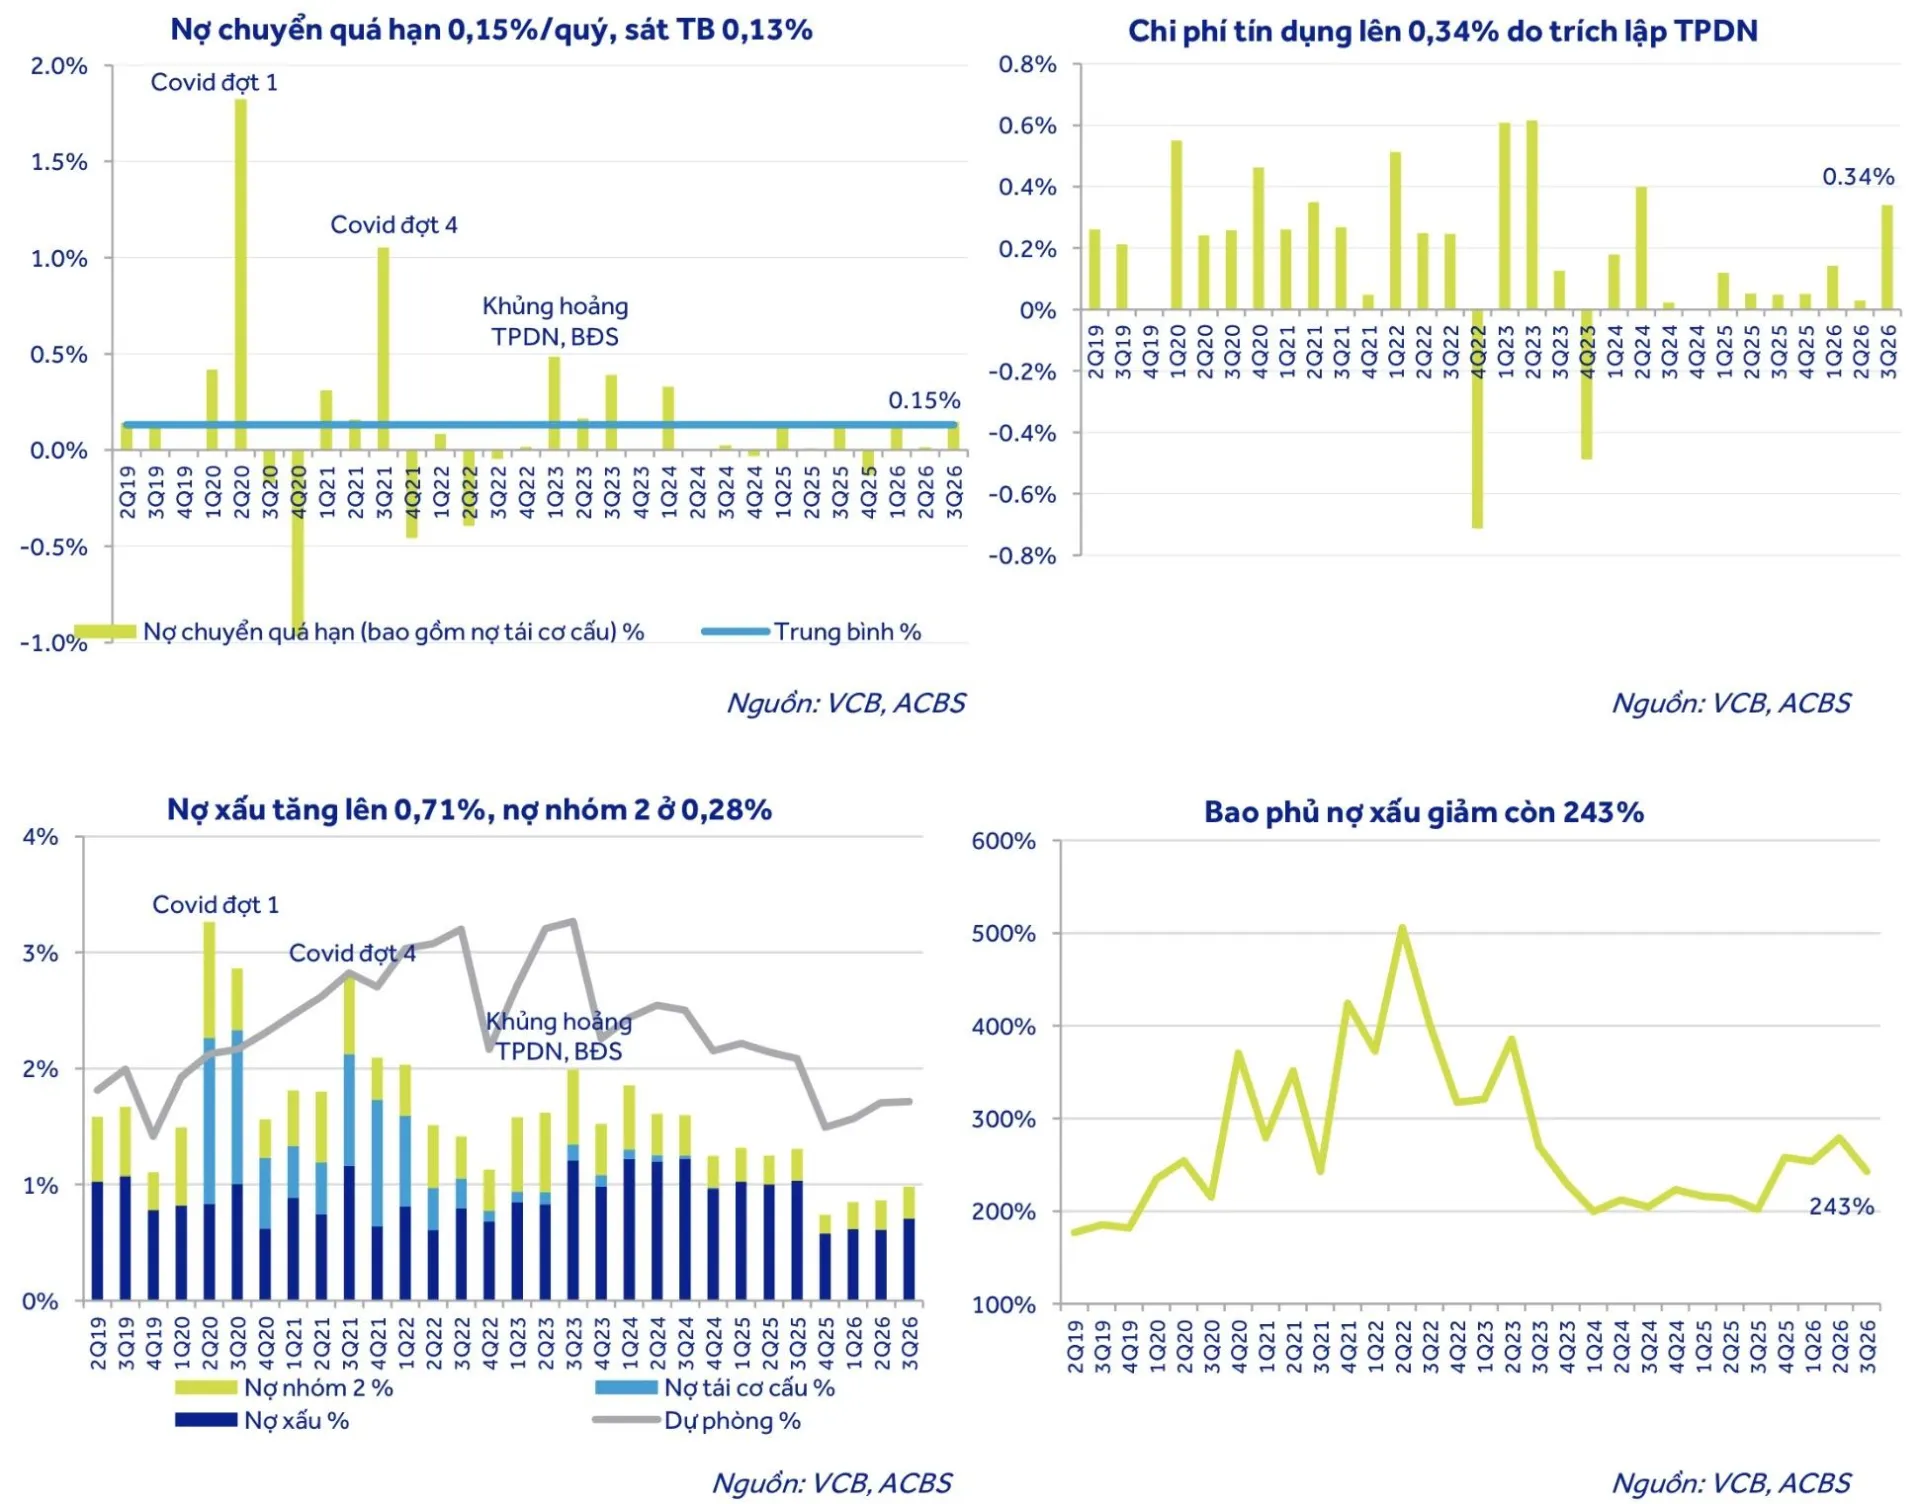
Vietcombank: Tín dụng dự báo đạt 13% năm 2026, Mizuho tham gia thương vụ phát hành cổ phiếu quy mô lớn
ACBS Research cập nhật triển vọng “ông lớn” Vietcombank với kết quả kinh doanh năm 2026 và năm 2027 tăng trưởng mạnh, chất lượng tài sản được kiểm soát…
Cùng gửi 100 triệu, Big 4 trả lãi 5,4 triệu, các ngân hàng khác trả bao nhiêu?
Gửi 100 triệu đồng tại quầy trong 365 ngày, khách hàng nhận khoảng 5,4 triệu đồng tiền lãi theo mức niêm yết 12 tháng của Vietcombank, BIDV, VietinBank...
Danh tính 4 ngân hàng duy trì tỷ lệ bao phủ nợ xấu tích cực trên 100%
Vietcombank tiếp tục dẫn đầu về tỷ lệ bao phủ nợ xấu với 243% trong 9 tháng đầu năm 2026. Trong khi đó, ngân hàng ACB và VietABank chính thức…
SeABank ra mắt thẻ tín dụng VISA FlexCard, hoàn tiền đến 15% với danh mục linh hoạt
Ngày 23/10/2026 - Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) chính thức ra mắt thẻ tín dụng SeABank VISA FlexCard với thông điệp…
Bất động sản thế chấp tại Vietcombank vượt 2 triệu tỷ đồng
Tại Vietcombank, bất động sản vẫn tiếp tục đóng vai trò trung tâm trong cấu trúc tài sản đảm bảo của ngân hàng với hơn 2,021 triệu tỷ đồng tính đến 30/9/2026.
SHB mừng sinh nhật 33 năm với 333 giải thưởng và loạt ưu đãi dành cho khách hàng
Nhân dịp kỷ niệm 33 năm thành lập, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) triển khai chuỗi chương trình ưu đãi dành cho khách hàng cá nhân, hộ kinh doanh và doanh nghiệp. Điểm nhấn là chương trình “33 năm cùng tỏa sáng – Trúng quà sang” với 333 giải thưởng công nghệ, tổng trị giá hơn 1,5 tỷ đồng.
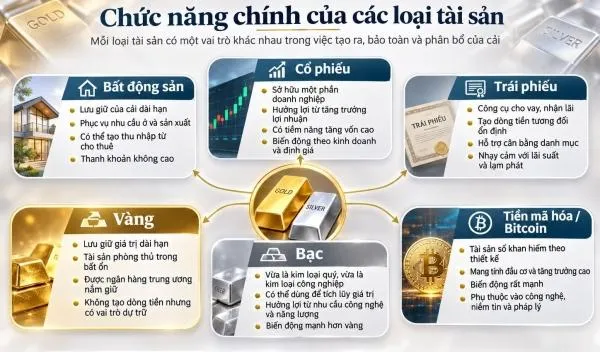
Vàng, bạc đang ở đâu trên bản đồ tài sản toàn cầu?
Thế giới đang sở hữu những thị trường tài sản có quy mô hàng trăm nghìn tỷ USD, từ bất động sản, chứng khoán, trái phiếu đến vàng, bạc và Bitcoin.
LPBank sắp chi hơn 173 tỷ đồng mua lại trái phiếu trước hạn, hoàn tất huy động gần 3.000 tỷ đồng
Vừa huy động mới gần 3.000 tỷ đồng qua 3 lô trái phiếu, LPBank lên kế hoạch chi hơn 173 tỷ đồng mua lại trước hạn hơn 1,73 triệu trái phiếu được phát hành năm…
Xem nhiều