Ngân hàng sụp đổ và sự hoảng loạn: Góc nhìn cho bất động sản
 Nhật Lâm
Sự sụp đổ gần đây của một số ngân hàng vừa và nhỏ đã dấy lên những lo ngại về khả năng xảy ra khủng hoảng tài chính, công ty tư vấn bất động sản toàn cầu Cushman & Wakefield vừa đưa ra những góc nhìn đầu tiên cũng như nhận định trấn an trong thời điểm bất ổn tăng cao, công bố vào ngày 15/3/2023.
Tuy nhiên, với những thay đổi liên tục của tình hình hiện tại, Cushman & Wakefield sẽ cung cấp thông tin cập nhật khi có diễn biến mới cho các nhà đầu tư và cộng đồng.
#1 Đừng hoảng loạn, chỉ mới có ba ngân hàng sụp đổ: Valley Bank (SVB), Signature Bank và Silvergate Bank, ba trong số 4,236 ngân hàng thương mại Mỹ được bảo trợ bởi Công ty Bảo hiểm Ký thác Liên bang Mỹ (FDIC). Hơn nữa, đa số các ngân hàng khác có danh mục đầu tư cân bằng hơn và không quá phụ thuộc vào một lĩnh vực.
Ba ngân hàng vừa sụp đổ chủ yếu tập trung khoản tiền gửi và cho vay đối với lĩnh vực như công nghệ (ngân hàng SVB) và tiền điện tử (ngân hàng Signature và ngân hàng Silvergate). Có khả năng một số ngân hàng nữa sẽ chịu áp lực do các vấn đề về thanh khoản nhưng tính đến thời điểm viết bài này, chỉ có ba ngân hàng thất bại và đều nằm trong những trường hợp cá biệt, nên sự việc này không đồng nghĩa với khủng hoảng.
#2. Đây không phải là sự lặp lại của cuộc Đại Khủng hoảng Tài chính (GFC).
Theo chuyên gia Cushman & Wakefield, có một số điểm có thể so sánh giữa hai vụ việc:
Bức tranh về một cuộc khủng hoảng vẫn chưa rõ ràng, nhưng việc các cơ quan quản lý đang can thiệp sâu sẽ có khả năng giúp ngăn chặn hậu quả lan rộng. Trong lịch sử ngành ngân hàng Mỹ, hai vụ ngân hàng phá sản SVB và Signature Bank đại diện cho cuộc sụp đổ lớn thứ hai và thứ ba (sau Washington Mutual). Tuy nhiên, tài sản của họ lần lượt là 209 tỷ USD và 118 tỷ USD, vẫn ít hơn nhiều so với các ngân hàng lớn nhất ở Mỹ khi mà bốn ngân hàng lớn nhất sở hữu hơn 9 nghìn tỷ USD. Nhìn lại cuộc Đại khủng hoảng Tài chính trong lịch sử, ngay cả những ngân hàng lớn nhất cũng phải chịu áp lực. Nhưng lần này, thử thách cấp bách nhất lại tập trung ở những ngân hàng đa quốc gia.
Nền tảng kinh tế hiện tại mạnh mẽ hơn nhiều so với thời kỳ Đại khủng hoảng Tài chính khi làn sóng đầu tiên của ngành ngân hàng và phi ngân hàng bắt đầu. Thời điểm đó, Mỹ đã rơi vào suy thoái khi ngân hàng Lehman Brothers sụp đổ, Fed công bố đợt nới lỏng tiền tệ đầu tiên và tỷ lệ thất nghiệp đã tăng từ 4,7% lên 6,8%. Ở thời điểm hiện tại, Mỹ vẫn đang tạo ra việc làm và tỷ lệ thất nghiệp ở mức 3,6% tính đến tháng 2 năm 2023, gần mức thấp nhất mọi thời đại.
Hệ thống tài chính vững vàng hơn thời Đại khủng hoảng Tài chính. Trên thực tế, để đối phó với cuộc khủng hoảng tài chính toàn cầu, hệ thống ngân hàng đã trải qua những cuộc cải tổ lớn để điều tương tự sẽ không lặp lại. Các ngân hàng được vốn hóa nhiều hơn và được bảo vệ tốt hơn cho các tình huống xấu. Ví dụ: kết quả kiểm tra căng thẳng Dodd Frank năm 2022 cho thấy các ngân hàng lớn—cụ thể là những ngân hàng quan trọng có thể ảnh hưởng đến toàn hệ thống —có đủ vốn để bù đắp khoản lỗ hơn 600 tỷ USD (trong đó 75,4 tỷ USD được gắn với bất động sản thương mại). Các tỷ lệ vốn tổng hợp vào năm 2022 đều vượt ngưỡng quy định tối thiểu ở mức thấp nhất.
Cơ quan chính sách cũng đã có động thái phản ứng nhanh hơn thời Đại khủng hoảng Tài chính. Ngân hàng SVB chính thức sụp đổ vào ngày 10 tháng 3, và chỉ hai ngày sau đó, Bộ Tài chính và Cục Dự trữ Liên bang đã thiết lập một cơ sở tín dụng khẩn cấp cho các ngân hàng gặp vấn đề về thanh khoản (được đặt tên là Cơ sở tài trợ có kỳ hạn cho ngân hàng), nhờ đó bảo vệ tất cả các khoản tiền gửi và cung cấp niềm tin ban đầu cho thị trường. Chương trình lịch sử này, theo Fed công bố, sẽ xác lập lại cách các ngân hàng có thể đối mặt và giải quyết các cuộc khủng hoảng thanh khoản do rủi ro lãi suất gây ra. Hơn nữa, Công ty Bảo hiểm Ký thác Liên bang Mỹ (FDIC) đang tiến hành các hoạt động thanh lý bình thường, có trật tự, giống như trong bất kỳ vụ đổ vỡ nào khác.
Các vấn đề hiện tại mà một số ngân hàng phải đối mặt áp lực xuất phát từ rủi ro lãi suất đối với các tài sản giữ đến ngày đáo hạn, không liên quan đến hiệu quả của danh mục tín dụng hoặc dư nợ cho vay của họ. Ngược lại, trong thời kỳ Đại khủng hoảng tài chính, các ngân hàng lại phải đối mặt với khủng hoảng tín dụng thông qua thị trường nợ lớn nhất và quan trọng nhất - đó là các khoản thế chấp nhà ở của hộ gia đình. Đây là hai thách thức rất khác nhau, với những nguyên nhân cơ bản rất khác nhau. Trong khi chu kỳ tín dụng đang diễn ra và ở giai đoạn đầu, những thất bại gần đây của ba ngân hàng nói trên không liên quan gì đến tín dụng mà thay vào đó liên quan đến sự phân nhánh của môi trường lãi suất tăng và tác động đến giá trị trái phiếu và chứng khoán.
#3. Thị trường cho vay trở nên khó khăn hơn. Thị trường trước đó vốn đã khó vay. Theo Khảo sát ý kiến của Cán bộ cho vay cấp cao của Fed, nhiều ngân hàng cho biết họ đang thắt chặt các tiêu chuẩn cho vay đối với các khoản vay bất động sản thương mại và kinh doanh khác, tiêu chuẩn cao nhất trong 13 năm qua. Ngoại trừ năm 2020, giai đoạn này có môi trường cho vay khó khăn nhất kể từ cuộc Đại khủng hoảng Tài chính. Kể từ đó, Chỉ số Điều kiện Tài chính của Bloomberg (tổng hợp của 10 chỉ số thị trường tài chính) đã giảm mạnh, điều này thể hiện việc tiêu chuẩn cho vay của đa số tổ chức tài chính trở nên khó khăn hơn, không chỉ riêng vay vốn ngân hàng. Nhìn chung, thị trường tài chính thắt chặt, thị trường chứng khoán suy yếu, và chênh lệch tín dụng mở rộng. Những doanh nghiệp vay bất động sản thương mại đang tìm kiếm nguồn tài chính từ các ngân hàng vừa và nhỏ cũng đối mặt nhiều thử thách.
Cushman & Wakefield dự báo các ngân hàng sẽ tiếp tục thắt chặt tín dụng cho vay nhằm đảm bảo giảm rủi ro về vốn. Bên cạnh những nguồn vốn khác, vốn cấp từ ngân hàng thường chiếm 40% tổng hoạt động cho vay bất động sản thương mại (trong biểu đồ bên dưới). Chính vì vậy, khi ngân hàng thắt chặt khoản vay sẽ làm chậm các giao dịch bất động sản thương mại trong khu vực. Tuy nhiên, một môi trường cho vay nghiêm ngặt và thận trọng hơn sẽ tạo được môi trường đầu tư an toàn và lâu dài, hỗ trợ sự ổn định của kinh tế vĩ mô.

# 4 Fed có thể nới lỏng chính sách tiền tệ. Chắc chắn rằng Ủy ban Thị trường mở Liên bang (FOMC) sẽ phải tính toán lại chính sách tiền tệ trong cuộc họp vào tuần tới ngày 21-22 tháng Ba, dưới những thất bại của các ngân hàng. Sự sụp đổ của các ngân hàng này có thể làm giảm triển vọng lãi suất trong thời gian còn lại của năm, do những bất ổn gia tăng sẽ thắt chặt các điều kiện thị trường tài chính, giảm bớt động lực kinh tế vĩ mô và từ đó giúp Fed hoàn thành một phần công việc của họ. Trước khi xảy ra ba vụ phá sản ngân hàng, các nhà đầu tư đã tính 80% xác suất tăng lãi suất là 50 điểm cơ bản vào tháng Ba. Tuy nhiên, sau ngày sụp đổ, hiện có 1/3 khả năng FOMC sẽ giữ lãi suất ổn định và 2/3 xác suất tăng lãi suất còn 25 điểm cơ bản, tùy thuộc vào việc xem xét các điều kiện diễn ra như thế nào.
# 5 Quan sát không phải là chiến lược tệ nhất. Khi chúng tôi đánh giá thị trường bất động sản thương mại trong bối cảnh các ngân hàng đổ vỡ, có những lý do để nhà đầu tư vừa lo ngại và vừa lạc quan, một cách thận trọng. Với góc độ lạc quan, tỷ lệ nợ quá hạn của chứng khoán bảo đảm bằng thế chấp thương mại (CMBS) trong tháng 2 vẫn ở mức thấp, đạt 3,1%, thấp hơn so năm trước đó và thấp hơn nhiều so với mức 10,3% được quan sát trong Khủng hoảng tài chính toàn cầu (GFC).
Tỷ lệ cho vay trên giá trị hiện nay nằm trong khoảng 55-60% so với 70-80% trong GFC. Tỷ lệ bao phủ dịch vụ nợ vẫn rất lành mạnh, trung bình trong khoảng 2-2,5. Nói cách khác, nếu tỷ lệ của họ là cố định, chủ sở hữu thông thường có nhiều hơn gấp đôi Thu nhập hoạt động ròng (NOI) cần thiết để trả khoản thế chấp hàng tháng của họ. Kỳ vọng lạm phát vẫn rất thấp, được cố định dưới 2,5% - kỳ vọng trung bình trong khoảng thời gian 5 năm bắt đầu từ 5 năm kể từ ngày dữ liệu được báo cáo. Con số này phù hợp với tỷ lệ lạm phát mục tiêu của Fed.
Đối với thị trường nợ, lợi suất lạm phát dài hạn đang hấp dẫn hơn so với những năm trước và trong bối cảnh thị trường nợ bùng nổ nhanh chóng có thể tạo ra các lựa chọn tái cấp vốn mạnh mẽ hơn. Cũng đáng chú ý là lãi suất trái phiếu kho bạc 10 năm giảm từ mức 3,9% trước vụ sụp đổ SVB xuống trong phạm vi 3,4%, điều này sẽ giúp ích cho một số nhà đầu tư trong việc tái cấp vốn khi tình trạng bất ổn giảm dần. Lãi suất thấp hơn đồng nghĩa với việc nhà đầu tư sẽ chuyển sang các khoản thế chấp thương mại mới, nhưng chúng tôi cho rằng sự chuyển đổi này là không đáng kể.
Với góc độ lo ngại, có 1,1 nghìn tỷ USD vay thế chấp thương mại sẽ đáo hạn vào năm 2023 và 2024, tăng từ 750 tỷ USD từ hai năm trước. Bất chấp những nỗ lực giảm lãi suất gần đây, lãi suất dự kiến sẽ vẫn tăng (và cao hơn lãi suất của các khoản vay đáo hạn), điều này sẽ khiến việc tái cấp vốn trở nên khó khăn hơn khi các khoản vay đó đáo hạn trong hai năm tới. Hơn nữa, trên hầu hết các lĩnh vực, các yếu tố cơ bản cho thuê bất động sản thương mại đang suy yếu. Thị trường văn phòng vẫn còn gặp thử thách khi các công ty tiếp tục áp dụng các chiến lược làm việc từ xa cho nhân viên của họ, khiến tỷ lệ trống văn phòng tăng và giá thuê giảm tốc.
"Ở giai đoạn này, bầu trời thị trường âm u, chứ không sụp đổ. Trong những khoảng thời gian như thế này, chúng tôi cho rằng việc các nhà đầu tư ‘án binh’ và theo dõi có thể là một chiến lược tốt, hơn là những phản ứng thái quá với các tiêu đề trên truyền thông", đại diện của Cushman & Wakefield phân tích.
-

- Click để copy
Luật Kinh doanh bất động sản (sửa đổi): Siết điều kiện huy động vốn, bảo vệ người mua
Sáng 21/11, với 471/479 đại biểu tham gia biểu quyết tán thành, chiếm 94,39%, Quốc hội khóa XVI đã thông qua Luật Kinh doanh bất động sản (sửa đổi)....
Điểm tin xây dựng - bất động sản ngày 22/11: Đà Nẵng nghiên cứu mở rộng khu thương mại tự do thêm 1.205 ha
Đà Nẵng nghiên cứu mở rộng khu thương mại tự do thêm 1.205 ha; TP HCM phê duyệt mức bồi thường cao nhất 222,4 triệu đồng/m² tại dự án cải tạo rạch Ông Bé... là những thông tin đáng chú ý trong lĩnh vực xây dựng, bất động sản.
Giao dịch căn hộ Hà Nội giảm 71%, thanh khoản nhà liền thổ cũng lao dốc
Thị trường nhà ở Hà Nội ghi nhận sự chững lại rõ rệt trong quý 3/2026 khi lượng giao dịch căn hộ giảm 71% so với cùng kỳ năm trước, còn nhà liền thổ chỉ có 167 giao dịch.
Tạp chí Mỹ Forbes vinh danh Đà Nẵng trong danh sách những điểm đến nghỉ hưu hấp dẫn nhất thế giới
Lần đầu tiên đưa Việt Nam vào danh sách những nơi nghỉ hưu ở nước ngoài tốt nhất năm 2026, tạp chí Mỹ Forbes nhắc đến Đà Nẵng như một điểm…
Becamex dự kiến lập công ty con bất động sản vốn 300 tỷ đồng
Becamex thông qua chủ trương thành lập công ty con hoạt động chính trong lĩnh vực bất động sản, vốn điều lệ 300 tỷ đồng. Trước đó, tập đoàn cũng thông qua phương án góp...
Quốc Tế Sơn Hà dự kiến đầu tư hơn 1.167 tỷ đồng xây nhà ở xã hội
Quốc Tế Sơn Hà thông qua chủ trương đầu tư khu nhà ở xã hội rộng gần 9 ha tại Phú Thọ, với tổng vốn dự kiến hơn 1.167 tỷ đồng. Trong đó, vốn tự...
Điểm tin xây dựng - bất động sản ngày 19/11: Mường Thanh tính xây 50 tòa nhà, thu 10.000 tỷ đồng để bồi thường
Mường Thanh tính xây 50 tòa nhà, thu 10.000 tỷ đồng để bồi thường người mua nhà; Hà Nội thúc tiến độ 5 tuyến đường sắt đô thị và loạt dự án quy mô lớn... là những thông tin đáng chú ý trong lĩnh vực xây dựng, bất động sản.
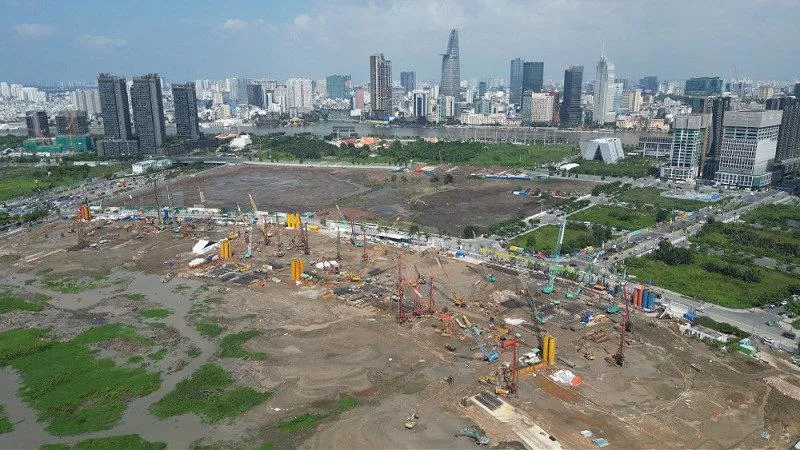
TP.HCM duyệt dự án gần 30.000 tỷ tại Thủ Thiêm, hé lộ 2 lô đất thanh toán cho nhà đầu tư
TP.HCM vừa phê duyệt dự án Quảng trường trung tâm và Trung tâm hành chính Thành phố tại Thủ Thiêm với tổng vốn dự kiến 29.616 tỷ đồng. Trong đó, gần 17.000 tỷ đồng dự kiến được thanh toán cho nhà đầu tư bằng quỹ đất.
Khang Điền nâng vốn đầu tư dự án 11A lên gần 13.000 tỷ đồng
Khang Điền quyết định nâng tổng vốn đầu tư dự án 11A tại TP.HCM từ 4.770 tỷ đồng lên 12.948 tỷ đồng, đồng thời góp thêm 2.500 tỷ đồng vào công ty con Khang Phúc.
Điểm tin xây dựng - bất động sản ngày 18/11: Siêu tháp 99 tầng tại Thủ Thiêm có bước tiến mới
Siêu tháp 99 tầng tại Thủ Thiêm tiến thêm bước mới về thủ tục đầu tư; Hà Nội sắp mở bán nhà ở xã hội giá gần 30 triệu đồng/m²... là những thông tin đáng chú ý trong lĩnh vực xây dựng, bất động sản.
Sun Saphia Residence hội tụ 5 “vũ điệu” bên bờ đại dương tại “thành phố đáng sống”
Sun Group kiến tạo Sun Saphia Residence tựa một bản hòa vũ, lấy cảm hứng từ vẻ đẹp bất tận của ánh dương và đại dương, tinh hoa văn hóa Chăm Pa, nghệ thuật kiến…
Điểm tin xây dựng - bất động sản ngày 17/11: Hà Nội duyệt khu đô thị 4,3 tỷ USD
Hà Nội duyệt khu đô thị 4,3 tỷ USD; TP HCM thu hồi hơn 6,8 ha đất của các doanh nghiệp... là những thông tin đáng chú ý trong lĩnh vực xây dựng, bất động sản.
Kinh Đô: Miền sống danh giá ven sông giữa hai trung tâm của thành phố Cảng
Có những gia đình đi qua nhiều thành phố, nhưng khi chọn nơi an cư lâu dài vẫn muốn trở về Hải Phòng - nơi lưu giữ những mối thân tình, ký ức và cội…
Tân Á Đại Thành dự kiến xây tổ hợp gần 1.200 tỷ tại Hưng Yên
Tân Á Đại Thành dự kiến đầu tư 1.186 tỷ đồng xây dựng trung tâm nghiên cứu, sản xuất và cung ứng tại KCN MEYINPARK Hưng Yên, với tổng diện tích sàn 64.800 m²...
Căn hộ bàn giao thô ven biển: Trend sống “không đụng hàng” hay nước đi đáng cân nhắc của nhà đầu tư trẻ?
Lợi suất cho thuê dài hạn tại TP.HCM cũ hiện chỉ quanh 3%/năm, trong khi ở Vũng Tàu đạt khoảng 4,2%. Khoảng chênh ấy đang kéo nhiều nhà đầu tư…
Cen Land vừa “hút” về hơn 600 tỷ đồng trái phiếu với lãi suất hấp dẫn
Cen Land vừa phát hành thành công 6.200 trái phiếu mã CREL12601 có tổng giá trị 620 tỷ đồng. Mục đích phát hành trái phiếu là để cơ cấu lại các khoản nợ.
Ngắm đô thị nghỉ dưỡng Sun Group Nam Hà Nội từ bản vẽ đến thực tế
Chủ đầu tư Sun Group tiếp tục khẳng định uy tín khi các bản vẽ thiết kế nhà ở, tiện ích và cảnh quan Sun Urban City dần thành hiện thực sống động…
Điểm tin xây dựng - bất động sản ngày 13/11: Hà Nội chấp thuận khu đô thị gần 100.000 tỷ đồng tại Bắc Thăng Long
Hà Nội chấp thuận khu đô thị gần 100.000 tỷ đồng tại Bắc Thăng Long; TP HCM thu hồi hơn 1.300 m² đất tại khu vực trung tâm... là những thông tin đáng chú ý trong lĩnh vực xây dựng, bất động sản.
Đại Quang Minh lãi hơn 1.000 tỷ đồng sau 6 tháng, nợ phải trả vượt 51.500 tỷ đồng
Đại Quang Minh báo lãi ròng nửa đầu năm nay trên 1.043 tỷ đồng, gấp 6 lần so với cùng kỳ năm ngoái.
Xem nhiều