“Cởi trói” gói tín dụng 120.000 tỷ đồng thế nào?
 Huy Tùng
Trao đổi với PetroTimes, Chuyên gia kinh tế Ngô Trí Long cho rằng, muốn khơi thông gói tín dụng 120.000 tỷ cần cắt giảm quy định, quy trình, đơn giản hóa thủ tục hành chính. Bên cạnh đó, nên xem xét giảm thêm lãi suất để người dân và doanh nghiệp tiếp cận dễ dàng hơn.
Loạt nguyên nhân khiến gói 120.000 tỷ đồng “ế khách”
Nhằm hỗ trợ phục vụ mục tiêu 1 triệu căn nhà ở xã hội, ngày 1/4/2023, Ngân hàng Nhà nước (NHNN) có công văn 2308/NHNN-TD gửi các ngân hàng thương mại NHNN chi nhánh tỉnh, thành phố hướng dẫn một số nội dung và yêu cầu triển khai Chương trình cho vay nhà ở xã hội, nhà ở công nhân, cải tạo, xây dựng lại chung cư cũ theo Nghị quyết 33/NQ-CP năm 2023 của Chính phủ.
Tuy nhiên, đến nay các ngân hàng mới chỉ cam kết cấp tín dụng cho 8 dự án nhà ở xã hội tại 7 địa phương với số vốn khoảng 640 tỷ đồng, tương đương 0,5% gói tín dụng. Vậy, hơn 1 năm qua, tại sao gói hỗ trợ này lại giải ngân “nhỏ giọt” như vậy? Nguyên nhân thì nhiều, song, theo các chuyên gia vướng mắc lớn nhất vẫn là quy trình, thủ tục hành chính, đặc biệt là lãi suất vẫn còn cao nên các doanh nghiệp, người dân không mặn mà…

|
Trong báo cáo gửi Quốc hội về kết quả giám sát chuyên đề, chất vấn lĩnh vực xây dựng, Bộ trưởng Bộ Xây dựng Nguyễn Thanh Nghị cho biết, việc triển khai gói hỗ trợ tín dụng ưu đãi 120.000 tỷ đồng theo Nghị quyết số 33 bước đầu đã có kết quả. Tuy nhiên, việc giải ngân còn chậm. Nguyên nhân chính là do, việc công bố danh mục nhà ở xã hội đủ điều kiện vay còn hạn chế. Đến nay đã có 129 dự án nhà ở xã hội với quy mô 114.934 căn được khởi công xây dựng. Tuy nhiên, mới chỉ có 28 địa phương công bố danh mục 68 dự án đủ điều kiện vay theo chương trình với nhu cầu vay vốn hơn 30.000 tỷ đồng. Như vậy, còn 59 dự án đã khởi công nhưng chưa được đưa vào danh mục đủ điều kiện vay của các địa phương.
Cũng theo báo cáo, giải ngân chậm còn do một số chủ đầu tư không đủ điều kiện về tín dụng, không đảm bảo điều kiện dư nợ tín dụng; không có tài sản khác để thực hiện đảm bảo tín dụng (dự án nhà ở xã hội được miễn tiền sử dụng đất nên không đủ điều kiện thế chấp); đã vay tại các tổ chức tín dụng khác…
Ngoài ra, hiện mức lãi vay của gói 120.000 tỷ đồng vẫn ở mức cao. Cụ thể, mức lãi suất ưu đãi rơi vào khoảng 8% với chủ đầu tư và 7,5% với người mua nhà. Thậm chí, thời hạn ưu đãi cũng tương đối ngắn, chỉ kéo dài 3 - 5 năm.
Còn các ngân hàng thì cho rằng, khó khăn trong giải ngân gói tín dụng thương mại 120.000 tỷ đồng dành cho nhà ở xã hội là khả năng đáp ứng của chủ đầu tư về năng lực tài chính tài sản bảo đảm, tính thanh khoản của dự án, giới hạn về tỷ suất lợi nhuận của các dự án nhà ở xã hội…
Theo ông Trần Phương, Phó Tổng Giám đốc BIDV: "Không phải tất cả doanh nghiệp xây nhà ở xã hội mà BIDV tiếp cận đều có nhu cầu vay vốn, vì nhiều dự án chưa có đầy đủ điều kiện để triển khai, hoặc đang sử dụng vốn tự có" .
Bên cạnh các nguyên nhân trên, việc giải ngân gói tín dụng 120.000 tỷ đồng cho nhà ở xã hội còn chậm là do thiếu nguồn cung.
Theo các chuyên gia nhận định, dự án nhà ở xã hội, nhà ở công nhân trên thị trường hiện nay đang rất ít trong khi nhu cầu thì quá cao. Nhiều chủ đầu tư đã quan tâm và có ý định tham gia phát triển dòng sản phẩm nhà ở xã hội. Thế nhưng, từ ý định đi đến hiện thực và cho ra sản phẩm là quá trình dài cần nhiều thời gian.
“Cởi trói” thế nào?
Có nhiều nguyên nhân khiến gói tín dụng 120.000 tỷ đồng “ ế khách”. Vậy, làm thế nào để “cởi trói nút thắt ” này, trao đổi với PetroTimes, Chuyên gia kinh tế, PGS.TS Ngô Trí Long cho rằng, việc đầu tiên là cần khẩn trương cắt giảm các quy định, quy trình, đơn giản hóa thủ tục hành chính, trong đó pháp lý của dự án cũng cần được tháo gỡ, bởi hiện nay vấn đề pháp lý chiếm tới 70 - 80% khó khăn của doanh nghiệp bất động sản, bao gồm vướng quy định pháp luật; quy định dưới luật là các Nghị định, Thông tư và quyết định của cấp tỉnh, thành phố.
Những vướng mắc này gây khó khăn cho cán bộ, công chức xử lý hồ sơ liên quan tới lĩnh vực bất động sản như sợ trách nhiệm, đùn đẩy, ngại đề xuất. Khó khăn này bao gồm cả các doanh nghiệp nhà ở xã hội. Do đó, muốn đẩy mạnh phát triển thị trường này cũng như đẩy mạnh giải ngân gói tín dụng 120.000 tỷ đồng, thì Chính phủ, Bộ Xây dựng và các địa phương cần đẩy nhanh việc tháo gỡ vấn đề pháp lý, quy hoạch dự án, có quỹ đất sạch để phát triển các dự án nhà ở xã hội…

|
Bên cạnh đó, PGS. TS Ngô Trí Long cũng cho rằng, cần có hướng dẫn cụ thể, rõ ràng về đối tượng được thụ hưởng cũng như thủ tục cần thiết để được vay vốn. Ngoài ra, lãi suất cho vay gói tín dụng này vẫn còn cao, nên xem xét giảm thêm lãi suất để kích cầu doanh nghiệp và người dân…
Cùng quan điểm với ông Long, Chuyên gia kinh tế Đinh Trọng Thịnh cho rằng cần xem xét hạ lãi suất hơn nữa. Bởi theo ông Thịnh, đây chỉ là một gói tín dụng mang tính tự nguyện nên tính pháp lý không cao. Mức giảm lãi suất công bố 1,5% với chủ đầu tư và 2% với người mua nhà nhưng trên thực tế lãi cho vay vẫn còn khá cao, chưa đủ để hấp dẫn. Ngân hàng Nhà nước cần tiếp tục nghiên cứu, xem xét hạ mức lãi suất cho vay nguồn vốn hỗ trợ 120.000 tỷ đồng phù hợp với điều kiện thực tiễn trong từng giai đoạn.
“Với các cá nhân được hưởng ưu đãi của gói 120.000 tỷ đồng mua nhà ở xã hội, cần quy định rõ bao nhiêu điều kiện, những điều kiện đó là gì, thời hạn vay ra sao, mức độ vay thế nào? Nếu thời hạn vay kéo dài từ 20 đến 25 năm được giảm lãi suất là một khoản lớn, nhưng chỉ áp dụng 3- 5 năm thì không được bao nhiêu”, ông Thịnh nói.
Còn theo TS. Nguyễn Minh Phong, nếu gói tín dụng 120.000 tỷ đồng được 4 ngân hàng quốc doanh triển khai thì mỗi năm, các Ngân hàng này sẽ phải dành 1.500 đến 2.000 tỷ đồng, đồng thời phải mất thêm chi phí để thực hiện. Vấn đề đặt ra hiện nay là làm thế nào để đẩy nhanh việc triển khai gói tín dụng này. “Đầu mối” của việc cho vay là các ngân hàng được chỉ định, cần có cơ chế linh hoạt thì mới khắc phục được những vướng mắc về thủ tục như nhiều gói từng triển khai trước đó.
“Phần mà các Ngân hàng thương mại chịu như vậy thì Nhà nước có hỗ trợ như thế nào để tạo động lực? Riêng về mức lãi suất thấp hơn mức cho vay thông thường từ 1,5-2% tôi cho rằng hơi thấp một chút. Nên cân nhắc nới thêm để gói hỗ trợ này có thể đến gần hơn với công nhân lao động và người thu nhập thấp có được chỗ ở ổn định”, TS. Nguyễn Minh Phong nói.
Chuyên gia tài chính TS. Nguyễn Trí Hiếu thì cho rằng, cần rút kinh nghiệm từ việc triển khai gói tín dụng 30.000 tỷ đồng trước đây, các thủ tục, điều kiện vay vốn cần được thiết kế thuận lợi để người dân, doanh nghiệp có thể dễ dàng tiếp cận được nguồn vốn ưu đãi này. “Các yêu cầu về quy trình, thủ tục cần thông thoáng để đảm bảo đây là gói hỗ trợ thực, tránh tình trạng doanh nghiệp, người dân cảm thấy như bị bắt “trèo cột mỡ” khi tiếp cận gói tín dụng ưu đãi”.
Cũng liên quan tới gói tín dụng hỗ trợ phát triển nhà ở xã hội, nhiều doanh nghiệp kiến nghị, rút ngắn thời gian rà soát thủ tục pháp lý, nguồn gốc sử dụng đất dự án nhà ở xã hội; đơn giản hoá quy trình, thủ tục hành chính; nới lỏng điều kiện tiếp cận tín dụng cho chủ đầu tư và người mua có thu nhập trung bình và thấp… Có như vậy, mới đẩy nhanh được tiến độ các dự án cũng như khơi thông dòng vốn tín dụng 120.000 tỷ đồng.
-
Thủ tướng yêu cầu kéo dài thời gian cho vay mua nhà ở xã hội lên 10-15 năm, lãi suất thấp hơn 3-5%
-
Thành phố Hồ Chí Minh: Giải ngân gói tín dụng 174.000 tỷ đồng hỗ trợ doanh nghiệp
-
Gói tín dụng 120.000 tỷ đồng: 8 dự án đã được giải ngân vốn ưu đãi
-
Kiến nghị mở rộng đối tượng vay gói 125.000 tỷ đồng
-
Cần đơn giản hóa thủ tục, mở rộng đối tượng cho vay gói tín dụng 125.000 tỷ đồng
-

- Click để copy
Ngân hàng đẩy mạnh các phương án tăng vốn điều lệ với quy mô hàng chục nghìn tỷ đồng
Nhiều ngân hàng thương mại đang dồn dập xúc tiến các kế hoạch tăng vốn điều lệ quy mô lớn lên tới hàng chục nghìn tỷ đồng, tạo nên cuộc cạnh tranh mới...
Ngân hàng đẩy mạnh huy động dòng vốn từ trái phiếu có kỳ hạn dài với lãi suất hấp dẫn
Nhóm ngân hàng đang tập trung huy động dòng vốn từ trái phiếu có kỳ hạn dài, trong đó, một số ngân hàng đã phát hành...
Gửi tiết kiệm, “lãi’ nhà sang: NCB tặng khách hàng bất động sản tổng trị giá 65 tỷ đồng trong chưa đầy một tháng
Chưa đầy một tháng, 5 khách hàng gửi tiết kiệm Ngân hàng TMCP Quốc Dân (NCB) lần lượt trở thành chủ nhân của 5 bất động sản tổng trị giá 65 tỷ đồng,…
TPBank huy động hơn 9.000 tỷ đồng qua kênh trái phiếu với lãi suất gần 10%/năm
Từ tháng 6/2026 đến nay, TPBank đã hoàn tất phát hành tổng cộng 15 lô trái phiếu, huy động hơn 9.000 tỷ đồng với lãi suất lên đến 9,7%/năm...
Nợ xấu ngân hàng: Nhìn vào xu hướng để hiểu rõ chất lượng
Trong báo cáo tài chính ngân hàng, tỷ lệ nợ xấu (NPL) là chỉ báo quan trọng về chất lượng tài sản, song những chuyển động phía sau con số này giúp làm...
VietinBank bắt tay GreenHouse và Ingrid International: Thúc đẩy hệ sinh thái xanh AI và chuyển đổi số toàn diện
VietinBank chính thức triển khai hợp tác chiến lược 3 bên cùng Công ty Cổ phần Văn hóa Ngôi Nhà Xanh (GreenHouse) - đơn vị vận hành nền tảng và Ingrid International Pte. Ltd...
Một lá thư, một ước mơ và hành trình SHB nâng bước đến trường
“Em mong rằng sau này, khi đã trở thành một bác sĩ, em cũng có thể giúp đỡ những người khác như cách mà em và gia đình…
Chính thức Khai mạc giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5
Ngày 2/10/2026 tại Hà Nội, dưới sự chỉ đạo của UBND Thành phố Hà Nội, Sở Văn hóa Thể thao và Du lịch Hà Nội cùng Ngân hàng TMCP Kỹ Thương Việt Nam chính thức...
BVBank và FWD ký kết hợp tác chiến lược phân phối bảo hiểm qua ngân hàng
Ngày 01/10/2026 tại TP. Hồ Chí Minh, Ngân hàng TMCP Bản Việt (“BVBank”, mã CK: BVB) và Công ty TNHH Bảo hiểm Nhân thọ FWD Việt Nam (“FWD”) chính thức ký kết thỏa thuận...
KienlongBank ra mắt bộ đôi thẻ tín dụng cao cấp: Tiên phong đặc quyền - chạm đến nhu cầu thiết thực
Thấu hiểu nhu cầu quản lý gia sản của giới tinh hoa, KienlongBank chính thức ra mắt bộ đôi thẻ tín dụng quốc tế cao cấp KienlongBank JCB Ultimate và KienlongBank Visa Signature...
SeABank được vinh danh ở hai lĩnh vực cộng đồng và phát triển bền vững
Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) lần thứ 5 được vinh danh tại hệ thống giải thưởng “Ngân hàng Việt Nam tiêu biểu năm 2026” với hạng mục...
Công ty chứng khoán dự báo tăng trưởng tín dụng tại HDBank vượt trung bình ngành
VCBS, SSI Research và MBS cùng dự báo lợi nhuận tại HDBank tăng trên 30% năm 2026. Đặc biệt, cùng dự báo tăng trưởng tín dụng sẽ vượt trung bình ngành.
TCBS hoàn tất phát hành gần 555 triệu cổ phiếu, vốn điều lệ lên gần 33.300 tỷ đồng
TCBS hoàn tất phát hành gần 555 triệu cổ phiếu trả cổ tức năm 2025, qua đó tăng vốn điều lệ thêm gần 5.549 tỷ đồng lên hơn 33.293 tỷ đồng. Nguồn phát hành được...
VPBank SME đặt lại bài toán đổi mới cho CEO: Không phải làm gì mới, mà tạo ra giá trị gì mới
Ngày 24 - 25/9 tại TP.HCM, Module 3 với chủ đề “Biến đổi mới sản phẩm thành động lực tăng trưởng” đã khép lại hành trình ba học phần của VPBank SME CEO Bootcamp 2026…
Giám đốc Khối Công nghệ Thông tin SHB cùng các lãnh đạo công nghệ bàn về AI tại CIO Summit 2026
Tại CIO Summit 2026, các lãnh đạo công nghệ, lãnh đạo doanh nghiệp và chuyên gia sẽ cùng thảo luận về bài toán đưa AI từ thử nghiệm vào vận hành, tạo ra giá trị...
Ngân hàng MSB muốn tăng vốn lên 46.800 tỷ đồng, mở rộng hệ sinh thái tài chính
Ngân hàng TMCP Hàng hải Việt Nam (ngân hàng MSB) đang tiến hành lấy ý kiến cổ đông bằng văn bản về kế hoạch thành lập ngân hàng con tại nước ngoài, tăng vốn...
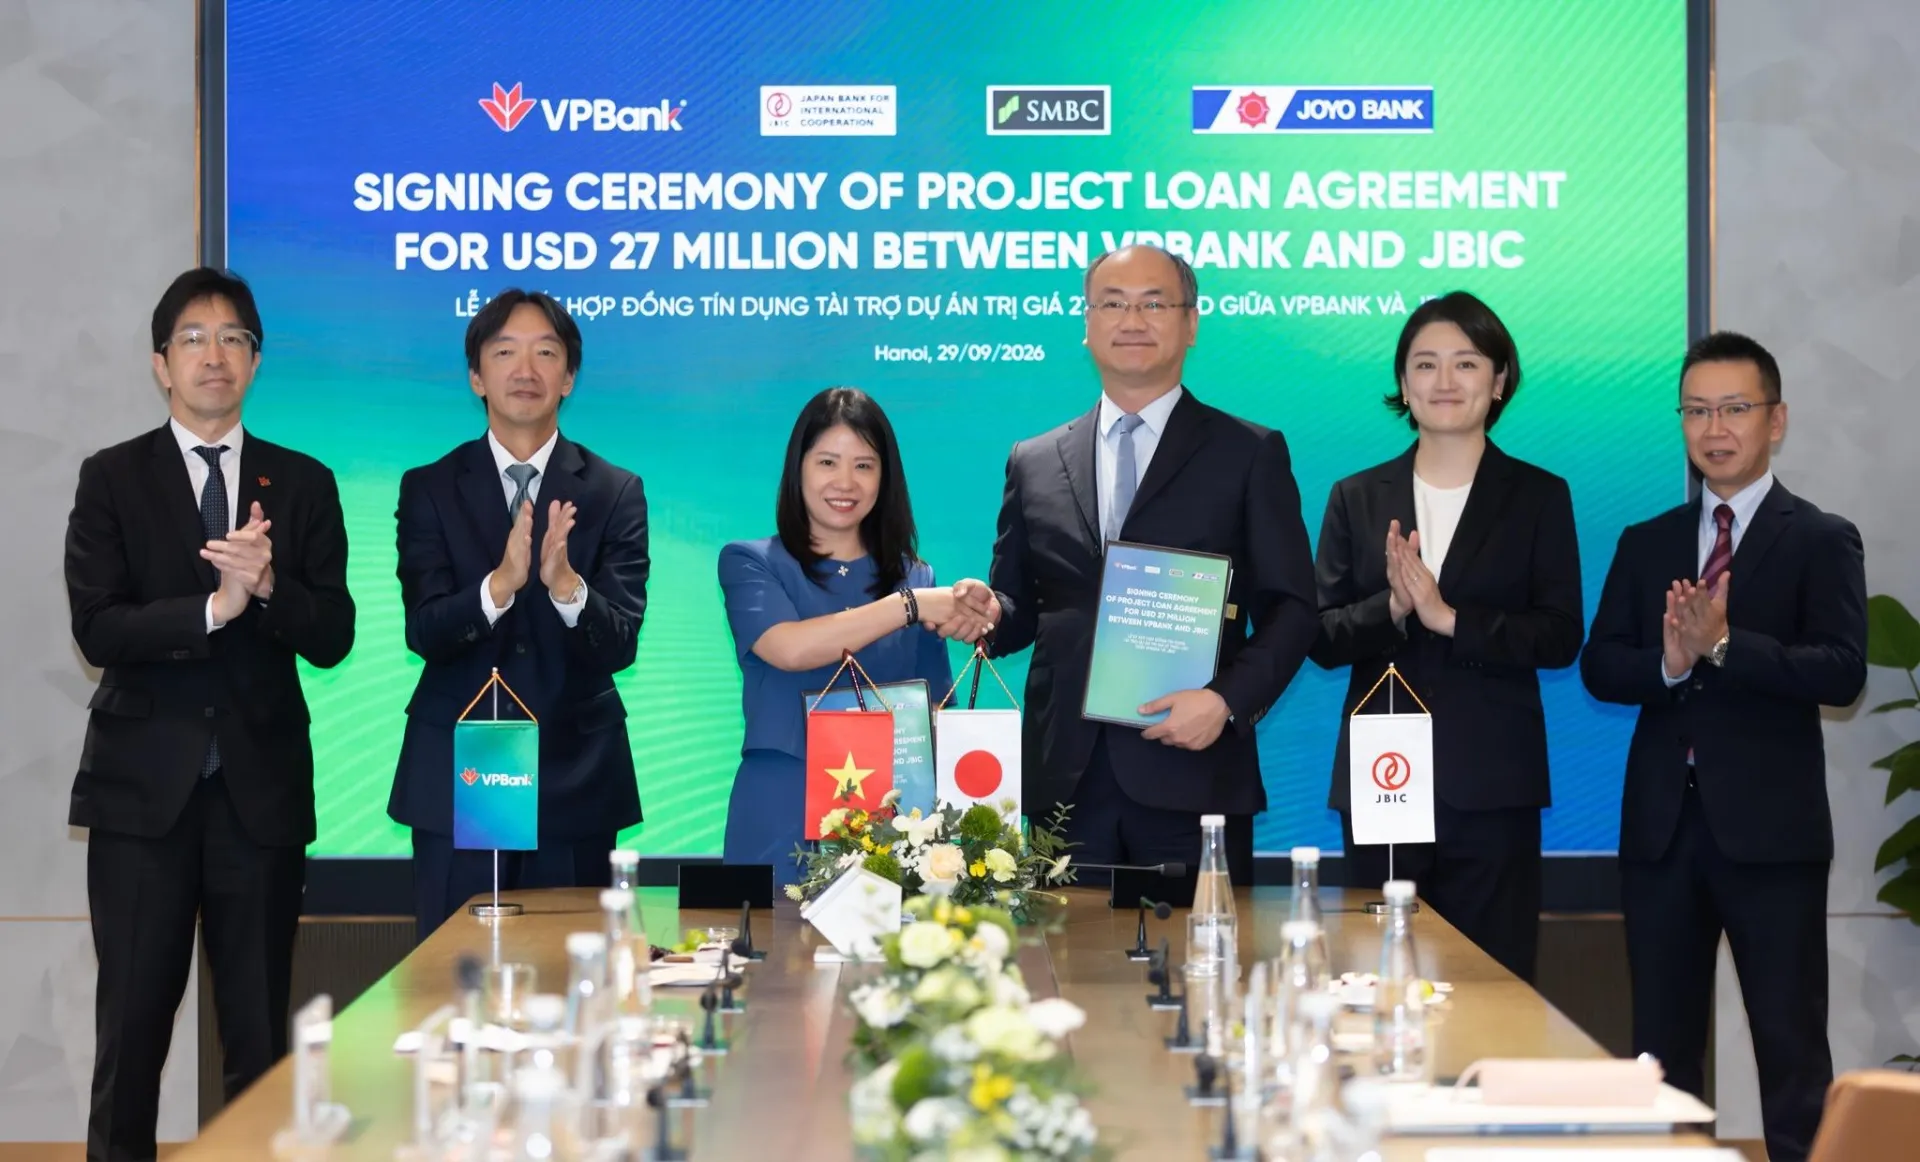
VPBank ký kết khoản vay 27 triệu USD với JBIC, tài trợ dự án truyền tải điện
VPBank ký kết hợp đồng vay 27 triệu USD với JBIC, SMBC và Joyo Bank để tài trợ dự án đường dây truyền tải 220 kV của EVNNPT…
Ngân hàng MB chuyển giao toàn bộ vốn tại Bảo hiểm AAA sang MB Capital
MB Capital là công ty quản lý quỹ thuộc hệ sinh thái MB, tính đến ngày 30/6/2026, ngân hàng MB nắm 90,77% vốn tại doanh nghiệp này.
GPBank cấp vốn tín chấp tới 5 tỷ đồng cho doanh nghiệp SME, xử lý hồ sơ trong 16 giờ
Không yêu cầu tài sản bảo đảm, hạn mức lên tới 5 tỷ đồng và thời gian xử lý hồ sơ chỉ trong 16 giờ làm việc, giải pháp cấp vốn tín chấp mới...
Xem nhiều