Phê duyệt Đề án “Cơ cấu lại hệ thống các tổ chức tín dụng gắn với xử lý nợ xấu giai đoạn 2021 - 2025”
 P.V
Phó Thủ tướng Chính phủ Lê Minh Khái vừa ký Quyết định số 689/QĐ-TTg phê duyệt Đề án “Cơ cấu lại hệ thống các tổ chức tín dụng gắn với xử lý nợ xấu...

|
Mục tiêu cụ thể của Đề án là triển khai thí điểm áp dụng Basel II theo phương pháp nâng cao tại các ngân hàng thương mại (NHTM) Nhà nước nắm cổ phần chi phối và NHTM cổ phần có chất lượng quản trị tốt đã hoàn thành áp dụng Basel II theo phương pháp tiêu chuẩn vào cuối năm 2025; phấn đấu đến năm 2023, tỷ lệ an toàn vốn (CAR) của các NHTM đạt tối thiểu 10 - 11%; đến năm 2025, đạt tối thiểu 11 - 12%.
Phải bảo đảm số vốn điều lệ tối thiểu
TCTD phải có biện pháp bảo đảm có số vốn điều lệ đến năm 2025 như sau:
- Đối với TCTD đang hoạt động (không bao gồm NHTM, Công ty tài chính (CTTC), Công ty cho thuê tài chính (CTCTTC) yếu, yếu kém/được kiểm soát đặc biệt thực hiện phương án cơ cấu lại do cấp có thẩm quyền phê duyệt):
+ Đối với các NHTM, nhóm NHTM trong nước có tiềm lực tài chính, năng lực cạnh tranh, quy mô lớn vốn điều lệ tối thiểu đạt 15.000 tỷ đồng; nhóm NHTM trong nước có tiềm lực tài chính, năng lực cạnh tranh, quy mô nhỏ và trung bình và NHTM có vốn nước ngoài: vốn điều lệ tối thiểu đạt 5.000 tỷ đồng.
+ Đối với CTTC, vốn điều lệ tối thiểu đạt 750 tỷ đồng.
+ Đối với CTCTTC, vốn điều lệ tối thiểu đạt 450 tỷ đồng.
- Đối với NHTM, CTTC, CTCTTC yếu, yếu kém/được kiểm soát đặc biệt thực hiện phương án cơ cấu lại do cấp có thẩm quyền phê duyệt, phương án tăng vốn thực hiện theo phê duyệt của cấp có thẩm quyền.
Phấn đấu đến cuối năm 2025, tỷ lệ nợ xấu nội bảng của hệ thống các TCTD, nợ xấu đã bán cho Công ty trách nhiệm hữu hạn một thành viên quản lý tài sản của các TCTD Việt Nam (VAMC) chưa được xử lý, thu hồi và nợ tiềm ẩn trở thành nợ xấu ở mức dưới 3% (không bao gồm các NHTM yếu kém).
Khuyến khích mua bán, hợp nhất, sáp nhập các TCTD
Đề án nêu cụ thể nhóm giải pháp cơ cấu lại tổ chức tín dụng. Cụ thể, các TCTD xây dựng phương án và tổ chức triển khai các giải pháp phù hợp theo từng nhóm/khối các TCTD bao gồm: tăng vốn điều lệ, nâng tỷ lệ an toàn vốn để tăng cường năng lực tài chính và an toàn hoạt động ngân hàng, nâng cao năng lực quản trị, điều hành, chất lượng tín dụng...; khuyến khích tham gia mua bán, hợp nhất, sáp nhập các TCTD trên cơ sở tự nguyện để gia tăng quy mô, phạm vi hoạt động, khả năng cạnh tranh; triển khai và áp dụng Basel II theo phương pháp nâng cao, hướng tới đạt trình độ phát triển của Nhóm 4 nước dẫn đầu khu vực ASEAN vào năm 2025. TCTD yếu, yếu kém áp dụng các biện pháp xử lý theo quy định của pháp luật để bảo đảm giữ vững ổn định hệ thống các TCTD, an ninh chính trị và trật tự an toàn xã hội.
Trong đó, với các NHTM do Nhà nước nắm giữ trên 50% vốn điều lệ (không bao gồm các ngân hàng mua bắt buộc) (NHTMNN):
- Xây dựng phương án nâng cao hiệu quả, chất lượng hoạt động và tổ chức triển khai thực hiện theo các giải pháp tăng vốn điều lệ để cải thiện, nâng cao năng lực tài chính, triển khai thí điểm áp dụng Basel II theo phương pháp nâng cao (riêng đối với Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam theo phương pháp tiêu chuẩn), trong đó, giai đoạn 2022 - 2023, tăng vốn điều lệ từ nguồn lợi nhuận sau thuế, sau trích lập các quỹ giai đoạn 2021 - 2023 cho các NHTM cổ phần do Nhà nước nắm giữ trên 50% vốn điều lệ và từ nguồn ngân sách nhà nước đối với Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam; giai đoạn 2024 - 2025, nghiên cứu, tham mưu cấp có thẩm quyền để tăng vốn theo quy định của pháp luật, đảm bảo an toàn hệ thống.
- Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam chủ động xây dựng phương án để cơ cấu lại toàn diện nhằm nâng cao hiệu quả, chất lượng hoạt động và giữ vai trò chủ đạo trong lĩnh vực tín dụng nông nghiệp, nông thôn; tăng vốn điều lệ theo phương án được cấp có thẩm quyền phê duyệt; triển khai các bước để thực hiện cổ phần hóa sau khi Bộ Tài chính hoàn tất việc phê duyệt phương án sắp xếp cơ sở nhà, đất của ngân hàng; thực hiện niêm yết cổ phiếu trên thị trường chứng khoán trong nước.
Các NHTM mua bắt buộc, triển khai cơ cấu lại theo Phương án được cấp thẩm quyền phê duyệt, phù hợp với quy định của pháp luật; tăng cường công tác kiểm tra, kiểm soát nội bộ trong hoạt động ngân hàng, kịp thời phát hiện, ngăn ngừa và xử lý các tồn tại, rủi ro trong quá trình tác nghiệp của ngân hàng.
Đẩy mạnh công tác xử lý nợ xấu; phân loại nợ theo quy định của pháp luật; đẩy nhanh và gia tăng hiệu quả công tác xử lý, thu hồi nợ và tài sản tồn đọng cho ngân hàng.
Với các NHTM cổ phần, công ty tài chính, công ty cho thuê tài chính, trên cơ sở số liệu giám sát, kết quả thanh tra, đánh giá của kiểm toán độc lập và kết quả xếp hạng, các NHTM cổ phần, CTTC và CTCTTC được phân thành 03 nhóm, bao gồm: Nhóm 1: Nhóm NHTM cổ phần, CTTC và CTCTTC có tiềm lực tài chính, năng lực cạnh tranh, quy mô lớn; Nhóm 2: Nhóm NHTM cổ phần, CTTC và CTCTTC có tiềm lực tài chính, năng lực cạnh tranh, quy mô nhỏ và trung bình; Nhóm 3: Nhóm NHTM cổ phần, CTTC và CTCTTC hoạt động yếu, yếu kém, tiềm ẩn nhiều rủi ro, mất an toàn hoạt động để triển khai các giải pháp:
+ Tiếp tục phát triển, nâng cao năng lực tài chính cả về quy mô và chất lượng, hiệu quả hoạt động, năng lực cạnh tranh theo cơ chế thị trường, công khai, minh bạch, đáp ứng đầy đủ các chuẩn mực về quản trị và an toàn hoạt động ngân hàng theo đúng quy định của pháp luật và thông lệ quôc tế; ứng dụng và cung cấp các sản phẩm, dịch vụ ngân hàng hiện đại.
+ Tăng vốn và cải thiện chất lượng nguồn vốn tự có của TCTD để bảo đảm mức vốn điều lệ không thấp hơn mức vốn pháp định theo quy định của pháp luật và nâng cao tỷ lệ an toàn vốn theo chuẩn mực quốc tế.
+ Khuyến khích tham gia mua bán, hợp nhất, sáp nhập các TCTD trên cơ sở tự nguyện để gia tăng quy mô, phạm vi hoạt động, khả năng cạnh tranh.
+ Triển khai và áp dụng Basel II theo phương pháp nâng cao, hướng tới đạt trình độ phát triển của Nhóm 4 nước dẫn đầu khu vực ASEAN vào năm 2025.
+ Các TCTD yếu, yếu kém được xem xét áp dụng các biện pháp can thiệp sớm, kiểm soát đặc biệt và các biện pháp khác theo quy định của pháp luật, bảo đảm giữ vững ổn định hệ thống các TCTD, an ninh chính trị và trật tự an toàn xã hội.
Còn với các TCTD nước ngoài (liên doanh, 100% vốn nước ngoài), tiếp tục tạo điều kiện cho các tổ chức tín dụng nước ngoài hoạt động kinh doanh và cạnh tranh bình đẳng với các TCTD trong nước; khuyến khích các TCTD nước ngoài tham gia hỗ trợ và xử lý các vấn đề khó khăn, yếu kém của các TCTD trong nước; khuyến khích các TCTD nước ngoài đi đầu trong việc phát triển và áp dụng các công nghệ hiện đại, đưa các sản phẩm, dịch vụ mới tới thị trường Việt Nam; hỗ trợ các TCTD trong nước trong việc tiếp cận với các quy trình, sản phẩm, công nghệ mới đáp ứng nhu cầu ngày càng đa dạng về sản phẩm và dịch vụ của khách hàng.
Tiếp tục triển khai các biện pháp phòng ngừa, hạn chế tối đa nợ xấu phát sinh
Về nhóm giải pháp xử lý nợ xấu, đánh giá chất lượng và khả năng thu hồi của các khoản nợ để có biện pháp xử lý thích hợp; thực hiện trích lập và sử dụng dự phòng rủi ro để xử lý nợ xấu theo đúng quy định pháp luật; bổ sung, hoàn thiện hồ sơ pháp lý tài sản bảo đảm (TSBĐ); thu nợ và xử lý TSBĐ; kiểm soát chặt chẽ và giảm chi phí hoạt động; tiếp tục triển khai các biện pháp phòng ngừa, hạn chế tối đa nợ xấu phát sinh và nâng cao chất lượng tín dụng; chủ động phối hợp với chính quyền địa phương và các cơ quan nhà nước có thẩm quyền, đặc biệt là cơ quan Công an, Tòa án nhân dân, cơ quan Thi hành án các cấp trong quá trình xử lý TSBĐ để thu hồi nợ, nhằm bảo đảm thu hồi tối đa giá trị các khoản nợ, hạn chế thiệt hại cho các TCTD.
Trình cấp có thẩm quyền xem xét, cấp bổ sung vốn điều lệ đạt mức 10.000 tỷ đồng trong giai đoạn 2022 - 2025 để nâng cao năng lực tài chính và hiệu quả hoạt động của VAMC.
Tăng cường phối hợp giữa các bộ, ngành và cơ quan liên quan trong việc xử lý nợ xấu của các TCTD. Chủ tịch UBND các tỉnh, thành phố trực thuộc trung ương tăng cường chỉ đạo các cấp chính quyền địa phương, các cơ quan liên quan tạo điều kiện thuận lợi cho các TCTD trên địa bàn trong việc xử lý nợ xấu, xử lý TSBĐ của các khoản nợ xấu, đặc biệt là hỗ trợ trong thực hiện các thủ tục hành chính tại địa phương để xử lý nợ xấu, TSBĐ, các thủ tục liên quan đến pháp lý các dự án bất động sản là TSBĐ của ngân hàng để từng bước tháo gỡ khó khăn, xử lý TSBĐ để thu hồi nợ; tạo điều kiện để TCTD có thể xử lý nhanh TSBĐ của các khoản nợ xấu liên quan đến các vụ án đang được xử lý tại địa phương theo quy định của pháp luật.
-

- Click để copy
TIN LIÊN QUAN
-
MCredit: 'Sống nhờ' vào ngân hàng mẹ, tín dụng tăng nóng kéo theo tỷ lệ nợ xấu tăng nhanh
-
Tin ngân hàng ngày 7/6: Ngân hàng Nhà nước lo rủi ro lớn khi tín dụng chảy vào bất động sản
-
Không có chuyện thiếu cung bất động sản do siết tín dụng
-
Tin ngân hàng ngày 2/6: Tín dụng TP Hồ Chí Minh tăng trưởng mạnh, gần gấp đôi năm 2021
-
Thống đốc Ngân hàng Nhà nước: Nhiều doanh nghiệp nhỏ và vừa không đủ điều kiện vay vốn
-
Bất động sản thế chấp tại ngân hàng biến động ra sao?
-
37.000 tỷ đồng nợ xấu bất động sản đe dọa tới hoạt động lĩnh vực Ngân hàng
Bất động sản thế chấp tại Vietcombank vượt 2 triệu tỷ đồng
Tại Vietcombank, bất động sản vẫn tiếp tục đóng vai trò trung tâm trong cấu trúc tài sản đảm bảo của ngân hàng với hơn 2,021 triệu tỷ đồng tính đến 30/9/2026.
SHB mừng sinh nhật 33 năm với 333 giải thưởng và loạt ưu đãi dành cho khách hàng
Nhân dịp kỷ niệm 33 năm thành lập, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) triển khai chuỗi chương trình ưu đãi dành cho khách hàng cá nhân, hộ kinh doanh và doanh nghiệp. Điểm nhấn là chương trình “33 năm cùng tỏa sáng – Trúng quà sang” với 333 giải thưởng công nghệ, tổng trị giá hơn 1,5 tỷ đồng.
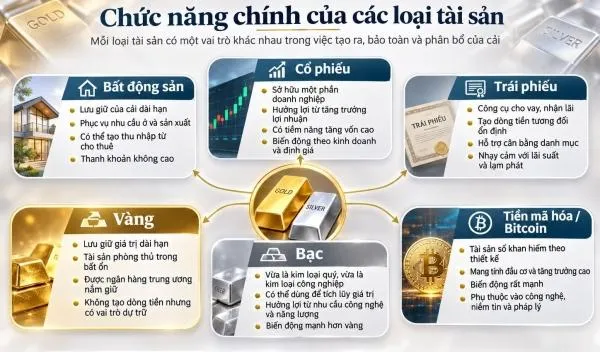
Vàng, bạc đang ở đâu trên bản đồ tài sản toàn cầu?
Thế giới đang sở hữu những thị trường tài sản có quy mô hàng trăm nghìn tỷ USD, từ bất động sản, chứng khoán, trái phiếu đến vàng, bạc và Bitcoin.
LPBank sắp chi hơn 173 tỷ đồng mua lại trái phiếu trước hạn, hoàn tất huy động gần 3.000 tỷ đồng
Vừa huy động mới gần 3.000 tỷ đồng qua 3 lô trái phiếu, LPBank lên kế hoạch chi hơn 173 tỷ đồng mua lại trước hạn hơn 1,73 triệu trái phiếu được phát hành năm…
Điểm tin tài chính - ngân hàng 12/11: NHNN bơm thêm VND qua kênh mua USD
Ngân hàng Nhà nước triển khai mua USD giao ngay với tỷ giá 25.500 đồng/USD, mở thêm kênh bổ sung thanh khoản tiền đồng cho hệ thống ngân hàng....
VPBank mở rộng ưu đãi thẻ tín dụng, đáp ứng đa dạng nhu cầu mua sắm cuối năm
Mùa mua sắm cuối năm đang đến gần với hàng loạt sự kiện kích cầu nối tiếp nhau. Đón bắt nhu cầu tiêu dùng gia tăng,…
Sacombank vào TOP 50 công ty niêm yết kinh doanh hiệu quả nhất Việt Nam 2026
Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) chính thức được vinh danh trong Bảng xếp hạng “Top 50 Công ty Niêm yết Kinh doanh Hiệu quả nhất Việt Nam 2026”...
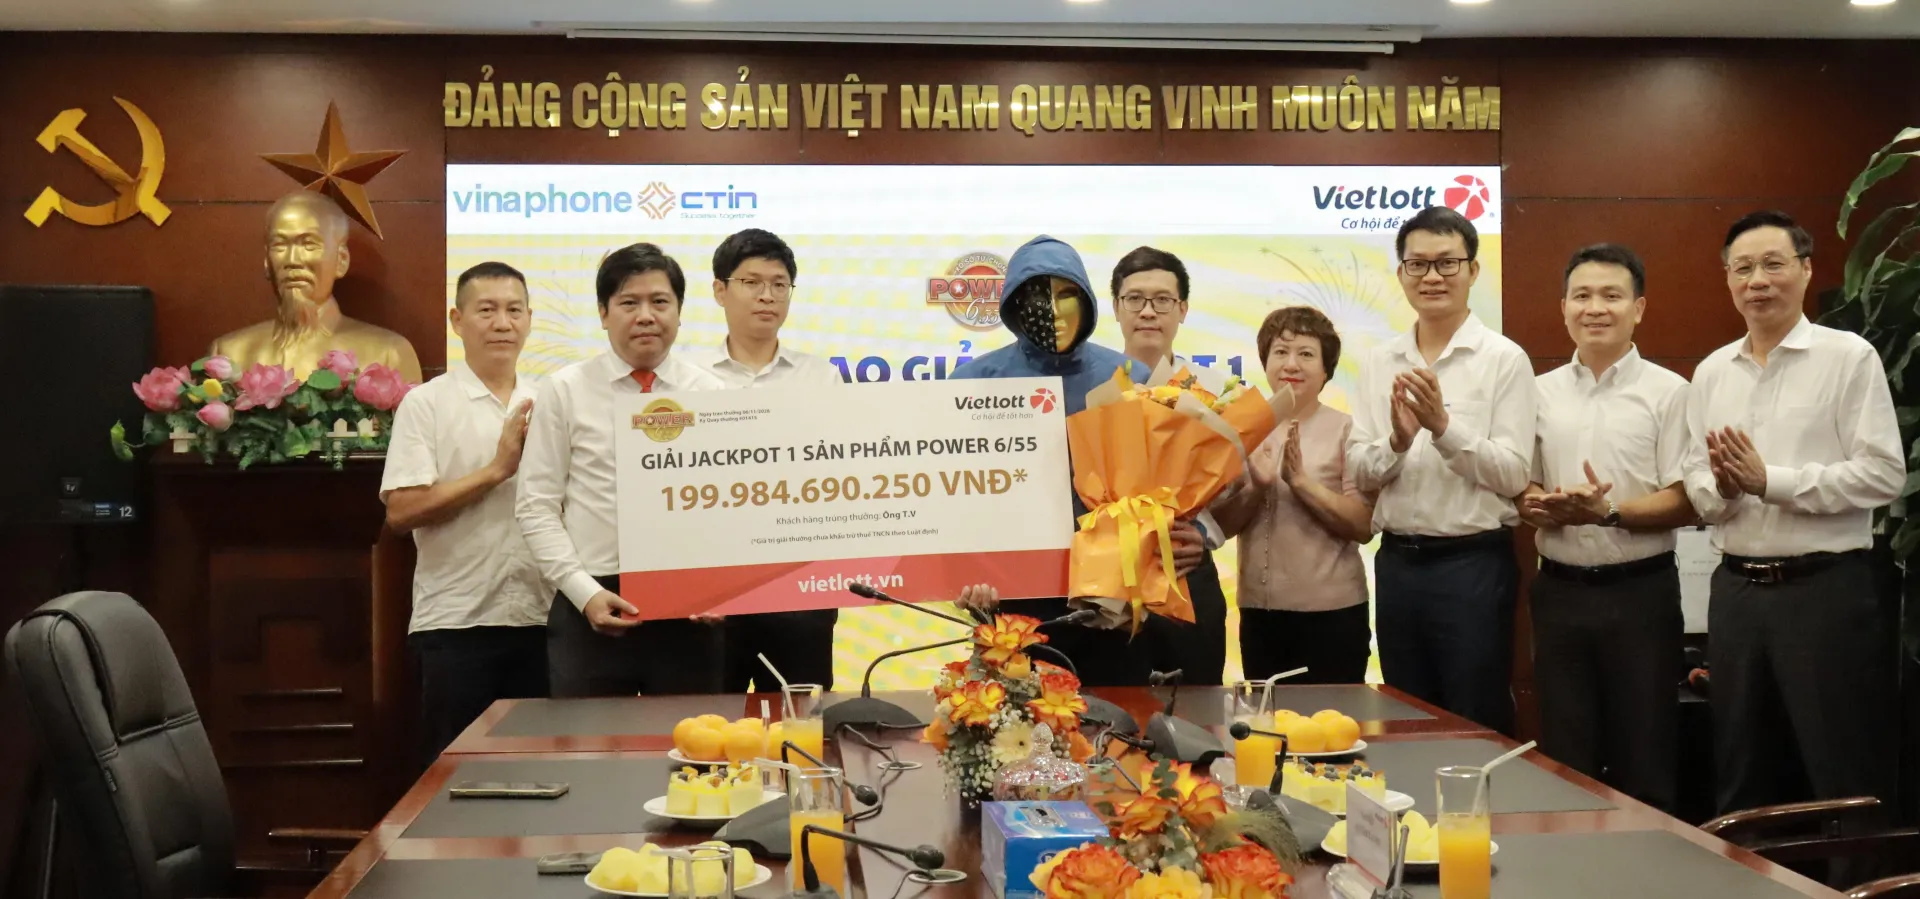
Khách hàng trúng Jackpot trị giá hơn 199 tỷ đồng khi mua xổ số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile
Một khách hàng mua vé số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile trúng giải Jackpot 1 xổ số tự chọn Power 6/55, với giá trị giải thưởng hơn 199 tỷ đồng.
Ngân hàng tăng tốc phát hành chứng chỉ tiền gửi
9 tháng đầu năm 2026, ngân hàng huy động tăng hàng trăm nghìn tỷ đồng qua giấy tờ có giá, trong đó chứng chỉ tiền gửi đóng vai trò chủ đạo.
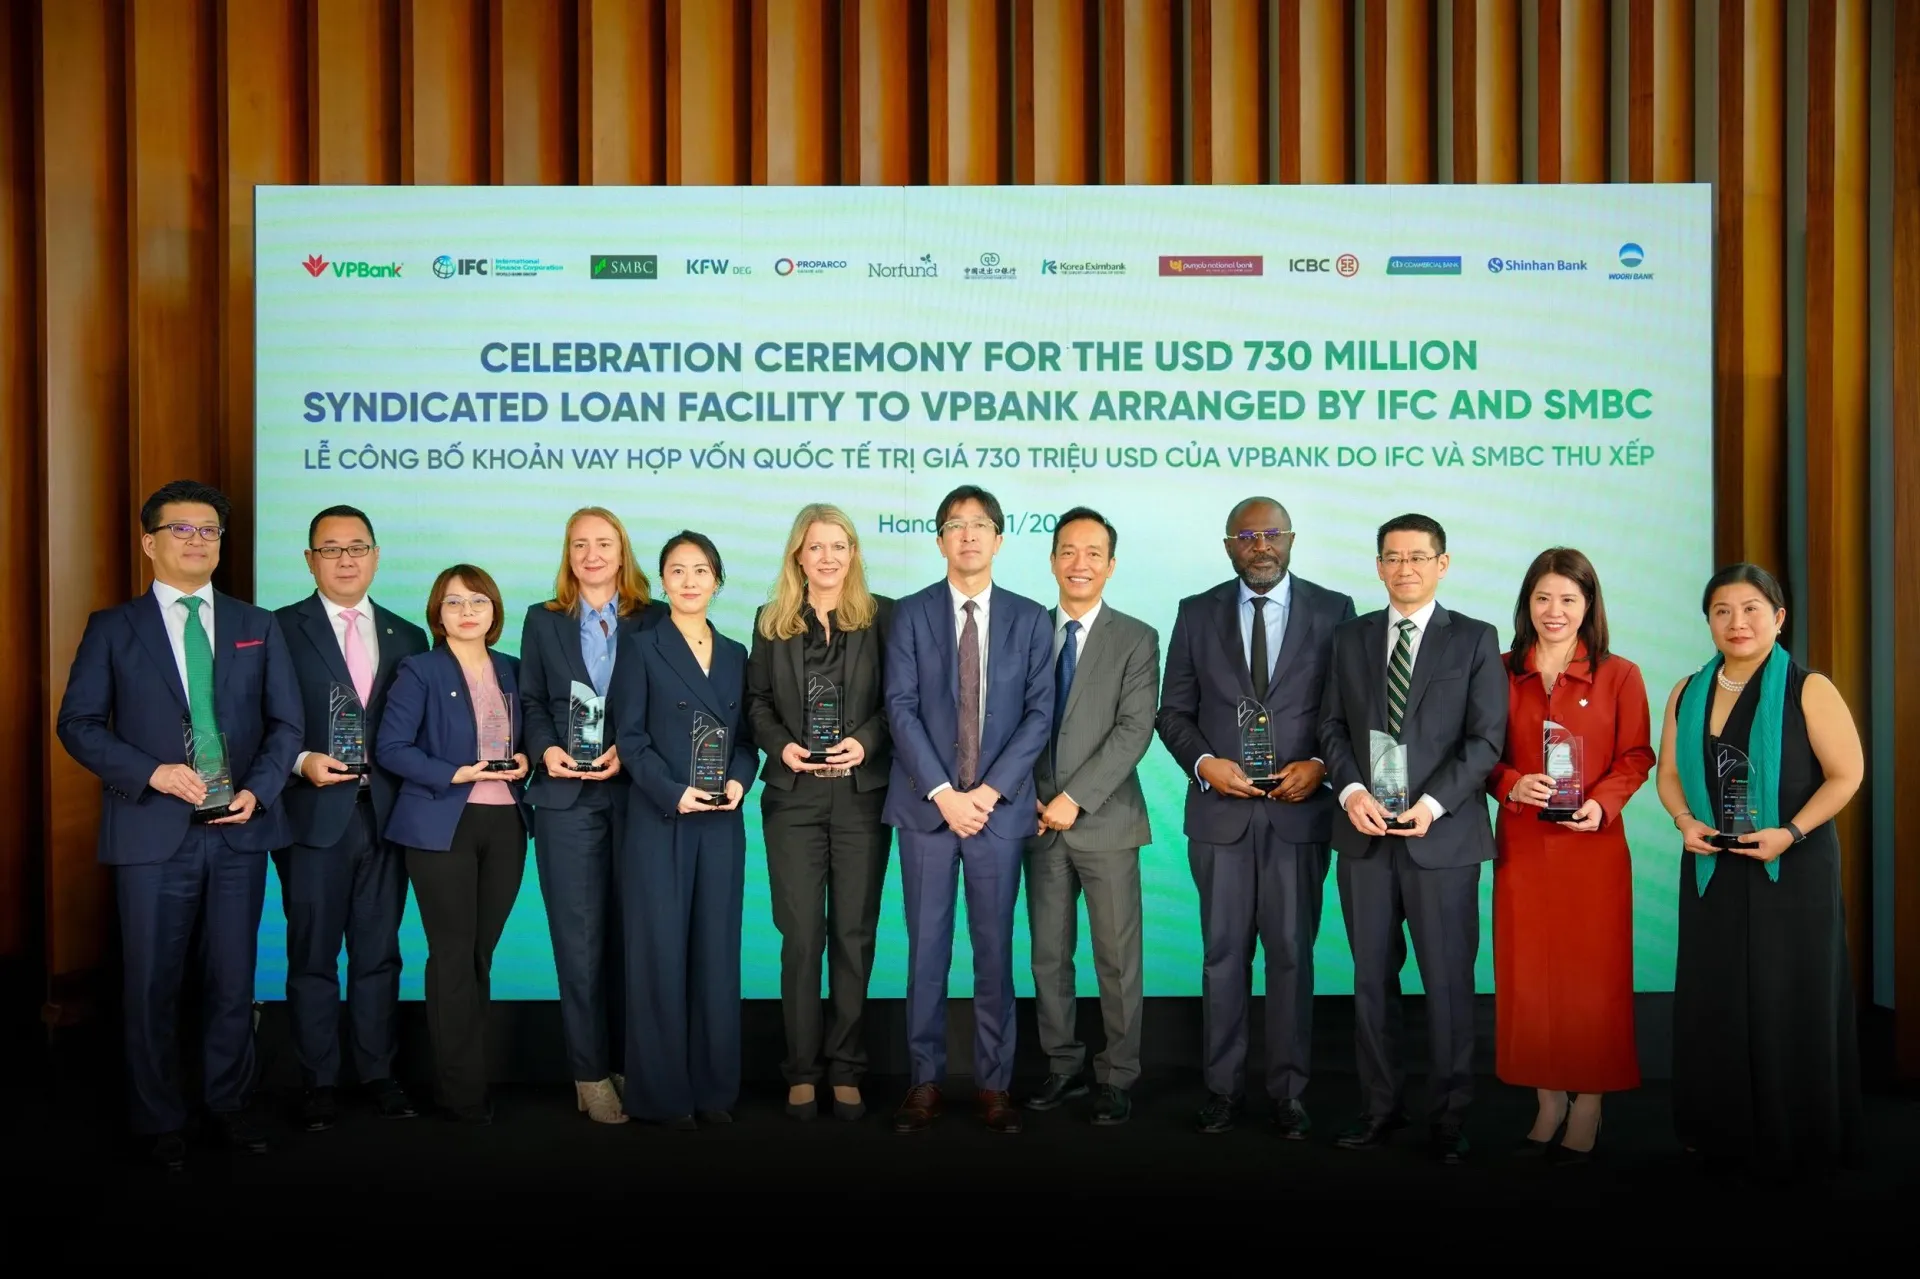
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC, củng cố nguồn vốn
Khoản vay hợp vốn quốc tế 730 triệu USD do IFC và SMBC thu xếp, với các kỳ hạn 3 năm, 5 năm và 7 năm giúp VPBank bổ sung nguồn vốn trung dài hạn…
Điểm tin tài chính - ngân hàng 10/11: Ngân hàng Nhà nước bơm gần 50.000 tỷ đồng hỗ trợ thanh khoản
Ngân hàng Nhà nước triển khai hoán đổi ngoại tệ kỳ hạn 6 tháng, cung ứng gần 50.000 tỷ đồng cho hệ thống ngân hàng nhằm hỗ trợ thanh khoản qua Tết Nguyên đán.
CAEX đề xuất kết nối ngân hàng giúp minh bạch giao dịch tài sản mã hóa
Kiểm soát minh bạch dòng tiền, tăng cường bảo vệ người dùng và hỗ trợ giải quyết tranh chấp là những lợi ích nổi bật từ mô hình kết nối tài khoản ngân hàng…
Tiền gửi khách hàng tăng mạnh: NCB tăng trưởng tới 45%, VPBank huy động thêm được nhiều hơn cả Big4
Tiền gửi khách hàng tăng mạnh trong 9 tháng đầu năm 2026 với nhiều nhà băng tăng trưởng 20 - 45%. Đáng chú ý, tiền gửi khách hàng tại VPBank ghi nhận mức tăng...
VPBank tiếp sức hộ kinh doanh tăng tốc mùa cao điểm cuối năm
Từ nguồn vốn tín chấp đến các công cụ thanh toán, quản lý bán hàng và ưu đãi thuế, VPBank mang đến nhiều giải pháp thiết thực hỗ trợ hộ kinh doanh...
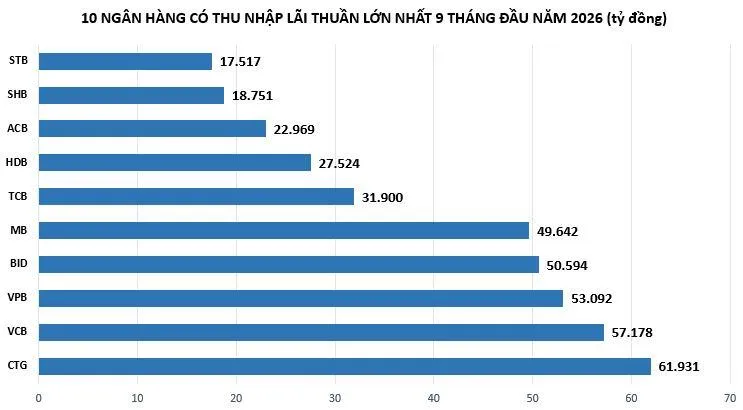
Lợi nhuận ngân hàng tiếp tục được dẫn dắt bởi thu nhập lãi thuần và dịch vụ
Thu nhập lãi thuần và hoạt động dịch vụ tiếp tục là động lực cốt lõi dẫn dắt tăng trưởng lợi nhuận ngân hàng trong 9 tháng đầu năm 2026. Tuy nhiên, áp lực...
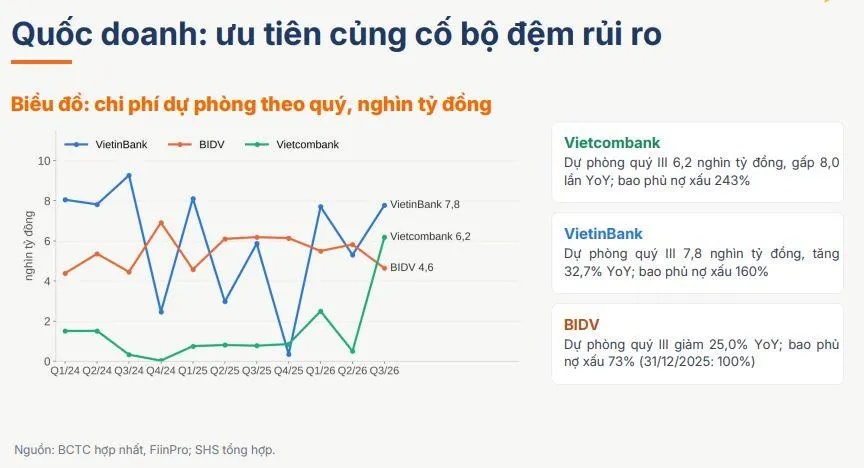
Dự báo khối ngân hàng quốc doanh còn nhiều dư địa cho vay cuối năm
Theo SHS Research, đà tăng trưởng tín dụng toàn hệ thống có thể đạt 16,4% trong năm 2026, trong đó khối ngân hàng quốc doanh còn nhiều dư địa đẩy mạnh giải ngân...
Động lực khiến lợi nhuận quý III/2026 tại Vietcombank tăng 2 con số
Lợi nhuận tại Vietcombank trong quý III/2026 chững lại so với cùng kỳ dù hoạt động cốt lõi tăng trưởng mạnh. Tính chung 9 tháng, Vietcombank vẫn lãi trước thuế đạt 40.440 tỷ đồng...
Lãi suất tiết kiệm đầu tháng 11: Có nơi giảm lãi, gửi tại quầy hay online lợi hơn?
Public Bank giảm lãi suất tại quầy, OCB hạ mức niêm yết kỳ hạn 24 tháng trong những ngày đầu tháng 11. Với khoản 100 triệu đồng gửi đủ một năm...
Điểm tin tài chính - ngân hàng 7/11: Lãi suất tiết kiệm vượt 9%, vàng SJC giảm mạnh
Thị trường tài chính - ngân hàng ngày 7/11 ghi nhận nhiều diễn biến đáng chú ý: các ngân hàng tiếp tục cạnh tranh huy động vốn bằng chính sách cộng lãi suất, tỷ giá USD trong nước đi xuống, giá vàng SJC giảm 1,5 triệu đồng/lượng.
Xem nhiều