Điều gì đón chờ các ngân hàng hậu cuộc đua lãi suất huy động?
 Văn Tuệ
Cuối 2022, mặc dù đã có yêu cầu khống chế lãi suất tiết kiệm dưới mức 9,5%, song thực tế khảo sát lại cho thấy vẫn có một số ngân hàng huy động cao hơn. Theo các chuyên gia, các hệ quả của cuộc đua lãi suất có thể được nhìn thấy trong quý I/2023.
Vì sao các ngân hàng phải huy động với lãi suất cao?
Có nhiều nguyên nhân khiến các ngân hàng phải thu hút tiền gửi với lãi suất cao. Trong đó, việc tăng trưởng tín dụng nhanh hơn so với tăng trưởng tiền gửi là yếu tố được giới phân tích đề cập nhiều nhất.
Theo thông tin từ Ngân hàng Nhà nước, đến ngày 21/12/2022, tín dụng toàn hệ thống tăng 12,87% so với cuối năm 2021. Trong khi đó, tiền gửi chảy vào hệ thống ngân hàng qua kênh tổ chức và dân cư chỉ tăng khoảng 5,99% so với đầu năm.

Tổng hợp mới đây của Chứng khoán Bảo Việt (BVSC) cũng cho thấy, lãi suất huy động 12 tháng trung bình tại các ngân hàng trong tháng 1 tiếp tục tăng thêm 0,07 điểm % so với tháng 12/2022, lên mức 8,49%/năm. Như vậy, lãi suất huy động 12 tháng đã tăng 2,68 điểm % so với cùng kỳ năm trước.
Trong khi đó, kỳ hạn 6 tháng trung bình đạt 7,92% tăng thêm 0,11 điểm % so với mức trung bình của tháng 12 và tăng 2,92 điểm % so với cùng kỳ 2022.
Mặc dù tăng lãi suất có thể giúp các ngân hàng thu hút tốt hơn lượng tiền gửi. Tuy nhiên, điều này sẽ gây áp lực đến một số chỉ tiêu khác như NIM, CASA, chất lượng tài sản,...
Chất lượng tài sản, NIM, Casa các ngân hàng sẽ thế nào trong thời gian tới?
Theo các chuyên gia, việc huy động với mức lãi suất cao có thể khiến cho chi phí đầu vào của các ngân hàng tăng lên. Để đảm bảo biên lãi ròng (NIM) các ngân hàng có thể chọn việc đẩy áp lực này sang người tiêu dùng bằng cách tăng lãi suất đầu ra. Tuy nhiên, điều này lại góp phần làm giảm khả năng hoàn thành nghĩa vụ nợ của người đi vay. Từ đó, chất lượng tài sản của các nhà băng cũng sẽ bị ảnh hưởng.
Dự báo về tình hình lãi suất huy động thời gian tới, ông Đặng Trần Phục, Tổng Giám đốc công ty tư vấn và đào tạo tài chính AzFin cho biết, lãi suất huy động khó có thể hạ nhiệt trong quý I/2023.
“Lượng lớn trái phiếu đáo hạn; lãi suất của FED liên tục tăng lên; đồng thời tiền trong hệ thống cũng ít hơn (chủ yếu do Ngân hàng Nhà nước mua vào lượng lớn USD) đã tạo áp lực không nhỏ lên hệ thống ngân hàng thương mại và khiến cho các định chế này phải đẩy lãi suất huy động tăng lên. Đến thời điểm hiện tại, lãi suất tiền gửi đã cao hơn 3% so với cuối năm 2021. Tình trạng này có thể kéo dài đến hết quý 1/2023”, ông Phục chia sẻ.
Tuy nhiên, tình trạng này có thể sẽ không kéo dài và lãi suất có thể giảm từ quý 2/2023 vì các lý do:

Thứ nhất: dòng tiền đầu tư công giải ngân từ ngân sách nhà nước mạnh đã phần nào giải cơn khát cho nền kinh tế.
Thứ hai: NHNN đã và đang mua USD, cung tiền VND nhờ đó cũng được tăng lên. Dự kiến thời gian tới các hoạt động này sẽ vẫn tiếp tục được duy trì và thanh khoản có thể dồi dào hơn.
Thứ ba: Có thể FED sẽ tiếp tục tăng lãi suất trong năm 2023. Tuy nhiên, lợi suất trái phiếu chính phủ Mỹ đã tạo đỉnh trong quý 4/2022 ở mức 4,35%, đến đầu năm 2023 chỉ còn 3,4% và có thể tiếp tục giảm trong thời gian tới. Mặt khác, chỉ số sức mạnh đồng USD, DXY đã tạo đỉnh tại 114 điểm và đến đầu tháng 1/2023 chỉ còn 102 điểm. Áp lực lên lãi suất VND cũng sẽ theo đó mà thấp hơn trước.
Thứ tư: Việc Việt Nam kiểm soát tốt lạm phát ở mức tương đối ổn định 4,5%, thì lãi suất sẽ không thể chênh quá cao so với lạm phát.
“NIM có thể giảm do lãi suất đầu vào tăng khá cao cuối năm 2022 đầu năm 2023. Trong khi đó, cho vay đầu ra gặp nhiều khó khăn vì lãi vay đã ở mức cao và ngân hàng không thể chuyển toàn bộ phần lãi suất đầu vào tăng thêm cho khách hàng.
Mặt khác, năm 2023 là năm nền kinh tế toàn cầu được dự báo sẽ có nhiều khó khăn hơn. Nếu duy trì lãi suất cao, cầu về tín dụng nhiều khả năng sẽ giảm. Vì lẽ đó các ngân hàng sẽ phải giảm lãi cho vay để thu hút khách hàng và đủ sức cạnh tranh với thị trường”, ông Phục dự báo về NIM của các ngân hàng.
Còn về chất lượng tài sản, chuyên gia cho rằng chỉ tiêu này hiện nay chủ yếu đang chịu áp lực từ thị trường bất động sản nhiều hơn. Dự báo năm 2023 nợ xấu có thể tăng 0,2-0,5% so với cuối năm 2022. Chi phí dự phòng nợ xấu theo đó có thể tăng 20-30% so với năm 2022.
Ở chỉ tiêu CASA, năm 2023 lượng tiền gửi không kỳ hạn của các ngân hàng có thể duy trì ở mức ổn định hoặc tăng do: 1) công nghệ phát triển khiến người dân sử dụng nhiều hơn các dịch vụ từ ngân hàng; 2) năm 2023, cung tiền được dự báo sẽ dồi dào, song nền kinh tế lại có phần khó khăn hơn, do đó doanh nghiệp có thể sẽ để nhiều tiền hơn ở trong tài khoản để chuẩn bị cho các cơ hội kinh doanh; 3) ngân hàng ngày càng cung cấp nhiều sản phẩm dịch vụ cho người tiêu dùng hơn và liên tục có những chính sách ưu đãi để thu hút CASA mạnh hơn.
-

- Click để copy
TIN LIÊN QUAN
Bất động sản thế chấp tại Vietcombank vượt 2 triệu tỷ đồng
Tại Vietcombank, bất động sản vẫn tiếp tục đóng vai trò trung tâm trong cấu trúc tài sản đảm bảo của ngân hàng với hơn 2,021 triệu tỷ đồng tính đến 30/9/2026.
SHB mừng sinh nhật 33 năm với 333 giải thưởng và loạt ưu đãi dành cho khách hàng
Nhân dịp kỷ niệm 33 năm thành lập, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) triển khai chuỗi chương trình ưu đãi dành cho khách hàng cá nhân, hộ kinh doanh và doanh nghiệp. Điểm nhấn là chương trình “33 năm cùng tỏa sáng – Trúng quà sang” với 333 giải thưởng công nghệ, tổng trị giá hơn 1,5 tỷ đồng.
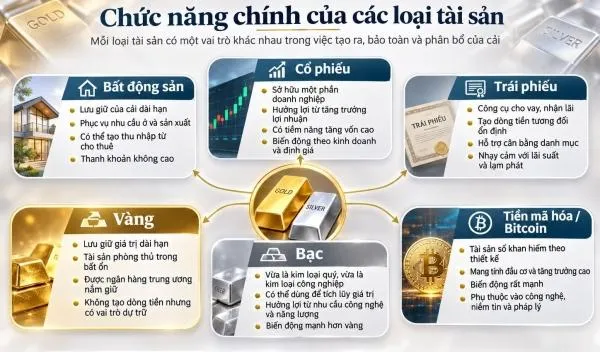
Vàng, bạc đang ở đâu trên bản đồ tài sản toàn cầu?
Thế giới đang sở hữu những thị trường tài sản có quy mô hàng trăm nghìn tỷ USD, từ bất động sản, chứng khoán, trái phiếu đến vàng, bạc và Bitcoin.
LPBank sắp chi hơn 173 tỷ đồng mua lại trái phiếu trước hạn, hoàn tất huy động gần 3.000 tỷ đồng
Vừa huy động mới gần 3.000 tỷ đồng qua 3 lô trái phiếu, LPBank lên kế hoạch chi hơn 173 tỷ đồng mua lại trước hạn hơn 1,73 triệu trái phiếu được phát hành năm…
Điểm tin tài chính - ngân hàng 12/11: NHNN bơm thêm VND qua kênh mua USD
Ngân hàng Nhà nước triển khai mua USD giao ngay với tỷ giá 25.500 đồng/USD, mở thêm kênh bổ sung thanh khoản tiền đồng cho hệ thống ngân hàng....
VPBank mở rộng ưu đãi thẻ tín dụng, đáp ứng đa dạng nhu cầu mua sắm cuối năm
Mùa mua sắm cuối năm đang đến gần với hàng loạt sự kiện kích cầu nối tiếp nhau. Đón bắt nhu cầu tiêu dùng gia tăng,…
Sacombank vào TOP 50 công ty niêm yết kinh doanh hiệu quả nhất Việt Nam 2026
Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) chính thức được vinh danh trong Bảng xếp hạng “Top 50 Công ty Niêm yết Kinh doanh Hiệu quả nhất Việt Nam 2026”...
Khách hàng trúng Jackpot trị giá hơn 199 tỷ đồng khi mua xổ số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile
Một khách hàng mua vé số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile trúng giải Jackpot 1 xổ số tự chọn Power 6/55, với giá trị giải thưởng hơn 199 tỷ đồng.
Ngân hàng tăng tốc phát hành chứng chỉ tiền gửi
9 tháng đầu năm 2026, ngân hàng huy động tăng hàng trăm nghìn tỷ đồng qua giấy tờ có giá, trong đó chứng chỉ tiền gửi đóng vai trò chủ đạo.
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC, củng cố nguồn vốn
Khoản vay hợp vốn quốc tế 730 triệu USD do IFC và SMBC thu xếp, với các kỳ hạn 3 năm, 5 năm và 7 năm giúp VPBank bổ sung nguồn vốn trung dài hạn…
Điểm tin tài chính - ngân hàng 10/11: Ngân hàng Nhà nước bơm gần 50.000 tỷ đồng hỗ trợ thanh khoản
Ngân hàng Nhà nước triển khai hoán đổi ngoại tệ kỳ hạn 6 tháng, cung ứng gần 50.000 tỷ đồng cho hệ thống ngân hàng nhằm hỗ trợ thanh khoản qua Tết Nguyên đán.
CAEX đề xuất kết nối ngân hàng giúp minh bạch giao dịch tài sản mã hóa
Kiểm soát minh bạch dòng tiền, tăng cường bảo vệ người dùng và hỗ trợ giải quyết tranh chấp là những lợi ích nổi bật từ mô hình kết nối tài khoản ngân hàng…
Tiền gửi khách hàng tăng mạnh: NCB tăng trưởng tới 45%, VPBank huy động thêm được nhiều hơn cả Big4
Tiền gửi khách hàng tăng mạnh trong 9 tháng đầu năm 2026 với nhiều nhà băng tăng trưởng 20 - 45%. Đáng chú ý, tiền gửi khách hàng tại VPBank ghi nhận mức tăng...
VPBank tiếp sức hộ kinh doanh tăng tốc mùa cao điểm cuối năm
Từ nguồn vốn tín chấp đến các công cụ thanh toán, quản lý bán hàng và ưu đãi thuế, VPBank mang đến nhiều giải pháp thiết thực hỗ trợ hộ kinh doanh...
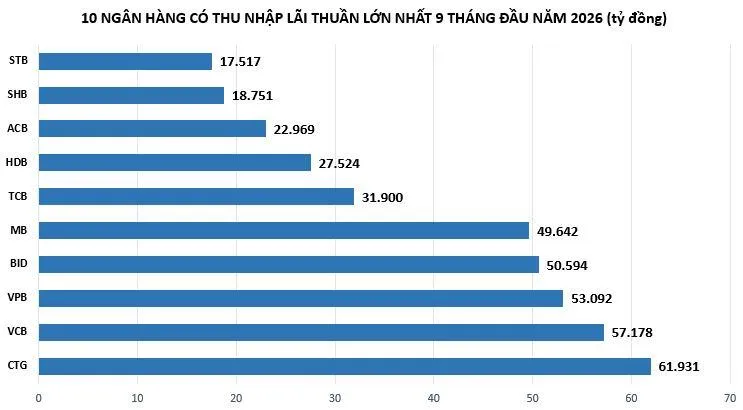
Lợi nhuận ngân hàng tiếp tục được dẫn dắt bởi thu nhập lãi thuần và dịch vụ
Thu nhập lãi thuần và hoạt động dịch vụ tiếp tục là động lực cốt lõi dẫn dắt tăng trưởng lợi nhuận ngân hàng trong 9 tháng đầu năm 2026. Tuy nhiên, áp lực...
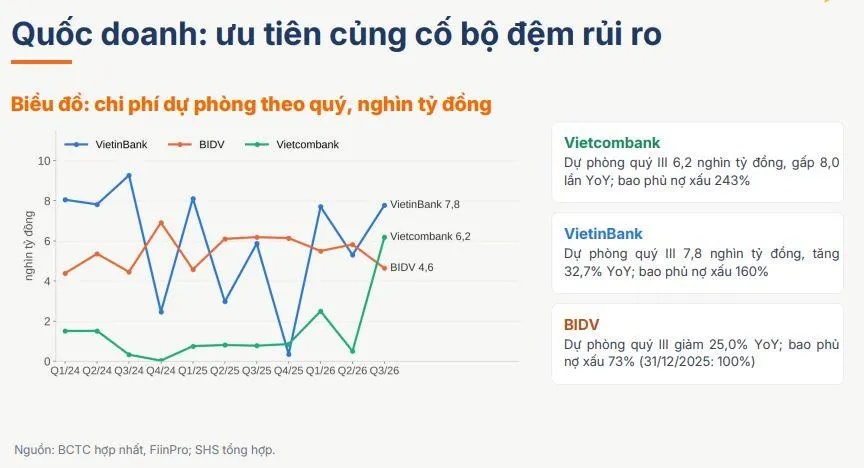
Dự báo khối ngân hàng quốc doanh còn nhiều dư địa cho vay cuối năm
Theo SHS Research, đà tăng trưởng tín dụng toàn hệ thống có thể đạt 16,4% trong năm 2026, trong đó khối ngân hàng quốc doanh còn nhiều dư địa đẩy mạnh giải ngân...
Động lực khiến lợi nhuận quý III/2026 tại Vietcombank tăng 2 con số
Lợi nhuận tại Vietcombank trong quý III/2026 chững lại so với cùng kỳ dù hoạt động cốt lõi tăng trưởng mạnh. Tính chung 9 tháng, Vietcombank vẫn lãi trước thuế đạt 40.440 tỷ đồng...
Lãi suất tiết kiệm đầu tháng 11: Có nơi giảm lãi, gửi tại quầy hay online lợi hơn?
Public Bank giảm lãi suất tại quầy, OCB hạ mức niêm yết kỳ hạn 24 tháng trong những ngày đầu tháng 11. Với khoản 100 triệu đồng gửi đủ một năm...
Điểm tin tài chính - ngân hàng 7/11: Lãi suất tiết kiệm vượt 9%, vàng SJC giảm mạnh
Thị trường tài chính - ngân hàng ngày 7/11 ghi nhận nhiều diễn biến đáng chú ý: các ngân hàng tiếp tục cạnh tranh huy động vốn bằng chính sách cộng lãi suất, tỷ giá USD trong nước đi xuống, giá vàng SJC giảm 1,5 triệu đồng/lượng.
Xem nhiều