Dự báo lợi nhuận quý II/2026 ngành Xây dựng – Vật liệu: Hòa Phát hưởng lợi, doanh nghiệp xây dựng chịu sức ép giá vật liệu
 Minh Trang
Báo cáo từ Chứng khoán MB (MBS) chỉ ra sự phân hóa rõ nét trong bức tranh kinh doanh quý II/2026 và cả năm 2026 của doanh nghiệp ngành xây dựng - vật liệu dưới tác động của áp lực chi phí vật liệu và tiến độ đầu tư công.
Theo báo cáo mới công bố từ Công ty Cổ phần Chứng khoán MB (MBS), kết quả kinh doanh của các doanh nghiệp thuộc nhóm ngành xây dựng - vật liệu trong quý II cũng như nửa cuối năm 2026 dự kiến sẽ có sự phân hóa mạnh mẽ.
MBS đánh giá, những doanh nghiệp nắm giữ vị thế đầu ngành, có sản lượng tiêu thụ nội địa vượt trội hoặc sở hữu tốc độ tăng trưởng backlog tích cực sẽ có khả năng chống chịu tốt hơn trước các áp lực suy giảm lợi nhuận.
Doanh nghiệp xây dựng như Coteccons, Vinaconex,... chịu sức ép từ giá vật liệu
Theo báo cáo của MBS, trong quý II/2026, ngành xây lắp tiếp tục được hưởng lợi trong bối cảnh đầu tư công và xây dựng dân dụng tăng tốc. Dù vậy, xu hướng tăng giá của các loại nguyên vật liệu xây dựng được dự báo sẽ gây áp lực không nhỏ lên biên lợi nhuận gộp, dẫn đến sự phân hóa rõ rệt về hiệu quả hoạt động giữa các đơn vị.
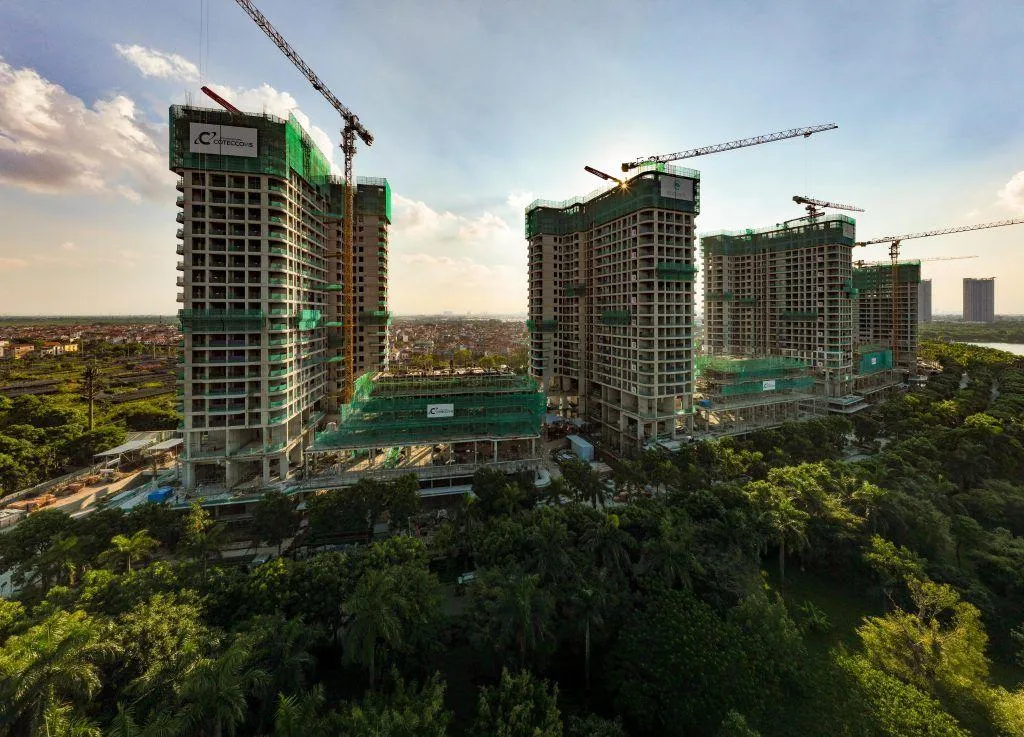
Số liệu từ Bộ Tài chính cho thấy, lũy kế giải ngân vốn đầu tư công trong quý II đạt hơn 219.000 tỷ đồng, tăng khoảng 10% so với cùng kỳ năm ngoái và hoàn thành được 21,6% kế hoạch đề ra cho cả năm. Đây tiếp tục là bệ đỡ quan trọng thúc đẩy nhu cầu thi công hạ tầng kỹ thuật.
Bên cạnh đó, hàng loạt dự án PPP quy mô lớn như BT Sông Hồng, hệ thống 5 tuyến metro tại Hà Nội và tuyến đường sắt tốc độ cao Hà Nội – Quảng Ninh được kỳ vọng sẽ mang lại nguồn việc dồi dào cho các nhà thầu xây lắp trong giai đoạn từ năm 2026 đến năm 2030.
Đối với phân khúc xây dựng dân dụng, triển vọng thị trường được củng cố nhờ định hướng gia tăng mạnh mẽ nguồn cung nhà ở xã hội (dự kiến tăng khoảng 50% so với cùng kỳ trong năm 2026) cùng các chính sách hỗ trợ phát triển nhà ở cho thuê.
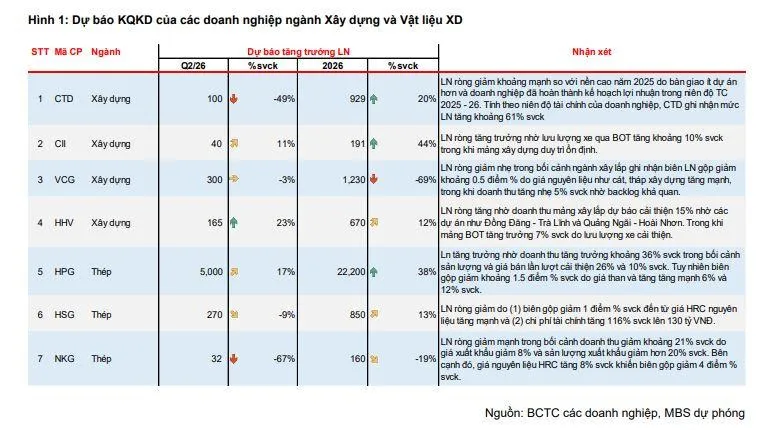
Xét chi tiết từng doanh nghiệp, Coteccons (mã: CTD) được dự báo có giá trị backlog duy trì ở mức cao, trong khi ông lớn ngành thép Hòa Phát (Mã: HPG) có thể ghi nhận mức tăng trưởng lợi nhuận lên tới 17% nhờ lợi thế quy mô và thị phần nội địa.
Cụ thể, MBS ước tính backlog của Coteccons (CTD) đạt hơn 62.000 tỷ đồng, tăng 42% so với cùng kỳ nhờ hợp tác với các chủ đầu tư lớn triển khai các dự án PPP như Apec Phú Quốc của Sun Group và sân bay Gia Bình của Masterise. Backlog của CTCP Đầu tư Hạ tầng Kỹ thuật Thành phố Hồ Chí Minh (CII) và CTCP Đầu tư Hạ tầng Giao thông Đèo Cả (HHV) được dự báo tăng lần lượt 30% và 15% nhờ dự án cao tốc Trung Lương - Mỹ Thuận mở rộng, trong khi Tổng Công ty cổ phần Xuất nhập khẩu và Xây dựng Việt Nam (Vinaconex - mã: VCG) tăng khoảng 7%.
Tuy nhiên, MBS cho rằng yếu tố bất lợi có thể đến từ giá nguyên vật liệu tăng mạnh như việc giá nhiên liệu cao, giá thép xây dựng tăng 10% svck và cát tăng gần 20% so với cùng kỳ. Việc tăng giá nguyên vật liệu bên cạnh gây áp lực đối với nhà thầu xây lắp, còn có thể gây chậm tiến độ các dự án từ đó tác động tiêu cực tới doanh thu ghi nhận của doanh nghiệp.
Theo dự báo của MBS, biên lợi nhuận gộp mảng xây lắp của VCG dự kiến giảm 0,5 điểm % so với cùng kỳ, bên cạnh đó biên lợi nhuận gộp của CII và HHV dự báo giảm 0,3 điểm %. Đối với CTD, do giá thầu cao hơn trong bối cảnh thực hiện các dự án phức tạp và đã chốt hợp đồng với Novaland đến tháng 6/2026, biên gộp ghi nhận tăng 1 điểm % so với cùng kỳ, lên mức 3,5%.
Về kết quả kinh doanh, MBS dự báo lợi nhuận ròng quý II/2026 của Coteccons vẫn được ước đạt khoảng 100 tỷ đồng, giảm 49% so với cùng kỳ. MBS cho rằng nguyên nhân đến từ nền lợi nhuận cao của cùng kỳ năm trước, số lượng dự án được bàn giao ít hơn, đồng thời doanh nghiệp đã hoàn thành kế hoạch lợi nhuận trong niên độ tài chính 2025–2026.
Nếu tính theo niên độ tài chính, lợi nhuận của Coteccons vẫn được dự báo tăng khoảng 61%, còn cả năm 2026 ước đạt 929 tỷ đồng, tăng 20%.
Trong khi đó, quý II/2026, MBS ước tính lợi nhuận ròng tại CII có thể đạt khoảng 40 tỷ đồng, tăng 11%. Tính cả năm 2026 dự kiến đạt 191 tỷ đồng, tăng 44%. CII được kỳ vọng tăng trưởng nhờ lưu lượng phương tiện tại các dự án BOT tăng khoảng 10% so với cùng kỳ, còn hoạt động xây dựng tiếp tục duy trì ổn định.
Với Vinaconex, lợi nhuận ròng quý II/2026 ước đạt 300 tỷ đồng, giảm nhẹ 3%. Theo MBS, nguyên nhân chủ yếu là biên lợi nhuận gộp của mảng xây lắp có thể thu hẹp khoảng 0,5 điểm% do giá nguyên vật liệu tăng. Lợi nhuận ròng cả năm 2026 của doanh nghiệp được dự báo đạt khoảng 1.230 tỷ đồng, giảm 69%.
Đối với HHV, lợi nhuận ròng quý II/2026 dự báo đạt 165 tỷ đồng, tăng 23% so với cùng kỳ và cả năm đạt khoảng 670 tỷ đồng, tăng 12%. Động lực đến từ việc kỳ vọng ghi nhận tăng trưởng ở cả hai mảng xây lắp và BOT. Trong đó, doanh thu xây lắp có thể tăng khoảng 15% nhờ các dự án Đồng Đăng – Trà Lĩnh và Quảng Ngãi – Hoài Nhơn, còn doanh thu BOT được kỳ vọng tăng khoảng 7% nhờ lưu lượng xe cải thiện. Đồng thời, backlog của HHV cũng được dự báo tăng khoảng 15% nhờ dự án mở rộng cao tốc Trung Lương – Mỹ Thuận.
Doanh nghiệp ngành thép như Hòa Phát, Hoa Sen,... hưởng lợi lớn từ đầu tư công
Trong khi ngành xây lắp chịu sức ép từ chi phí nguyên vật liệu, MBS cho rằng thị trường nội địa sẽ tiếp tục là động lực tăng trưởng chính của ngành thép trong quý II/2026. Nhu cầu tiêu thụ được hỗ trợ bởi tiến độ giải ngân đầu tư công duy trì tích cực cùng sự phục hồi của hoạt động xây dựng dân dụng.
Nhóm phân tích của MBS dự báo, sản lượng tiêu thụ thép nội địa trong quý II/2026 có thể đạt khoảng 8,2 triệu tấn, tăng 21% so với cùng kỳ. Trong đó, sản lượng thép xây dựng được kỳ vọng tăng 27%, còn thép cuộn cán nóng (HRC) tăng khoảng 24%, nhờ đóng góp từ Nhà máy Dung Quất 2 cũng như khả năng mở rộng thị phần trước nguồn thép nhập khẩu từ Trung Quốc.
MBS cho rằng, triển vọng lợi nhuận giữa các doanh nghiệp ngành thép sẽ có sự phân hóa do khác biệt về cơ cấu sản phẩm, tỷ trọng tiêu thụ nội địa và xuất khẩu, cũng như khả năng kiểm soát chi phí nguyên liệu.
Cụ thể, lợi nhuận ròng quý II tại Tập đoàn Hoà Phát (Mã: HPG) được dự báo đạt khoảng 5.000 tỷ đồng, tăng 17% so với cùng kỳ. Kết quả này được hỗ trợ bởi doanh thu tăng khoảng 36% khi sản lượng tiêu thụ tăng 26% và giá bán bình quân tăng khoảng 10%.
Tuy nhiên, giá nguyên liệu đầu vào tăng khiến biên lợi nhuận gộp của doanh nghiệp dự kiến thu hẹp khoảng 1,5 điểm% so với cùng kỳ. Tính chung cả năm 2026, lãi ròng của Hòa Phát được dự báo đạt khoảng 22.200 tỷ đồng, tăng 38%.
Ở nhóm tôn mạ, triển vọng được đánh giá kém tích cực hơn khi biên lợi nhuận chịu áp lực từ giá HRC đầu vào tăng và chi phí tài chính gia tăng.
Cụ thể, lãi ròng tại Tập đoàn Hoa Sen (Mã: HSG) được dự báo đạt khoảng 270 tỷ đồng, giảm 9% so với cùng kỳ. Theo MBS, biên lợi nhuận gộp của doanh nghiệp có thể giảm khoảng 1 điểm% do giá HRC tăng, trong khi chi phí tài chính tăng tới 116%, lên khoảng 130 tỷ đồng. Dù kết quả quý II suy giảm, lợi nhuận ròng cả năm 2026 vẫn được kỳ vọng đạt khoảng 850 tỷ đồng, tăng 13%.
Trong khi đó, Thép Nam Kim (Mã: NKG) được dự báo chịu áp lực lớn hơn do hoạt động xuất khẩu tiếp tục kém khả quan. Lợi nhuận ròng quý II ước đạt khoảng 32 tỷ đồng, giảm 67% so với cùng kỳ. Doanh thu dự kiến giảm khoảng 21% khi giá xuất khẩu giảm 8% và sản lượng xuất khẩu giảm hơn 20%.
Đồng thời, giá HRC tăng khoảng 8% so với cùng kỳ khiến biên lợi nhuận gộp giảm khoảng 4 điểm%. Theo dự báo của MBS, lợi nhuận ròng cả năm 2026 của NKG có thể đạt khoảng 160 tỷ đồng, giảm 19%.
-
Dự báo lợi nhuận quý II/2026 doanh nghiệp bất động sản: Nam Long, Khang Điền ảm đạm, VinHomes vẫn là điểm sáng
-
Ngân hàng "mạnh tay" chia cổ tức và phát hành cổ phiếu thưởng
-
“Ông trùm” khu công nghiệp Nam Tân Uyên: Chia cổ tức bằng tiền mặt tỷ lệ 60%, lấn sân sang nhà ở xã hội
-
Fecon vừa huy động lô trái phiếu đầu tiên năm 2026 với lãi suất 11%/năm
-

- Click để copy
TIN LIÊN QUAN
-
Hòa Phát "lấn sân" điện gió, góp vốn lập công ty tại Cần Thơ
-
Tập đoàn Hòa Phát - Ông lớn số 1 ngành thép chính thức nâng vốn điều lệ lên hơn 84.430 tỷ đồng
-
Loạt doanh nghiệp xây dựng vẫn đạt lợi nhuận tăng bằng lần
-
CII đổi phương án dùng 1.035 tỷ đồng trái phiếu chuyển đổi, từ trả nợ sang tăng vốn cho CII PPP
-
Nhóm cổ đông CII tiếp tục "bơm tiền" mua vào cổ phiếu Tập đoàn PC1
-
Kinh Bắc gián tiếp sở hữu công ty con mảng năng lượng tái tạo vốn hơn 2.900 tỷ đồng
-
Dự báo lợi nhuận quý II/2026 doanh nghiệp bất động sản: Nam Long, Khang Điền ảm đạm, VinHomes vẫn là điểm sáng
-
Ông lớn khu công nghiệp IDICO (IDC) chốt ngày trả cổ tức năm 2025 tổng tỷ lệ 25%
Tôn Đông Á chốt phương pháp xác định giá tham chiếu, tiến thêm bước chuyển cổ phiếu GDA lên HOSE
Tôn Đông Á thông qua phương pháp xác định giá tham chiếu cho phiên giao dịch đầu tiên của cổ phiếu GDA trên HOSE. Mức giá sẽ được tính bằng bình quân giá tham chiếu...
Petrolimex kỳ vọng tăng lợi nhuận nhờ xăng E10 và nghị định xăng dầu mới
Theo Chứng khoán Vietcap, triển vọng kinh doanh của Tập đoàn Xăng dầu Việt Nam (Petrolimex, HoSE: PLX) được kỳ vọng cải thiện nhờ sản lượng tiêu thụ tăng, xăng sinh học E10 và những thay đổi trong cơ chế điều hành giá xăng dầu.
PC1 chuẩn bị phát hành gần 62 triệu cổ phiếu trả cổ tức, vốn điều lệ tiến gần 4.730 tỷ đồng
PC1 đã thông qua việc triển khai phương án trả cổ tức năm 2025 bằng cổ phiếu với tỷ lệ 15%. Nếu hoàn tất, vốn điều lệ doanh nghiệp dự kiến tăng thêm gần 617...
Hai nhóm cổ đông ngoại bán hơn 12 triệu cổ phiếu PNJ, rời ghế cổ đông lớn
Hai nhóm cổ đông ngoại gồm T. Rowe Price Associates, Inc. và Sprucegrove Investment Management Ltd vừa bán ra hơn 12 triệu cổ phiếu PNJ...
Masan Group sắp chi khoảng 10.000 tỷ đồng để tăng tỷ lệ sở hữu tại Masan Consumer
Masan Group có kế hoạch chi khoảng 10.000 tỷ đồng để mua thêm 73 triệu cổ phiếu MCH, qua đó nâng tỷ lệ nắm giữ tại Masan Consumer lên mức gần 75%...
Thaiholdings muốn mua thêm hơn 78 triệu cổ phần Thaigroup
Thaiholdings đăng ký mua thêm 78,32 triệu cổ phần trong đợt tăng vốn của Thaigroup. Nếu hoàn tất, số cổ phần Thaiholdings nắm giữ tại doanh nghiệp này sẽ tăng lên hơn 250 triệu đơn...
Văn Phú muốn chia thêm cổ tức 10% bằng cổ phiếu, vốn điều lệ có thể lên gần 3.900 tỷ đồng
Văn Phú chia cổ tức năm 2025 lần thứ hai bằng cổ phiếu với tỷ lệ 10%, dự kiến phát hành thêm hơn 35,2 triệu cổ phiếu. Sau phát hành, vốn điều lệ của doanh...
PVEP khai thác 3,3 triệu tấn quy dầu trong 9 tháng, doanh thu hơn 42.400 tỷ đồng
Sản lượng khai thác dầu khí của PVEP đạt 3,3 triệu tấn quy dầu trong 9 tháng đầu năm 2026, tăng 27% và vượt 10% kế hoạch. Doanh thu hợp nhất đạt hơn 42.400 tỷ...
Lợi nhuận tại Chứng khoán SSI, VPS dự báo vượt 1.000 tỷ đồng trong Q3/2026
TCBS dự báo lợi nhuận Q3/2026 tại Chứng khoán SSI và Chứng khoán VPS đều vượt 1.000 tỷ đồng, hoàn thành trên 70% kế hoạch lợi nhuận năm chỉ sau 9 tháng.
Michelin và APEC 2027: Đòn bẩy kép để du khách chịu chi hơn tại Phú Quốc
Danh sách Michelin đầu tiên tại Phú Quốc dự kiến ra mắt giữa năm 2027, cùng năm đảo Ngọc đăng cai APEC. Sự hội tụ này mở ra cơ hội đưa ẩm thực...
Bột giặt NET sắp chi gần 146 tỷ đồng trả cổ tức tiền mặt tỷ lệ 65%
Bột giặt NET chốt danh sách cổ đông vào ngày 6/10 để trả cổ tức năm 2025 với mức 6.500 đồng/cổ phiếu. Đợt chi trả diễn ra trong bối cảnh doanh thu nửa đầu năm...
Rồng Việt (VDS) triển khai trả cổ tức 10% bằng cổ phiếu, chuẩn bị huy động 800 tỷ đồng trái phiếu
Rồng Việt dự kiến phát hành 800 tỷ đồng trái phiếu kỳ hạn một năm, lãi suất cố định 9,7%/năm. Trước đó, công ty cũng triển khai phát hành 27,2 triệu cổ phiếu trả cổ...
Tổng giám đốc Dược phẩm Bến Tre xin thôi chức sau 3 tháng tại vị
Công ty Cổ phần Dược phẩm Bến Tre (DBT) vừa nhận được đơn xin từ chức của Tổng Giám đốc Nguyễn Khắc Hanh sau hơn 3 tháng đảm nhiệm chức vụ này.
BAF Việt Nam chốt ngày chào bán hơn 40 triệu cổ phiếu, vốn điều lệ vượt 4.000 tỷ đồng
Công ty cổ phần Nông nghiệp BAF Việt Nam thông báo ngày đăng ký cuối cùng để thực hiện quyền mua cổ phiếu là 28/10, dự kiến tăng vốn điều lệ lên gần 4.054 tỷ...
Điện mặt trời Trung Nam Thuận Nam: Lỗ bán niên, vốn chủ sở hữu giảm hơn 72%
Công ty TNHH Điện Mặt trời Trung Nam Thuận Nam - thành viên của Trungnam Group ghi nhận khoản lỗ sau thuế 27,6 tỷ đồng trong 6 tháng đầu năm 2026...
SHS sắp chi gần 450 tỷ đồng trả cổ tức tiền mặt tỷ lệ 5%, dự kiến phát hành gần 45 triệu cổ phiếu
SHS sẽ chốt danh sách cổ đông ngày 9/10 để trả cổ tức năm 2025 bằng tiền với tỷ lệ 5%, tương ứng gần 450 tỷ đồng. Công ty đồng thời đang triển khai phương...
CC1 trả cổ tức 5% bằng cổ phiếu, vốn điều lệ tăng lên gần 5.000 tỷ đồng
CC1 vừa hoàn tất phát hành cổ phiếu trả cổ tức năm 2025 với tỷ lệ 5%, qua đó tăng vốn điều lệ thêm hơn 237 tỷ đồng, lên gần 4.984 tỷ đồng.
MBS gọi tên một doanh nghiệp ngành thép có lợi nhuận quý III tăng trưởng ba chữ số
Báo cáo mới nhất từ MBS Research dự báo, lợi nhuận quý III/2026 của các doanh nghiệp ngành thép sẽ tăng trưởng nhờ hưởng lợi từ nhu cầu nội địa và biên gộp khả quan.
Lợi nhuận loạt "ông lớn" ngành xây dựng: Coteccons đi ngang, HHV tăng trưởng nhờ các dự án lớn
Báo cáo mới nhất từ Chứng khoán MBS dự báo lợi nhuận các doanh nghiệp ngành xây dựng có thể suy giảm do áp lực chi phí nguyên vật liệu tăng cao và thiếu hụt...
Xem nhiều