TS. Nguyễn Trí Hiếu: Khơi thông tín dụng xanh, cần chính sách mạnh mẽ từ chính phủ
 Mạnh Tưởng
Để khơi thông dòng vốn tín dụng xanh, TS. Nguyễn Trí Hiếu cho rằng, cần có sự hỗ trợ từ chính phủ thông qua việc bảo lãnh tín dụng, bao gồm cả trái phiếu xanh. Sự bảo lãnh này giúp tạo niềm tin cho thị trường, giảm rủi ro cho nhà đầu tư và ngân hàng, đồng thời khuyến khích họ tài trợ cho các dự án môi trường, đặc biệt trong giai đoạn đầu khi thị trường còn mới mẻ với các công cụ tài chính xanh.

|
Trong bối cảnh hiện nay, khi biến đổi khí hậu và ô nhiễm môi trường đang trở thành những vấn đề cấp bách, tín dụng xanh nổi lên như một giải pháp tài chính nhằm thúc đẩy các dự án thân thiện với môi trường. Tuy nhiên, việc phát triển tín dụng xanh vẫn gặp nhiều khó khăn và thách thức, cần có chính sách hỗ trợ mạnh mẽ từ chính phủ. Để hiểu rõ hơn về vấn đề này, PetroTimes có cuộc trao đổi với TS. Nguyễn Trí Hiếu, chuyên gia tài chính - ngân hàng.
PV: Thưa TS. Nguyễn Trí Hiếu, tín dụng xanh có vai trò như thế nào trong việc thúc đẩy kinh tế xanh, kinh tế tuần hoàn phát triển bền vững? Xu hướng của loại tín dụng này sẽ thế nào ?
TS. Nguyễn Trí Hiếu: Tín dụng xanh là hình thức cung cấp vốn cho các dự án, doanh nghiệp hoặc hoạt động có lợi cho môi trường, chẳng hạn như năng lượng tái tạo, nông nghiệp bền vững, và xử lý chất thải.
Với mục đích hướng tới các dự án tiết kiệm năng lượng, năng lượng tái tạo và công nghệ sạch, các sản phẩm tín dụng xanh góp phần đem lại những lợi ích to lớn về phát triển nền kinh tế hướng tới mục tiêu tăng trưởng xanh, bền vững. Vì vậy, phát triển dòng tín dụng xanh là rất cần thiết trong bối cảnh hiện nay.
Ngoài ra, nguồn vốn tín dụng xanh còn giúp doanh nghiệp đầu tư vào công nghệ, giảm chi phí giá thành, tạo ra các sản phẩm và dịch vụ thân thiện môi trường, đóng góp vào sự phát triển bền vững của đất nước.
Về xu hướng, tín dụng xanh chắc chắn sẽ tiếp tục phát triển mạnh mẽ, khi các vấn đề về môi trường ngày càng được chú trọng. Các quốc gia trên thế giới, bao gồm Việt Nam sẽ phải đối mặt với áp lực ngày càng lớn từ cộng đồng quốc tế về việc giảm thiểu phát thải khí nhà kính và bảo vệ môi trường. Do đó, tín dụng xanh sẽ trở thành một công cụ quan trọng trong việc thúc đẩy các dự án bền vững và đáp ứng các cam kết quốc tế về bảo vệ môi trường. Hơn nữa, với sự phát triển của công nghệ và các sáng kiến tài chính mới, tín dụng xanh sẽ ngày càng trở nên phổ biến.
PV: Để các doanh nghiệp tham gia vào các dự án xanh cần phải có nguồn tài chính dồi dào, bền vững. Tuy nhiên, hiện nay, doanh nghiệp rất khó khăn khi tiếp cận nguồn vốn xanh. Vậy theo ông, đâu là nguyên nhân dẫn đến tình trạng này?
TS. Nguyễn Trí Hiếu: Khi nói về công trình xanh, chúng ta hiểu rằng đây là những dự án đầu tư rủi ro. Thông thường, mức độ rủi ro có thể đo lường hoặc dễ dàng nhận ra. Ví dụ, một dự án có thể được đánh giá hiệu quả thông qua báo cáo tài chính hoặc một khoản vay ngân hàng. Mức độ rủi ro của những khoản vay này dễ dàng nhận diện.
Tuy nhiên, tín dụng xanh là một loại tín dụng dành cho các dự án cải tạo môi trường và hướng đến một môi trường sống xanh, sạch, đẹp hơn. Hiện tại, các tiêu chí để đo lường môi trường vẫn còn thiếu. Vì vậy, việc sử dụng tín dụng xanh cho các dự án môi trường gặp nhiều khó khăn trong việc đánh giá hiệu quả của dự án. Khi chưa có những tiêu chí nhất định để xác định môi trường xanh là gì và hiệu quả của nó ra sao, việc đo lường kết quả trở nên phức tạp và không chắc chắn.
Chính vì sự rủi ro này, việc xác định nguồn trả nợ và đánh giá hiệu quả của tín dụng xanh trở nên khó khăn, tạo ra những rủi ro cho các vấn đề liên quan đến tín dụng sạch.
Bên cạnh đó còn có những nguyên nhân khác như: nhiều doanh nghiệp và ngân hàng vẫn chưa hiểu rõ về lợi ích của tín dụng xanh và còn e ngại về tính rủi ro của các dự án xanh.
Thứ hai, là vấn đề về kỹ thuật và công nghệ: Các dự án xanh thường đòi hỏi công nghệ cao và nguồn nhân lực có chuyên môn sâu, trong khi đó, nguồn lực này ở Việt Nam còn khá hạn chế.
Thứ ba, là vấn đề về chính sách: Mặc dù nhà nước đã có một số chính sách hỗ trợ, nhưng chính sách đó vẫn chưa đủ mạnh và đồng bộ để thúc đẩy tín dụng xanh phát triển mạnh mẽ hơn.
PV: Theo ông, để tháo gỡ những khó khăn trên, cần phải có những giải pháp nào để thúc đẩy tín dụng xanh?
TS. Nguyễn Trí Hiếu: Theo tôi, để tháo gỡ những khó khăn trên, chúng ta cần thực hiện một số giải pháp đồng bộ, cụ thể:
Thứ nhất, cần có một định nghĩa rõ ràng về môi trường xanh. Chẳng hạn, một dự án của một doanh nghiệp nuôi bò sữa cũng có thể thuộc loại cung cấp tín dụng cho môi trường sống. Việc nuôi bò sữa có hiệu quả kinh doanh dễ dàng đo lường được. Tuy nhiên, một dự án xanh về cải tạo môi trường để giảm khí CO2 lại khác. Cần xác định mức độ giảm khí CO2, phạm vi đo lường, và cách sử dụng tiền để mua trang thiết bị hoặc cải tạo môi trường. Trước hết, kết quả của các dự án này phải được định lượng, và việc định lượng này cần có tiêu chí rõ ràng.
Thứ hai, nên có một cơ quan để định lượng các tiêu chí này. Hiện tại, chúng ta vẫn thiếu những cơ quan có khả năng lượng hóa việc cải tạo môi trường, điều này rất quan trọng để đo lường hiệu quả của một dự án. Đây là yếu tố cơ bản nhất để hỗ trợ tín dụng xanh, tức là phải đo lường được kết quả của việc cải tạo môi trường.
Thứ ba, tăng cường tuyên truyền và nâng cao nhận thức về tín dụng xanh cho các doanh nghiệp và ngân hàng. Điều này có thể thông qua các hội thảo, khóa đào tạo, và chương trình truyền thông.
Thứ tư, doanh nghiệp cần chú trọng đầu tư vào công nghệ và đào tạo nguồn nhân lực chất lượng cao. Hợp tác với các tổ chức quốc tế và các trường đại học hàng đầu có thể giúp Việt Nam tiếp cận được các công nghệ tiên tiến và kinh nghiệm quý báu trong lĩnh vực này.
Thứ năm, có các chính sách hỗ trợ mạnh mẽ hơn từ phía Chính phủ, chẳng hạn như giảm thuế, hỗ trợ lãi suất, và tạo điều kiện thuận lợi cho các doanh nghiệp tiếp cận vốn xanh.

|
PV: Trong quá trình triển khai tín dụng xanh, việc đánh giá rủi ro thường gặp phải những thách thức gì và làm thế nào để khắc phục, thưa ông?
TS. Nguyễn Trí Hiếu: Đánh giá rủi ro trong các dự án xanh thường phức tạp hơn so với các dự án truyền thống do tính đặc thù về môi trường và công nghệ. Một số thách thức bao gồm sự thiếu hụt dữ liệu lịch sử về hiệu quả của các dự án xanh, sự không chắc chắn về công nghệ mới và biến động của thị trường.
Để khắc phục, các ngân hàng cần đầu tư vào hệ thống quản lý rủi ro tiên tiến, xây dựng đội ngũ chuyên gia có kiến thức sâu về môi trường và công nghệ, và hợp tác chặt chẽ với các tổ chức tư vấn quốc tế để cập nhật các phương pháp đánh giá rủi ro mới nhất.
PV: Ông có thể cho biết cụ thể những rủi ro của ngân hàng trong việc cấp tín dụng cho các dự án xanh là gì?
TS. Nguyễn Trí Hiếu: Thứ nhất, 80% nguồn vốn của hệ thống ngân hàng là vốn ngắn hạn của khách hàng. Nếu ngân hàng tài trợ cho các dự án xanh kéo dài 5-10 năm hoặc lâu hơn, họ sẽ gặp khó khăn, đặc biệt khi Ngân hàng Nhà nước quy định tỷ lệ dùng vốn ngắn hạn để cho vay trung và dài hạn rất thấp. Do đó, ngân hàng không thể trông cậy nhiều vào việc tài trợ dài hạn cho các dự án này.
Thứ hai, các dự án xanh có mức độ rủi ro cao và khó đánh giá hiệu quả. Hiện tại, chưa có tiêu chí rõ ràng để đánh giá, làm cho việc cho vay để cải tạo môi trường trở nên mơ hồ và rủi ro.
Ngoài ra, các ngân hàng cung cấp vốn cho dự án xanh thường không tạo ra lợi nhuận cao. Nếu phải cho vay dài hạn với lãi suất thấp và rủi ro cao, ngân hàng sẽ không dám làm, trừ khi đó là ngân hàng có vốn của chính phủ và tuân theo chính sách tín dụng của chính phủ.
PV: Vậy theo ông, để thúc đẩy tăng trưởng tín dụng xanh, Chính phủ, Ngân hàng nhà nước cần phải có giải pháp như thế nào?
TS. Nguyễn Trí Hiếu: Để tháo gỡ, vướng mắc trong việc cung cấp tín dụng cho các dự án xanh, Ngân hàng Nhà nước cần đưa ra quy định rõ ràng về tỷ lệ tín dụng xanh trong danh mục tín dụng của các ngân hàng.
Cụ thể, mỗi ngân hàng nên dành từ 10% đến 20% danh mục tín dụng của mình để hỗ trợ các dự án môi trường, đạt tiêu chí tín dụng xanh. Quy định này sẽ buộc các ngân hàng phải thu xếp nguồn vốn và tìm các dự án đáp ứng tiêu chí.
Thứ hai, cần phát triển thị trường trái phiếu xanh. Các ngân hàng và doanh nghiệp lớn có thể tham gia vào việc phát hành và giao dịch trái phiếu xanh. Sự bảo lãnh của chính phủ cũng rất quan trọng để thúc đẩy sự phát triển của loại hình này. Chính phủ cần đưa ra chương trình hành động cụ thể, với các bước thực hiện rõ ràng cho từng năm và các tỷ lệ phải đạt được. Nếu chỉ đưa ra các chỉ thị chung chung mà không có kế hoạch cụ thể, thì sẽ không đạt được hiệu quả.
Cuối cùng, các ngân hàng cần tuân theo quy định của Ngân hàng Nhà nước và tham gia tích cực vào việc thúc đẩy tín dụng xanh. Việc này đòi hỏi một lộ trình cụ thể và cam kết từ tất cả các bên liên quan.
Xin trân trọng cảm ơn ông!
"Chính sách hỗ trợ của Chính phủ đóng vai trò then chốt trong việc thúc đẩy tín dụng xanh. Trước tiên, cần có các biện pháp tài chính như miễn, giảm thuế cho các dự án xanh, cung cấp các khoản vay ưu đãi với lãi suất thấp hoặc không lãi suất cho các doanh nghiệp tham gia vào lĩnh vực này. Đây là biện pháp mà chính phủ có thể thực hiện ngay để thúc đẩy các hoạt động bảo vệ môi trường.
Bên cạnh đó, cần xây dựng khung pháp lý rõ ràng và minh bạch về các tiêu chuẩn môi trường, từ đó giúp các doanh nghiệp dễ dàng tuân thủ và tiếp cận các nguồn vốn xanh.
Ngoài ra, việc tìm kiếm nguồn vốn cung cấp cho các dự án môi trường cần sự hỗ trợ từ chính phủ thông qua việc bảo lãnh tín dụng, bao gồm cả trái phiếu xanh. Bởi nguồn lực của chính phủ dồi dào có thể đảm bảo trả nợ thay cho các chủ dự án khi họ không thực hiện được cam kết.
Mặc dù một số doanh nghiệp lớn có vốn nhà nước có thể tự phát hành trái phiếu xanh, các doanh nghiệp tư nhân thì chưa quen với việc này ở Việt Nam. Do đó, việc thiết lập một nguồn vốn để sử dụng cho cải tạo môi trường cần có sự bảo lãnh của chính phủ.
Sự bảo lãnh của chính phủ là rất quan trọng để tạo niềm tin cho thị trường, giúp giảm thiểu rủi ro cho các nhà đầu tư và ngân hàng, đồng thời khuyến khích họ tham gia tài trợ cho các dự án này, đặc biệt là trong giai đoạn đầu khi thị trường chưa quen với các công cụ tài chính xanh.
Chính phủ cũng nên khuyến khích các ngân hàng thương mại phát triển các sản phẩm tài chính xanh và hỗ trợ họ trong việc đánh giá rủi ro của các dự án môi trường" - TS. Nguyễn Trí Hiếu nhấn mạnh
-

- Click để copy
TIN LIÊN QUAN
-
Hoàn thiện khuôn khổ pháp lý phát triển tín dụng xanh, trái phiếu xanh
-
Thanh Hóa: Liên danh nhà đầu tư thực hiện dự án khu đô thị 2.890 tỷ đồng
-
Điểm tin Xây dựng - bất động sản ngày 20/7: Hà Nội điều chỉnh quy hoạch chi tiết dự án cao ốc tại Giảng Võ
-
Đề xuất xử phạt vi phạm hành chính trong lĩnh vực xây dựng tối đa 1 tỷ đồng
-
Điểm tin ngân hàng ngày 20/7: Cho vay tiêu dùng có thể đạt tới 15.000 tỷ USD
-
Cường Đô-la và thú chơi siêu xe ‘khét tiếng’ tại Việt Nam: Chốt đơn Ferrari 12Cilindri như mua rau
LPS lên kế hoạch huy động 400 tỷ đồng qua trái phiếu
CTCP Chứng khoán LPS (Mã: LPS) vừa thông qua phương án phát hành riêng lẻ 400 tỷ đồng trái phiếu không tài sản bảo đảm nhằm bổ sung nguồn vốn…
Củng cố nội lực - BVBank triển khai phương án tăng vốn sau khi được NHNN và UBCKNN chấp thuận
Ngân hàng TMCP Bản Việt – BVBank (mã: BVB) công bố triển khai phương án chào bán 320 triệu cổ phiếu cho cổ đông trong đợt tăng vốn lên gần 10.000 tỷ đồng...
PVcombank báo lãi trước thuế hơn 1.000 tỷ đồng trong nửa đầu năm 2026
Nhờ sự cải thiện của hoạt động kinh doanh cốt lõi, trong 6 tháng đầu năm 2026, lợi nhuận trước thuế tại PVcombank đạt 1.023 tỷ đồng, tăng 26% so với cùng kỳ năm trước...
VietinBank (HOSE: CTG) năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích
Ngày 24/09/2026, Lễ trao giải thưởng Doanh nghiệp niêm yết (DNNY) có hoạt động Quan hệ Nhà đầu tư (IR) tốt nhất năm 2026 - IR Awards 2026 do Vietstock,...
Vốn điều lệ tại ngân hàng VIB chính thức vượt 37.000 tỷ đồng
Ngân hàng TMCP Quốc tế Việt Nam (VIB) vừa nâng vốn điều lệ lên mức hơn 37.354 tỷ đồng sau khi hoàn thành hai đợt phát hành cổ phiếu ESOP và cổ phiếu từ...
Hai Big4 ngân hàng được dự báo lợi nhuận tăng trưởng vượt trội trong năm 2026
Chứng khoán Vietcap mới đây đã công bố báo cáo phân tích về Vietcombank (Mã: VCB) và Vietinbank (mã: CTG) với triển vọng lợi nhuận tăng trưởng tích cực năm 2026...
5 năm phát triển mạnh mẽ của VPBank: Mở rộng về cả quy mô và chiều sâu
Giai đoạn 2022 – 2026 đánh dấu bước phát triển vượt bậc của VPBank về quy mô tài sản, lợi nhuận và cấu trúc tăng trưởng. Không chỉ mở rộng hoạt động ngân hàng...
Loạt ngân hàng thay đổi lãnh đạo cấp cao
Trong tuần qua, thị trường tài chính bắt đầu ghi nhận nhiều biến động nhân sự cấp lãnh đạo tại loạt ngân hàng.
Tín dụng kinh doanh bất động sản nhiều ngân hàng tăng trưởng hai chữ số
Hoạt động cho vay kinh doanh bất động sản tại nhiều ngân hàng vẫn tiếp tục tăng trưởng hai chữ số trong 6 tháng đầu năm 2026.
TPBank chốt quyền trả cổ tức tỷ lệ 20% ngay trong tháng 10/2026
Ngân hàng TMCP Tiên Phong (TPBank) thông báo ngày 5/10/2026 là ngày đăng ký cuối cùng để cổ đông nhận cổ tức năm 2026 với tổng tỷ lệ 20%,...
Giải pháp tối ưu tiền nhàn rỗi, linh hoạt khi cần chi tiêu
Tính năng Sinh lời nhàn tênh trên SHB SAHA giúp khách hàng chủ động thiết lập số tiền cần duy trì cho thanh toán thường nhật, đồng thời tạo cơ hội sinh lời cho...
ABBank sắp mua lại 3 lô trái phiếu trước hạn sau chưa đầy một năm, vốn điều lệ chuẩn bị vượt 26.000 tỷ đồng
Ngân hàng TMCP An Bình (ABBank - mã: ABB) vừa công bố kế hoạch tất toán trước hạn đối với 3 lô trái phiếu được huy động vào giai đoạn cuối năm 2025...
VietinBank và Finviet thúc đẩy tài chính số cho hộ kinh doanh
Ngày 21/9/2026, VietinBank và Finviet đã ký kết Biên bản ghi nhớ hợp tác chiến lược (MOU - Memorandum of Understanding)…
Ngân hàng NCB và Petrolimex hợp tác chiến lược, kết nối hiệu quả hệ sinh thái năng lượng và tài chính
Ngày 22/9/2026, Tập đoàn Xăng dầu Việt Nam (Petrolimex) và Ngân hàng TMCP Quốc Dân (NCB) đã chính thức ký kết thỏa thuận hợp tác chiến lược toàn diện,...
VPB “xanh ngắt”, lên 28.450 đồng/cp trong phiên tiên đầu sau nâng hạng
VPB tăng 3,64% trong phiên đầu tiên thị trường chứng khoán Việt Nam chính thức gia nhập nhóm mới nổi thứ cấp của FTSE Russell. VPBank kỳ vọng cột mốc nâng hạng...
Lãi suất cho vay tại nhiều ngân hàng tăng mạnh
Số liệu mới nhất từ Ngân hàng Nhà nước cho thấy, lãi suất cho vay bình quân trong tháng 8/2026 tiếp tục xu hướng đi lên, hiện dao động trong khoảng 8,4 - 10,7%/năm,…
Bấm sao nhận hoa hồng, nạn nhân mất hơn 2,8 tỷ đồng
Đánh giá một nhà hàng, khách sạn hay địa điểm du lịch trên mạng đã trở thành việc quen thuộc với nhiều người. Đi ăn có thể để lại nhận xét,...
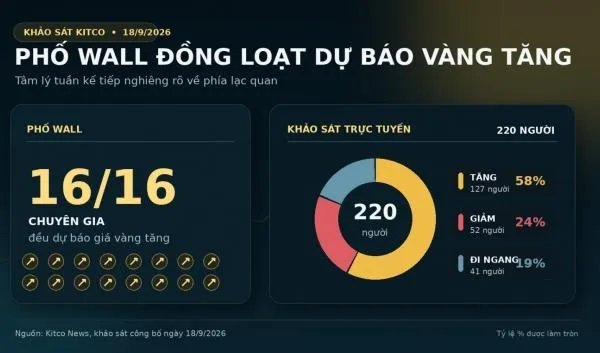
Toàn cảnh kim loại quý từ 14 - 20/9: Vàng vượt sức ép lãi suất, nhập khẩu bạc ở Ấn Độ tăng vọt
Vàng kết thúc chuỗi ba tuần giảm dù Cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất, trong khi số liệu công bố trong tuần cho thấy kim ngạch nhập khẩu bạc của Ấn Độ tăng 127% trong tháng 8.
Techcombank Investment Summit 2026: Lời giải cho động lực phát triển vì sự phồn vinh của Việt Nam
Ngày 19/9/2026 tại Hà Nội, Techcombank Investment Summit 2026 với chủ đề “Việt Nam phồn vinh: Kiến tạo và trao truyền giá trị qua các thế hệ” đã diễn ra và thu hút hơn...
Xem nhiều