Tin ngân hàng ngày 10/7: Chi trả tối đa 90% mức trách nhiệm của doanh nghiệp bảo hiểm nhân thọ
 Huy Tùng (T/h)
Chi trả tối đa 90% mức trách nhiệm của doanh nghiệp bảo hiểm nhân thọ; Mở rộng khách hàng của tổ chức tài chính vi mô; Standard Chartered dự báo kinh tế Việt Nam phục hồi nửa cuối năm… là những tin tức tài chính và ngân hàng nổi bật.
NHCSXH cho 6,6 triệu hộ nghèo, hộ cận nghèo và các đối tượng chính sách vay vốn
Tại Hội nghị triển khai nhiệm vụ những tháng cuối năm 2023 do Ngân hàng Chính sách Xã hội (NHCSXH) tổ chức ngày 7/7, đại diện ngân hàng này cho biết, tính đến ngày 30/6/2023, tổng nguồn vốn hoạt động tín dụng chính sách đạt 318.278 tỷ đồng, tăng 21.261 tỷ đồng (+7,2%) so với năm 2022, trong đó vốn nhận ủy thác từ ngân sách địa phương đạt 34.527 tỷ đồng, tăng 3.925 tỷ đồng, chiếm tỷ trọng 10,8%.

|
Tổng dư nợ tín dụng chính sách đạt 304.431 tỷ đồng, tăng 21.082 tỷ đồng (+7,4%) so với năm 2022 với hơn 6,6 triệu hộ nghèo, hộ cận nghèo và các đối tượng chính sách khác còn dư nợ.
Trong đó, dư nợ theo các chương trình được Thủ tướng Chính phủ giao đạt 259.589 tỷ đồng, tăng 16.903 tỷ đồng (tương đương +7%) so với cuối năm 2022.
Đặc biệt NHCSXH đã tập trung triển khai thực hiện Nghị quyết 11/NQ-CP về chương trình phục hồi và phát triển kinh tế - xã hội và triển khai Nghị quyết số 43/2022/QH15. Đến hết tháng 6/2023, hệ thống đã giải ngân trên 19 nghìn tỷ đồng, tăng hơn 3 nghìn tỷ đồng so với năm 2022, với 351 nghìn khách hàng được vay vốn.
Từ đầu năm 2022 đến nay, NHCSXH đã giải ngân các chương trình tín dụng chính sách được hỗ trợ lãi suất 2% với số vốn là 139 nghìn tỷ đồng, cho trên 3,3 triệu lượt khách hàng. Tổng số tiền hỗ trợ lãi suất cho khách hàng là 1.940 tỷ đồng.
Bên cạnh tăng trưởng dư nợ các chương trình tín dụng chính sách, chất lượng nợ tiếp tục được duy trì ổn định. Tỷ lệ nợ quá hạn và nợ khoanh chiếm 0,62% trên tổng dư nợ; trong đó, nợ quá hạn chiếm 0,17%, nợ khoanh chiếm 0,45%.
Trong 6 tháng đầu năm 2023, vốn tín dụng chính sách xã hội đã hỗ trợ vốn đầu tư sản xuất kinh doanh, tạo việc làm cho hơn 310 nghìn lao động, giúp hơn 4 nghìn lao động đi làm việc có thời hạn ở nước ngoài; giúp hơn 25 nghìn học sinh, sinh viên có hoàn cảnh khó khăn vay vốn học tập; giải ngân hơn 3 nghìn hộ gia đình vay vốn mua máy vi tính và thiết bị học trực tuyến cho học sinh sinh viên; xây dựng hơn 871 nghìn công trình nước sạch, công trình vệ sinh ở nông thôn; xây dựng 571 căn nhà ở cho hộ nghèo ổn định cuộc sống; hơn 7 nghìn căn nhà ở xã hội cho các đối tượng chính sách… Gắn liền với việc tăng trưởng dư nợ, việc nâng cao chất lượng tín dụng được chú trọng thực hiện.
Chi trả tối đa 90% mức trách nhiệm của doanh nghiệp bảo hiểm nhân thọ
Chính phủ vừa ban hành Nghị định 46/2023/NĐ-CP quy định chi tiết thi hành một số điều của Luật Kinh doanh bảo hiểm. Tại chương VI, nghị định quy định rõ nguyên tắc quản lý, sử dụng Quỹ Bảo vệ người được bảo hiểm, hạn mức chi trả… Quỹ Bảo vệ người được bảo hiểm được sử dụng trong trường hợp doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài mất khả năng thanh toán, doanh nghiệp bảo hiểm bị phá sản…
Nghị định nêu rõ, quỹ được sử dụng để trả tiền bảo hiểm, giá trị hoàn lại; trả tiền bồi thường bảo hiểm; hoàn phí bảo hiểm theo quy định tại hợp đồng bảo hiểm theo đề nghị của doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài mất khả năng thanh toán, doanh nghiệp bảo hiểm bị phá sản và thực hiện một lần đối với mỗi hồ sơ yêu cầu trả tiền bảo hiểm, trả giá trị hoàn lại, trả tiền bồi thường bảo hiểm hoặc hoàn phí bảo hiểm…
Theo quy định mới, nếu doanh nghiệp bảo hiểm nhân thọ phá sản hoặc mất khả năng thanh toán, quỹ sẽ chi trả tối đa 90% mức trách nhiệm của doanh nghiệp bảo hiểm nhân thọ, nhưng không quá 200 triệu đồng/người được bảo hiểm/hợp đồng.
Tương tự, đối với hợp đồng bảo hiểm sức khỏe, quỹ chi trả tối đa 90% mức trách nhiệm của doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài nhưng không quá 200 triệu đồng/người được bảo hiểm/hợp đồng.
Đối với hợp đồng bảo hiểm phi nhân thọ, cụ thể hợp đồng bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, quỹ chi trả tối đa mức trách nhiệm của doanh nghiệp thuộc phạm vi bảo hiểm theo quy định pháp luật hiện hành. Ngoài ra, các hợp đồng bảo hiểm thuộc các nghiệp vụ bảo hiểm khác theo quy định pháp luật, quỹ chi trả tối đa 80% mức trách nhiệm của doanh nghiệp bảo hiểm, nhưng không quá 100 triệu đồng/hợp đồng.
Mức trách nhiệm đối với hợp đồng bảo hiểm phi nhân thọ của doanh nghiệp bảo hiểm phi nhân thọ, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài gồm quyền lợi bảo hiểm được hưởng theo thỏa thuận tại hợp đồng bảo hiểm và phí bảo hiểm đã đóng tương ứng với thời gian còn lại của hợp đồng bảo hiểm.
Mở rộng khách hàng của tổ chức tài chính vi mô
Ngân hàng Nhà nước đang lấy ý kiến về Dự thảo Thông tư sửa đổi và bổ sung Thông tư số 03/2018/TT-NHNN về tổ chức và hoạt động của tổ chức tài chính vi mô. Dự thảo này tập trung vào mở rộng khách hàng của tổ chức tài chính vi mô và điều chỉnh quy định về khoản vay và tiết kiệm bắt buộc.
Dự thảo đề xuất bổ sung khái niệm "cá nhân có thu nhập thấp" vào khách hàng tài chính vi mô để phù hợp với hoạt động thực tế của các tổ chức tài chính vi mô. Ngoài ra, khách hàng tài chính vi mô sẽ bao gồm cả những cá nhân đã từng là khách hàng tài chính vi mô, đảm bảo nguồn vốn cho phân khúc khách hàng thuộc nhóm "dưới chuẩn". Đối tượng này bao gồm những cá nhân thuộc hộ nghèo, hộ cận nghèo, và những người đã thoát nghèo nhưng vẫn cần vay vốn tài chính vi mô để đáp ứng nhu cầu kinh doanh và cuộc sống hàng ngày.
Vì khách hàng tài chính vi mô thường không có tài sản đáng kể, Dự thảo đề xuất áp dụng tiền gửi tiết kiệm bắt buộc như một cơ chế đảm bảo khoản vay. Đồng thời, Dự thảo cũng đề xuất sửa đổi khái niệm "tiết kiệm bắt buộc" để phù hợp với hoạt động cho vay của các tổ chức tài chính vi mô. Tổ chức tài chính vi mô có trách nhiệm quy định và công khai mức tiền gửi tiết kiệm bắt buộc và mức lãi suất tương ứng.
Ngoài ra, Dự thảo cũng chi tiết hóa quy định về mức cho vay đối với từng nhóm khách hàng tài chính vi mô, nhằm đảm bảo hiệu quả và phù hợp với từng nhóm khách hàng "dưới chuẩn" khác nhau.
Theo Dự thảo, tổng dư nợ cho vay của tổ chức tài chính vi mô đối với mỗi khách hàng tài chính vi mô không được vượt quá 50 triệu đồng (đối với nhóm khách hàng a và b) và 100 triệu đồng (đối với nhóm khách hàng c).
Dự thảo này nhằm tăng cường hoạt động và đáp ứng nhu cầu vốn cho các khách hàng tài chính vi mô, đồng thời tạo ra môi trường kinh doanh thuận lợi cho các tổ chức tài chính vi mô.
Standard Chartered dự báo kinh tế Việt Nam phục hồi nửa cuối năm
Trong báo cáo kinh tế vĩ mô gần đây về Việt Nam, Ngân hàng Standard Chartered dự báo kinh tế Việt Nam sẽ phục hồi và tăng trưởng ở mức 7,0% so với cùng kỳ (từ mức 3,7% trong nửa đầu năm) trong nửa cuối năm. Dữ liệu thương mại được cải thiện liên tục hàng tháng từ đầu năm 2023, cho thấy sự phục hồi rõ ràng hơn trong nửa cuối năm.

|
Theo ông Tim Leelahaphan - chuyên gia kinh tế phụ trách Thái Lan và Việt Nam, Standard Chartered, triển vọng kinh tế của Việt Nam trong trung hạn vẫn rất tích cực khi nền kinh tế tiếp tục duy trì sự ổn định và thực hiện chính sách mở cửa. Lượng khách du lịch liên tục phục hồi sẽ hỗ trợ cán cân dịch vụ.
Ngân hàng này cho rằng, mặc dù các chỉ số kinh tế vĩ mô đã được cải thiện hơn, song vẫn còn tương đối yếu. Hoạt động thương mại tiếp tục suy giảm dẫn đến hoạt động sản xuất và kinh tế chậm lại. Thặng dư thương mại tăng trong quý II, nhưng xuất khẩu giảm so với cùng kỳ năm ngoái.
Dự báo lạm phát năm 2023 được điều chỉnh xuống mức 2,8% (so với trước đó là 4,3%). Những nỗ lực của chính phủ và sự cải thiện trong bối cảnh kinh tế toàn cầu sẽ là những yếu tố để thúc đẩy dòng vốn đầu tư. Để thu hút FDI, Việt Nam cần đưa tăng trưởng GDP trở về mức cao và phát triển cơ sở hạ tầng. Cơ sở hạ tầng vững chắc, đặc biệt trong lĩnh vực logistic, có thể khuyến khích nhiều nhà sản xuất chuyển đến Việt Nam.
Ngân hàng Standard Chartered dự báo, Ngân hàng Nhà nước Việt Nam (NHNN) sẽ tiếp tục cắt giảm lãi suất tái cấp vốn thêm 50 điểm cơ bản nữa xuống còn 4,0 % vào quý III (về mức tương tự như trong những năm đại dịch) và giữ nguyên cho đến cuối năm 2025.
Ngoài việc cắt giảm lãi suất, NHNN nới lỏng các kỳ hạn vay, bao gồm hoãn trả nợ (lên đến 12 tháng) với lãi suất vay hợp lý. Tuy nhiên, vẫn chưa rõ các nhà phát triển bất động sản có thể thu xếp thanh toán tiền lãi và tiền gốc đến hạn đối với trái phiếu, cũng như tài trợ các dự án và thu xếp vốn lưu động như thế nào. Thị trường bất động sản có thể cần hỗ trợ thanh khoản hơn nữa, vì các biện pháp đã thực hiện cho đến nay dường như mới giúp làm giảm áp lực trả nợ ngắn hạn.
-

- Click để copy
TIN LIÊN QUAN
-
Kinh tế Việt Nam được dự báo phục hồi nửa cuối năm 2023
-
Bộ Tài chính tiếp tục thanh tra, kiểm tra doanh nghiệp bảo hiểm
-
Dồn dập chia cổ tức, hơn 3 tỷ cổ phiếu ngân hàng sắp đổ bộ thị trường chứng khoán
-
Ngân hàng nhộn nhịp chốt danh sách cổ đông chia cổ tức, tăng vốn khủng
-
Công ty con của Tập đoàn Bitexco xoay xở ra sao với hàng nghìn tỷ đồng trái phiếu đến hạn?
-
MB Ageas Life - Công ty con của MB vừa bị thanh tra đang hoạt động ra sao?
VPBank giảm 1,5% lãi suất cho vay, đồng hành cùng khách hàng bứt phá tăng trưởng
VPBank giảm 1,5% lãi suất cho vay dành cho khách hàng hoạt động trong 6 ngành nghề trọng điểm, giảm tới 1,5% lãi suất cho vay với khách hàng doanh nghiệp…
Ngân hàng mạnh tay giảm lãi suất huy động
Nhiều ngân hàng thương mại có vốn nhà nước và ngân hàng thương mại cổ phần tư nhân đồng loạt điều chỉnh giảm lãi suất huy động,…
Eximbank xuất hiện cổ đông tổ chức mới sở hữu hơn 1% vốn
Ngân hàng TMCP Xuất Nhập khẩu Việt Nam (Eximbank - Mã: EIB) vừa công bố danh sách cổ đông nắm giữ từ 1% vốn điều lệ trở lên tính đến ngày 14/10...
F88 lãi hơn 1.000 tỷ đồng sau 9 tháng, đạt 96% kế hoạch
Tổng doanh thu 9 tháng đầu năm 2026 của F88 đạt 4.349 tỷ đồng, tăng 54% so với cùng kỳ. Hoạt động cho vay tiếp tục đóng góp phần lớn nguồn thu, trong khi dư...
Lợi nhuận quý 3 lập kỷ lục mới, Techcombank tiếp tục bứt phá mạnh mẽ
Lợi nhuận trước thuế quý 3/2026 của Techcombank đạt 10,4 nghìn tỷ đồng, mức cao nhất theo quý từ trước đến nay, đưa lợi nhuận 9 tháng lên 28,9 nghìn tỷ đồng,…
Các ngân hàng đồng loạt giảm lãi suất cho vay
Thực hiện chỉ đạo của Chính phủ và Ngân hàng Nhà nước, loạt ngân hàng như Agribank, Vietcombank, VietBank,...đồng loạt triển khai các chương trình giảm lãi suất cho vay...
KienlongBank giảm lãi suất huy động 0,5%/năm, ưu đãi giảm lãi suất cho vay tới 2,5%/năm
KienlongBank giảm lãi suất huy động tới 0,5%/năm tại quầy và trên kênh trực tuyến, đồng thời tiếp tục triển khai gói tín dụng ưu đãi 2.000 tỷ đồng với mức giảm lãi suất...
Gian hàng GPBank tại VPIM 2026 hút đông runner check-in, trải nghiệm
Trong 3 ngày từ 16 đến 18/10, gian hàng GPBank tại khu vực Expo của VPBank International Marathon (VPIM) 2026 đã trở thành điểm dừng chân thu hút đông đảo runner...
SHB lần đầu công bố Khung Tài chính Bền vững, tăng cường nền tảng phát triển và hội nhập quốc tế
Khung Tài chính Bền vững của SHB xác lập tiêu chí tài trợ cho các dự án xanh và xã hội, đồng thời được S&P Global Ratings đưa ra ý kiến đánh giá độc lập...
VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế
Giảm lãi suất đến 2%/năm, VietinBank triển khai đồng bộ các giải pháp hỗ trợ hoạt động sản xuất kinh doanh của doanh nghiệp và người dân.
Agribank giảm lãi suất cho vay tới 2,0%/năm, hỗ trợ người dân và doanh nghiệp
Thực hiện chỉ đạo của Chính phủ, Thủ tướng Chính phủ và Ngân hàng Nhà nước về ổn định, giảm mặt bằng lãi suất cho vay, Agribank triển khai chương trình giảm lãi suất cho vay tới 2,0%/năm.
VietBank giảm lãi suất, chia sẻ và đồng hành cùng doanh nghiệp và người dân
Trong bối cảnh Chính phủ và Ngân hàng Nhà nước định hướng giảm mặt bằng lãi suất, Vietbank triển khai gói tín dụng ưu đãi quy mô 3.000 tỷ đồng với lãi suất thấp...
SHB gặp mặt nhà đầu tư cập nhật kết quả kinh doanh và động lực tăng trưởng
Tại Hội nghị Nhà đầu tư SHB 2026, Ban Lãnh đạo Ngân hàng cập nhật tình hình hoạt động, phân tích các động lực tăng trưởng...
VPBank ghi nhận lợi nhuận hơn 11.000 tỷ đồng trong quý III, vững vàng hướng tới mục tiêu cả năm
Trong bối cảnh kinh tế vĩ mô đan xen cơ hội và thách thức, với những biến động của thị trường trong nước và quốc tế, VPBank tiếp tục khẳng định...
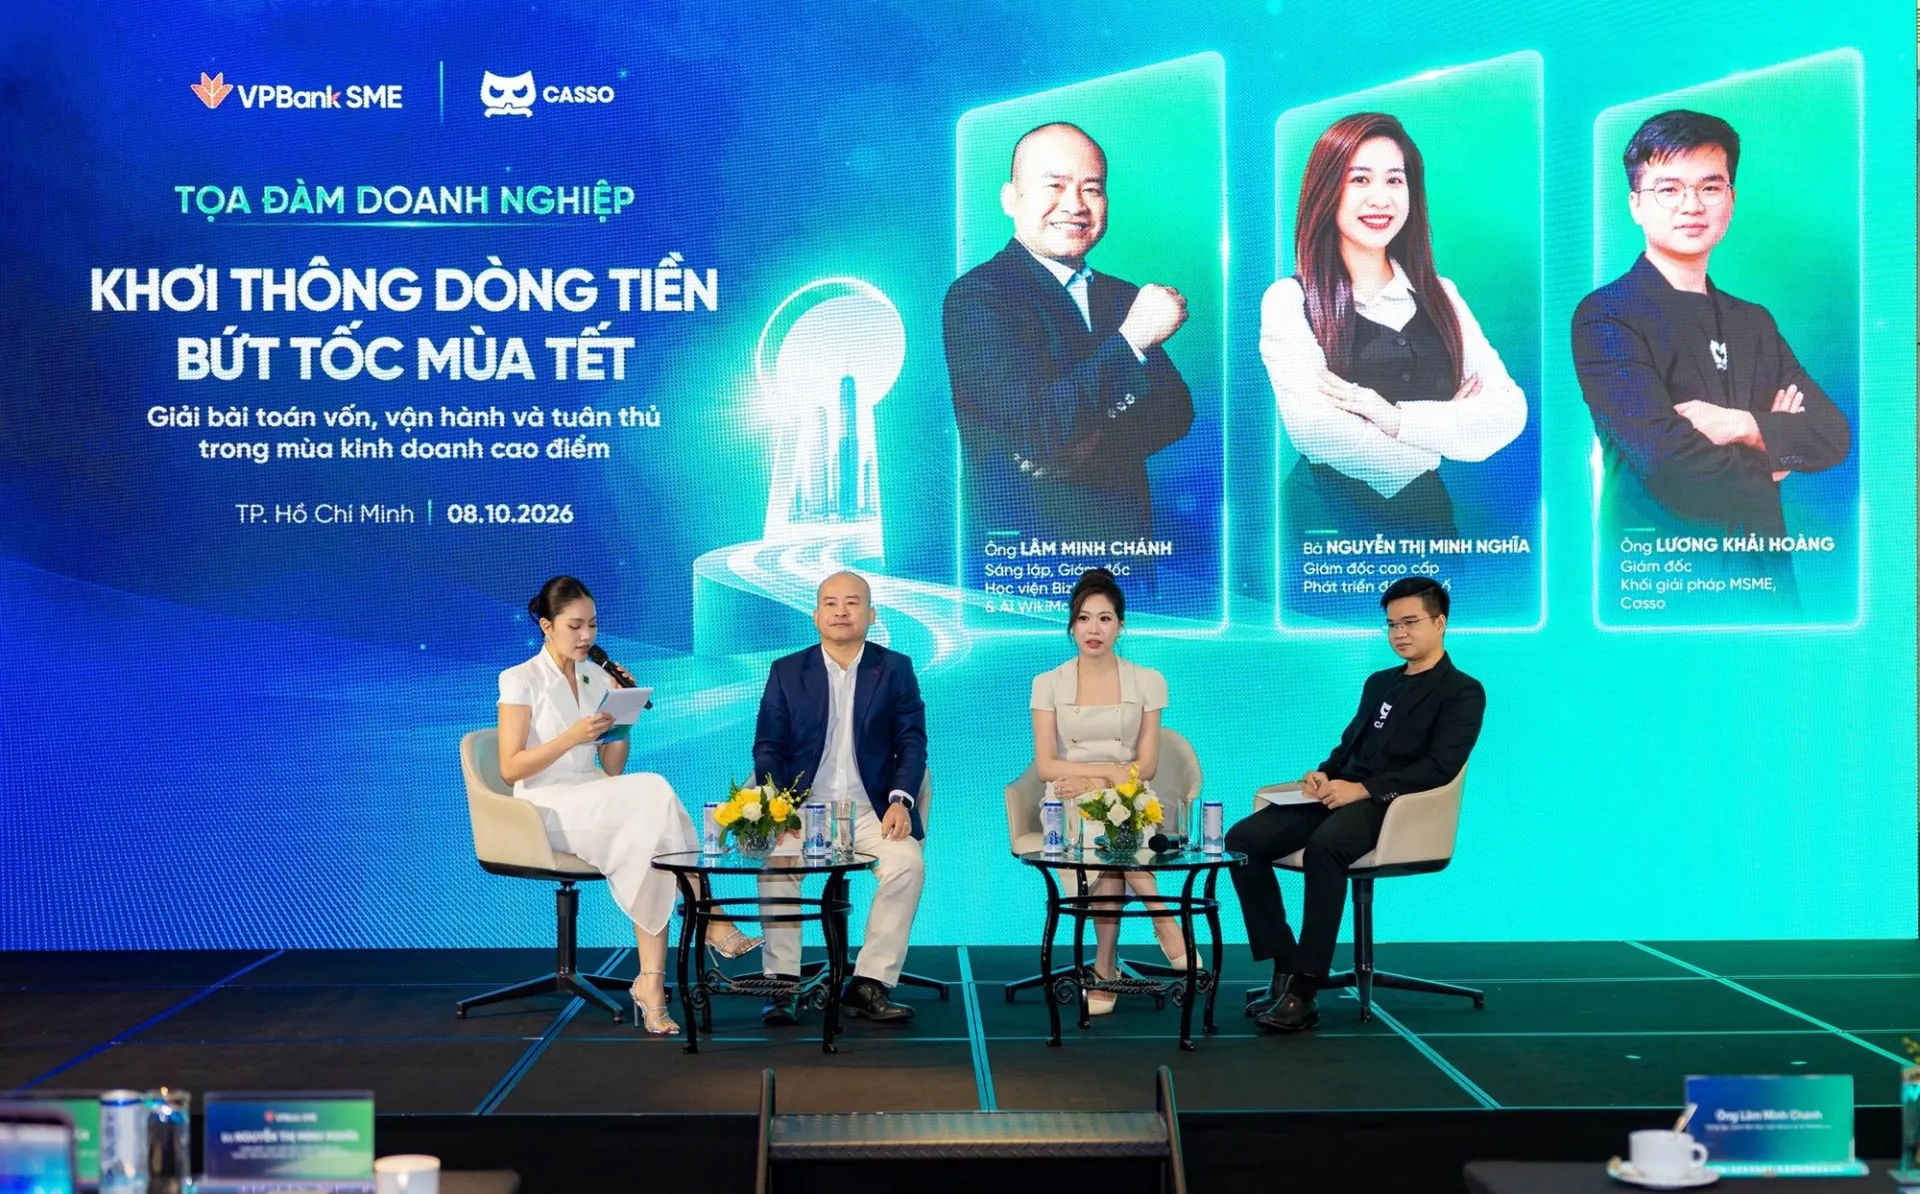
VPBank SME mở lối tiếp cận vốn từ dữ liệu kinh doanh của doanh nghiệp
Doanh thu tăng nhưng dòng tiền thiếu hụt, kinh doanh hiệu quả nhưng khó tiếp cận tín dụng là những nghịch lý nhiều doanh nghiệp vừa và nhỏ (SME)…
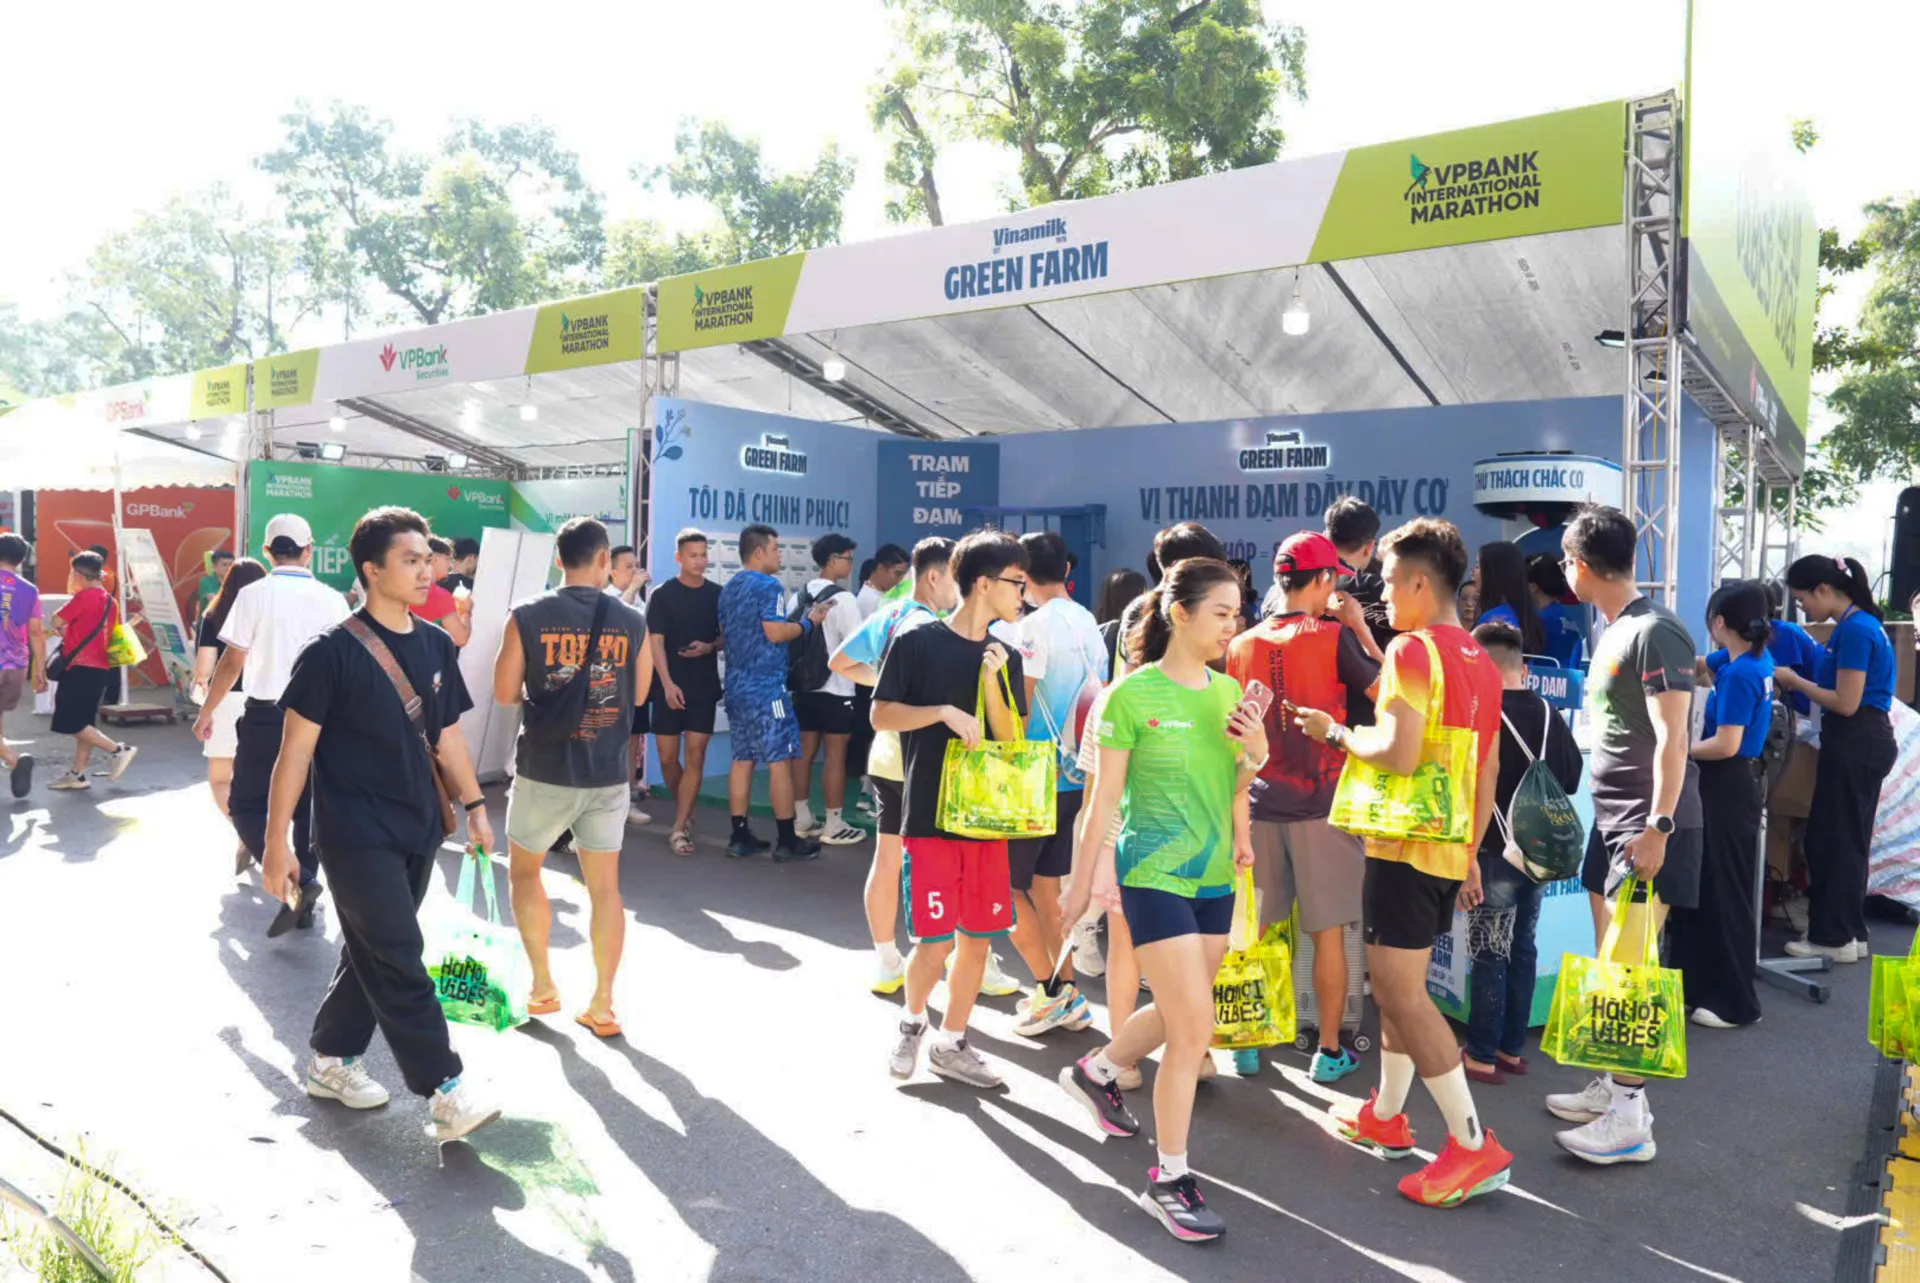
Nhận BIB, check-in, săn quà: Không khí sôi động tại VPIM Expo 2026
Trong hai ngày 16–17/10, khu vực Expo tại Quảng trường Đông Kinh Nghĩa Thục trở thành điểm hẹn sôi động của cộng đồng chạy bộ trước thềm VPBank Hanoi International Marathon 2026 (VPIM 2026)…
Nhiều ngân hàng báo lãi 9 tháng tăng trưởng hai chữ số, cao nhất đạt 97%
Kết quả kinh doanh ước tính quý III/2026 và 9 tháng đầu năm 2026 của nhiều ngân hàng cho thấy đà tăng trưởng tích cực, ghi nhận mức tăng phổ biến...
FE CREDIT được vinh danh “Doanh nghiệp xuất sắc châu Á” tại APEA 2026
Tối 15/10, FE CREDIT đã được vinh danh tại hạng mục “Doanh nghiệp xuất sắc châu Á” (Corporate Excellence Award)…
SHB đã nhận toàn bộ giá trị chuyển nhượng SHBFinance từ Krungsri
Ngày 15/10/2026, Krungsri – một trong những tập đoàn tài chính hàng đầu của Thái Lan, thành viên Tập đoàn Tài chính MUFG (Nhật Bản) đã hoàn tất thanh toán toàn bộ...
Xem nhiều