Trái phiếu doanh nghiệp BĐS: “Chiếu chơi" dành cho các “đại gia” tiền mặt?
 Thiên Ân
Trái phiếu doanh nghiệp bất động sản đang là lĩnh vực phát hành chiếm tỷ trọng lớn nhất trên thị trường, nhưng theo các chuyên gia kinh tế, đây là “chiếu chơi” chỉ dành cho các đại gia giàu tiền mặt...
“Một cuộc chơi rầm rộ”
Năm 2019, các doanh nghiệp bất động sản huy động 57.110,7 tỷ đồng bằng phát hành trái phiếu, chiếm 19,25% tổng giá trị toàn thị trường trái phiếu doanh nghiệp (TPDN). Năm 2020, khối doanh nghiệp tiếp tục tăng mạnh nguồn vốn bằng kênh huy động này.
Trung tâm Phân tích và tư vấn đầu tư SSI cho hay, ngành bất động sản đang dẫn đầu với tỷ trọng phát hành TPDN lên tới 35%. So với cùng kỳ, tổng giá trị phát hành của các doanh nghiệp bất động sản tăng 197,6% lên gần 60 nghìn tỷ đồng.
Cụ thể, trong quý II/2020, các doanh nghiệp bất động sản phát hành 47,2 nghìn tỷ đồng, tăng gần gấp đôi so với lượng phát hành quý I/2020 và cùng kỳ 2019.
Lũy kế 6 tháng năm 2020 có 71,6 nghìn tỷ đồng trái phiếu bất động sản được phát hành, tăng 57,5% so với 6 tháng năm 2019.
Top 3 doanh nghiệp phát hành trái phiếu nhiều nhất là: CTCP Vinhomes (12 nghìn tỷ đồng), CTCP Đầu tư phát triển bất động sản TNR Holdings (9,7 nghìn tỷ đồng) và Tập đoàn Sovico (9 nghìn tỷ đồng).
Như vậy, so với giai đoạn trước, trái phiếu bất động sản thời điểm này tập trung lượng lớn từ những doanh nghiệp uy tín. Đó cũng là điều dễ hiểu vì thị trường đã có những bài học cảnh báo độ rủi ro của trái phiếu phát hành bởi những doanh nghiệp "vô danh" hoặc dự án ảo...
Bên cạnh đó, trái phiếu doanh nghiệp (TPDN) bất động sản có kỳ hạn ngắn hơn và lãi suất phát hành bình quân thấp hơn.
Theo đó, các trái phiếu bất động sản trong quý II/2020 có kỳ hạn bình quân là 3,26 năm và lãi suất phát hành bình quân là 10,42%/năm, giảm so với mức 3,85 năm và 10,77%/năm của quý I/2020.
Về kỳ trả lãi, 66% là trả lãi hàng quý; 12,6% là trả lãi 6 tháng/lần; 18,2% trả lãi hàng năm, 2,8% trả lãi cuối kỳ khi đáo hạn, còn lại một lượng nhỏ là trả lãi hàng tháng. Tính bình quân, kỳ trả lãi bình quân của quý II/2020 là 5,9 tháng thấp hơn mức bình quân 6,9 tháng của quý I/2020.
Các nhà đầu tư cá nhân mua 14,5 nghìn tỷ đồng trái phiếu bất động sản trên sơ cấp, chiếm 20% tổng lượng phát hành trong 6 tháng năm 2020.
Trong đó, riêng mua trái phiếu kỳ hạn 3 - 5 năm, lãi suất cố định 10,9%/năm của TNR Holdings và CTPC Đầu tư và cho thuê tài sản TNL là 12,2 nghìn tỷ đồng, chia làm 251 lô phát hành nhỏ.
Bên cạnh phát hành mới, 2 doanh nghiệp này cũng liên tục mua lại các trái phiếu đã phát hành những năm trước đó, bên bán lại trước hạn cũng hầu hết là các khách hàng cá nhân nên dù phần nhiều là trái phiếu không có tài sản đảm bảo nhưng tính thanh khoản của các trái phiếu do TNR và TNL phát hành khá cao, lãi suất phát hành trong 6 tháng năm 2020 cũng cao hơn so với mức bình quân 10,26% của năm 2019.

Các ngân hàng thương mại mua 28,2 nghìn tỷ đồng trái phiếu bất động sản trên sơ cấp, chiếm 40% tổng lượng phát hành trong 6 tháng năm 2020.
Một số lô phát hành lớn được các ngân hàng thương mại mua là của các Công ty cổ phần Kita Invest, Công ty cổ phần Đầu tư kinh doanh bất động sản Hà An, Công ty TNHH Saigon Glory, Công ty cổ phần Phát triển Thành phố Xanh, Công ty cổ phần City Garden, …
Cũng theo SSI, các ngân hàng thương mại tập trung mua các trái phiếu bất động sản và trái phiếu các doanh nghiệp năng lượng. Số lượng TPDN mà các ngân hàng thương mại mua thực tế có thể lớn hơn đáng kể do nhiều lô phát hành chỉ ghi chung chung là tổ chức trong nước mua.
Theo báo tài chính của các ngân hàng thương mại, đến hết quý I/2020, lượng trái phiếu của Tổ chức Kinh tế do 18 ngân hàng thương mại niêm yết nắm giữ đã là 165,2 nghìn tỷ đồng, tăng 37,2 nghìn tỷ đồng so với cuối năm 2019, trong đó, lượng sở hữu nhiều nhất thuộc về Techcombank và VPBank.
Theo TS. Nguyễn Trí Hiếu, TPDN và nhất là trái phiếu bất động sản nở rộ trong thời gian này là điều cần thiết cho nền kinh tế.
“Chúng ta đều biết nguồn vốn của doanh nghiệp đều nằm ở ngân hàng, trong khi ngân hàng đang phải gánh một gánh nặng quá lớn về tài chính cho Nhà nước.
Mặc dù đến thời điểm hiện tại, TPDN có mức tăng đáng kể nhưng tỷ trọng của nó trong thị trường chứng khoán vẫn rất khiêm tốn.
Do đó, việc mở rộng thị trường TPDN là cần thiết, để nâng cao quy mô của thị trường chứng khoán, đặc biệt, giúp giảm tải gánh nặng tài chính cho hệ thống ngân hàng”, vị chuyên gia cho hay.
“Chiếu chơi” dành cho các “đại gia” có tiền mặt
Báo cáo của SSI đã chỉ ra rằng, trái chủ sở hữu TPDN bất động sản lớn nhất hiện nay là ngân hàng. Theo đó, trong 6 tháng đầu năm 2020, các ngân hàng thương mại đã mua 28,2 nghìn tỷ đồng trái phiếu bất động sản trên sơ cấp, chiếm 40% tổng lượng phát hành.
Lý giải về điều này, các chuyên gia kinh tế cho rằng, tỷ trọng đó không bất ngờ, bởi bên cạnh việc cho vay dự án thì bản thân các ngân hàng cũng có chức năng kinh doanh như buôn bán chứng khoán, trái phiếu,... nên khi nhìn thấy điểm rơi của thị trường, các ngân hàng thương mại sẽ tranh thủ thời gian này mua gom TPDN bất động sản, rồi chờ thời cơ tốt để bung ra.
Ngoài ra, theo TS. Nguyễn Trí Hiếu, ngân hàng không cho vay được nên sẽ mua trái phiếu. Lợi nhuận của TPDN bất động sản rất cao, điều này hấp dẫn và thu hút các nhà đầu tư, đặc biệt là ngân hàng.

“Trong giai đoạn nền kinh tế đang bị suy thoái do ảnh hưởng của dịch bệnh Covid-19, sẽ không có một trái chủ hay tư nhân nào có một lượng tiền mặt khổng lồ lên tới vài trăm hay vài nghìn tỷ để mua những lô TPDN bất động sản ngoài ngân hàng. Đây chính là những “đại gia” giàu tiền mặt nhất hiện nay và có thể “thao túng” thị trường trái phiếu doanh nghiệp bất động sản”, vị chuyên gia này cho hay.
Ngoài ra, khi ngân hàng mua TPDN bất động sản thì tính an toàn về vốn của ngân hàng sẽ được gia tăng.
Họ vừa là đơn vị cho vay, vừa mua trái phiếu đồng nghĩa với việc họ sẽ có quyền chủ động trong dự án. Điều này càng hấp dẫn các ngân hàng thương mại đổ tiền vào mua trái phiếu.
Tuy nhiên, lãi suất càng cao thì rủi ro càng lớn. Do đó, khi các ngân hàng đổ tiền vào kênh đầu tư này đồng nghĩa với việc họ đang ngồi trong một chiếu bạc, sẽ có đỏ - đen và thắng - thua.
Điều này được chuyên gia kinh tế Nguyễn Minh Phong phân tích rõ như sau: “TPDN bất động sản là vấn đề được chú ý trong thời gian qua. Quan điểm chung của các chuyên gia đồng ý với Bộ Tài chính cảnh báo rủi ro tiềm ẩn của loại hình trái phiếu này. Nếu ngân hàng ham mê “chơi” TPDN bất động sản thì sẽ tăng nguy cơ nợ xấu”.
Hiện nay, nhiều doanh nghiệp bất động sản gặp khó khăn về vốn, nhưng liên tục tung ra những chương trình với lãi suất quá cao để thu hút các ngân hàng và các nhà đầu tư khác mua trái phiếu bất động sản, trong khi thị trường này đang gặp khó khăn.
Ngoài ra, những khó khăn khác liên quan tới Covid-19 đã khiến cho nợ xấu của ngân hàng đang tăng cao.
Do đó, chúng ta phải cảnh báo rủi ro để ngân hàng và các nhà đầu tư có nhiều góc nhìn, thông tin, từ đó quyết định xuống tiền một cách thông minh nhất.
“Doanh nghiệp bất động sản đưa ra lãi suất cao cho sản phẩm TPDN không hẳn vì họ có lợi nhuận cao mà trả lãi suất cao, cũng không hẳn vì có năng lực trả nợ tốt mà đưa ra lãi suất cao. Nhiều khi, do muốn thu hút vốn một cách nhanh hơn, nhiều hơn từ các nhà đầu tư nên doanh nghiệp đã đẩy lãi suất trái phiếu lên rất cao. Tất nhiên điều này sẽ gắn liền với rủi ro rất lớn”, chuyên gia Nguyễn Minh Phong nhận định.

Còn theo TS. Nguyễn Trí Hiếu, phát hành trái phiếu cũng là một cái bẫy của tín dụng. Dùng lãi suất để hấp dẫn các nhà đầu tư. Có hai vấn đề rất nguy hiểm khi các ngân hàng mua trái phiếu bất động sản đã được ông Hiếu chỉ ra:
Thứ nhất là vấn đề sử dụng vốn. Ngân hàng cho doanh nghiệp vay, nhưng bắt buộc doanh nghiệp phải cho ngân hàng biết họ sử dụng vào những mục đích gì.
Ngân hàng chính là một trong những đơn vị kiểm soát nguồn tiền chặt chẽ nhất hiện nay, nhưng với việc doanh nghiệp phát hành trái phiếu, họ sử dụng số tiền có thể lên tới hàng nghìn tỷ đồng nhưng lại không được kiểm tra. Họ tiêu những gì, tiêu vào đâu thì nhà đầu tư không được biết. Hiện nay, chúng ta chưa có cơ chế này.
Thứ hai là khả năng trả nợ của đơn vị doanh nghiệp bất động sản phát hành trái phiếu. Theo Nghị định 81/2020/NĐ-CP, khối lượng trái phiếu được phát hành của tổ chức phát hành phải đảm bảo dư nợ TPDN phát hành riêng lẻ tại thời điểm phát hành không vượt qua 3 lần vốn chủ sở hữu theo báo cáo tài chính quý gần nhất.
Nhưng nếu một doanh nghiệp phát hành trái phiếu, lại nợ ngân hàng thì hệ số tài chính này có thể lên tới 7/1, 10/1,... khi đó người dân hay ngân hàng không thể kiểm soát hay có một thông tin chính xác về những khuất tất này của doanh nghiệp. Hiện nay, các quy định của Chính phủ không đủ để khống chế rủi ro cho nhà đầu tư.
Ngoài ra, khi các doanh nghiệp bất động sản phát hành quá nhiều và với lãi suất cao sẽ gây ra rủi ro cho cả hai phía. Đầu tiên là đối với nhà đầu tư. Khi họ thấy lãi suất cao nên nhảy vào để mua trái phiếu và khả năng vỡ nợ có thể xảy ra.
Trong khi, doanh nghiệp vỡ nợ thì khả năng lấy lại vốn rất khó, đặc biệt là những trái phiếu không có tài sản bảo đảm.
Rủi ro thứ hai cho nhà phát hành, khi lãi suất càng cao thì gánh nặng tài chính càng lớn. Nên lãi suất chính là cái bẫy tín dụng.
Nghiêm trọng hơn, nếu các nhà phát hành vỡ nợ sẽ kéo theo rất nhiều hệ luỵ, lan truyền cả thị trường và nền kinh tế của nước ta. Chúng ta đã nhận được bài học vào giai đoạn 2010 - 2012, khi bong bóng bất động sản bị vỡ.
Những điểm cần chú ý khi mua TPDN bất động sản
Để tránh mắc phải bẫy tín dụng, cũng như để tránh lặp lại những nguy cơ có thể xảy ra đối với nền kinh tế cũng như các nhà đầu tư giống như năm 2012, TS. Nguyễn Trí Hiếu cho rằng, đối với việc phát hành, mua bán TPDN có 3 đối tượng cần phải chú ý đó là nhà đầu tư, Chính phủ và hệ thống tài chính.
Thứ nhất, nhà đầu tư nên chọn các trái phiếu được ngân hàng bảo lãnh. Vì đây chính là hình thức đảm bảo uy tín nhất và tốt nhất hiện nay cho các nhà đầu tư. Tránh những trái phiếu ảo đang trôi nổi trên thị trường.
Thứ hai là quy định của Chính phủ. Từ ngày 1/1/2021, Chính phủ phát hành trái phiếu doanh nghiệp riêng lẻ tuân theo Luật Chứng khoán.
Lúc này Chính phủ cần có thêm quy định việc phát hành chỉ dành cho các nhà kinh doanh chuyên nghiệp và phải thông qua Ủy ban Chứng khoán Nhà nước.
Ngoài ra, về mặt pháp luật cần có những điều chỉnh chặt chẽ hơn nữa. Cụ thể, tất cả những doanh nghiệp phát hành trái phiếu phải được kiểm toán độc lập.
Hiện nay, Chính phủ đã có quy định về vấn đề này nhưng chưa được sử dụng một cách triệt để và có hiệu quả.
Thứ ba, Việt Nam chưa có công ty chấm điểm tín nhiệm cho các doanh nghiệp phát hành trái phiếu, đó là một thiếu sót. Theo TS. Hiếu, khi có đánh giá từ bên thứ ba thì tức là nhà đầu tư đang có thêm một kênh tư vấn khách quan và chính xác nhất.
Còn theo chuyên gia kinh tế Nguyễn Minh Phong, về mặt pháp lý, Nhà nước phải hoàn thiện hơn nữa luật liên quan tới phát hành trái phiếu doanh nghiệp, đặc biệt là tăng độ minh bạch, sức ép của nhà phát hành .
“Đối với các nhà đầu tư, họ nên tìm kiếm những mặt hàng tốt nhất, căn cứ vào lịch sử trả nợ, khả năng trả nợ và uy tín của đơn vị phát hành trái phiếu, đặc biệt là căn cứ vào khả năng trả nợ bằng tài sản vật chất. Cụ thể là tài sản đảm bảo hoặc bảo lãnh về khả năng thanh toán”, ông Phong nhấn mạnh.
-

- Click để copy
TIN LIÊN QUAN
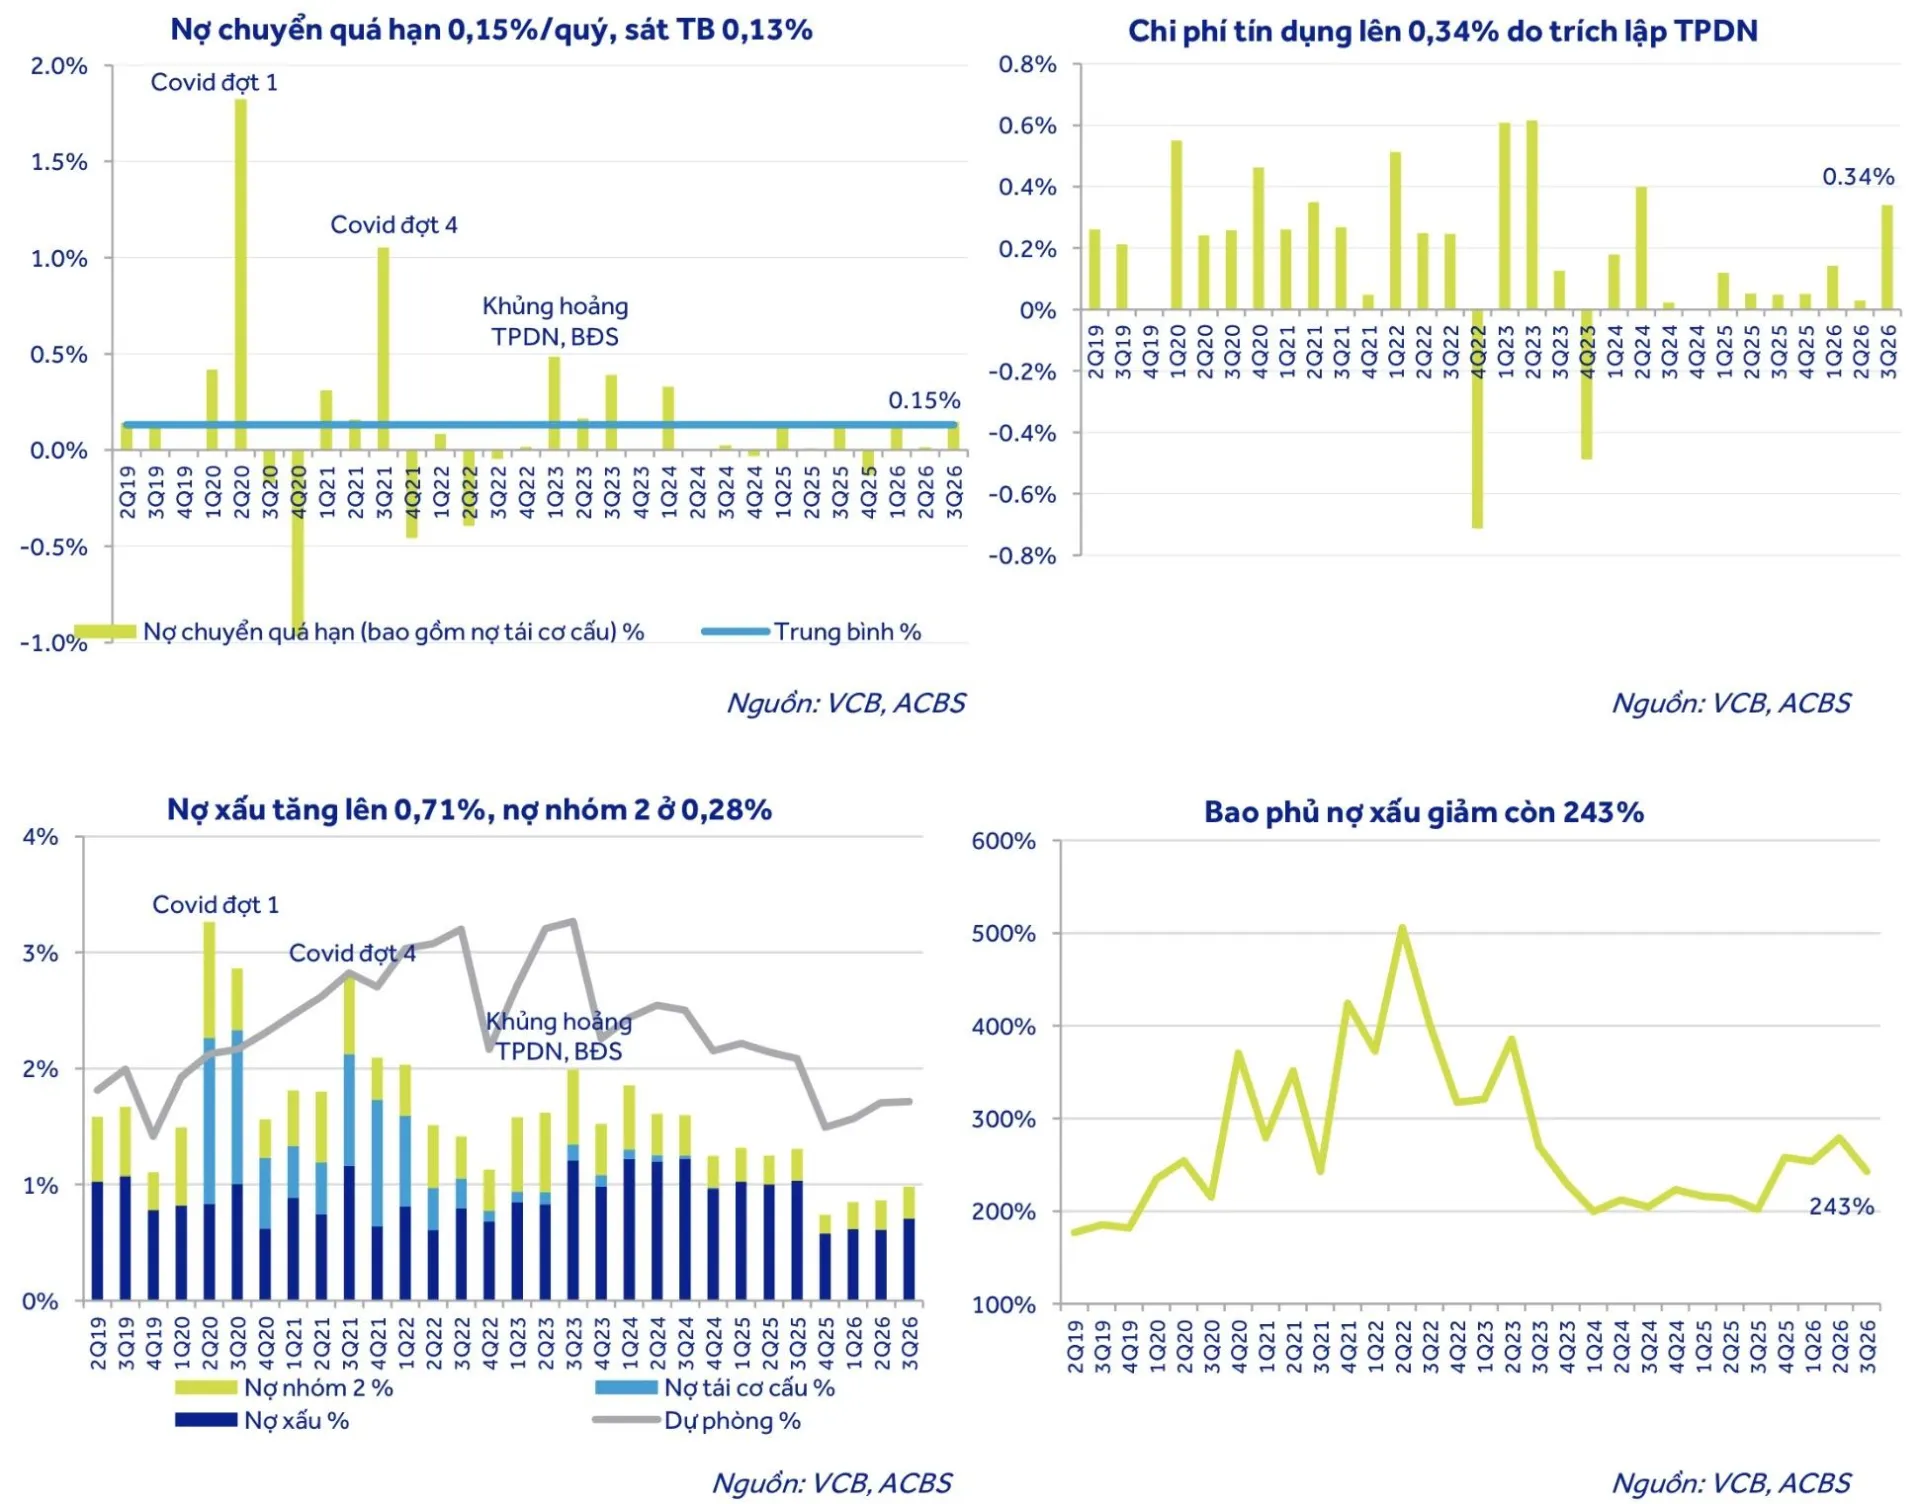
Vietcombank: Tín dụng dự báo đạt 13% năm 2026, Mizuho tham gia thương vụ phát hành cổ phiếu quy mô lớn
ACBS Research cập nhật triển vọng “ông lớn” Vietcombank với kết quả kinh doanh năm 2026 và năm 2027 tăng trưởng mạnh, chất lượng tài sản được kiểm soát…
Cùng gửi 100 triệu, Big 4 trả lãi 5,4 triệu, các ngân hàng khác trả bao nhiêu?
Gửi 100 triệu đồng tại quầy trong 365 ngày, khách hàng nhận khoảng 5,4 triệu đồng tiền lãi theo mức niêm yết 12 tháng của Vietcombank, BIDV, VietinBank...
Danh tính 4 ngân hàng duy trì tỷ lệ bao phủ nợ xấu tích cực trên 100%
Vietcombank tiếp tục dẫn đầu về tỷ lệ bao phủ nợ xấu với 243% trong 9 tháng đầu năm 2026. Trong khi đó, ngân hàng ACB và VietABank chính thức…
SeABank ra mắt thẻ tín dụng VISA FlexCard, hoàn tiền đến 15% với danh mục linh hoạt
Ngày 23/10/2026 - Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) chính thức ra mắt thẻ tín dụng SeABank VISA FlexCard với thông điệp…
Bất động sản thế chấp tại Vietcombank vượt 2 triệu tỷ đồng
Tại Vietcombank, bất động sản vẫn tiếp tục đóng vai trò trung tâm trong cấu trúc tài sản đảm bảo của ngân hàng với hơn 2,021 triệu tỷ đồng tính đến 30/9/2026.
SHB mừng sinh nhật 33 năm với 333 giải thưởng và loạt ưu đãi dành cho khách hàng
Nhân dịp kỷ niệm 33 năm thành lập, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) triển khai chuỗi chương trình ưu đãi dành cho khách hàng cá nhân, hộ kinh doanh và doanh nghiệp. Điểm nhấn là chương trình “33 năm cùng tỏa sáng – Trúng quà sang” với 333 giải thưởng công nghệ, tổng trị giá hơn 1,5 tỷ đồng.
Vàng, bạc đang ở đâu trên bản đồ tài sản toàn cầu?
Thế giới đang sở hữu những thị trường tài sản có quy mô hàng trăm nghìn tỷ USD, từ bất động sản, chứng khoán, trái phiếu đến vàng, bạc và Bitcoin.
LPBank sắp chi hơn 173 tỷ đồng mua lại trái phiếu trước hạn, hoàn tất huy động gần 3.000 tỷ đồng
Vừa huy động mới gần 3.000 tỷ đồng qua 3 lô trái phiếu, LPBank lên kế hoạch chi hơn 173 tỷ đồng mua lại trước hạn hơn 1,73 triệu trái phiếu được phát hành năm…
Điểm tin tài chính - ngân hàng 12/11: NHNN bơm thêm VND qua kênh mua USD
Ngân hàng Nhà nước triển khai mua USD giao ngay với tỷ giá 25.500 đồng/USD, mở thêm kênh bổ sung thanh khoản tiền đồng cho hệ thống ngân hàng....
VPBank mở rộng ưu đãi thẻ tín dụng, đáp ứng đa dạng nhu cầu mua sắm cuối năm
Mùa mua sắm cuối năm đang đến gần với hàng loạt sự kiện kích cầu nối tiếp nhau. Đón bắt nhu cầu tiêu dùng gia tăng,…
Sacombank vào TOP 50 công ty niêm yết kinh doanh hiệu quả nhất Việt Nam 2026
Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) chính thức được vinh danh trong Bảng xếp hạng “Top 50 Công ty Niêm yết Kinh doanh Hiệu quả nhất Việt Nam 2026”...
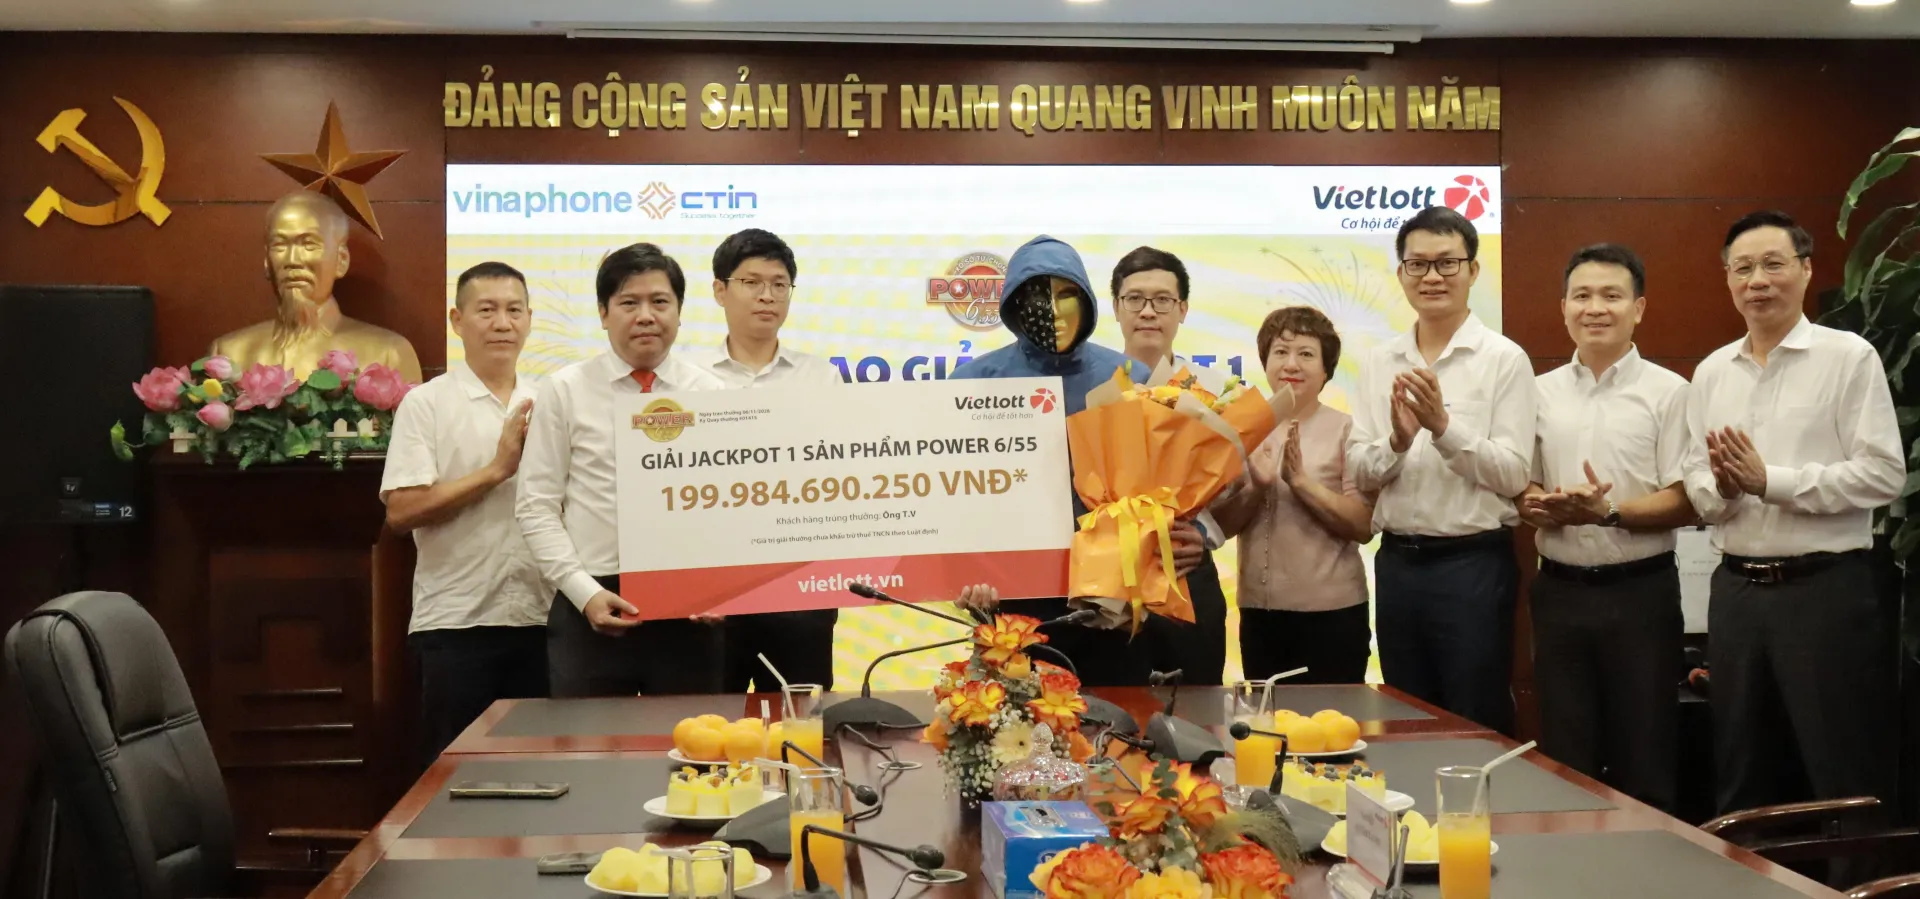
Khách hàng trúng Jackpot trị giá hơn 199 tỷ đồng khi mua xổ số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile
Một khách hàng mua vé số Vietlott qua điểm chạm Vietlott SMS trên VietinBank iPay Mobile trúng giải Jackpot 1 xổ số tự chọn Power 6/55, với giá trị giải thưởng hơn 199 tỷ đồng.
Ngân hàng tăng tốc phát hành chứng chỉ tiền gửi
9 tháng đầu năm 2026, ngân hàng huy động tăng hàng trăm nghìn tỷ đồng qua giấy tờ có giá, trong đó chứng chỉ tiền gửi đóng vai trò chủ đạo.
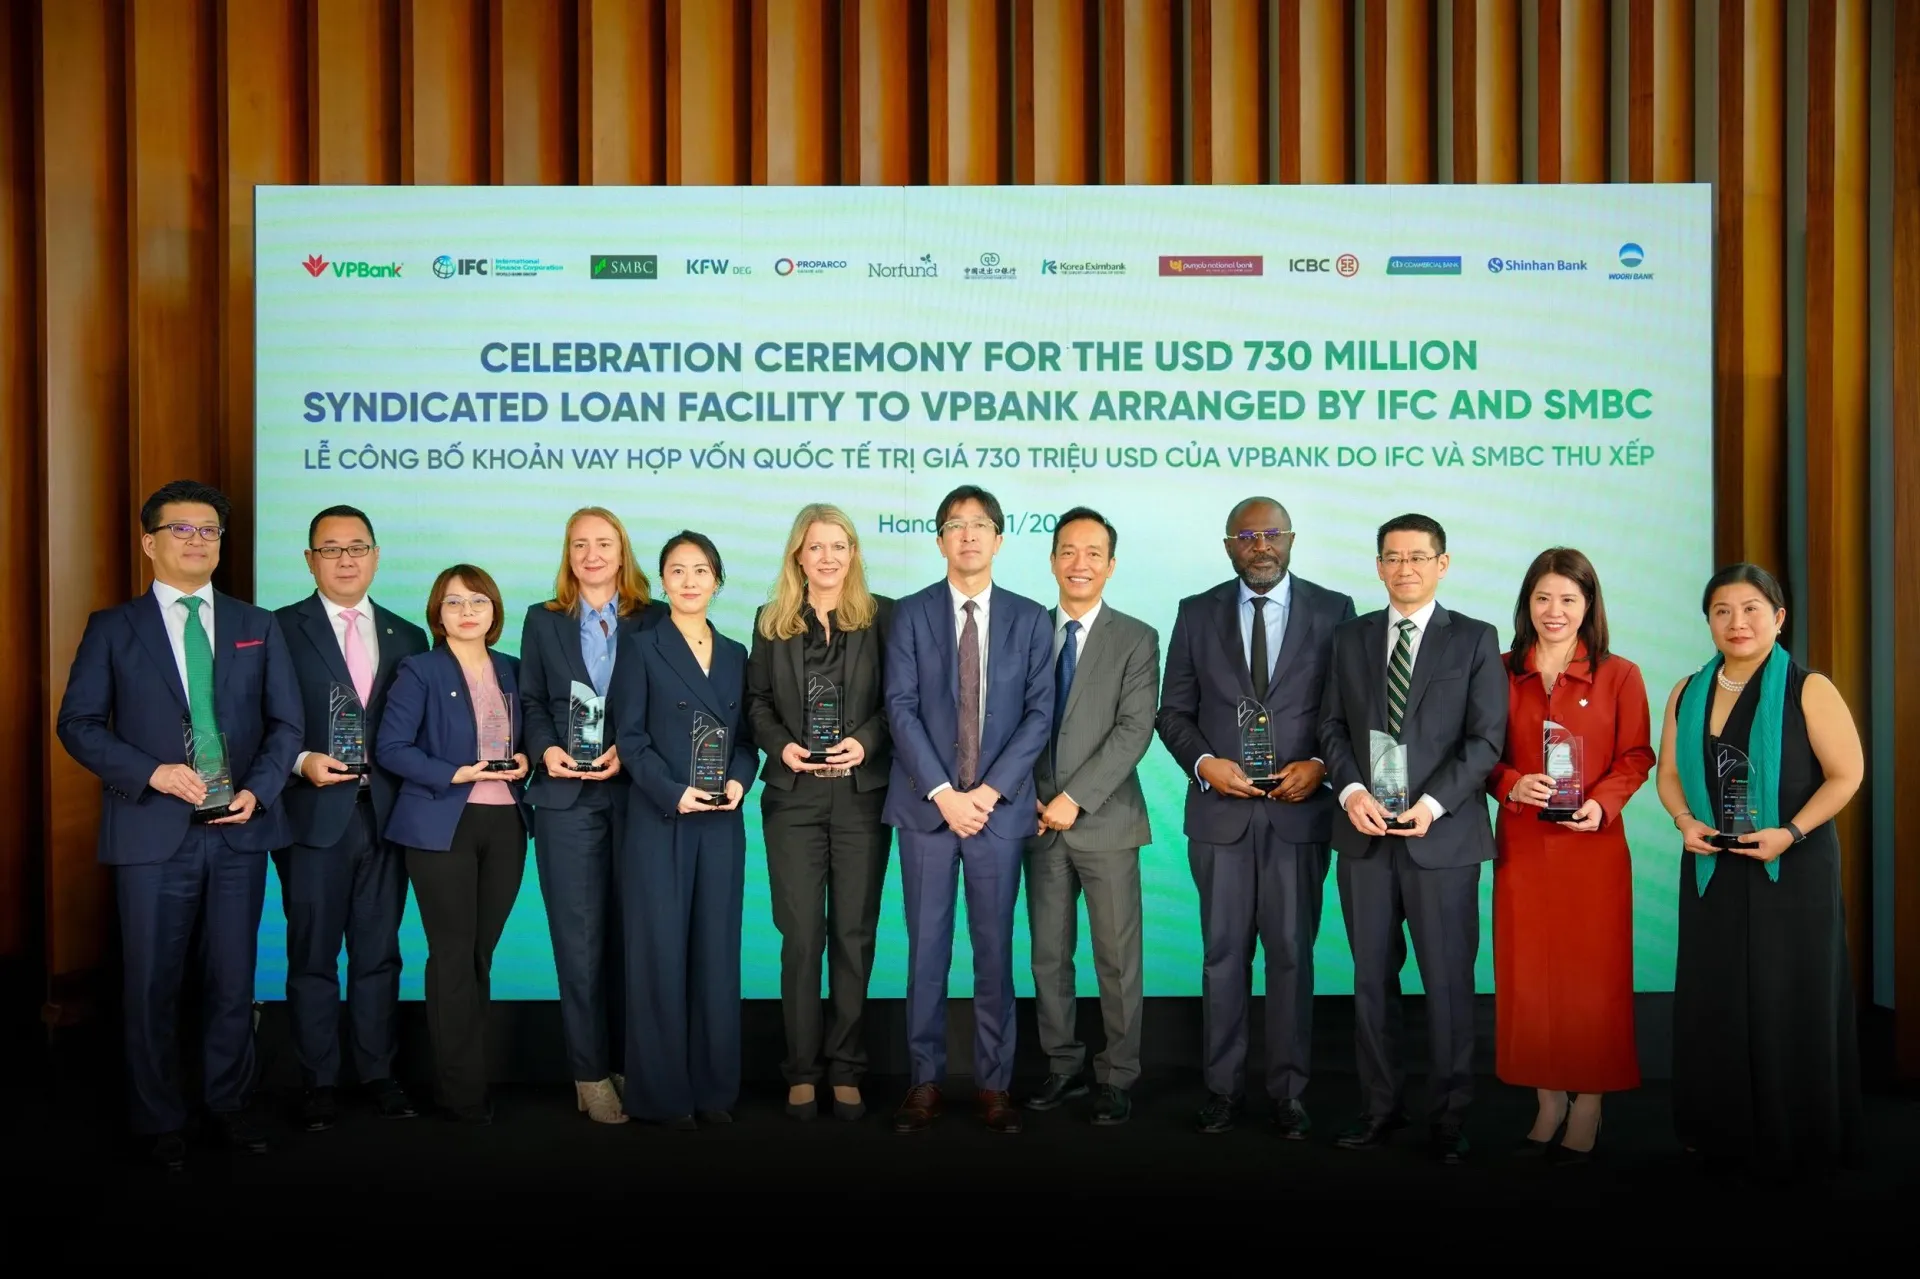
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC, củng cố nguồn vốn
Khoản vay hợp vốn quốc tế 730 triệu USD do IFC và SMBC thu xếp, với các kỳ hạn 3 năm, 5 năm và 7 năm giúp VPBank bổ sung nguồn vốn trung dài hạn…
Điểm tin tài chính - ngân hàng 10/11: Ngân hàng Nhà nước bơm gần 50.000 tỷ đồng hỗ trợ thanh khoản
Ngân hàng Nhà nước triển khai hoán đổi ngoại tệ kỳ hạn 6 tháng, cung ứng gần 50.000 tỷ đồng cho hệ thống ngân hàng nhằm hỗ trợ thanh khoản qua Tết Nguyên đán.
CAEX đề xuất kết nối ngân hàng giúp minh bạch giao dịch tài sản mã hóa
Kiểm soát minh bạch dòng tiền, tăng cường bảo vệ người dùng và hỗ trợ giải quyết tranh chấp là những lợi ích nổi bật từ mô hình kết nối tài khoản ngân hàng…
Tiền gửi khách hàng tăng mạnh: NCB tăng trưởng tới 45%, VPBank huy động thêm được nhiều hơn cả Big4
Tiền gửi khách hàng tăng mạnh trong 9 tháng đầu năm 2026 với nhiều nhà băng tăng trưởng 20 - 45%. Đáng chú ý, tiền gửi khách hàng tại VPBank ghi nhận mức tăng...
VPBank tiếp sức hộ kinh doanh tăng tốc mùa cao điểm cuối năm
Từ nguồn vốn tín chấp đến các công cụ thanh toán, quản lý bán hàng và ưu đãi thuế, VPBank mang đến nhiều giải pháp thiết thực hỗ trợ hộ kinh doanh...
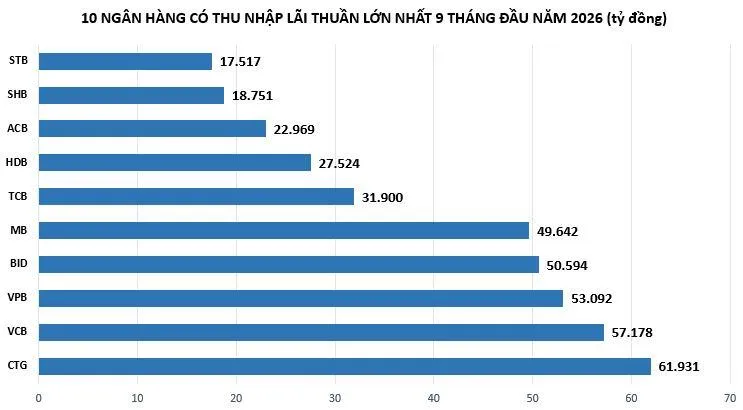
Lợi nhuận ngân hàng tiếp tục được dẫn dắt bởi thu nhập lãi thuần và dịch vụ
Thu nhập lãi thuần và hoạt động dịch vụ tiếp tục là động lực cốt lõi dẫn dắt tăng trưởng lợi nhuận ngân hàng trong 9 tháng đầu năm 2026. Tuy nhiên, áp lực...
Xem nhiều