Trái phiếu bất động sản không có tài sản đảm bảo: Mua dựa vào niềm tin?
 Thành Luân
Trái phiếu bất động sản có tài sản đảm bảo chưa chắc đã đảm bảo, đằng này không có càng tăng thêm tính rủi ro cho nhà đầu tư.
Mua theo cảm tính, đám đông
Báo cáo từ Trung tâm Phân tích và Tư vấn Đầu tư SSI (SSI Research) cho thấy, trong năm 2020, trái phiếu bất động sản vẫn chiếm tỷ trọng lớn nhất (40,1%) trong tổng phát hành toàn thị trường dù là nhóm chịu ảnh hưởng mạnh nhất bởi các quy định chặt chẽ về điều kiện phát hành tại Nghị định 81.
Đáng lưu ý, tổng lượng trái phiếu bất động sản không có tài sản đảm bảo hoặc đảm bảo bằng cổ phiếu phát hành năm 2020 là gần 63.000 tỷ đồng. Nếu tính cả lượng trái phiếu không có thông tin tài sản đảm bảo, con số lên đến 119.800 tỷ đồng.
Theo PGS.TS Đinh Trọng Thịnh (Học viện Tài chính), thông thường, doanh nghiệp bất động sản phát hành trái phiếu có tài sản bảo đảm là dự án, tài sản hình thành trong tương lai đã là rủi ro. Đằng này, trái phiếu không có tài sản đảm bảo hay được đảm bảo bằng cổ phiếu càng tiềm ẩn nhiều rủi ro hơn. Do đó, nhà đầu tư phải hết sức cẩn trọng.
"Khi doanh nghiệp phát hành trái phiếu mà không có tài sản đảm bảo đằng sau, trái phiếu đó chỉ như một tờ giấy nhận nợ, trong đó ghi rõ số tiền nợ bao nhiêu, lãi suất, thời gian nợ thế nào... mà không có một cơ sở nào đảm bảo thì trường hợp xảy ra rủi ro, doanh nghiệp không có khả năng thanh toán hay phá sản, nhà đầu tư có thể mất trắng.
Ngay cả khi trái phiếu doanh nghiệp ấy được đảm bảo bằng một cổ phiếu mới phát hành thì đó cũng là vốn mới tăng thêm, không có ý nghĩa gì. Chưa kể, khi xảy ra rủi ro, giá trị cổ phiếu sẽ sụt giảm rất nhanh, thậm chí giá trị cổ phiếu của đơn vị phát hành có thể về 0 nếu doanh nghiệp phá sản. Nhà đầu tư liệu có yên tâm không?
Rủi ro nữa là nhà đầu tư không biết khả năng quản lý của doanh nghiệp phát hành trái phiếu ra sao. Chẳng hạn, đáng lý doanh nghiệp chỉ có khả năng quản lý được 100 triệu đồng, đằng này không có gì để đảm bảo mà đi vay thêm 1 tỷ đồng để kinh doanh, liệu doanh nghiệp có quản lý được không?
Không biết doanh nghiệp có khả năng quản lý số tiền mình đổ vào hay không, cũng không có tài sản gì đảm bảo hoặc được đảm bảo bằng một cổ phiếu mới phát hành xong, chẳng khác nào nhà đầu tư đang mua trái phiếu bằng niềm tin", PGS.TS Đinh Trọng Thịnh nhận xét.

|
| Tổng lượng trái phiếu bất động sản không có tài sản đảm bảo hoặc đảm bảo bằng cổ phiếu phát hành năm 2020 là gần 63.000 tỷ đồng. |
Theo vị chuyên gia, điều này càng nguy hiểm hơn khi đa phần các nhà đầu tư cá nhân tại Việt Nam không hiểu biết đến nơi đến chốn về trái phiếu doanh nghiệp và thị trường chứng khoán.
"Không tính tới trường hợp phá sản, kể cả trong trường hợp doanh nghiệp còn chút tiền thì theo thứ tự ưu tiên thanh toán, doanh nghiệp phải thực hiện các nghĩa vụ với Nhà nước trước, chẳng hạn hoàn thành các khoản thuế...
Đến nhà đầu tư thì có khi không còn vốn. Nếu cứ mua theo cảm tính, theo tâm lý đám đông, thì nhà đầu tư chắc chắn đối diện với nguy cơ mất sạch số tiền đã bỏ ra đầu tư vào trái phiếu", vị chuyên gia cảnh báo.
Tuy nhiên, ông cũng thừa nhận, dù rủi ro nhưng tại sao trái phiếu bất động sản không có tài sản đảm bảo hoặc có tài sản đảm bảo là cổ phiếu vẫn đắt hàng. Lý do là vì lãi suất của trái phiếu bất động sản rất cao, luôn trên 10%, cá biệt có trường hợp lên đến 18%.
"Vấn đề ở chỗ nhà đầu tư không hiểu rằng lãi suất chỉ như miếng mồi nhử. Doanh nghiệp phát hành trái phiếu với lãi suất 18% thì họ phải dùng tiền đó tạo ra bao nhiêu lợi nhuận để trả cho trái chủ 18%, chưa kể phải trang trải các chi phí khác? Chuyện này rất khó, chưa kể thời gian vay kéo dài 3-5 năm càng khó hơn.
Rõ ràng, lãi suất cao nhưng rủi ro gấp nhiều lần nếu nhà đầu tư không nghiên cứu kỹ, nhất là khi nhiều đơn vị phát hành tiến hành phát hành riêng lẻ, không thông qua việc kiểm soát của Ủy ban chứng khoán Nhà nước cũng như cơ quan kiểm soát", ông chỉ rõ.
Ngân hàng càng phải cẩn trọng
Năm 2020, ngân hàng vừa là nhà phát hành, vừa là nhà đầu tư trái phiếu doanh nghiệp lớn nhất thị trường. Dự báo, năm 2021, các ngân hàng sẽ tiếp tục mạnh tay đầu tư trái phiếu.
Theo PGS.TS Đinh Trọng Thịnh, việc mua trái phiếu doanh nghiệp không có tài sản đảm bảo hoặc có tài sản đảm bảo là cổ phiếu là một rủi ro lớn với bất kỳ nhà đầu tư nào. Một thời gian dài, trái phiếu của các doanh nghiệp Việt Nam chưa được quản lý theo đúng tiêu chuẩn của thị trường, việc phát hành trái phiếu khá lỏng lẻo. Trong trường hợp doanh nghiệp phá sản thì ngân hàng cũng mất vốn, nợ xấu nhanh chóng tăng lên, ảnh hưởng đến an toàn của hệ thống.
Trong năm 2020, lãi suất ngân hàng xuống rất thấp, lượng vốn cho vay ra không nhiều do Ngân hàng Nhà nước vẫn đòi hỏi các ngân hàng thương mại không được hạ thấp tiêu chuẩn cho vay. Chính vì thế, khi tăng trưởng tín dụng giảm, ngân hàng đổ tiền nhiều hơn vào các kênh đầu tư, trong đó có trái phiếu doanh nghiệp.
Dù khi mua trái phiếu doanh nghiệp, ngân hàng đều phải phân tích tình hình tài chính của các tổ chức phát hành, song ông Thịnh cho rằng vẫn chưa hết rủi ro.
Theo quy định, những khoản mua trái phiếu doanh nghiệp được xem là cho vay và phải cộng vào dư nợ tín dụng. Vấn đề là trái phiếu doanh nghiệp có lãi suất tương đối cao với kỳ hạn dài, có nghĩa độ rủi ro cũng tăng lên so với tín dụng ngắn hạn. Đồng thời, không loại trừ khả năng một số ngân hàng mua trái phiếu doanh nghiệp để đảo nợ, tức họ mua trái phiếu doanh nghiệp của doanh nghiệp và doanh nghiệp dùng tiền đó để trả cho nợ cũ.
Việc này sẽ rất đáng lo nếu ngân hàng mua trái phiếu doanh nghiệp để đảo nợ xấu thành nợ tốt là trái quy định, cần có thanh tra giám sát từ cơ quan quản lý để tránh rủi ro.
Điểm tích cực được ông Thịnh chỉ ra, đó là trong năm 2020, Ngân hàng Nhà nước đã có nhiều văn bản khuyến cáo ngân hàng, nếu các ngân hàng có tỉ lệ tín dụng tập trung cao vào các lĩnh vực có rủi ro (trong đó có bất động sản, trái phiếu doanh nghiệp), cơ quan thanh tra giám sát sẽ có văn bản cảnh báo để kiểm soát. Chính vì thế, hầu hết các ngân hàng đều rất cẩn trọng trong việc mua trái phiếu doanh nghiệp, đặc biệt là doanh nghiệp bất động sản.
Tuy nhiên, vị chuyên gia cũng lưu ý đến việc ngân hàng có thể dùng trái phiếu doanh nghiệp đã mua làm tài sản đảm bảo để đi vay liên ngân hàng. Về nguyên tắc, các ngân hàng sẽ phải kiểm tra rất kỹ tài sản đó. Tuy nhiên, bài học về cuộc khủng hoảng tín dụng bất động sản dưới chuẩn tại Mỹ vào những năm 2007-2009 vẫn còn đó, do vậy sự cẩn trọng của ngân hàng là không thừa.
Để hạn chế rủi ro, PGS.TS Đinh Trọng Thịnh nhắc lại yêu cầu đầu tiên hết sức quan trọng là cần có những tổ chức xếp hạng tín nhiệm độc lập để đánh giá, xếp hạng tín nhiệm các doanh nghiệp phát hành trái phiếu. Ngoài ra, cần khống chế dư nợ trái phiếu phát hành/vốn chủ sở hữu...
-

- Click để copy
TIN LIÊN QUAN
-
Cẩn trọng với trái phiếu BĐS không có tài sản đảm bảo
-
Bloomberg: Bong bóng chứng khoán, bất động sản, Bitcoin và trái phiếu đang bùng lên khắp mọi nơi trên thế giới
-
Năm 2021: Đầu tư trái phiếu bất động sản có phải là cách làm khôn ngoan?
-
Trái phiếu bất động sản đang "chất lượng" hơn?
-
Dấu hiệu cảnh báo nguy cơ vỡ bong bóng trái phiếu bất động sản
-
Những dấu hiệu báo động nguy cơ vỡ bong bóng trái phiếu bất động sản
Xuất nhập khẩu vượt 1.000 tỷ USD: Nâng giá trị Việt Nam trong chuỗi cung ứng toàn cầu
Sau 10 tháng năm 2026, kim ngạch xuất nhập khẩu hàng hóa của Việt Nam ước vượt 1.000 tỷ USD, tăng 32,3% so với cùng kỳ....
Những chính sách mới có hiệu lực từ tháng 11/2026
Vi phạm hành chính trong lĩnh vực kinh doanh xổ số bị phạt tới 200 triệu đồng; Phạt đến 40 triệu đồng đối với hành vi thu thập...
"Điểm nóng" Trung Đông ngày 27/10: Mỹ sẵn sàng nối lại chiến dịch tấn công Iran
PetroTimes xin gửi đến Quý độc giả những tin tức mới nhất từ điểm nóng tại Trung Đông.
Xuất siêu 1,82 tỷ USD trong nửa đầu tháng 10: Doanh nghiệp nội địa cần nâng sức cạnh tranh
Nửa đầu tháng 10/2026, xuất khẩu hàng hóa của Việt Nam đạt 29,25 tỷ USD, tăng 12,41%, trong khi nhập khẩu giảm 4,9%, đưa cán cân thương mại sang trạng thái...
Xuất nhập khẩu Việt Nam tiến sát mốc 1.000 tỷ USD: Động lực tăng trưởng và áp lực nhập siêu
Trong 15 ngày đầu tháng 10/2026, tổng kim ngạch xuất nhập khẩu hàng hóa của Việt Nam đạt 56,68 tỷ USD. Lũy kế từ đầu năm đến ngày 15/10, con số này lên tới...
Việt Nam và EFTA ký Hiệp định thương mại tự do, mở rộng cơ hội hợp tác kinh tế
Ngày 18/10, tại Hà Nội, Việt Nam và các nước thành viên Hiệp hội Mậu dịch tự do châu Âu (EFTA) chính thức ký Hiệp định Thương mại tự do Việt Nam - EFTA (VEFTA)...
Giá xăng đồng loạt giảm, E10 RON95 giảm hơn 1.200 đồng/lít
Giá xăng dầu trong nước được điều chỉnh trái chiều từ 15h ngày 15/10. Trong đó, xăng E10 RON95-III giảm 1.230 đồng/lít, xăng E5 RON92 giảm 730 đồng/lít, trong khi dầu mazut tăng hơn 1.000 đồng/kg.
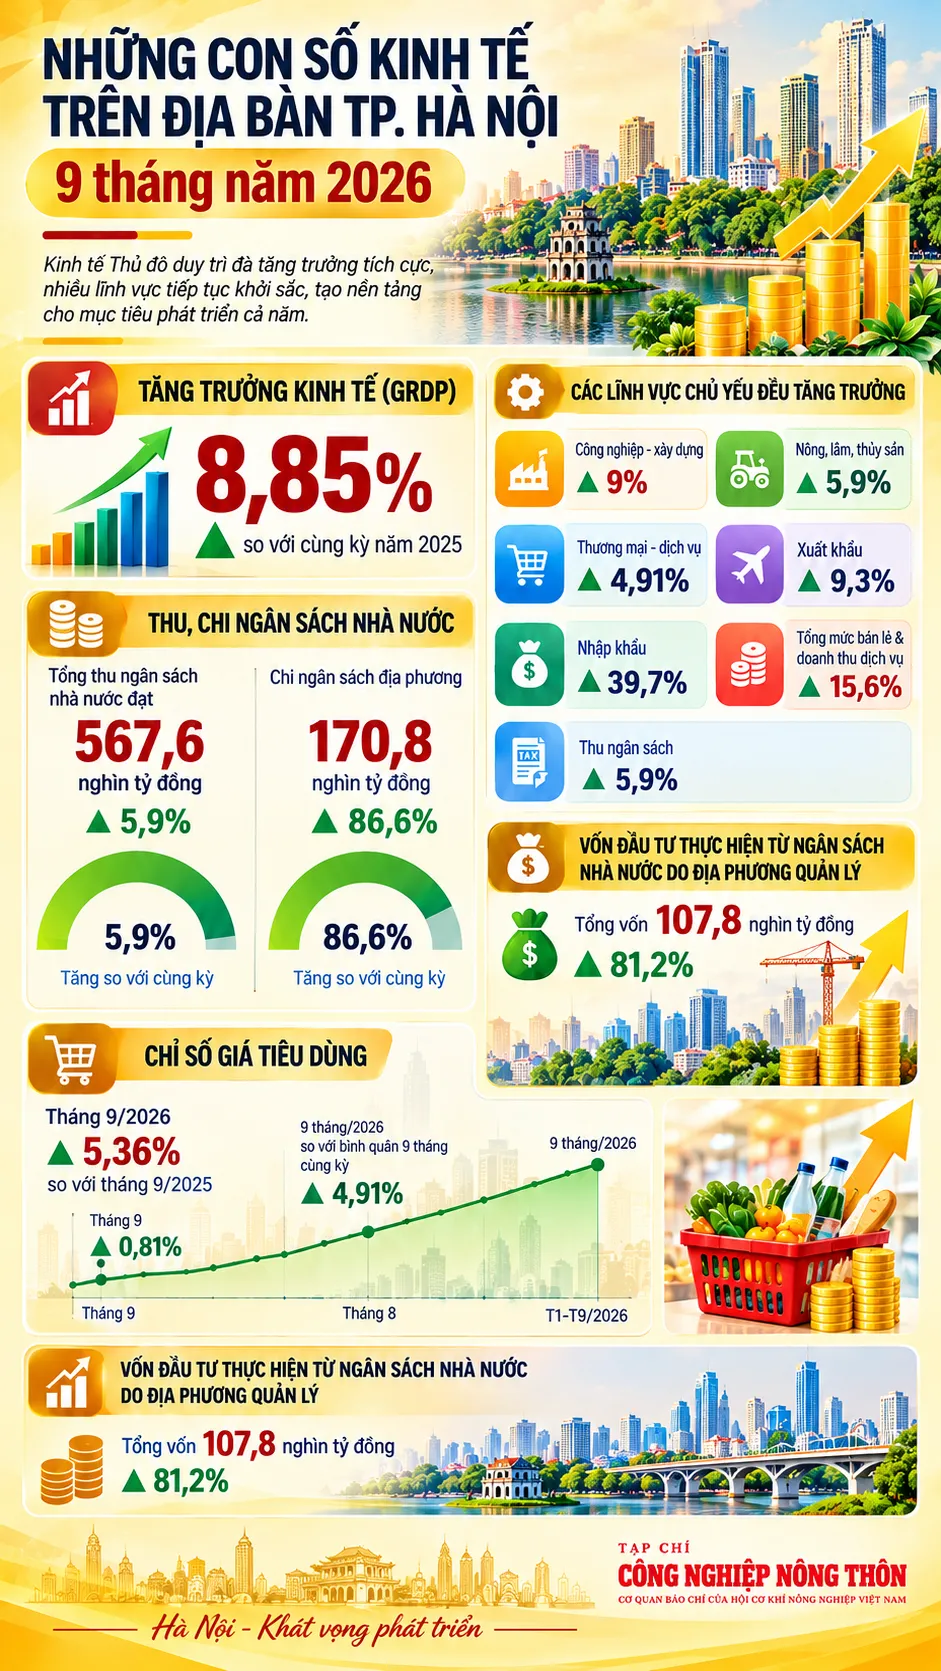
Infographics: Những con số kinh tế nổi bật của TP. Hà Nội sau 9 tháng năm 2026
Kinh tế TP. Hà Nội 9 tháng năm 2026 duy trì đà tăng trưởng tích cực với tổng thu ngân sách nhà nước đạt 567,6 nghìn tỷ đồng, tổng chi ngân sách địa phương...
Phố Wall: Lạm phát đang hạ nhiệt dù giá dầu vượt 90 USD
Các nhà kinh tế dự báo những chỉ số lạm phát chủ chốt tiếp tục hạ nhiệt trong tháng 9, bất chấp giá dầu duy trì ở mức cao.
PVTrans: Thông tin tàu NV Sunshine bị tấn công tại eo biển Hormuz là không chính xác
Tổng công ty Cổ phần Vận tải Dầu khí (PVTrans) khẳng định thông tin tàu NV Sunshine bị tấn công tại eo biển Hormuz là không chính xác. Toàn bộ thuyền viên, hàng hóa trên tàu đều an toàn và tàu đang hoạt động bình thường theo kế hoạch.
Giá xăng E10 tăng, dầu diesel tiếp tục giảm
Từ 15h ngày 8/10, giá xăng E10RON95-III được điều chỉnh tăng 1.065 đồng/lít, trong khi dầu diesel giảm 589 đồng/lít. Đây là kỳ điều hành ghi nhận diễn biến trái chiều giữa các mặt hàng xăng và dầu.
Các "ông lớn" dầu khí vùng Vịnh tìm đường thoát khỏi điểm nghẽn Hormuz
Nhiều tập đoàn dầu khí lớn nhất vùng Vịnh đang kêu gọi đầu tư từ bên ngoài vào các tuyến vận chuyển mới nhằm tránh eo biển Hormuz.
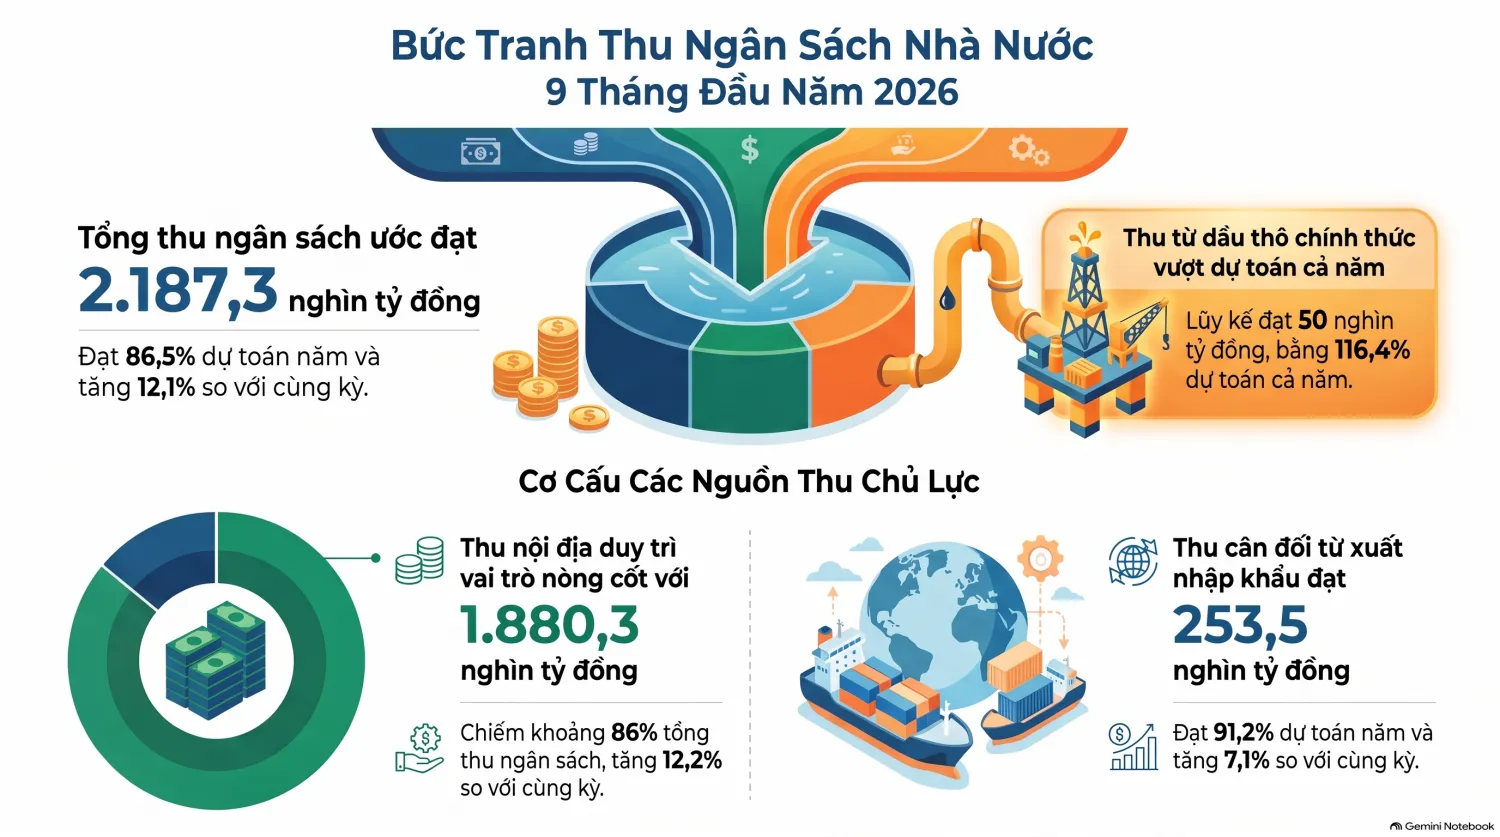
Thu ngân sách từ dầu thô 9 tháng đầu năm tăng gần 34% so với cùng kỳ
9 tháng đầu năm 2026, ngân sách Nhà nước thu khoảng 50 nghìn tỷ đồng từ dầu thô, vượt 16,4% dự toán cả năm và tăng 33,8% so với cùng kỳ năm 2025.
Dòng dầu qua Hormuz tăng mạnh, vì sao thị trường diesel vẫn thiếu hụt?
Xuất khẩu dầu thô từ Trung Đông trong tháng vừa qua ghi nhận mức cao nhất kể từ khi cuộc xung đột liên quan tới Iran nổ ra.
Những chính sách mới có hiệu lực từ tháng 10/2026
Nâng mức chuẩn trợ cấp ưu đãi người có công với cách mạng; Tăng mức chuẩn trợ giúp xã hội lên 540.000 đồng/tháng; Quy định mới về kinh doanh xuất khẩu, nhập khẩu gạo... là những chính sách kinh tế mới có hiệu lực từ tháng 10/2026.
17,2 tỷ USD FDI: TP.Hồ Chí Minh chuyển từ thu hút vốn sang kiến tạo năng lực công nghệ
TP.Hồ Chí Minh thu hút 17,225 tỷ USD FDI sau 9 tháng 2026. Dòng vốn đang chuyển mạnh vào AI, trung tâm dữ liệu, logistics và công nghệ cao....
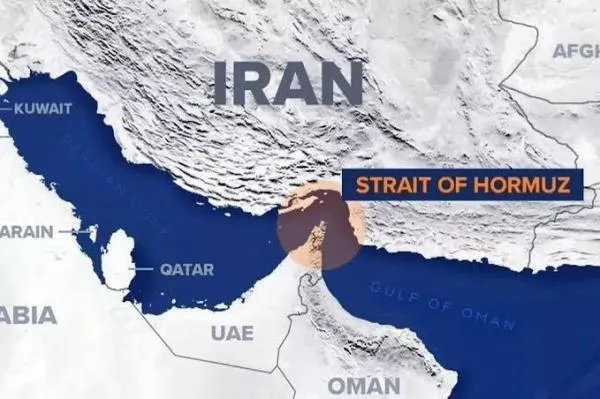
Chỉ 3 tàu qua Hormuz trong 24 giờ, tuyến huyết mạch dầu mỏ tiếp tục tê liệt
Theo dữ liệu theo dõi tàu của Kpler, chỉ có 3 tàu chở hàng hóa đi qua eo biển Hormuz trong 24 giờ qua.
Công ty Quản lý tài sản phải có vốn điều lệ 5.000 tỷ đồng
Chính phủ quy định vốn điều lệ của Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam là 5.000 tỷ đồng. Doanh nghiệp này do Nhà nước sở hữu...
Thị trường dầu mỏ đang đánh giá sai rủi ro nguồn cung vùng Vịnh?
Thị trường dầu đang hành xử như thể những vấn đề về nguồn cung tại vùng Vịnh sẽ sớm tự giải quyết. Nhưng niềm tin đó ngày càng khó đứng vững.
Xem nhiều