FiinRatings: Ngân hàng chuyển hướng sang thu nhập ngoài lãi
 Thanh Lê
Năm 2026 đánh dấu giai đoạn chuyển đổi của ngành ngân hàng, trong đó, tăng trưởng tín dụng không còn là mục tiêu duy nhất, thay vào đó là bài toán cân bằng giữa hiệu quả, an toàn và bền vững. Trong cuộc chơi mới, lợi thế sẽ thuộc về những ngân hàng có nền tảng vốn vững, quản trị rủi ro tốt và khả năng thích ứng nhanh với sự thay đổi của thị trường.
'Cuộc chơi tín dụng' bước vào thời kỳ phân hóa theo năng lực vốn
Năm 2025, tín dụng toàn hệ thống tăng đạt gần 19%, vượt mức mục tiêu “thông thường” 15% của Ngân hàng Nhà nước (NHNN) trong các năm trước. Động lực tăng trưởng đến từ việc mở rộng đầu tư cơ sở hạ tầng, hoạt động công nghiệp nhờ dòng vốn FDI, thị trường bất động sản và sự phục hồi của tín dụng bán lẻ.
Tuy nhiên, FiinRatings dự báo mức tăng trưởng tín dụng năm 2026 sẽ thấp hơn 2025, trong bối cảnh tỷ lệ Tín dụng/GDP hiện ở mức cao trên 140%. Các quy định mới của Ngân hàng Nhà nước (NHNN) trong năm 2026 (ví dụ: yêu cầu dư nợ cho vay Q1/2026 của mỗi ngân hàng không vượt quá 25% tổng hạn mức tín dụng cả năm 2026; tăng trưởng tín dụng bất động sản mỗi ngân hàng năm 2026 không vượt quá tổng tăng trưởng tín dụng năm 2025,…) được kỳ vọng sẽ làm chậm lại đà tăng của tín dụng bất động sản.
Trong bối cảnh đó, FiinRatings cho rằng, yêu cầu vốn theo Basel III và lộ trình nới lỏng dần hạn mức tín dụng sẽ khiến tăng trưởng tín dụng phân hóa rõ rệt giữa các ngân hàng. Trong đó, nhóm ngân hàng quy mô lớn, nền tảng vốn vững có khả năng gia tăng thị phần. Đối với các ngân hàng nhỏ hơn buộc phải điều chỉnh tốc độ tăng trưởng để cân đối vốn, lợi nhuận và chất lượng tài sản.

Báo cáo của FiinRating nhận định, cơ cấu tín dụng năm 2025 duy trì ổn định với khoảng 54% cho doanh nghiệp và 46% cho bán lẻ. Tăng trưởng được dẫn dắt bởi bất động sản, FDI và tín dụng bán lẻ. Theo từng nhóm, các ngân hàng thương mại cổ phần tư nhân lớn dẫn đầu đà phục hồi với tín dụng doanh nghiệp tăng khoảng 30%/năm và bán lẻ khoảng 20%/năm, trong khi các ngân hàng khác phục hồi từ đáy 2022 nhưng tốc độ chậm hơn ở mảng bán lẻ.
Đáng chú ý, FiinRatings cho biết, hạn chế về vốn tiếp tục là thách thức then chốt. Vốn cấp 1 vẫn đóng vai trò chủ đạo, song sự phụ thuộc vào vốn cấp 2 gia tăng, đặc biệt qua phát hành trái phiếu của các ngân hàng quốc doanh và ngân hàng quy mô trung bình.
Tỷ lệ an toàn vốn (CAR) duy trì ổn định nhưng có sự phân hóa: khối ngân hàng quốc doanh cải thiện nhờ phát hành trái phiếu cấp 2; nhóm ngân hàng tư nhân lớn ghi nhận CAR giảm nhẹ do tài sản rủi ro tăng nhanh; trong khi các ngân hàng khác chịu áp lực tương tự dù vẫn huy động thêm vốn.

Đẩy mạnh nguồn thu ngoài lãi, lợi nhuận ngân hàng phân hóa
Trong khi tăng trưởng tín dụng chậm lại, lợi nhuận ngành ngân hàng tiếp tục đối mặt với sức ép từ biên lãi ròng (NIM) thu hẹp. Năm 2025, NIM giảm xuống khoảng 2,9% và được dự báo duy trì dưới 3% trong năm 2026 do chi phí vốn tăng và lợi suất cho vay giảm.
Để bù đắp, các ngân hàng đang đẩy mạnh khai thác nguồn thu ngoài lãi. Tỷ trọng thu nhập ngoài lãi đã tăng lên gần 24% tổng thu nhập hoạt động, với đóng góp ổn định từ phí dịch vụ và hoa hồng. Dù mảng ngoại hối và vàng có dấu hiệu chững lại, các nguồn thu khác vẫn giữ vai trò trụ cột.
Triển vọng năm 2026 cho thấy, dư địa tăng trưởng của thu nhập ngoài lãi còn lớn. Sự phát triển của thị trường chứng khoán, hoạt động phát hành trái phiếu doanh nghiệp và nhu cầu tài trợ hạ tầng được kỳ vọng sẽ thúc đẩy các dịch vụ như môi giới, đại lý phát hành, bảo lãnh và thư tín dụng.
Bên cạnh đó, việc cải thiện khung pháp lý trong xử lý nợ xấu đang hỗ trợ tích cực cho ngành. Hoạt động thu hồi nợ, xử lý tài sản đảm bảo và các khoản thu một lần gia tăng, góp phần củng cố nguồn thu và giảm áp lực dự phòng. Việc luật hóa Nghị quyết 42 trong Luật Các tổ chức tín dụng sửa đổi đã cải thiện đáng kể khả năng thu hồi tài sản đảm bảo, tạo nền tảng tích cực cho năm 2026.
Dù có những điểm sáng từ nguồn thu ngoài lãi và kiểm soát chi phí song lợi nhuận toàn ngành ngân hàng năm 2026 vẫn chịu áp lực. Tỷ suất sinh lời trên tài sản (ROA) giảm nhẹ, phản ánh môi trường kinh doanh kém thuận lợi hơn.

Theo FiinRatings, năm 2026, lợi nhuận ngân hàng tiếp tục có sự phân hóa. Trong đó, Top 4 ngân hàng TMCP tư nhân hàng đầu ( (VPBank, Techcombank, MB, ACB) có NIM dự kiến ổn định trở lại được hỗ trợ bởi tỷ lệ CASA cao hơn, ROA duy trì vượt trung vị ngành nhưng thấp hơn mức đỉnh năm 2022, trong khi thu nhập ngoài lãi đóng vai trò ngày càng lớn trong cơ cấu lợi nhuận.
Trong khi đó, các ngân hàng quốc doanh (Vietcombank, VietinBank, BIDV và Agribank) NIM dự kiến giảm nhẹ do tiếp tục duy trì chính sách hỗ trợ lãi suất cho khách hàng. Đặc biệt, giao dịch ngoại hối, vàng và thu hồi nợ trở thành các động lực chính đóng góp vào thu nhập.
Đối với nhóm ngân hàng TMCP tư nhân khác NIM sẽ phân hóa giữa các ngân hàng tùy thuộc vào khả năng khai thác tập khách hàng bán lẻ và vị thế kinh doanh trong các phân khúc thu nhập ngoài lãi.
Áp lực chất lượng tài sản gia tăng khi tăng trưởng tín dụng chậm lại
Báo cáo của FiinRatings cho biết, năm 2025, tỷ lệ nợ xấu (NPL) duy trì ở ngưỡng ổn định khoảng 1,9%, giữ ổn định so với hai năm trước. Sự cải thiện rõ rệt về chất lượng tài sản chủ yếu đến từ việc tăng trưởng tín dụng nhanh và xóa sổ đáng kể các khoản nợ xấu. Tỷ lệ xóa sổ nợ ròng/dư nợ trung bình tăng lên 1,3%, nhỉnh hơn so với mức ổn định 1,2% trong giai đoạn 2023-2024.
"Trong năm 2026, chúng tôi nhận định các ngân hàng sẽ không xóa sổ nhiều như các năm trước; thay vào đó, hoạt động bán nợ và một số công cụ hỗ trợ quản lý chất lượng tài sản có khả năng sẽ được tận dụng / tối ưu", báo cáo của FiinRatings nhận định.
Trích lập dự phòng tại cuối năm 2025 ở mức thấp nhất kể từ 2021 cũng phản ánh việc các ngân hàng đang có xu hướng dựa vào xóa sổ nợ và thu hồi/bán nợ nhiều hơn.

Đặc biệt, áp lực thanh khoản tái gia tăng vào cuối năm 2025 và sẽ tồn tại trong suốt năm 2026. Việc tăng trưởng tín dụng năm 2025 tăng 19% vượt xa tăng trưởng tiền gửi 11,4% buộc các ngân hàng phải phụ thuộc nhiều hơn vào nguồn vốn vay liên ngân hàng và phát hành trái phiếu. Các chỉ số thanh khoản như BLA/STWF (tỷ lệ Tài sản thanh khoản cao/Nguồn vốn bán buôn ngắnhạn) và SFR (tỷ lệ nguồn vốn ổn định) đều suy giảm, phản ánh việc sử dụng tài sản thanh khoản để hỗ trợ tăng trưởng tín dụng. Vì vậy, các chuyên gia của FiinRatings dự báo toàn ngành và nhiều ngân hàng sẽ phải đối mặt với áp lực thanh khoản đáng kể trong suốt năm 2026.

Chi phí huy động vốn tăng vào cuối năm 2025 và có khả năng tiếp tục tăng trong năm 2026. Trong bối cảnh nhiều ngân hàng phụ thuộc lớn vào nguồn vốn bán buôn và phần lớn tiền gửi khách hàng là ngắn hạn (dưới 1 năm), các ngân hàng có khả năng tăng lãi suất huy động đáng kể trong năm nay để thu hút tiền gửi kỳ hạn dài hơn. Đồng thời, lãi suất chứng chỉ tiền gửi/trái phiếu cũng sẽ tăng nhằm giúp các ngân hàng đảm bảo nguồn vốn dài hạn.
Về triển vọng toàn ngành, các chuyên gia đánh giá là kém thuận lợi hơn so với năm trước.
-
Nhiều doanh nghiệp kinh doanh vàng lớn có doanh thu khủng nhưng lợi nhuận khiêm tốn
-
Năm 2025, lợi nhuận doanh nghiệp bảo hiểm phi nhân thọ giảm, nhưng cơ hội khởi sắc trong năm 2026
-
Loạt doanh nghiệp bất động sản lớn chưa niêm yết công bố kết quả kinh doanh năm 2025
-
LPBank: Lãi quý I điều chỉnh, nợ xấu duy trì vùng an toàn dưới 1,5%
-

- Click để copy
TIN LIÊN QUAN
-
Lan tỏa dòng vốn giá rẻ, Agribank tạo động lực mới cho tăng trưởng
-
Lợi nhuận năm 2025 của nhóm ngân hàng ngoại phân hoá, nguồn vốn tăng trưởng mạnh
-
Từ “ngân hàng của thần linh” đến nền móng tài chính hiện đại
-
Ngân hàng Nhà nước nhận 11 hồ sơ xin sản xuất vàng miếng
-
Ngân hàng Việt tăng tốc đón "làn sóng tỷ USD" từ quốc tế?
-
Loạt ngân hàng "đổ bộ" niêm yết cổ phiếu lên sàn HoSE trong năm 2026
-
Ngân hàng nhỏ dồn lực tăng vốn điều lệ, gia cố "bộ đệm" đón tăng trưởng
-
Ngân hàng đặt mục tiêu tăng trưởng tín dụng ra sao trong năm 2026?
Ngân hàng Nhà nước: Không giảm lãi suất thực chất sẽ bị siết van tín dụng
Ngân hàng Nhà nước yêu cầu các ngân hàng phải quán triệt trong toàn hệ thống, trên tất cả các kênh bán hàng về việc giảm thực chất lãi suất huy động và cho vay theo chỉ đạo.
VietCredit lãi trước thuế vượt 1.500 tỷ đồng sau 9 tháng, chứng chỉ tiền gửi tăng mạnh
Khép lại 9 tháng đầu năm 2026, VietCredit ghi nhận lợi nhuận trước thuế hơn 1.500 tỷ đồng, hoàn thành gần 65% kế hoạch lợi nhuận năm...
Sau khách hàng doanh nghiệp, Sacombank tiếp tục hạ lãi suất cho vay khách hàng cá nhân thấp nhất từ 1,5% đến 2%
Tiếp tục thực hiện chủ trương của Chính phủ và Ngân hàng Nhà nước (NHNN) về giảm mặt bằng lãi suất, SACOMBANK triển khai thêm gói tín dụng…
VPBank giảm 1,5% lãi suất cho vay, đồng hành cùng khách hàng bứt phá tăng trưởng
VPBank giảm 1,5% lãi suất cho vay dành cho khách hàng hoạt động trong 6 ngành nghề trọng điểm, giảm tới 1,5% lãi suất cho vay với khách hàng doanh nghiệp…
Ngân hàng mạnh tay giảm lãi suất huy động
Nhiều ngân hàng thương mại có vốn nhà nước và ngân hàng thương mại cổ phần tư nhân đồng loạt điều chỉnh giảm lãi suất huy động,…
Eximbank xuất hiện cổ đông tổ chức mới sở hữu hơn 1% vốn
Ngân hàng TMCP Xuất Nhập khẩu Việt Nam (Eximbank - Mã: EIB) vừa công bố danh sách cổ đông nắm giữ từ 1% vốn điều lệ trở lên tính đến ngày 14/10...
F88 lãi hơn 1.000 tỷ đồng sau 9 tháng, đạt 96% kế hoạch
Tổng doanh thu 9 tháng đầu năm 2026 của F88 đạt 4.349 tỷ đồng, tăng 54% so với cùng kỳ. Hoạt động cho vay tiếp tục đóng góp phần lớn nguồn thu, trong khi dư...
Lợi nhuận quý 3 lập kỷ lục mới, Techcombank tiếp tục bứt phá mạnh mẽ
Lợi nhuận trước thuế quý 3/2026 của Techcombank đạt 10,4 nghìn tỷ đồng, mức cao nhất theo quý từ trước đến nay, đưa lợi nhuận 9 tháng lên 28,9 nghìn tỷ đồng,…
Các ngân hàng đồng loạt giảm lãi suất cho vay
Thực hiện chỉ đạo của Chính phủ và Ngân hàng Nhà nước, loạt ngân hàng như Agribank, Vietcombank, VietBank,...đồng loạt triển khai các chương trình giảm lãi suất cho vay...
KienlongBank giảm lãi suất huy động 0,5%/năm, ưu đãi giảm lãi suất cho vay tới 2,5%/năm
KienlongBank giảm lãi suất huy động tới 0,5%/năm tại quầy và trên kênh trực tuyến, đồng thời tiếp tục triển khai gói tín dụng ưu đãi 2.000 tỷ đồng với mức giảm lãi suất...
Gian hàng GPBank tại VPIM 2026 hút đông runner check-in, trải nghiệm
Trong 3 ngày từ 16 đến 18/10, gian hàng GPBank tại khu vực Expo của VPBank International Marathon (VPIM) 2026 đã trở thành điểm dừng chân thu hút đông đảo runner...
SHB lần đầu công bố Khung Tài chính Bền vững, tăng cường nền tảng phát triển và hội nhập quốc tế
Khung Tài chính Bền vững của SHB xác lập tiêu chí tài trợ cho các dự án xanh và xã hội, đồng thời được S&P Global Ratings đưa ra ý kiến đánh giá độc lập...
VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế
Giảm lãi suất đến 2%/năm, VietinBank triển khai đồng bộ các giải pháp hỗ trợ hoạt động sản xuất kinh doanh của doanh nghiệp và người dân.
Agribank giảm lãi suất cho vay tới 2,0%/năm, hỗ trợ người dân và doanh nghiệp
Thực hiện chỉ đạo của Chính phủ, Thủ tướng Chính phủ và Ngân hàng Nhà nước về ổn định, giảm mặt bằng lãi suất cho vay, Agribank triển khai chương trình giảm lãi suất cho vay tới 2,0%/năm.
VietBank giảm lãi suất, chia sẻ và đồng hành cùng doanh nghiệp và người dân
Trong bối cảnh Chính phủ và Ngân hàng Nhà nước định hướng giảm mặt bằng lãi suất, Vietbank triển khai gói tín dụng ưu đãi quy mô 3.000 tỷ đồng với lãi suất thấp...
SHB gặp mặt nhà đầu tư cập nhật kết quả kinh doanh và động lực tăng trưởng
Tại Hội nghị Nhà đầu tư SHB 2026, Ban Lãnh đạo Ngân hàng cập nhật tình hình hoạt động, phân tích các động lực tăng trưởng...
VPBank ghi nhận lợi nhuận hơn 11.000 tỷ đồng trong quý III, vững vàng hướng tới mục tiêu cả năm
Trong bối cảnh kinh tế vĩ mô đan xen cơ hội và thách thức, với những biến động của thị trường trong nước và quốc tế, VPBank tiếp tục khẳng định...
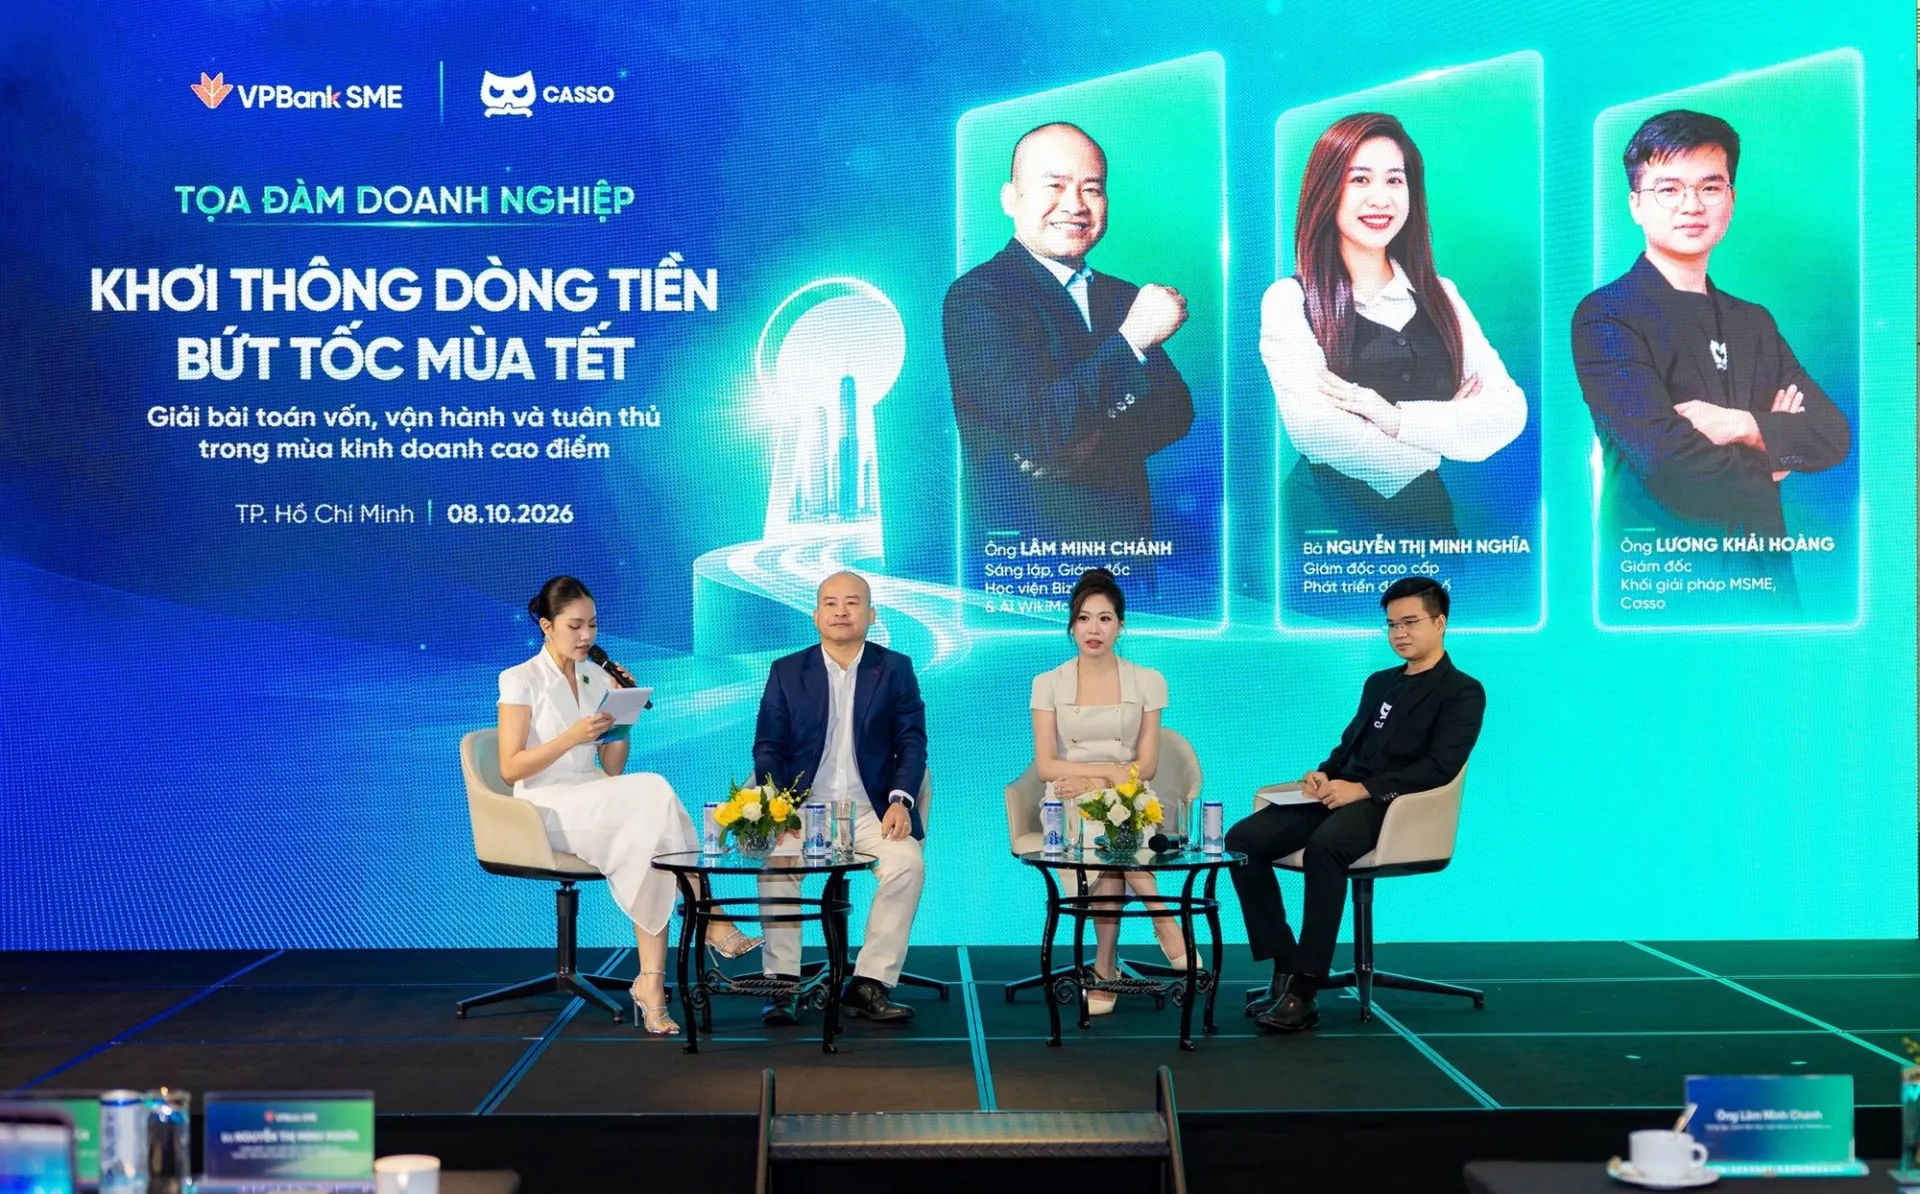
VPBank SME mở lối tiếp cận vốn từ dữ liệu kinh doanh của doanh nghiệp
Doanh thu tăng nhưng dòng tiền thiếu hụt, kinh doanh hiệu quả nhưng khó tiếp cận tín dụng là những nghịch lý nhiều doanh nghiệp vừa và nhỏ (SME)…
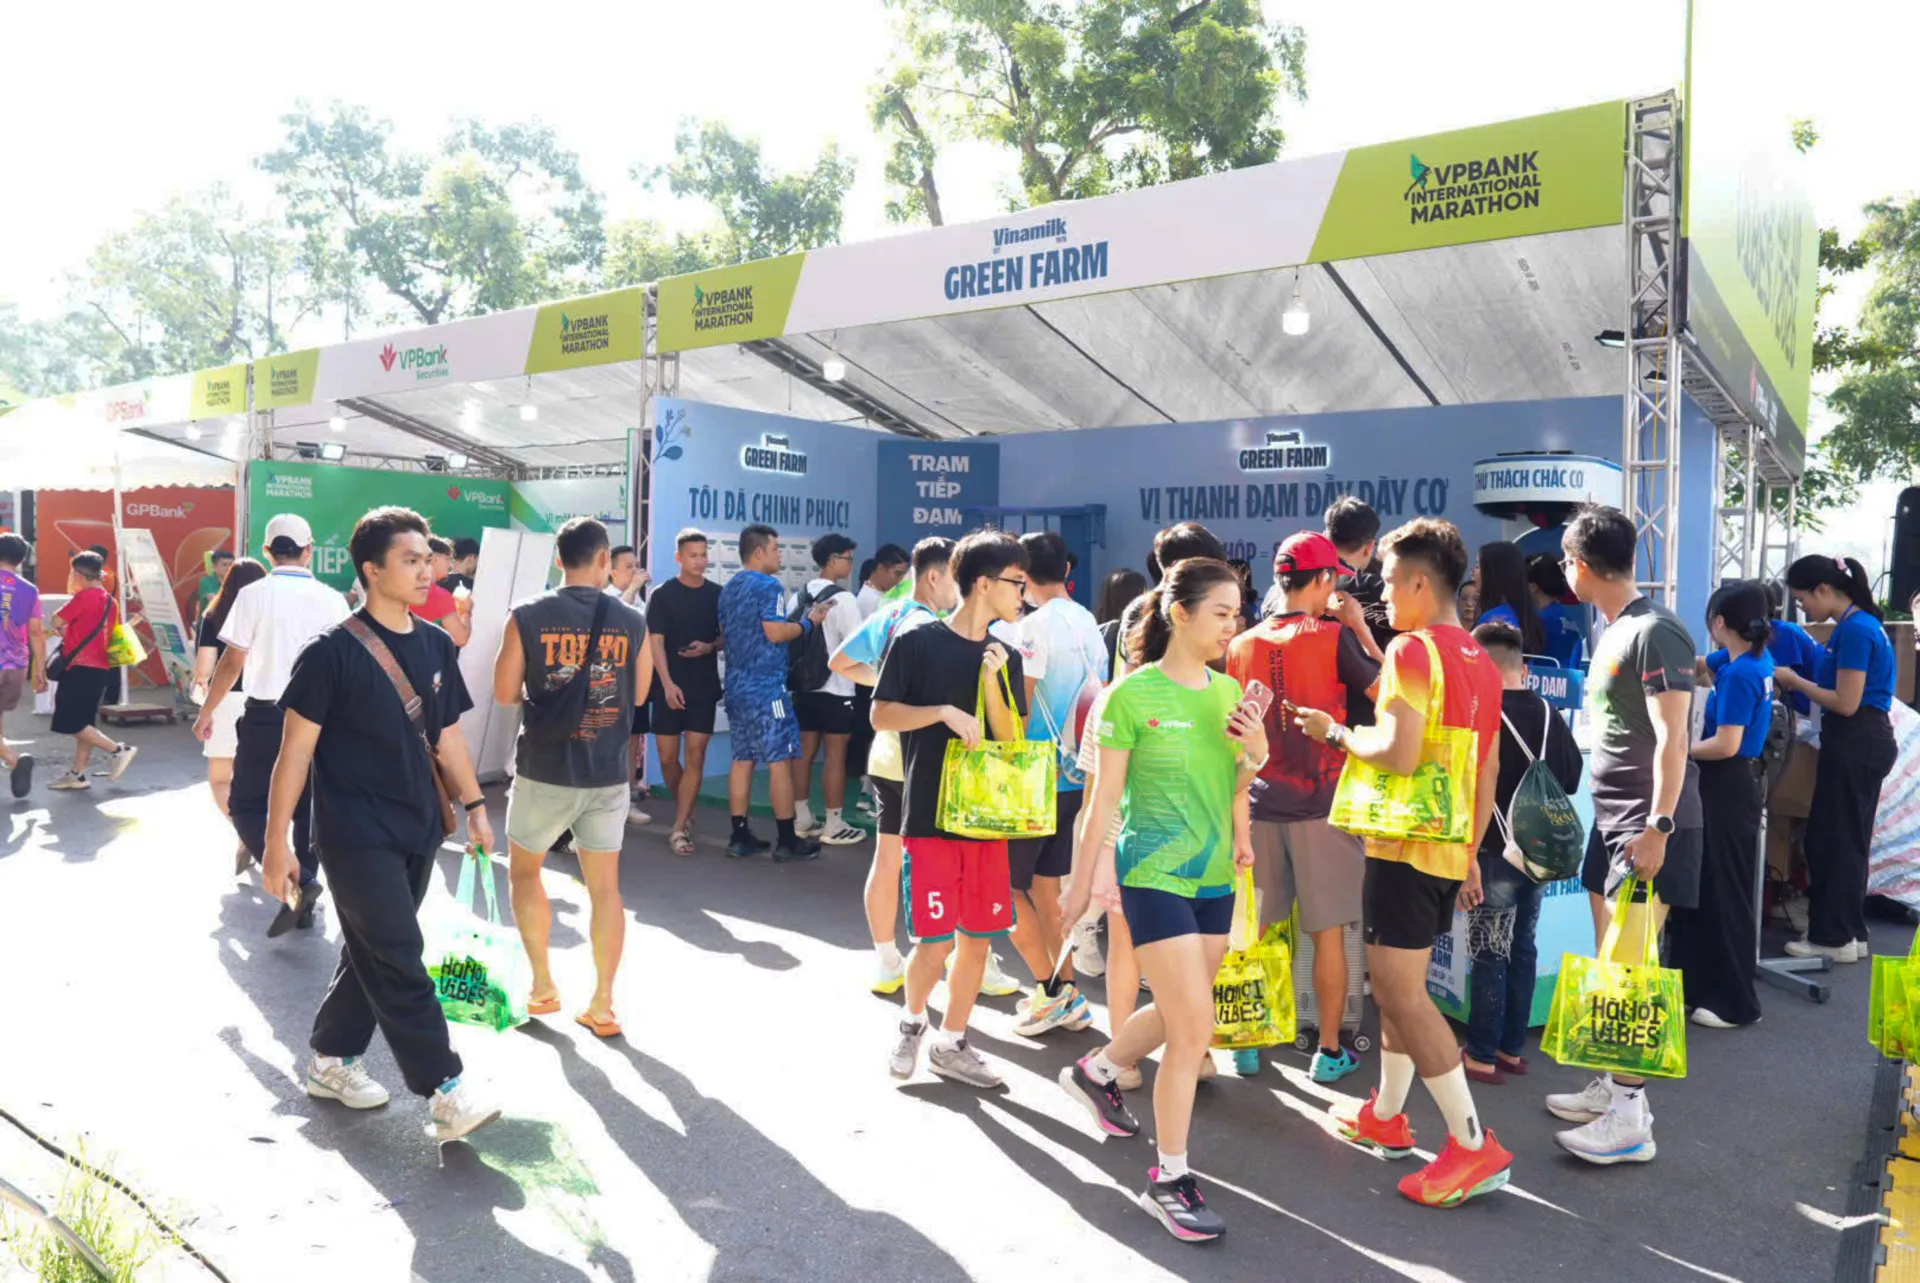
Nhận BIB, check-in, săn quà: Không khí sôi động tại VPIM Expo 2026
Trong hai ngày 16–17/10, khu vực Expo tại Quảng trường Đông Kinh Nghĩa Thục trở thành điểm hẹn sôi động của cộng đồng chạy bộ trước thềm VPBank Hanoi International Marathon 2026 (VPIM 2026)…
Xem nhiều