Có 500 triệu đồng có nên vay ngân hàng mua nhà thời điểm này hay không?
 Tài Tâm
Nhiều người có khoản tiền nhàn rỗi 500 triệu đồng nhưng chưa biết đầu tư mua bất động sản thế nào. Câu hỏi phổ biến chính là: nên vay ngân hàng mua nhà trả góp hay gửi tiết kiệm lấy lãi nhưng vẫn thuê nhà?
 |
Vay ngân hàng mua nhà là một hình thức sử dụng tiền mượn của ngân hàng trong một khoảng thời gian nhất định. Tiền vay mua nhà sẽ tùy vào các điều kiện và quy định khác nhau tùy thuộc vào khoản vay và thời gian vay.
Trong thời điểm chưa có một khoản tiền đủ lớn thì việc vay tiền mua nhà là một giải pháp hiệu quả. Việc sở hữu một căn hộ riêng sẽ không bị gánh nặng tiền thuê nhà hàng tháng và những khoản phát sinh bên ngoài. Đối với gia đình trẻ, hay những người trẻ có thu nhập ổn định, việc vay ngân hàng mua nhà cũng là một cách để giúp tăng thêm động lực.
Khi vay tiền mua nhà, người mua nhà sẽ có một khoản nợ cần phải trả tùy thuộc vào khoản vay ở ngân hàng nào, mức lãi suất, kỳ hạn khác nhau. Chính vì vậy, người mua nhà sẽ có thêm động lực tạo ra các giá trị để trả nợ.
Các hình thức vay ngân hàng mua nhà phổ biến trên thị trường hiện nay
Hiện nay, trên thị trường có rất nhiều ngân hàng và các tổ chức tài chính cho vay với đa dạng hình thức, phù hợp với nhiều đối tượng. Dựa vào mục đích, tình hình tài chính của mình mà người mua nhà có thể cân nhắc lựa chọn các hình thức dưới đây:
Vay thế chấp
Đây là một trong những hình thức vay vốn phổ biến hiện nay. Đặc điểm của loại hình này đó là người mua nhà phải dùng tài sản sẵn có của mình như bất động sản người mua nhà đang có ý định mua hoặc những tài sản có giá trị tương ứng để thế chấp mới được vay. Loại hình này có ưu điểm là lãi suất không quá cao và thời hạn vay lên đến 25 năm.
Có thể nói vay thế chấp là một lựa chọn phù hợp khi người mua nhà cần một khoản tiền lớn để mua nhà. Tuy nhiên, để vay theo hình thức này, người mua nhà phải có một tài sản đảm bảo có giá trị tương xứng với khoản vay. Khi không có khả năng thanh toán tiền gốc và lãi cho ngân hàng, người mua nhà sẽ bị ngân hàng tịch thu tài sản đảm bảo.
Vay tín chấp
Đây là hình thức vay khá có lợi với người có nhu cầu vay vốn để mua nhà bởi không cần có tài sản đảm bảo. Điều kiện quyết định hồ sơ của người mua nhà được xét duyệt không sẽ dựa vào độ tín nhiệm cũng như độ đáng tin cậy của người mua nhà. Tuy nhiên, vay tín chấp thường có lãi suất cao, thời gian vay ngắn hơn vay thế chấp nên sẽ phù hợp với những ai có khả năng trả gốc và lãi trong thời gian ngắn.
 |
Thời điểm mua nhà thích hợp là khi nào?
Khi người mua nhà đã có trong tay số tiền khoảng 30 – 40% giá trị của căn nhà dự định mua thì người mua nhà hoàn toàn có thể nghĩ tới việc mua nhà. Đây là con số an toàn để có thể chắc chắn người mua nhà có khả năng chi trả từ 6 -12 tháng.
Trước khi quyết định có nên vay tiền mua nhà không, điều quan trọng nhất là người mua nhà cần phải phân tích rõ về khả năng tài chính của mình để tránh rơi vào trường hợp không có khả năng trả nợ trong tương lai.
 |
Cuối năm 2023, lãi suất vay hạ nhiệt cùng cơ hội mua được bất động sản giá tốt khi thị trường trầm lắng là lúc nhà đầu tư có thể cân nhắc vay mua nhà.
Với vốn tích lũy tầm 500 triệu đồng, người mua nhà nên mua bất động sản phân khúc 1.5 tới 2,5 tỷ đồng. Điều này đồng nghĩa với việc người mua nhà đã sở hữu từ 20 tới 30% vốn đầu tư vào bất động sản (BĐS), điều này giúp giảm áp lực và tránh rủi ro tài chính.
Có ít nhất 3 loại hình BĐS mà nhà đầu tư có thể quan tâm tới. Trước hết là căn hộ tập thể tại trung tâm. Ưu điểm của loại hình này là pháp lý đầy đủ, gần trung tâm, nhưng nhược điểm là hạ tầng xuống cấp.
Thứ 2 là loại hình nhà đất: Với tầm tài chính từ 1,5 tới 2,5 tỷ động nhà đầu tư có thể quan tâm tới những mảnh đất từ 12 – 16m2 trong ngõ ngách nội thành. Nhưng xa trung tâm tầm 10 – 20km, nhà đầu tư có thể sở hữu cả nhà cả đất với diện tích từ 30 – 35m2.
Loại thứ 3 là chung cư, với 1,5 - 2,5 tỷ, nhà đầu tư có thể mua những chung cư cũ ở nội thành, nhưng cũng nên xem xét tới hướng mua nhà chung cư mới tại ngoại thành có ưu thế hơn về hạ tầng.
Những yếu tố cần xem xét trước khi mua BĐS
Với việc có 500 triệu tiền tích lũy, có 03 yếu tố đầu tiên mà nhà đầu tư cần quan tâm trước khi quyết định xuống tiền là: Lãi suất cho vay hiện tại của ngân hàng là bao nhiêu; số tiền người mua nhà cần vay là bao nhiêu; dòng tiền thặng dư hàng tháng của mình là bao nhiêu.
 |
Quyết định đầu tư chỉ nên được đưa ra khi đáp ứng đủ 03 điều kiện sau: Thứ nhất, lãi suất cho vay của ngân hàng giảm xuống dưới 9%/năm. Thứ 2, người mua nhà đang sở hữu khoảng 30% dòng tiền BĐS mà người mua nhà đang định đầu tư. Thứ 3, tiền trả lãi hàng tháng không quá 35% tổng thu nhập hàng tháng của gia đình người mua nhà.
Với nhà đầu tư có ngân sách hạn chế, thuê nhà có phải là lựa chọn an toàn?
Quyết định mua nhà cần có 02 yếu tố sau. Trước hết là có khoản tích lũy đủ lớn trước khi mua căn nhà. Sau đó là xem xét tiền thặng dư hàng tháng và so sánh với tiền với tiền gốc và lãi trả hàng tháng.
Nguyên tắc là người mua nhà cần có 30% số giá trị BĐS mà người mua nhà muốn mua. Điều này giúp bảo đảm sự ổn định và an toàn hơn cho người mua nhà trong dài hạn khi mà người mua nhà phải trả lãi và gốc hàng tháng.
Với gia đình trẻ muốn mua nhà ở các thành phố lớn. Ví dụ như Hà Nội thì mức thu nhập hàng tháng cần giao động từ 35 tới 40 triệu đồng. Tỷ lệ sử dụng đòng bẩy tài chính không nên vượt quá 50% giá trị bất động sản. Nếu trong trường hợp khoản vay của người mua nhà lớn hơn 50% giá trị BĐS thì ưu tiên thu nhập của gia đình là trên 50 triệu/tháng. Một điều phải lưu ý là chi phí trả lãi và gốc vay chỉ nên chiếm hơn 30% thu nhập/tháng, khi lãi suất dưới 9% năm.
Trong trường hợp có 500 triệu, nếu không đầu tư BĐS thì nên làm gì?
Với việc đang sở hữu 500 triệu đồng, nhà đầu tư nên xem xét đến các yếu tố: thứ nhất gia đình đã có kế hoạch dự phòng tài chính chưa? Thứ 2, gia đình đã sở hữu những loại tài sản nào? Thứ 3 đặc điểm nhân khẩu học và tình hình tài chính gia đình đang phù hợp với loại hình đầu tư nào?
 |
Trong trường hợp thứ nhất, nếu gia đình chưa có kế hoạch dự phòng tài chính thì 500 triệu này cần phân bổ vào phân lớp tài sản có tính thanh khoản cao, đảm bảo cho việc dự phòng tài chính cho những trường hợp có chi phí lớn đột xuất.
Trường hợp thứ 2, gia đình đang sở hữu những tài sản gì? Nếu đã có nhà rồi (chung cư hay nhà vùng ven) thì mình nên phân lớp 500 triệu vào những tài sản có tính thanh khoản cao.
Trường hợp thứ 3, ví dụ gia đình trẻ, có con nhỏ, thì nên đầu tư tăng trưởng do còn cách tuổi hưu khá là xa. Tuy nhiên nhà đầu tư cần có sự kiểm soát rủi ro tài chính (do hiện tại đã phát sinh người phụ thuộc tài chính).
Nhà đầu tư có thể lựa chọn phân lớp tài chính ở cổ phiếu hoặc BĐS vùng ven. Đây là những loại hình đầu tư hoàn toàn có thể đem lại mức tăng trưởng lợi nhuận 12% năm. Vùng ven phía Tây Hà Nội với việc phát triển cơ sở hạ tầng (mở rộng quốc lộ 6, Đại lộ Thăng Long, đường sắt trên cao, đường vành đai IIA, III, IV, dự án Metro 2…) đã đẩy giá BĐS ở khu vực này tăng từ 15 – 20% năm, thanh khoản ổn định.
-

- Click để copy
TIN LIÊN QUAN
-
Chủ đầu tư và người mua nhà được giảm lãi suất khi vay gói 120.000 tỷ từ nay đến 30/6/2024
-
Luật Kinh doanh Bất động sản & Luật nhà ở mới sẽ tác động thế nào đến người mua nhà?
-
Căn hộ Hà Nội giữ đà tăng giá, cơ hội “vàng” cho người mua nhà dịp cuối năm
-
Đề xuất cho người mua nhà từ 3 tỷ đồng trở xuống được vay gói 120.000 tỷ đồng
Lãi ròng năm 2026 của Bất động sản Phát Đạt dự báo đạt hơn 400 tỷ đồng
MBS Research vừa công bố báo cáo cập nhật CTCP Phát triển Bất động sản Phát Đạt (HoSE: PDR) với tiêu đề "Thủ Thiêm mở chu kỳ mới, lợi nhuận ngắn hạn chịu áp…
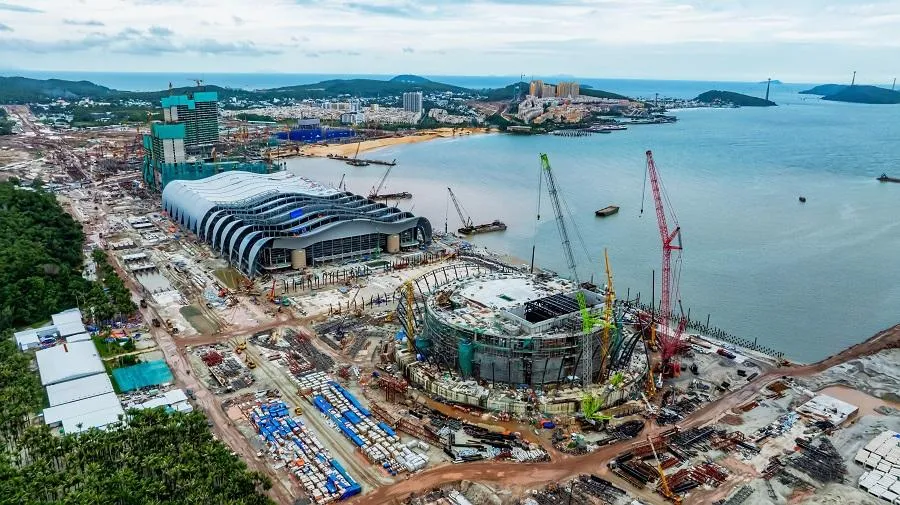
Giải mã sức mạnh phía sau cuộc chạy đua tiến độ chưa từng có tại đại công trường APEC Phú Quốc
Giữa mùa mưa, hàng nghìn công nhân vẫn thi công xuyên đêm trên các công trình APEC 2027. Phía sau tốc độ ấy là nỗ lực của chính quyền, chủ đầu tư...
Tây Thăng Long: Đại lộ “tỷ đô” định hình cực tăng trưởng mới của Hà Nội
Với quy mô 10 làn xe, đại lộ Tây Thăng Long đang từng bước định hình hành lang phát triển từ Tây Hồ Tây đến Sơn Tây. Sự cộng hưởng giữa hạ tầng giao thông...
TTC Land muốn mua 51% vốn doanh nghiệp sở hữu dự án hơn 10.300 tỷ đồng tại Đồng Nai
TTC Land muốn mua 51% vốn doanh nghiệp sở hữu dự án hơn 10.300 tỷ đồng tại Đồng Nai TTC Land dự kiến tham gia đấu giá 27,54 triệu cổ phần CTCP Đầu tư...
Giá chung cư Hà Nội giảm tới 15%, thị trường bất động sản về đâu?
Thị trường bất động sản quý III/2026 ghi nhận những diễn biến đáng chú ý khi giá rao bán nhiều phân khúc đồng loạt điều chỉnh. Tại Hà Nội, giá chung cư thứ cấp giảm tới 15% so với đầu năm, trong khi đất nền Đà Nẵng hạ nhiệt sau giai đoạn tăng nóng.
Nhà phố Vịnh Tiên đón cơ hội kinh doanh trước mùa khai trương “điểm đến giải trí mới của thế giới”
“Kỳ quan” VinWonders, sân golf và hệ thống lưu trú tại Vinhomes Green Paradise Cần Giờ dự kiến khai trương đồng loạt từ ngày 1/7/2027, kích hoạt siêu lợi thế khai thác…
Điểm tin xây dựng - bất động sản ngày 13/10: Hà Nội đề xuất cơ chế xử lý vi phạm tại 12 dự án Mường Thanh
Hà Nội đề xuất cơ chế xử lý vi phạm tại 12 dự án Mường Thanh; Đồng Nai thu hồi gần 1,2 ha đất dự án Berjaya sau 18 năm... là những tin tức xây dựng - bất động sản đáng chú ý.
Thị trường bất động sản ghi nhận hơn 51.900 sản phẩm tồn kho
Trong quý III/2026, cả nước ghi nhận khoảng 92.000 giao dịch bất động sản thành công, giảm 8% so với quý trước. Trong khi đó, lượng hàng tồn kho được các địa phương báo cáo lên tới gần 52.000 căn, lô/nền; dư nợ tín dụng bất động sản vượt 5,2 triệu tỷ đồng.
Tổ hợp căn hộ Sun Glory Residence: Lời giải cho dòng khách thuê dài hạn tại trung tâm Nghệ An
Kinh tế bứt tốc, lao động quốc tế đổ về, nhưng thành Vinh vẫn vắng bóng không gian sống xứng tầm. Với hơn 37 tiện ích và vị trí lõi trung tâm đắc địa,...
Lộ diện Doanh nghiệp trúng thầu khu đô thị hơn 15.600 tỷ đồng tại Hưng Yên
Hưng Yên vừa phê duyệt kết quả lựa chọn Công ty TNHH Đầu tư và Phát triển Mễ Sở làm nhà đầu tư Khu đô thị mới Mễ Sở với quy mô hơn 86 ha...
VC9 muốn huy động 1.800 tỷ đồng đầu tư Khu đô thị Chi Đông
VC9 triển khai phương án chào bán riêng lẻ 180 triệu cổ phiếu với giá 10.000 đồng/cổ phiếu, dự thu 1.800 tỷ đồng để đầu tư Khu đô thị Chi Đông. Nếu hoàn tất, vốn...
Báo Hàn ghi nhận sức bật tiêu dùng tại Phú Quốc, tiêu dùng thẻ tăng 160%
Trang tin NC Press (Hàn Quốc) vừa dẫn dữ liệu từ nền tảng thanh toán Visa - cho thấy tổng chi tiêu qua thẻ của khách Hàn tại Phú Quốc tăng khoảng 160%...
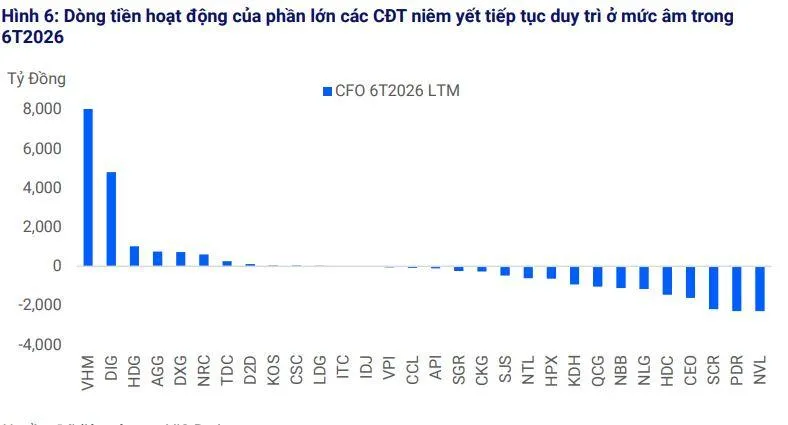
VIS Rating: Tín dụng giảm tốc, doanh nghiệp bất động sản đẩy mạnh phát hành trái phiếu
Sự sụt giảm của nhu cầu mua nhà do áp lực lãi suất vay cao từ 14 - 16%, cùng với tín dụng tăng chậm và chi phí huy động trái phiếu ở mức cao...
Điểm tin xây dựng - bất động sản ngày 11/10: Đà Nẵng chấp thuận dự án Hoàng Văn Thái Plaza
Đà Nẵng chấp thuận dự án Hoàng Văn Thái Plaza hơn 1.348 tỷ đồng; Gia Lai điều chỉnh quy hoạch khu nhà ở sinh thái Thị Nại Ecobay gần 118 ha... là những tin tức xây dựng - bất động sản đáng chú ý.
Hải Phòng giao hơn 1,6 ha đất cho Hoàng Huy triển khai dự án chung cư 40 tầng
UBND TP Hải Phòng vừa quyết định giao hơn 1,6 ha đất tại phường Lê Chân cho Công ty Cổ phần Đầu tư Dịch vụ Tài chính Hoàng Huy (HoSE: TCH)...
Điểm tin xây dựng - bất động sản ngày 9/10: Hải Phòng thí điểm 10 dự án nhà ở thương mại, vốn hơn 11.300 tỷ đồng
Hải Phòng thí điểm 10 dự án nhà ở thương mại, vốn hơn 11.346 tỷ đồng; Khánh Hòa tháo gỡ vướng mắc cho 18 dự án BT... là những tin tức xây dựng - bất động sản đáng chú ý.
Vinhomes tung chính sách cố định lãi suất chỉ 3-9%/năm tới 5 năm, xóa rủi ro tài chính cho người mua nhà
Hiện người vay mua nhà Vinhomes được chọn 1 trong 6 kỳ hạn hỗ trợ, từ 18 đến 60 tháng, với mức lãi suất cố định chỉ từ 3-9%/năm,…
Sun Holidays thêm ưu đãi thanh toán VietQRPay, VietQRGlobal, kỳ nghỉ Phú Quốc “mùa vàng” cho cả nhà chỉ từ 16 triệu đồng
Hội viên Sun Signature hiện có thể nhận ưu đãi trực tiếp 10%, tối đa 1 triệu đồng mỗi giao dịch đủ điều kiện, khi thanh toán qua VietQRPay...
Nhịp sống sầm uất, ưu đãi về ở sớm “dồn dập” tăng sức hút an cư cho Vinhomes Royal Island
Tại trung tâm mới của Hải Phòng trên đảo Vũ Yên, Vinhomes Royal Island đã hình thành nhịp sống với hệ tiện ích thượng lưu quy mô lớn đã vận hành,...
Xem nhiều